
IKOL Insight #005 · Hợp đồng Circle–Coinbase, phần thưởng USDC và lệnh cấm trả lãi của Đạo luật GENIUS
【Bản tóm tắt trong 30 giây】
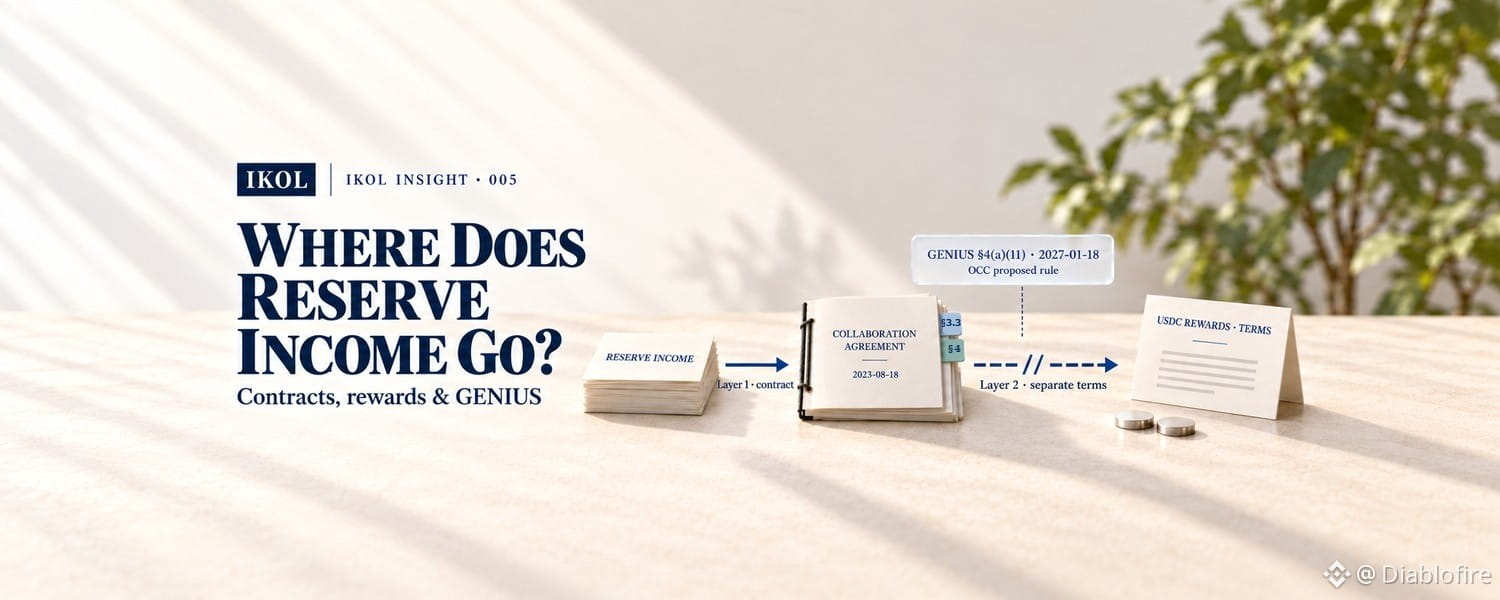
Thu nhập từ các khoản dự trữ bảo chứng cho USDC trước tiên được phân chia giữa Circle và Coinbase theo hợp đồng năm 2023. Sau đó, Coinbase triển khai một chương trình thưởng riêng, được họ mô tả là do Coinbase tài trợ, chi trả cho những người dùng đủ điều kiện dựa trên số dư USDC hằng ngày của họ. Đây là hai tầng riêng biệt, mỗi tầng có bộ quy tắc riêng. Các hồ sơ công khai cho thấy cả hai tầng này; chúng không cho thấy một tỷ lệ phần trăm cố định theo hợp đồng được chuyển từ tầng đầu tiên đến người dùng.
Đạo luật GENIUS cấm đơn vị phát hành stablecoin trả lãi hoặc lợi suất cho người nắm giữ “chỉ vì việc nắm giữ, sử dụng hoặc duy trì” đồng tiền đó. Dựa trên Mục 20 và tình trạng ban hành quy định mà chúng tôi xác minh được, chúng tôi xem ngày 18 tháng 1 năm 2027 là ngày có hiệu lực chung. Một quy định do OCC đề xuất sẽ bổ sung giả định có thể bác bỏ, áp dụng cho các đơn vị phát hành trả lợi suất thông qua công ty liên kết hoặc một số bên thứ ba; một học giả luật cho rằng Coinbase, với tư cách bên lưu ký, có thể chính là “người nắm giữ”. Chúng tôi không tìm thấy quyết định công khai nào của cơ quan quản lý về thỏa thuận Circle–Coinbase và không đưa ra kết luận về vấn đề này. Tháng 8, Circle cho biết hợp đồng đã “được gia hạn theo các điều khoản hiện hành”. Hợp đồng đó vốn đã có quy trình xử lý trường hợp các khoản thanh toán trở thành bất hợp pháp.
Mức độ vững chắc của bằng chứng: Trung bình. Cơ chế và số tiền ở cả hai lớp được lấy từ hợp đồng, hồ sơ SEC của hai công ty và các điều khoản chương trình thưởng công bố của Coinbase. Việc luật được áp dụng ra sao phụ thuộc vào cách diễn giải luật, tư cách pháp lý của các bên, các thỏa thuận thực tế và quy định hướng dẫn.
—————
Cách hiểu các nhãn: [Đã xác minh] = chúng tôi đã kiểm tra tài liệu gốc (hồ sơ SEC, hợp đồng, đạo luật, tài liệu của chính cơ quan quản lý, bản ghi cuộc gọi công bố kết quả kinh doanh của công ty); đây không phải cuộc kiểm toán độc lập các công ty. [Theo đưa tin] = từ truyền thông hoặc nguồn của bên thứ ba; chúng tôi không có được nguồn gốc. [Quan điểm] = điều công ty, quan chức hoặc nhà nghiên cứu đã phát biểu; đây là lập luận của họ. [Suy luận] = phân tích của chúng tôi; [Tính toán của tác giả] đánh dấu số liệu chúng tôi tính từ hồ sơ. Nội dung bao quát các sự kiện đến ngày 17 tháng 10 năm 2026; các trang web được kiểm tra ngày 18 tháng 10. Lớp khám phá gồm 152 mục liên quan trong kho lưu trữ của IKOL từ ngày 5 tháng 8 đến ngày 17 tháng 10 năm 2026 (114 mục sự kiện, 18 ý kiến, 20 dự báo); lớp nghiên cứu bổ sung 20 nguồn, trong đó có 15 tài liệu gốc. Nguồn được liệt kê ở cuối.
—————
【1 · Hai lớp: khoản thanh toán theo hợp đồng và chương trình thưởng】
▍Lớp 1: Circle và Coinbase, theo hợp đồng
[Đã xác minh] Circle phát hành USDC. Thu nhập từ tài sản dự trữ được báo cáo là “thu nhập từ dự trữ” của Circle: 667.7 triệu đô la trong quý 2 năm 2026, tăng từ 634.3 triệu đô la một năm trước đó.
[Đã xác minh] Ngày 18 tháng 8 năm 2023, Circle và Coinbase ký Thỏa thuận hợp tác. Thỏa thuận được công khai dưới dạng Phụ lục 10.1 trong báo cáo thường niên năm 2025 của Circle, với các số liệu mật được lược bỏ thành [*]. Xét về cơ chế, Mục 4 hoạt động như sau:
1. Cơ sở Thanh toán Hằng ngày. Tiền lãi, thu nhập cổ tức và lãi hoặc lỗ đã thực hiện từ dự trữ của mỗi ngày, trừ phí quản lý danh mục đầu tư được ghi nhận bằng chứng từ (chẳng hạn phí quản lý tài sản và lưu ký) do các bên thứ ba không liên kết thu, được phân bổ cho các ngày trong tháng liên quan.
2. Điều chỉnh hằng tháng và Khoản Giữ lại của Đơn vị phát hành. Tổng số hằng tháng được điều chỉnh theo §4.1, bao gồm các khoản liên quan đến chi phí và thiếu hụt vốn theo yêu cầu; đơn vị phát hành khấu trừ một “Khoản Giữ lại của Đơn vị phát hành”. Khoản giữ lại được tính hằng ngày bằng các mức biên lũy tiến dựa trên lượng USDC lưu hành. Mọi ngưỡng và mức tỷ lệ đều bị lược bỏ (§4.3).
3. Khoản phân bổ cho nền tảng. Mỗi bên nhận Cơ sở Thanh toán Hằng ngày nhân với tỷ trọng USDC được nắm giữ trên nền tảng của chính bên đó trong ngày, cộng dồn trong tháng. Nếu tổng khoản phân bổ của hai bên vượt quá cơ sở ròng đã điều chỉnh, các khoản này sẽ được giảm theo tỷ lệ thuận (§4.4).
4. Phần còn lại. Phần còn lại (“Cơ sở Thanh toán Còn lại”, sau các khoản thanh toán cho mọi bên tham gia hệ sinh thái thứ ba được phê duyệt) được phân chia, trong đó Coinbase có quyền nhận năm mươi phần trăm (§4.5(b)).
[Đã xác minh] Thỏa thuận nêu rằng các phép tính tuân theo Phụ lục 3; nếu có mâu thuẫn với nội dung văn bản thì Phụ lục 3 được ưu tiên (§4.2(d)). Phụ lục 3 không được công khai. Vì vậy, các bước trên mô tả cơ chế, nhưng không thể chuyển thành một công thức tính chính xác đến từng đô la. Mỗi bên tự báo cáo lượng USDC trên nền tảng của mình; cứ mỗi tháng 3 và tháng 9, Deloitte hoặc một công ty kế toán khác do hai bên cùng thống nhất sẽ cung cấp thư về các thủ tục đã thỏa thuận (§4.4(b)).
▍Lớp 2: Coinbase và người dùng, theo chương trình thưởng
[Đã xác minh] Trung tâm trợ giúp của Coinbase gọi USDC Rewards là “chương trình khách hàng thân thiết do Coinbase tài trợ”. Phần thưởng được tích lũy hằng ngày dựa trên số dư và mức thưởng, rồi được thanh toán hằng tuần. Điều kiện đủ và mức thưởng thay đổi tùy khu vực, loại tài khoản và điều khoản đang có hiệu lực; chương trình cũng “liên tục được thử nghiệm”. Coinbase có quyền thay đổi hoặc chấm dứt chương trình sau khi thông báo cho người dùng. (Một số người dùng có thể chọn nhận phần thưởng bằng bitcoin hoặc USDC; bài viết này chỉ đề cập đến hình thức USDC.)
[Suy luận] Hai lớp được thể hiện như sau:
「Thu nhập từ dự trữ → khoản thanh toán giữa các công ty được tính theo Thỏa thuận hợp tác → doanh thu của Coinbase」
「Doanh thu và nguồn vốn riêng của Coinbase → điều khoản thưởng riêng biệt → người dùng đủ điều kiện」
Chúng tôi không vẽ mũi tên thứ hai dưới dạng “chuyển tiếp”: tài liệu công khai không cho thấy có yêu cầu theo hợp đồng buộc Coinbase phải chuyển cho người dùng một tỷ lệ cố định. Đây là mô tả về cấu trúc kinh tế và hợp đồng, không phải kết luận rằng trách nhiệm pháp lý cũng có thể được tách biệt theo cùng ranh giới. Việc một công ty nói phần thưởng “do Coinbase tài trợ” tự nó không quyết định cách cơ quan quản lý sẽ phân loại chúng.
—————
【2 · Hồ sơ cho thấy điều gì và những giới hạn của chúng】
▍Circle
[Đã xác minh] Báo cáo 10-Q quý 2 năm 2026 của Circle (số tiền tính bằng triệu đô la; tỷ lệ phần trăm theo báo cáo):
· Thu nhập từ dự trữ: quý 2 năm 2026: 667.7; quý 2 năm 2025: 634.3; nửa đầu năm 2026: 1,320.2; nửa đầu năm 2025: 1,192.2
· Chi phí phân phối phát sinh theo các thỏa thuận với Coinbase: quý 2 năm 2026: 324.6; quý 2 năm 2025: 332.3; nửa đầu năm 2026: 655.3; nửa đầu năm 2025: 635.5
· USDC trên nền tảng của Circle, bình quân gia quyền theo ngày: quý 2 năm 2026: 19.5%; quý 2 năm 2025: 7.4%; nửa đầu năm 2026: 18.3%; nửa đầu năm 2025: 6.6%
· USDC lưu hành bình quân (tỷ đô la): quý 2 năm 2026: 76.5; quý 2 năm 2025: 61.0; nửa đầu năm 2026: 75.9; nửa đầu năm 2025: 57.6
· Tỷ suất sinh lời của dự trữ: quý 2 năm 2026: 3.5%; quý 2 năm 2025: 4.1%; nửa đầu năm 2026: 3.5%; nửa đầu năm 2025: 4.2%
[Đã xác minh] Báo cáo 10-Q giải thích hai giai đoạn theo hai chiều ngược nhau. Trong quý 2, chi phí phân phối liên quan đến Coinbase giảm 7.7 triệu đô la do “tỷ trọng của Coinbase trong tổng số dư USDC bình quân trên nền tảng giảm”. Trong nửa đầu năm, chi phí này tăng 19.8 triệu đô la “do thu nhập từ dự trữ tăng, được bù đắp một phần bởi” sự sụt giảm tỷ trọng tương tự. Trong cả năm 2025, các chi phí này là 1.4 tỷ đô la, so với 924.5 triệu đô la năm 2024 (báo cáo 10-K năm 2025).
Các hồ sơ cho biết những chi phí này đã phát sinh. Chúng tôi dùng từ đó thay vì “đã thanh toán”: thời điểm ghi nhận một khoản chi phí và thời điểm tiền được chuyển đi là hai việc khác nhau.
[Tính toán của tác giả] Chi phí phân phối liên quan đến Coinbase tính theo tỷ trọng trong thu nhập từ dự trữ: khoảng 48.6% trong quý 2 năm 2026, so với khoảng 52.4% một năm trước đó. Đây là tỷ lệ tính từ các số liệu được báo cáo, không phải mức phí theo hợp đồng; tử số và mẫu số cũng không được đo lường trên cùng một cơ sở. Chúng tôi không dùng tỷ lệ này để suy ra các mức tỷ lệ giữ lại đã bị lược bỏ.
▍Ngoài mức bình quân theo quý: cơ cấu tại thời điểm cuối kỳ cũng đã thay đổi
[Đã xác minh] Trong cuộc gọi công bố kết quả kinh doanh ngày 5 tháng 8, Circle tiết lộ rằng vào cuối quý, USDC trên nền tảng của Coinbase đạt 30%, trong khi nền tảng riêng của Circle nắm giữ 12.4 tỷ đô la, tương đương khoảng 17% lượng lưu hành. Ban lãnh đạo cho biết quá trình chuyển USDC của Hyperliquid tăng tốc vào cuối quý và ít ảnh hưởng đến quý 2; khoảng 90% USDC của Hyperliquid nằm trên nền tảng Coinbase và khoảng 10% trên nền tảng Circle; đồng thời từ chối tiết lộ các điều khoản chia sẻ doanh thu (bản ghi cuộc gọi, tr. 8, 14).
[Suy luận] “Tỷ trọng của Coinbase giảm” trong quý 2 nói đến mức bình quân theo quý. Đến cuối quý, một đợt chuyển dịch đã làm thay đổi cơ cấu giữa các nền tảng. Ở đây, “trên nền tảng” là một hạng mục kế toán theo hợp đồng; điều đó không có nghĩa người dùng đã chuyển tài sản vào tài khoản bán lẻ của Coinbase, và các thông tin công bố này cũng không cho thấy chương trình thưởng bán lẻ là nguyên nhân thúc đẩy đợt chuyển dịch. Một quý chưa đủ để kết luận thu nhập từ dự trữ đang dịch chuyển trở lại về phía đơn vị phát hành. Dữ liệu tiếp theo sẽ có trong các thông tin công bố quý 3.
▍Coinbase
[Đã xác minh] Báo cáo 10-Q quý 2 năm 2026 của Coinbase, số liệu trong bảng (số tiền tính bằng triệu đô la):
· Doanh thu từ stablecoin: quý 2 năm 2026: 292.1; quý 2 năm 2025: 308.9; nửa đầu năm 2026: 597.6; nửa đầu năm 2025: 583.0
· Phần thưởng USDC (trong mục bán hàng và tiếp thị): quý 2 năm 2026: 119.1; quý 2 năm 2025: 102.5; nửa đầu năm 2026: 232.5; nửa đầu năm 2025: 202.6
[Đã xác minh] Coinbase báo cáo tác động âm 55.9 triệu đô la trong quý 2 do lãi suất bình quân thấp hơn, được bù đắp một phần bởi số dư USDC cao hơn của khách hàng trong các sản phẩm đủ điều kiện. Mức giảm ròng doanh thu stablecoin được báo cáo so với cùng kỳ năm trước là khoảng 16.8 triệu đô la. Công ty cho biết phần thưởng tăng là do số dư USDC của khách hàng tăng, “được bù đắp một phần bởi mức thưởng giảm”.
[Tính toán của tác giả] Dựa trên số liệu trong bảng, phần thưởng USDC tính theo tỷ trọng trong doanh thu stablecoin: khoảng 40.8% trong quý 2 năm 2026, so với khoảng 33.2% một năm trước đó. Đây không phải tỷ lệ chuyển tiếp; tài liệu công khai không cho thấy có tỷ lệ cố định theo hợp đồng giữa hai khoản này. Lưu ý: phần thuyết minh trong cùng hồ sơ mô tả mức tăng phần thưởng khác với bảng (xem bên dưới).
▍Ba vấn đề đo lường chưa được giải quyết
1. Số liệu của hai công ty không khớp nhau. Chi phí phân phối liên quan đến Coinbase của Circle (324.6 triệu đô la) không bằng doanh thu stablecoin của Coinbase (292.1 triệu đô la). [Đã xác minh] Báo cáo 10-Q của Coinbase cho biết từ quý 1 năm 2026, doanh thu từ số dư stablecoin do công ty nắm giữ được chuyển sang mục “Lãi và thu nhập khác của công ty”, đồng thời các kỳ trước được trình bày lại. Đây là một manh mối giải thích, nhưng chưa phải đối chiếu đầy đủ. Chúng tôi không xem phần chênh lệch là lợi nhuận mà một trong hai công ty giữ lại.
2. Hồ sơ của Coinbase có mâu thuẫn nội bộ. Bảng chi phí cho thấy phần thưởng USDC tăng 16.6 triệu đô la trong quý 2 và 30.0 triệu đô la trong nửa đầu năm; phần thuyết minh lại nêu các mức 45.4 triệu đô la và 103.7 triệu đô la. Chúng tôi sử dụng số liệu trong bảng. Chừng nào công ty chưa đính chính hoặc đối chiếu, chênh lệch này vẫn chưa được giải quyết.
3. Không có một mức thưởng duy nhất. Chúng tôi không nêu mức thường niên mà “Coinbase trả cho người dùng”.
—————
【3 · Luật quy định gì và cơ quan quản lý đề xuất điều gì】
▍Đạo luật GENIUS: quy định dành cho đơn vị phát hành
[Đã xác minh] Mục 4(a)(11) của Đạo luật GENIUS (Luật Công 119-27, ký ngày 18 tháng 7 năm 2025): “Không đơn vị phát hành stablecoin thanh toán được cấp phép nào hoặc đơn vị phát hành stablecoin thanh toán nước ngoài nào được trả cho người nắm giữ bất kỳ stablecoin thanh toán nào dưới bất kỳ hình thức lãi hoặc lợi suất nào (bằng tiền mặt, token hoặc hình thức đối giá khác) chỉ vì việc nắm giữ, sử dụng hoặc duy trì stablecoin thanh toán đó.”
Điều khoản này có hai giới hạn: nghĩa vụ áp dụng cho đơn vị phát hành, và chỉ bao quát các khoản thanh toán được thực hiện chỉ vì việc nắm giữ, sử dụng hoặc duy trì. Mục này không nêu tên các sàn giao dịch. Tuy nhiên, điều đó không có nghĩa mọi phần thưởng từ bên thứ ba đều được miễn trừ.
[Đã xác minh] Mục 20 quy định ngày có hiệu lực là ngày đến sớm hơn trong hai ngày: 18 tháng sau khi ban hành (ngày 18 tháng 1 năm 2027) hoặc 120 ngày sau khi các cơ quan quản lý chính của stablecoin thanh toán liên bang ban hành bất kỳ quy định cuối cùng nào để triển khai Đạo luật.
[Suy luận] Tính lùi 120 ngày từ ngày 18 tháng 1 năm 2027 sẽ ra ngày 20 tháng 9 năm 2026. Ngày 18 tháng 10, chúng tôi tìm kiếm tài liệu công khai của OCC, Cục Dự trữ Liên bang, FDIC và NCUA. Thông báo ngày 29 tháng 9 của Cục Dự trữ Liên bang trên Công báo Liên bang là một đề xuất quy định. Danh sách văn bản cuối cùng ban hành năm 2026 của OCC không có quy định cuối cùng toàn diện về GENIUS. Các tài liệu liên quan của FDIC và NCUA vẫn là đề xuất. Ngay cả nếu tính quy định cuối cùng tạm thời ngày 30 tháng 9 của Bộ Tài chính về chứng nhận cấp tiểu bang, thì ngày 120 ngày sau 30 tháng 9 cũng sẽ rơi vào sau ngày 18 tháng 1 năm 2027. Chúng tôi không tìm thấy quy định cuối cùng nào được ban hành trước ngày 20 tháng 9 có thể làm phát sinh ngày hiệu lực sớm hơn, nên xem ngày 18 tháng 1 năm 2027 là ngày có hiệu lực chung. Đây là nhận định làm việc dựa trên quá trình tìm kiếm của chúng tôi, không phải cuộc rà soát toàn diện mọi quy định; thời gian chuyển tiếp, ngày hiệu lực của quy định và hạn tuân thủ có thể khác nhau tùy điều khoản.
[Quan điểm] Trong cuộc gọi ngày 5 tháng 8, CEO Circle Jeremy Allaire nói Đạo luật GENIUS “vừa trải qua quy trình xây dựng quy định đề xuất, và chúng tôi biết luật sẽ có hiệu lực vào tháng 1 năm 2027”.
▍Đề xuất của OCC: giả định có thể bác bỏ
[Đã xác minh] Ngày 25 tháng 2 năm 2026, OCC đề xuất các quy định triển khai Đạo luật GENIUS (được đăng trên Công báo Liên bang ngày 2 tháng 3; thời gian nhận ý kiến kết thúc ngày 1 tháng 5). Điều khoản dự thảo §15.10(c)(4) nhắc lại lệnh cấm trả lãi và bổ sung một nội dung không có trong luật: giả định có thể bác bỏ (văn bản quy định ở các tr. 315–316 bản in; phần thảo luận mở đầu ở tr. 38–40). Tóm tắt dưới đây không phải bản trình bày đầy đủ:
· OCC sẽ giả định đơn vị phát hành vi phạm lệnh cấm nếu đơn vị phát hành có thỏa thuận trả lãi hoặc lợi suất cho công ty liên kết hay bên thứ ba có liên quan, và bên đó có thỏa thuận trả lãi hoặc lợi suất cho người nắm giữ stablecoin của đơn vị phát hành chỉ vì việc nắm giữ, sử dụng hoặc duy trì stablecoin đó;
· “Bên thứ ba có liên quan” bao gồm người trả lãi hoặc lợi suất cho người nắm giữ stablecoin như một dịch vụ, và người mà thay mặt họ hoặc dưới thương hiệu của họ, đơn vị phát hành phát hành stablecoin (kèm các điều kiện tương ứng đối với thỏa thuận gắn nhãn riêng);
· Đơn vị phát hành có thể bác bỏ giả định bằng văn bản đệ trình, và OCC sẽ đánh giá các văn bản đó;
· Các thỏa thuận nằm ngoài phạm vi giả định vẫn có thể được xem xét theo từng trường hợp.
Giả định không đồng nghĩa với kết luận đã có vi phạm. Muốn áp dụng giả định này cho một thỏa thuận cụ thể, ít nhất phải trả lời bốn câu hỏi: đơn vị phát hành có thuộc thẩm quyền của OCC không; Coinbase có phải là công ty liên kết hay bên thứ ba có liên quan không; các khoản thanh toán theo hợp đồng có phải là “lãi hoặc lợi suất” không; và phần thưởng có được trả chỉ vì việc nắm giữ, sử dụng hoặc duy trì hay không. Chúng tôi không trả lời câu hỏi nào trong số này.
[Đã xác minh] Một thông cáo báo chí của OCC ghi nhận lời của Kiểm soát viên Jonathan Gould ngày 19 tháng 8: “Chúng tôi sẽ ban hành quy định cuối cùng trước tháng 11.” Đó là kế hoạch được tuyên bố, không phải thời hạn pháp lý.
[Theo đưa tin] Theo nhà báo Eleanor Terrett, ngày 15 tháng 10 Gould nói quy định cuối cùng sẽ được ban hành trong thời gian rất gần, trước cuối tháng 10. Chúng tôi không có được bản ghi lời phát biểu. Tính đến ngày 18 tháng 10 năm 2026, quá trình tìm kiếm của chúng tôi không tìm thấy quy định cuối cùng nào của OCC; văn bản cuối cùng có thể khác với đề xuất.
▍Một tranh luận riêng: liệu chính Coinbase có phải là “người nắm giữ” không?
[Quan điểm] Tháng 12 năm 2025, Lee Reiners, nghiên cứu viên giảng dạy tại Đại học Duke, lập luận rằng vấn đề bắt đầu từ Lớp 1. Thỏa thuận người dùng của Coinbase nêu rằng tài sản lưu ký được “Coinbase nắm giữ vì lợi ích của bạn”, và ông cho rằng theo luật, Coinbase có thể tự được xem là “người nắm giữ” USDC lưu ký. Nếu vậy, các khoản Circle trả cho Coinbase sẽ trực tiếp thuộc phạm vi lệnh cấm, bất kể Coinbase có chuyển tiếp khoản nào cho người dùng hay không. Ông kết luận Circle “có khả năng vi phạm Mục 4(a)(11)”.
[Quan điểm] Coinbase cho biết USDC Rewards là chương trình khách hàng thân thiết do công ty tài trợ. Phát biểu đó liên quan đến Lớp 2; nó không trả lời lập luận của Reiners về người nắm giữ, vốn liên quan đến Lớp 1.
[Quan điểm] Một bài phân tích của Cơ quan Nghiên cứu Quốc hội (IN12553, phiên bản ngày 20 tháng 8 năm 2026, được đọc qua kho lưu trữ của bên thứ ba) cho biết “không có hạn chế nào đối với việc các sàn giao dịch trả lãi cho khách hàng” và lưu ý rằng “người nắm giữ” không được định nghĩa. Đây là cách diễn giải của một cơ quan nghiên cứu, không phải cơ chế bảo đảm an toàn có tính ràng buộc.
Chúng tôi không đưa ra kết luận về cách nên diễn giải từ “người nắm giữ”.
—————
【4 · Điều khoản “nếu xảy ra” đã có sẵn trong hợp đồng】
[Đã xác minh] Thời hạn ban đầu là ba năm kể từ ngày 18 tháng 8 năm 2023 (§3.1). Hợp đồng định nghĩa “Ngày Xác định” là 90 ngày trước khi thời hạn hiện tại kết thúc; các bên sẽ thảo luận thiện chí về những sửa đổi trong ba tháng trước ngày đó. Nếu không đạt được thỏa thuận và cả hai đều đáp ứng “Tiêu chí Ngưỡng” được xác định trong hợp đồng, thỏa thuận sẽ tự động gia hạn thêm ba năm (§3.2(a)).
[Đã xác minh] Trong cuộc gọi ngày 5 tháng 8 năm 2026, Allaire nói thỏa thuận với Coinbase “đã được gia hạn theo các điều khoản hiện hành” (bản ghi cuộc gọi, tr. 3).
[Suy luận] Theo cơ chế gia hạn ba năm, thời hạn mới kéo dài đến tháng 8 năm 2029. [Theo đưa tin] Một số hãng tin cho biết thỏa thuận được gia hạn “đến năm 2029”, nhưng năm đó không xuất hiện trong phát biểu tại cuộc gọi. Việc gia hạn không có nghĩa cơ quan quản lý đã phê duyệt thỏa thuận hoặc rủi ro pháp lý trong tương lai đã được giải quyết.
[Đã xác minh] Mục 3.3 quy định về những thay đổi trong luật:
1. Nếu đơn vị phát hành xác định một cách thiện chí rằng, do thay đổi luật hoặc có lệnh sau khi thỏa thuận có hiệu lực, việc tiếp tục thanh toán theo Mục 4 sẽ khiến đơn vị vi phạm pháp luật, thì đơn vị phải gửi thông báo bằng văn bản nêu rõ lý do. Nếu có lệnh của tòa án cấm các khoản thanh toán, hoặc đơn vị phát hành ngừng thanh toán theo Mục 4 mà không thực hiện theo Mục 3.2 và không tiếp tục thanh toán trong vòng 30 ngày kể từ khi bên bán lại có yêu cầu bằng văn bản, một trong hai bên có thể gửi thông báo bằng văn bản để viện dẫn Mục 3.3;
2. Các bên phải thực hiện những bước hợp lý về mặt thương mại, một cách thiện chí, để sửa đổi thỏa thuận hoặc tái cơ cấu hoạt động nhằm giúp đơn vị phát hành tuân thủ;
3. Nếu trong Thời hạn Tái cơ cấu kéo dài ba tháng kể từ khi gửi thông báo theo Mục 3.3, các bên không thể thực hiện việc đó, có lệnh cấm các khoản thanh toán hoặc đơn vị phát hành chưa tiếp tục thanh toán, thì theo yêu cầu bằng văn bản của Coinbase, đơn vị phát hành sẽ chuyển nhượng cho Coinbase các nhãn hiệu được cấp phép liên quan đến stablecoin bị ảnh hưởng; các khoản thanh toán theo Mục 4 cho stablecoin đó sẽ chấm dứt; và thỏa thuận cấp phép mới đính kèm dưới dạng Phụ lục 2 (có thể được các bên sửa đổi bằng văn bản) sẽ có hiệu lực đối với các nhãn hiệu đó, cho phép Circle tiếp tục sử dụng chúng;
4. Nếu sau đó đáp ứng một số điều kiện nhất định, các nhãn hiệu sẽ được chuyển lại cho đơn vị phát hành và các điều khoản thanh toán có hiệu lực trở lại (§3.3(d)).
Không điều gì trong số này tự động xảy ra khi luật có hiệu lực. Thứ được chuyển nhượng là các nhãn hiệu cụ thể, không phải dự trữ, tài sản khách hàng hay hoạt động kinh doanh USDC. Các quyền chi tiết còn liên quan đến một thỏa thuận cấp phép sở hữu trí tuệ riêng mà chúng tôi chưa xem xét toàn bộ. Các yếu tố rủi ro năm 2025 của Circle công bố thỏa thuận này và cho biết việc bị buộc chuyển nhượng hoặc mất các nhãn hiệu “có thể gây ảnh hưởng bất lợi trọng yếu”.
[Suy luận] Năm 2023, các bên đã soạn quy trình thông báo, tái cơ cấu và xử lý nhãn hiệu cho trường hợp các khoản thanh toán trở thành bất hợp pháp. Đạo luật GENIUS và các quy định triển khai đạo luật này là dạng “thay đổi trong luật” có thể khiến điều khoản đó được áp dụng. Việc điều đó có xảy ra hay không phụ thuộc vào các quy định cuối cùng và quyết định của chính các bên; từ hồ sơ công khai, chúng tôi không thể xác định liệu điều khoản có được kích hoạt hay không.
—————
【5 · Vì sao ngân hàng quan tâm và nghiên cứu cho thấy điều gì】
Ở phía bên kia của cuộc tranh luận về lợi suất stablecoin là mối lo ngại của các ngân hàng về việc tiền gửi rời khỏi hệ thống. [Đã xác minh] Hai nghiên cứu chúng tôi kiểm tra đưa ra các kết luận có điều kiện:
· Bài ghi chú FEDS của Hội đồng Thống đốc Cục Dự trữ Liên bang do Jessie Jiaxu Wang viết (ngày 17 tháng 12 năm 2025) là phân tích kịch bản. Bài viết cho biết stablecoin “có thể làm giảm, quay vòng hoặc tái cơ cấu tiền gửi ngân hàng thay vì đơn giản là rút tiền khỏi hệ thống”, tùy thuộc vào nơi nắm giữ dự trữ. Kịch bản có tác động lớn nhất, trong đó đơn vị phát hành có tài khoản thanh toán tổng thể tại Cục Dự trữ Liên bang và được trả lãi trên dự trữ, là trường hợp mô hình hóa, không phải điều đã xảy ra hay nhất thiết sẽ xảy ra.
· Tài liệu Nghiên cứu của BIS số 1382 do Rashad Ahmed và Iñaki Aldasoro viết (tháng 10 năm 2026) sử dụng dữ liệu hàng tuần của Hoa Kỳ từ năm 2019 đến năm 2025 và tìm thấy bằng chứng phù hợp với việc tiền gửi ngân hàng và stablecoin thay thế một phần cho nhau khi lãi suất tiền gửi thay đổi. Nghiên cứu ước tính mối quan hệ thống kê và xử lý vấn đề nội sinh; nghiên cứu không theo dõi các luồng tiền riêng lẻ từ ngân hàng sang stablecoin.
[Suy luận] Hai nghiên cứu không mâu thuẫn: nghiên cứu thứ nhất cho rằng tác động phụ thuộc vào cấu trúc, nghiên cứu thứ hai tìm thấy sự thay thế một phần. Không nghiên cứu nào chúng tôi xem xét định lượng dòng tiền gửi ròng bị rút ra do chương trình thưởng của Coinbase.
—————
【6 · Các lập luận phản biện và những điều chúng tôi chưa biết】
Thứ nhất: các lớp có thể liên kết chặt chẽ hơn cách chúng tôi mô tả. Nếu có những thỏa thuận chưa được tiết lộ kết nối các khoản thanh toán theo hợp đồng với chương trình thưởng, cách mô tả “hai lớp” sẽ đánh giá thấp mối liên hệ đó. Chúng tôi chỉ có thể nói rằng tài liệu công khai không cho thấy mối liên hệ này.
Thứ hai: rủi ro từ giả định được đề xuất có thể không trở thành hiện thực. Nếu OCC bỏ giả định này khỏi quy định cuối cùng, hoặc nếu pháp nhân phát hành USDC của Circle nằm ngoài thẩm quyền của OCC, rủi ro từ giả định được đề xuất đó có thể không phát sinh. Tuy nhiên, điều đó không loại bỏ đạo luật, cách diễn giải của các cơ quan quản lý khác hay vấn đề về người nắm giữ.
Những điều chúng tôi chưa biết: các ngưỡng và tỷ lệ giữ lại đã bị lược bỏ; phương pháp trong Phụ lục 3; đối chiếu đầy đủ số liệu của hai công ty; lý do hồ sơ của Coinbase có mâu thuẫn nội bộ; nội dung quy định cuối cùng của OCC; và liệu các bên có viện dẫn §3.3 hay không.
—————
【7 · Các dự đoán có thể kiểm chứng】
Dự đoán 1: Quy định cuối cùng của OCC sẽ giữ lại cơ chế nhắm đến lợi suất gián tiếp. Hạn chót ngày 31 tháng 1 năm 2027: nếu OCC đã công bố quy định cuối cùng triển khai lệnh cấm trả lãi, văn bản đó vẫn sẽ nêu rõ rằng quy định áp dụng cho các đơn vị phát hành trả lãi hoặc lợi suất cho người nắm giữ một cách gián tiếp thông qua công ty liên kết hoặc một số bên thứ ba. Kiểm tra: đầu tháng 2 năm 2027.
Dự đoán 2: Đến ngày 30 tháng 9 năm 2027, ít nhất một lớp sẽ có thay đổi được công chúng nhận thấy. Hoặc (A) Circle hoặc Coinbase công khai tuyên bố rằng để đáp ứng lệnh cấm trả lãi trong Đạo luật GENIUS hoặc các quy định triển khai đạo luật, công ty đã thay đổi đáng kể cơ chế thanh toán USDC hoặc viện dẫn §3.3; hoặc (B) các điều khoản USDC Rewards dành cho khách hàng bán lẻ tại Hoa Kỳ của Coinbase có hiệu lực, theo đó người dùng không còn được nhận thưởng chỉ vì giữ số dư mà phải có hoạt động giao dịch hoặc thanh toán có thể xác định. Kết quả B là một sự kiện quan sát được; điều đó không có nghĩa thiết kế dựa trên hoạt động là hợp pháp. Nếu đến hạn chót, chúng tôi không tìm thấy sự kiện nào đáp ứng định nghĩa A hoặc B qua các kênh đã thống nhất, điều đó chỉ cho thấy không tìm thấy sự kiện như vậy. Điều này không chứng minh rằng không có thay đổi riêng tư, cũng không loại trừ các thay đổi công khai khác không đáp ứng tiêu chí A hoặc B. Kiểm tra: tháng 10 năm 2027.
Quy tắc chấm điểm cho cả hai dự đoán (điều gì được tính là đúng, sai hoặc không thể kiểm chứng) đã được cố định vào ngày 18 tháng 10 năm 2026, trước khi công bố.
—————
Nguồn (tài liệu gốc)
1. Thỏa thuận hợp tác Circle–Coinbase (ngày 18 tháng 8 năm 2023), Phụ lục 10.1 trong báo cáo 10-K năm 2025 của Circle — https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
2. Báo cáo 10-K năm 2025 của Circle — https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/crcl-20251231.htm
3. Báo cáo 10-Q quý 2 năm 2026 của Circle — https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
4. Bản ghi cuộc gọi công bố kết quả kinh doanh quý 2 năm 2026 của Circle (ngày 5 tháng 8 năm 2026) — https://s206.q4cdn.com/265218871/files/doc_earnings/2026/q2/transcript/Q226-Earnings-Transcript.pdf
5. Báo cáo 10-Q quý 2 năm 2026 của Coinbase — https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
6. Câu hỏi thường gặp về Coinbase USDC Rewards (truy cập ngày 18 tháng 10 năm 2026) — https://help.coinbase.com/en/coinbase/coinbase-staking/rewards/usd-coin-rewards-faq
7. Đạo luật GENIUS, Luật Công 119-27 — https://www.govinfo.gov/content/pkg/PLAW-119publ27/html/PLAW-119publ27.htm
8. Đề xuất quy định của OCC (ngày 25 tháng 2 năm 2026) — https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-9a.pdf
9. Thông cáo báo chí 2026-69 của OCC (ngày 19 tháng 8 năm 2026) — https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-69.html
10. Bài ghi chú FEDS của Cục Dự trữ Liên bang (ngày 17 tháng 12 năm 2025) — https://www.federalreserve.gov/econres/notes/feds-notes/banks-in-the-age-of-stablecoins-implications-for-deposits-credit-and-financial-intermediation-20251217.html
11. Tài liệu Nghiên cứu số 1382 của BIS — https://www.bis.org/publications/working-paper-1382-are-stablecoins-and-bank-deposits-substitutes
Các bài bình luận và báo cáo được trích dẫn: Lee Reiners, CLS Blue Sky Blog (ngày 11 tháng 12 năm 2025); bài phân tích CRS IN12553 (phiên bản ngày 20 tháng 8 năm 2026); crypto.news và Blockhead (ngày 6–7 tháng 8 năm 2026); bài đưa tin của Eleanor Terrett về phát biểu ngày 15 tháng 10 của Kiểm soát viên Gould.
Không phải lời khuyên đầu tư hay pháp lý. Chúng tôi không đánh giá liệu bất kỳ bên nào có vi phạm pháp luật hay không.
IKOL · Nghiên cứu có hỗ trợ AI, được con người biên tập. Chúng tôi ghi rõ điều gì đã được xác minh, được đưa tin và được suy luận — đồng thời công bố các đính chính.