

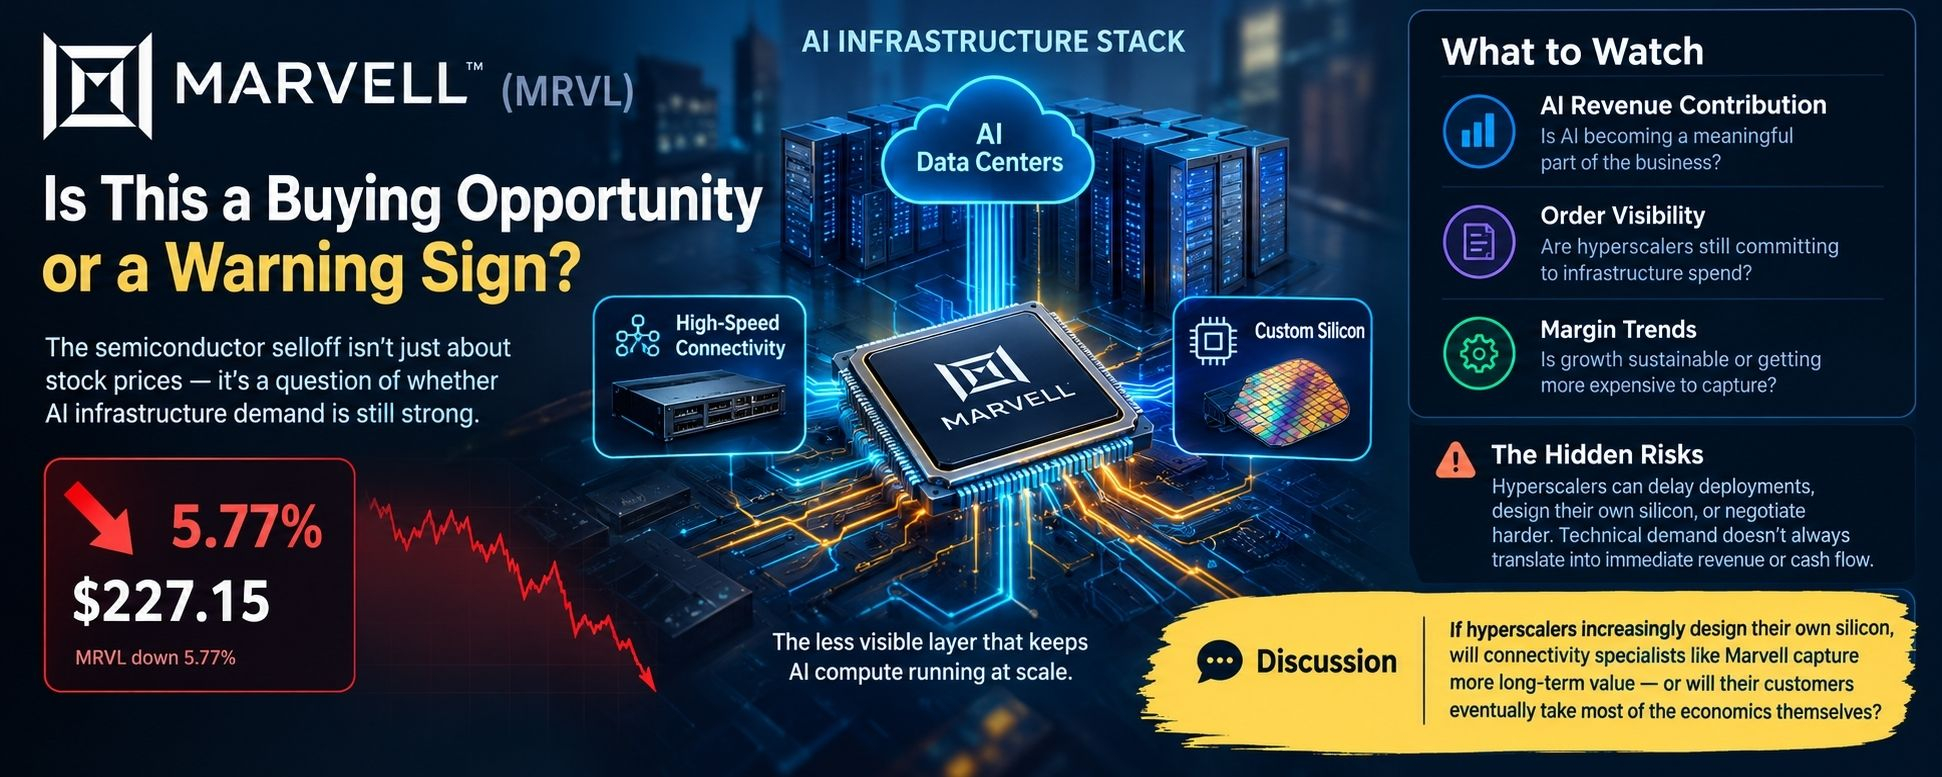


$MRVL.US Đợt bán tháo cổ phiếu Marvell đặt ra câu hỏi lớn hơn: Nhu cầu về hạ tầng AI có thực sự suy yếu?
Thị trường bán dẫn đang định giá rủi ro trên toàn chuỗi cung ứng AI. Tôi cho rằng nhà đầu tư cần xác định chính xác hơn những gì họ đang bán.
Marvell Technology ($MRVL) hoạt động trong một mắt xích quan trọng của hạ tầng AI: kết nối tốc độ cao, mạng trung tâm dữ liệu và chip tùy chỉnh. Những thành phần này ít dễ thấy hơn GPU, nhưng chúng góp phần quyết định liệu các tài nguyên điện toán đắt đỏ có thể vận hành hiệu quả ở quy mô lớn hay không.
Lập luận cốt lõi của tôi: cổ phiếu ngành bán dẫn giảm giá không tự động trở thành cơ hội mua, ngay cả khi công nghệ nền tảng vẫn có tầm quan trọng chiến lược.
Vì sao Marvell đáng được xem xét kỹ hơn?
Cơ sở hạ tầng AI là một khoản đầu tư ở cấp độ hệ thống. Bộ tăng tốc cần trao đổi dữ liệu, máy chủ cần kết nối băng thông cao, còn các nhà cung cấp dịch vụ đám mây quy mô siêu lớn cần những kiến trúc cân bằng giữa hiệu năng, mức tiêu thụ điện và chi phí triển khai. Các nút thắt trong mạng lưới có thể làm suy giảm giá trị của việc bổ sung năng lực tính toán. Điều đó tạo ra cơ hội đáng kể cho các công ty cung cấp lớp kết nối.
Tuy nhiên, luận điểm này cũng có một khía cạnh kém dễ chịu hơn.
Cơ hội của Marvell một phần phụ thuộc vào việc khách hàng có tiếp tục đầu tư vào cơ sở hạ tầng hay không. Một nhà cung cấp dịch vụ đám mây quy mô siêu lớn có thể tin vào tiềm năng dài hạn của AI nhưng vẫn trì hoãn triển khai, thiết kế lại kiến trúc hoặc đàm phán quyết liệt với các nhà cung cấp. Nhu cầu về công nghệ không tự động chuyển thành doanh thu tức thì, biên lợi nhuận ổn định hay dòng tiền có thể dự đoán.
Sự khác biệt đó quan trọng hơn đánh giá lạc quan của một nhà phân tích.
Marvell báo cáo doanh thu kỷ lục 8,195 tỷ USD trong năm tài chính 2026, trong đó ban lãnh đạo cho biết tăng trưởng đến từ nhu cầu AI mạnh mẽ. Kết quả kinh doanh và dự báo tiếp theo của công ty vẫn là những phép thử quan trọng để xác định liệu đà tăng trưởng đó có thể tiếp diễn hay không. "Kết quả chính thức" (https://investor.marvell.com/news-events/press-releases/detail/1011/marvell-technology-inc-reports-fourth-quarter-and-fiscal-year-2026-financial-results)
Tôi sẽ theo dõi sát ba dấu hiệu: tăng trưởng doanh thu từ trung tâm dữ liệu, mức độ rõ ràng của ban lãnh đạo về đơn đặt hàng từ khách hàng và diễn biến biên lợi nhuận gộp. Doanh thu tăng mạnh nhưng biên lợi nhuận suy yếu có thể cho thấy việc đạt được tăng trưởng ngày càng tốn kém. Ngược lại, tăng trưởng duy trì cùng khả năng sinh lời lành mạnh sẽ củng cố lập luận rằng nhu cầu đang chuyển hóa thành giá trị kinh doanh bền vững.
Điểm mấu chốt là phân biệt giữa giá cổ phiếu thấp hơn và luận điểm đầu tư tốt hơn. Hai điều đó không giống nhau.
Tôi sẽ không gọi MRVL là món hời chỉ vì cổ phiếu này giảm cùng NVIDIA và các nhà sản xuất chip khác. Tôi muốn thấy bằng chứng cho thấy nhu cầu của khách hàng, năng lực triển khai và hiệu quả kinh tế của việc cung cấp cơ sở hạ tầng AI vẫn vững chắc.
Nếu chi tiêu cho cơ sở hạ tầng AI tiếp tục tăng nhưng các nhà cung cấp dịch vụ đám mây quy mô siêu lớn ngày càng tự thiết kế chip và tối ưu từng đồng chi phí đầu tư, liệu những công ty chuyên về kết nối như Marvell có nắm bắt được nhiều giá trị dài hạn hơn, hay cuối cùng khách hàng của họ sẽ tự chiếm phần lớn giá trị kinh tế?