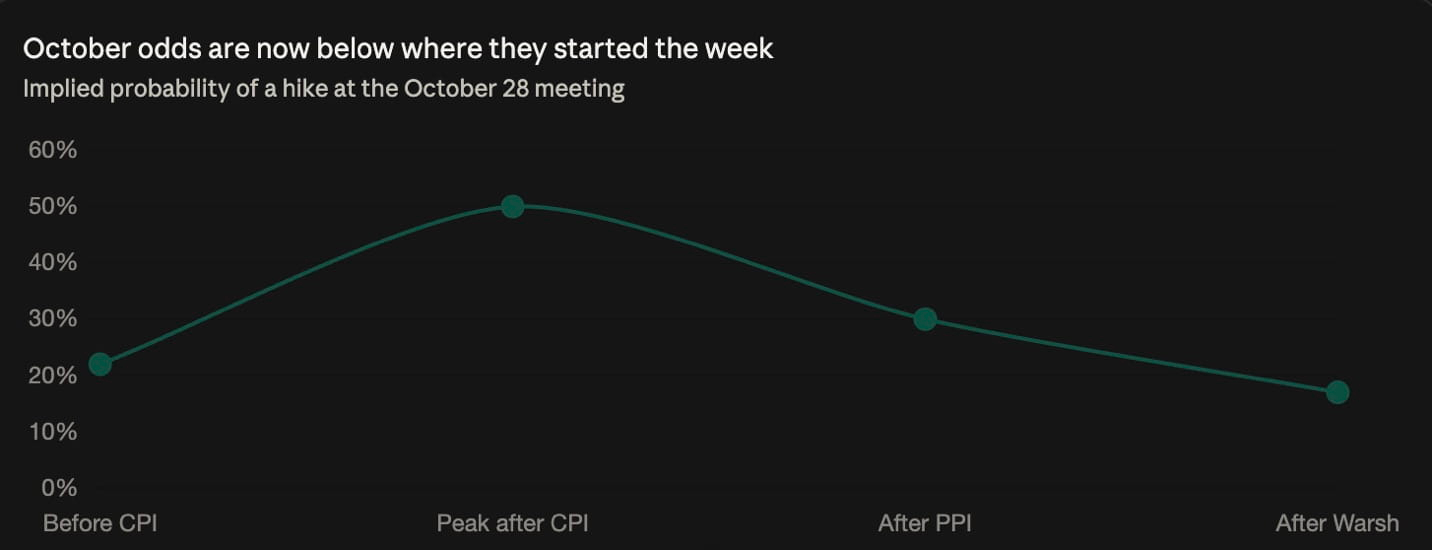
Warsh không đưa ra tín hiệu về kết quả tháng 10 tại các cuộc họp IMF/Ngân hàng Thế giới ở Bangkok, khiến xác suất tăng lãi suất trong tháng 10 giảm từ 30% xuống 17% — nhưng tháng 12 vẫn ở mức 90%, nghĩa là đợt tăng lãi suất đã lùi lại một cuộc họp chứ chưa bị loại bỏ. Hai số liệu nóng (CPI 3,7%, PPI lõi 0,7% so với dự báo 0,3%) không tạo ra bất kỳ chỉ dẫn nào theo hướng thắt chặt. Bitcoin giữ trên $82,000 sau khi bảo vệ mốc $80,000 lần thứ ba trong tuần này, nhưng biên an toàn chưa thực hiện của những người nắm giữ ngắn hạn đã co lại từ 16% xuống 10%, khi những người mua mới nhất tham gia ở mức $82,000-$86,000 — cao hơn 8,8% so với ngưỡng chịu lỗ. Cổ phiếu tiền mã hóa giảm trong khi Bitcoin tăng. Cổ phiếu ngành quang học tăng, còn các mã ngành bộ nhớ giảm, cho thấy dòng vốn đang luân chuyển trong lĩnh vực AI thay vì rút lui hoàn toàn. Tesla ra mắt Roadster mới với động cơ đẩy của SpaceX; dự kiến sản xuất năm 2028.
Bitcoin phục hồi lên 82.000 USD trong hai giờ khi Seoul bật tăng — dù TSMC vẫn giảm bất chấp tin tốt
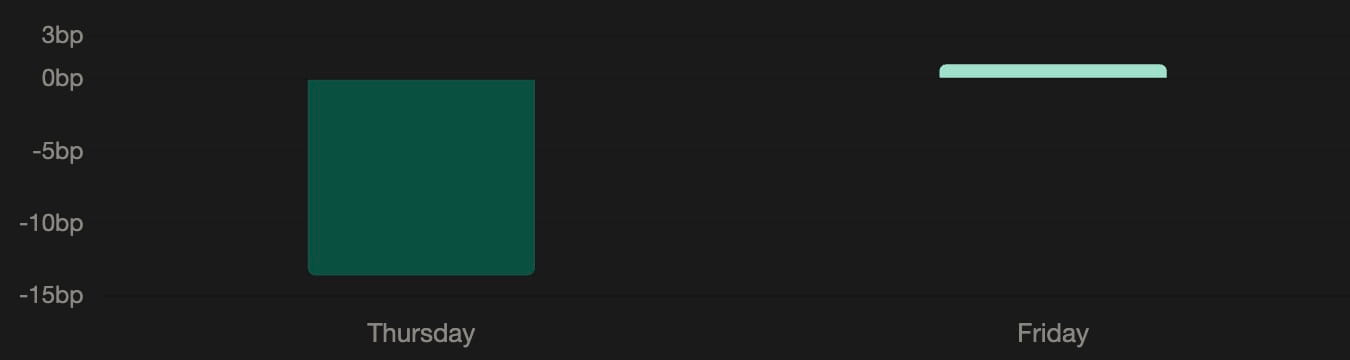
Bitcoin giảm xuống 79.800 USD hôm thứ Năm, trước khi lực mua đẩy giá lên 82.500 USD trong vòng hai giờ — lần thứ ba trong năm phiên giá được đỡ quanh vùng 80.000 USD. Một mức giá bị phá vỡ rồi lấy lại trong vài giờ kể một câu chuyện khác với mức giá trụ vững: lực mua là có thật, nhưng đang xuất hiện ở mức thấp hơn so với một tuần trước. KOSPI tăng 3% sau bảy phiên giảm liên tiếp, với tổng mức giảm khoảng 21% — nhịp phục hồi bù lại khoảng một phần bảy thiệt hại. MSCI Asia Pacific tăng 1,3%, Samsung và SK Hynix mỗi mã tăng hơn 2%. TSMC giảm bất chấp doanh thu quý 3 kỷ lục đạt 1,49 nghìn tỷ Đài tệ và dự báo của các nhà phân tích về tăng trưởng lợi nhuận khoảng 65% — khi tin tức nền tảng tốt nhất trong ngành vẫn không thể đẩy giá cổ phiếu lên, vấn đề nằm ở khả năng tiếp cận vốn tín dụng để mở rộng sản xuất, chứ không phải lợi nhuận. Trái phiếu xóa lại 1 điểm cơ bản trong mức tăng 13,6 điểm cơ bản hôm thứ Năm, lợi suất trái phiếu kỳ hạn 10 năm ở mức 5,07% — cổ phiếu đang định giá một nhịp phục hồi trong khi thị trường trái phiếu vẫn giữ 93% vị thế lo ngại về tăng trưởng là một bất đồng đáng theo dõi. Mốc 84.000 USD là mức xác nhận lực mua thực sự; nhịp phục hồi sau CPI hôm thứ Tư đã hụt hơi tại đó.
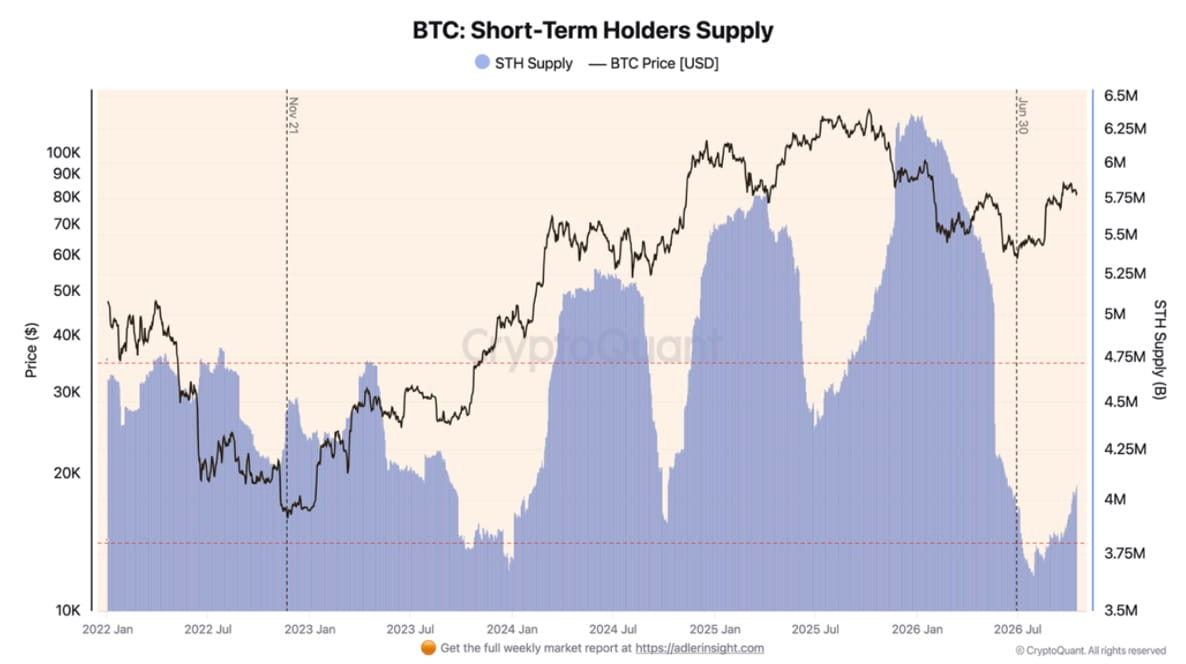
Nguồn cung do những người nắm giữ ngắn hạn sở hữu đã đạt 4,08 triệu BTC — mức cao nhất trong bốn tháng, tăng 422.000 BTC so với đáy ngày 29 tháng 7. Người mua mới đang tham gia ở mức giá 82.000–86.000 USD, quanh mức giá hiện tại, nghĩa là một phần đáng kể trong nhóm mới nhất đã hòa vốn hoặc đang lỗ. Khoản đệm lợi nhuận chưa thực hiện của nhóm này đã thu hẹp từ 16% xuống 10% do hai yếu tố cùng lúc: giá giảm, và giá vốn trung bình tăng khi các giao dịch mua ở mức cao hơn mức trung bình cũ kéo điểm hòa vốn về gần giá hiện tại. Tốc độ mua hàng tuần đã giảm hơn một nửa: khoảng 106.000 BTC vào tuần trước nữa, khoảng 48.000 BTC tuần trước. Giá vốn của nhóm là 74.900 USD, thấp hơn giá hiện tại 8,8% — đây là khoảng cách đến mức mà toàn bộ nhóm nắm giữ ngắn hạn sẽ chuyển sang lỗ chưa thực hiện, ngưỡng trong lịch sử thường kích hoạt hoạt động bán từ những người mua gần đây. Bitcoin đã kiểm định mốc 79.800 USD gần nhất là vào thứ Năm. Đối chiếu với những người nắm giữ dài hạn, có giá vốn 48.600 USD (khoản đệm 72%, cần giảm 40% mới khiến họ lỗ trung bình) — mức giảm khiến nhóm này bất an lại chẳng ảnh hưởng gì đến nhóm kia.
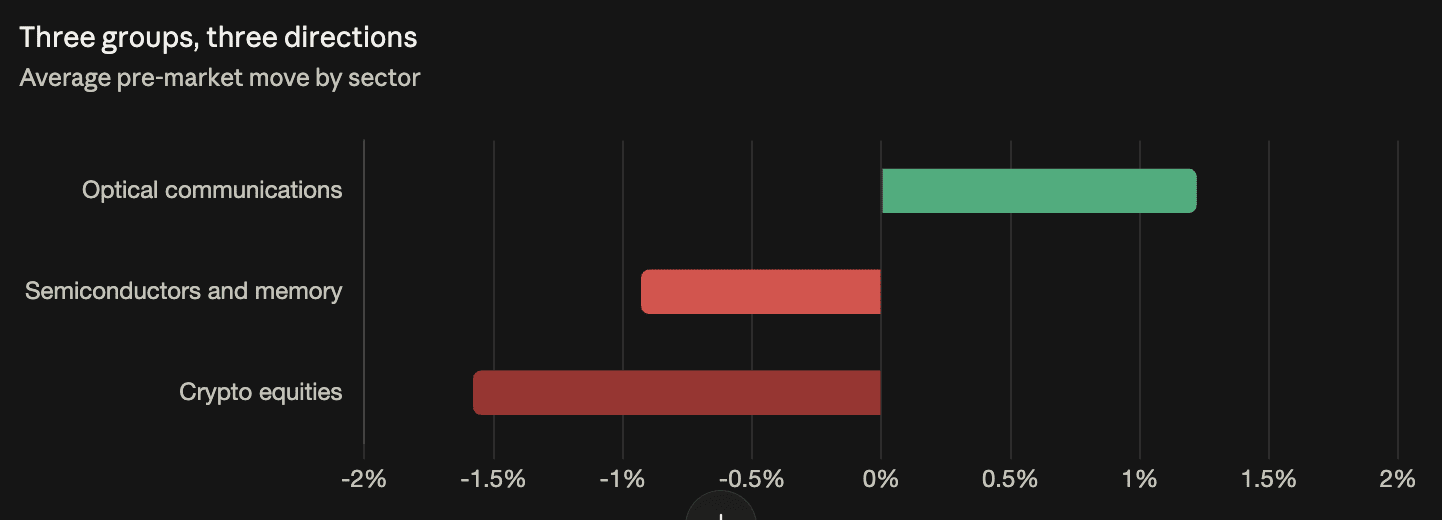
Cả năm cổ phiếu tiền mã hóa được theo dõi đều giảm trong phiên tiền thị trường Mỹ hôm thứ Sáu, trong khi Bitcoin tăng 1,67%: Strategy -2,66%, Circle -1,81%, SharpLink -1,34%, Coinbase -1,15%, BitMine -0,92%. Những mã này thường khuếch đại hướng biến động của Bitcoin — việc chúng đi ngược chiều cho thấy thị trường cổ phiếu đang định giá các yếu tố rộng hơn (vấn đề tài trợ cho AI, lạm phát nóng) chứ không chỉ giá giao ngay. Trong lĩnh vực hạ tầng AI, cổ phiếu truyền thông quang học tăng (AAOI +2,11%, Coherent +1,25%, Ciena +1,20%, Lumentum +0,80%, AXT +0,74% — trung bình +1,22%), trong khi cổ phiếu bộ nhớ và bán dẫn giảm (SanDisk -1,69%, AMD -1,58%, Micron -1,53%; Nvidia là mã duy nhất tăng, +0,41%). Cả hai lĩnh vực đều cung ứng cho cùng một làn sóng xây dựng hạ tầng AI — nhưng chúng đi ngược hướng, cho thấy dòng vốn đang luân chuyển bên trong chủ đề AI (sang mạng kết nối, rời khỏi bộ nhớ) thay vì rút khỏi chủ đề này hoàn toàn. Đây là điểm điều chỉnh đáng kể so với câu chuyện hôm thứ Năm, khi đợt bán tháo ở Hàn Quốc trông như một cuộc tháo chạy toàn diện khỏi AI.
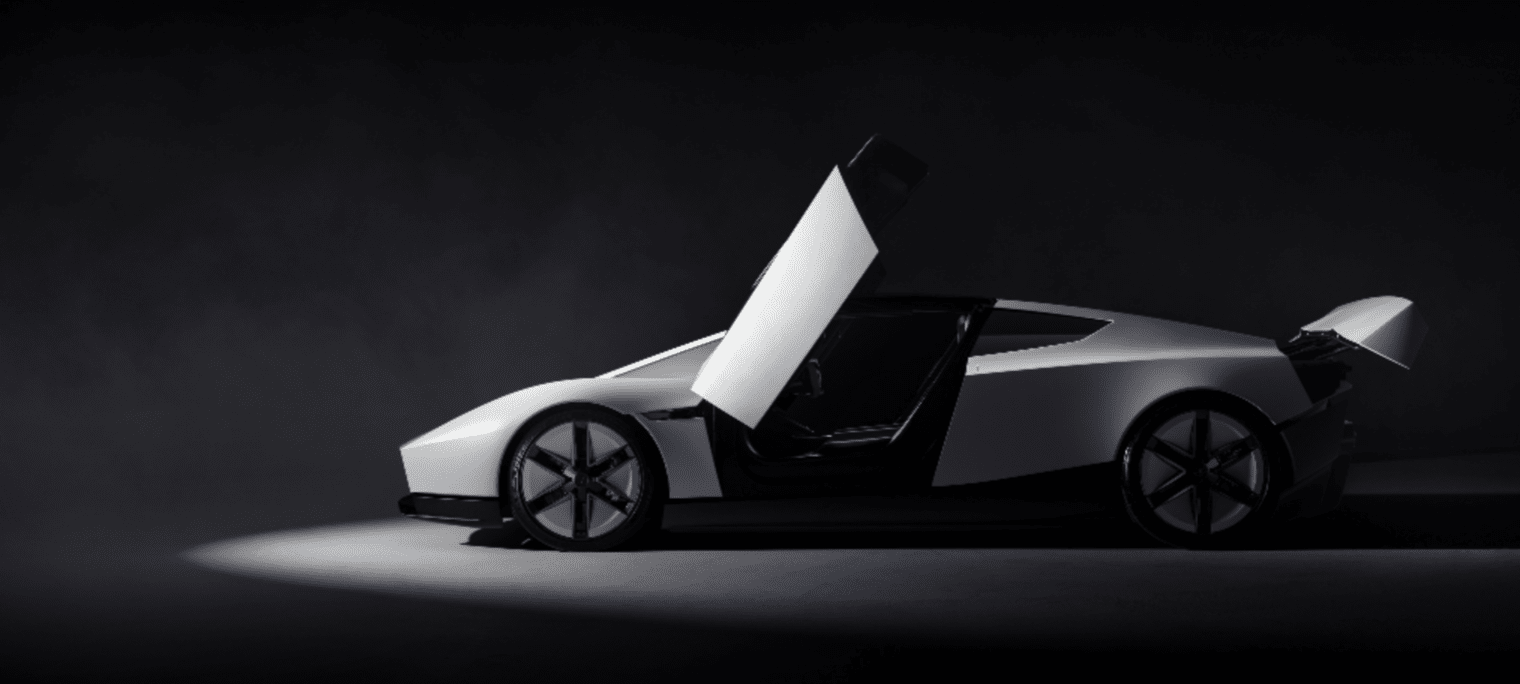
Tesla ra mắt Roadster mới tại cơ sở thử nghiệm của SpaceX gần Waco hôm thứ Năm — nguyên mẫu sử dụng động cơ đẩy khí do các kỹ sư SpaceX phát triển, giúp xe lao lên đường dốc, lộn vòng và nhảy qua dàn xe Tesla. Tăng tốc từ 0 lên 60 dặm/giờ trong chưa đầy 1 giây; hai chỗ ngồi; hệ thống lái điện tử kiểu Cybertruck. Có ba phiên bản: bản hiệu năng được phép lưu thông trên đường, bản “Rocket” chỉ dành cho khách mời (một chỗ ngồi, không được phép lưu thông trên đường) và gói đua giới hạn “Thrust”. Dự kiến sản xuất vào năm 2028. Roadster nguyên bản ra mắt năm 2008 và ngừng sản xuất vào năm 2012; màn ra mắt này diễn ra sau nhiều năm liên tiếp doanh số xe điện giảm và danh mục sản phẩm trì trệ. Garrett Nelson của CFRA nhận xét mẫu xe đã “quá hạn từ lâu” và thương hiệu cần một sản phẩm gây tiếng vang. Andrew Rocco của Zacks cho rằng giá cao, thị trường mục tiêu tổng thể nhỏ, nên “không đủ sức tạo đột biến”. Sự hợp tác với SpaceX làm tăng đồn đoán về sáp nhập — trong cuộc gọi công bố kết quả kinh doanh gần đây, Musk nói hai công ty “có rất nhiều lĩnh vực chồng lấn”, đồng thời đề cập Terafab, nhà máy bán dẫn chung của họ.
Bài phát biểu của Warsh tại Bangkok khiến khả năng tăng lãi suất tháng 10 giảm từ khoảng 30% xuống khoảng 17% khi ông gần như không nói gì: “Tôi không đánh giá trước các cuộc họp”, sau hai lần công bố số liệu lạm phát nóng. Khả năng tăng lãi suất tháng 10 hiện thấp hơn trước khi số liệu CPI hôm thứ Tư được công bố, dù dữ liệu cho thấy lạm phát nóng hơn. Con số 17% của tháng 10 gây hiểu lầm nếu xét riêng — khả năng 90% vào tháng 12 cho thấy đợt tăng lãi suất chỉ được dời sang cuộc họp kế tiếp, chứ chưa bị loại bỏ. Về AI, Warsh gọi đây là “có lẽ là thay đổi mang tính hệ quả lớn nhất” trong cuộc đời ông, với tác động lạm phát trong ngắn hạn (nhu cầu do chi tiêu vốn thúc đẩy) và lợi ích giảm phát trong dài hạn (năng suất mở rộng). “Chặng đường phía trước có lẽ sẽ rất gập ghềnh.” Về việc thắt chặt đồng bộ trên toàn cầu, ông nói “không ai được hưởng lợi miễn phí” — tức loại bỏ cơ chế bù trừ thường thấy, khi chính sách nới lỏng ở nơi khác giúp giảm nhẹ sức ép trong nước. Wei Liang Chang của DBS Bank nhận định cách Warsh nhìn nhận năng suất AI trong trung hạn có thể giúp hạ kỳ vọng lạm phát; các biến động rộng hơn còn tùy thuộc vào việc cổ phiếu Mỹ có ổn định hay không. Nhận định của thị trường rằng im lặng đồng nghĩa với tạm dừng chính là điều Warsh muốn ngăn chặn khi bác bỏ định hướng chính sách trước — nhưng thị trường vẫn tự lấp khoảng trống, giống như sau Jackson Hole.