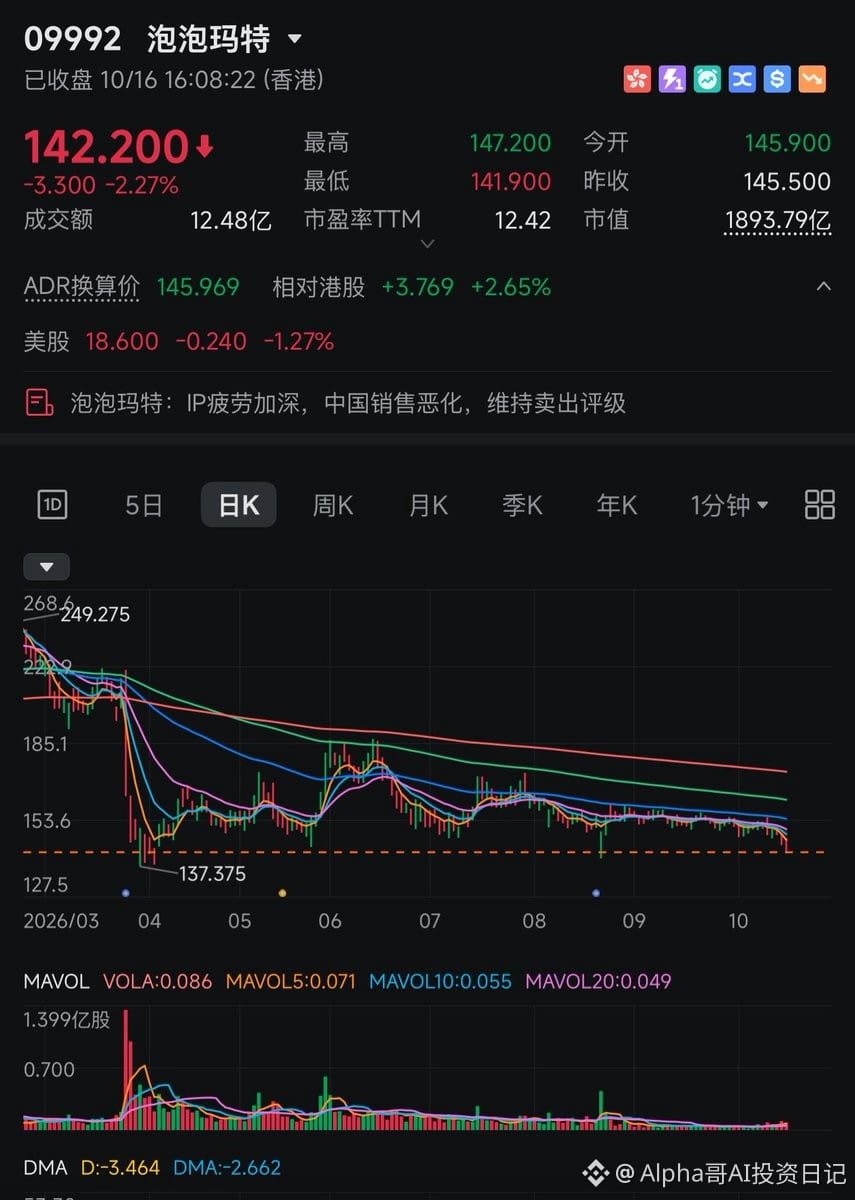
Pop Mart (http://9992.HK) gần đây thực sự có vẻ hơi đuối sức.
Dù Đoàn Vĩnh Bình vẫn luôn ra sức ủng hộ, tôi ngày càng bi quan về triển vọng trung hạn của Pop Mart. Vấn đề cốt lõi chỉ có một: các IP cũ bắt đầu suy thoái, còn IP mới thì mãi chưa tạo được chỗ đứng.
Một vài số liệu đã nói lên rất nhiều điều:
Giá trên thị trường thứ cấp thấp hơn giá bán lẻ: Bộ sưu tập Labubu mới có giá bán lẻ 129 nhân dân tệ, nhưng trước ngày mở bán, giá trên thị trường thứ cấp đã giảm xuống còn 90–100 nhân dân tệ. Trong 7 sản phẩm thuộc bộ sưu tập Twinkle Twinkle, có 5 sản phẩm được giao dịch dưới giá bán lẻ.
Sức nóng trên mạng xã hội giảm sút: Video Instagram về bộ sưu tập Labubu mới chỉ đạt 400.000–600.000 lượt xem, thấp hơn mức 600.000–800.000 của Crybaby và Hirono trước đây, càng kém xa những sản phẩm đình đám thời kỳ đầu với hàng triệu lượt xem.
Các IP chủ lực tăng trưởng yếu: Trong nửa đầu năm 2026, doanh thu Labubu giảm 7,5%, còn Molly giảm tới 33,6%.
Vấn đề lớn nhất của Pop Mart không phải là Labubu bán không chạy nữa, mà là trước đây thị trường từng tin rằng công ty có khả năng liên tục tạo ra một Labubu tiếp theo.
Nhìn vào tình hình hiện tại, có lẽ khả năng này đã bị đánh giá quá cao nghiêm trọng trong ngắn hạn. Bản chất của đồ chơi sưu tầm theo xu hướng vẫn là cuộc chơi thu hút sự chú ý, mà người tiêu dùng thì rất nhanh chán cái cũ, thích cái mới. Một IP có thể nổi tiếng một, hai năm, nhưng để duy trì sức hút suốt mười năm thì độ khó hoàn toàn ở một cấp độ khác.
Nếu các IP cũ liên tục suy thoái mà IP mới lại không nối tiếp được, thì dựa vào đâu Pop Mart xứng đáng được định giá như một cổ phiếu tăng trưởng dài hạn?
Tôi nghĩ nhận định của Đoàn Vĩnh Bình xét về dài hạn không sai: IP sẽ có giá trị trong tương lai, và năng lực liên tục tạo ra IP ăn khách là vô cùng hiếm có. Nhưng trong trung hạn, thị trường vốn đã bắt đầu xem xét lại năng lực liên tục cho ra đời các sản phẩm đình đám của Pop Mart. Nếu giá cổ phiếu giảm xuống dưới mức 130–135, có lẽ sẽ cần một đợt rũ bỏ.