


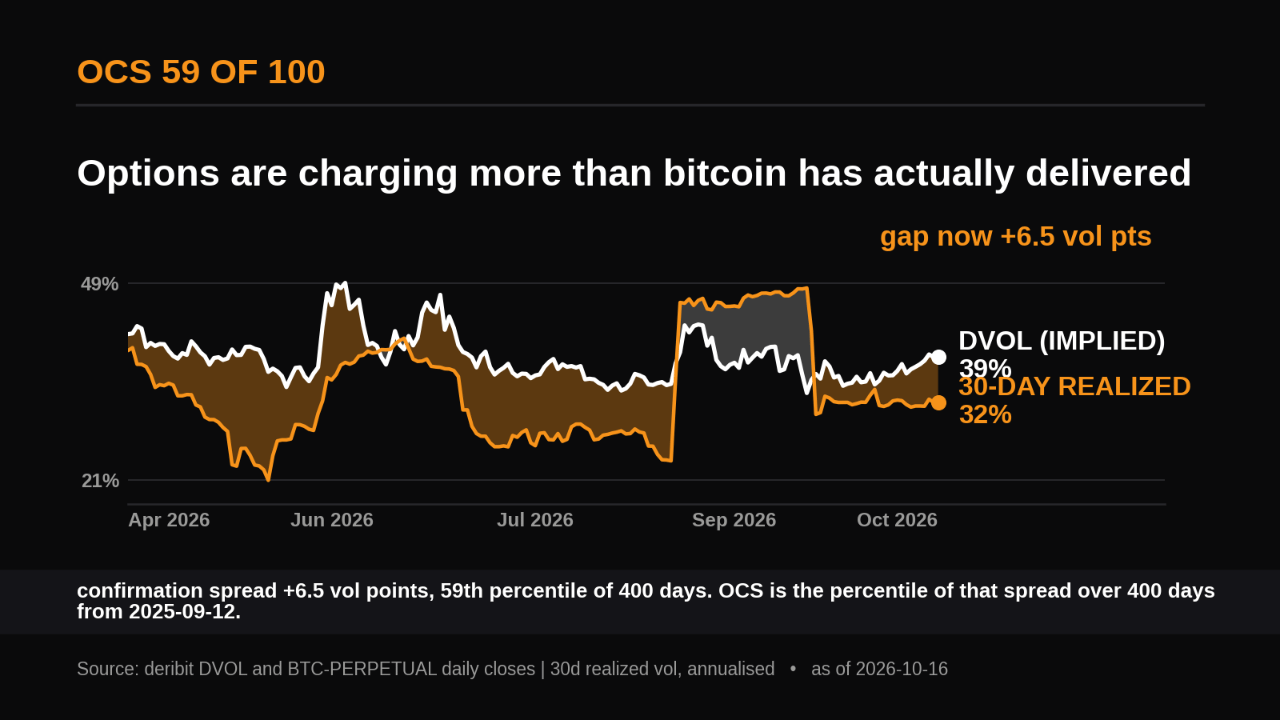
Trong 1.602 ngày từ tháng 4/2022 đến tháng 9/2026, chỉ số DVOL của Deribit định giá mức biến động cao hơn mức biến động thực tế của bitcoin trong 30 ngày tiếp theo vào 73,6% số ngày, với chênh lệch trung vị là 10,6 điểm biến động.
Khoảng chênh lệch đó tồn tại vì một lý do đơn giản. Người bán quyền chọn phải gánh rủi ro biến động đột ngột, còn người mua trả tiền để được bảo vệ, giống như chủ nhà mua bảo hiểm. Phí quyền chọn chính là giá của sự bảo vệ đó.
Hiện nay, khoảng chênh lệch tương tự vẫn còn nhưng đã thu hẹp. DVOL ở mức 38,75, trong khi biến động thực tế 30 ngày là 32,24, chênh lệch 6,51 điểm; giá giao ngay ở mức 82.302 USD sau khi số liệu CPI nóng hơn dự kiến được công bố. Nhà giao dịch đang trả nhiều hơn một chút cho quyền chọn bán bảo vệ trước đà giảm so với quyền chọn mua hưởng lợi khi giá tăng, với độ lệch delta 25 ở mức -2,71.
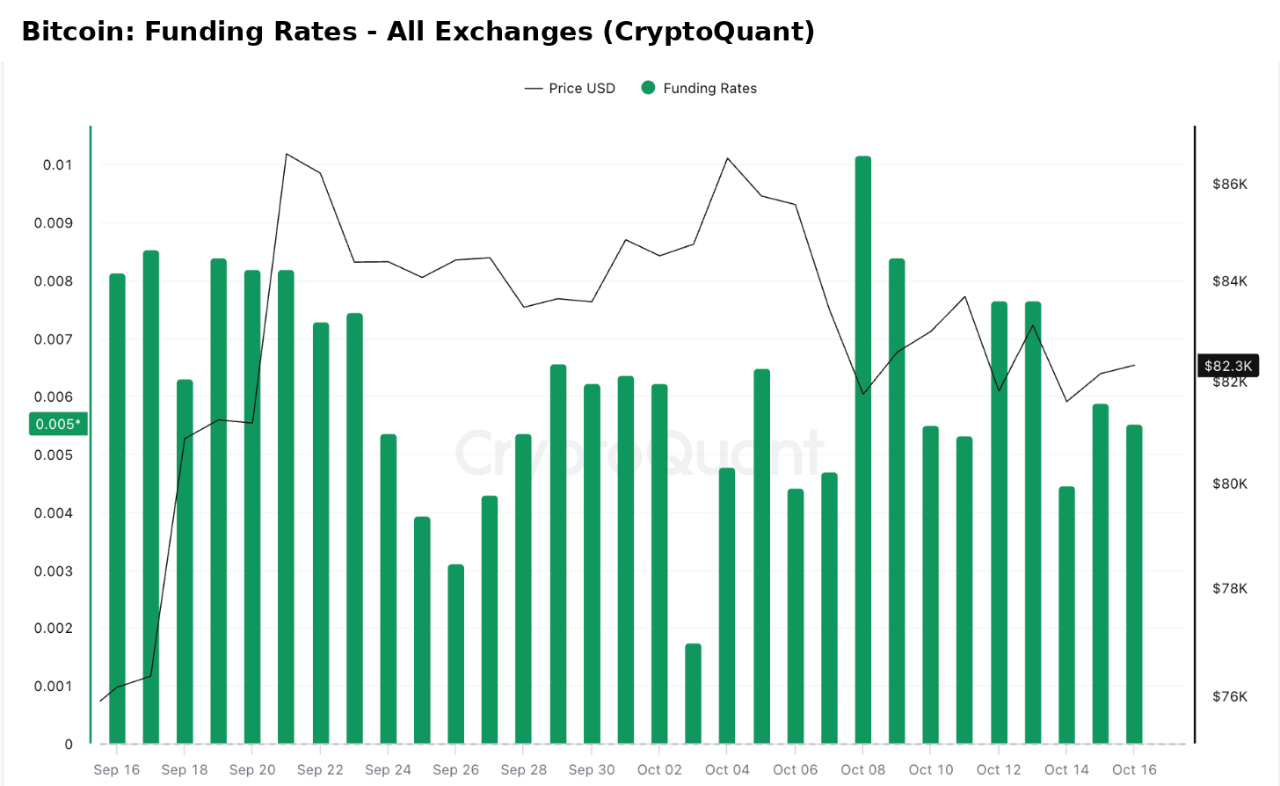
Thị trường hợp đồng vĩnh cửu không nghiêng hẳn về bên nào. Funding Rate tổng hợp trên tất cả sàn của CryptoQuant đạt trung bình 0,0059% vào ngày 15 tháng 10, thấp hơn mức trung tính 0,01%, và dao động trong khoảng 0,0018% đến 0,0102% suốt 30 ngày qua. Funding Rate ở một số sàn riêng lẻ đã xuống mức âm; nhưng mức tổng hợp thì chưa.
Cần nêu một điểm cần lưu ý ngay từ đầu: mức phí chênh lệch là bình thường, không phải tín hiệu. Trong khoảng một phần tư số ngày, biến động của tháng tiếp theo cao hơn mức mà giá quyền chọn phản ánh; và chênh lệch hẹp không cho bạn biết tháng sắp tới sẽ diễn biến theo kiểu nào.
Quyền chọn đang được định giá theo hướng một tháng yên ắng, trong khi các nhà giao dịch hợp đồng vĩnh cửu hơi nghiêng về phía bán khống.
Hai số liệu có thể làm thay đổi nhận định này. Nếu biến động thực tế trong 30 ngày tăng cao hơn DVOL trước ngày đáo hạn 30 tháng 10, người bán đã được trả công quá thấp và mức phí chênh lệch đã đảo chiều. Nếu DVOL giảm xuống dưới 32 trong khi funding vẫn dưới 0,01%, thị trường quyền chọn đang hoàn toàn định giá cho một giai đoạn yên ắng và không còn khoảng đệm.
Bài viết của The Daily Digits