

Đợt biến động vừa bắt đầu khi thị trường mở cửa này là kiểu giảm trên diện rộng dứt khoát hiếm thấy trên thị trường chứng khoán Mỹ trong thời gian dài. Sau khi lần lượt xem xét mức giảm của các nhóm ngành khác nhau, có thể nhận ra một quy luật phân tầng rất rõ ràng: dòng vốn tháo chạy hoàn toàn không diễn ra ngẫu nhiên.
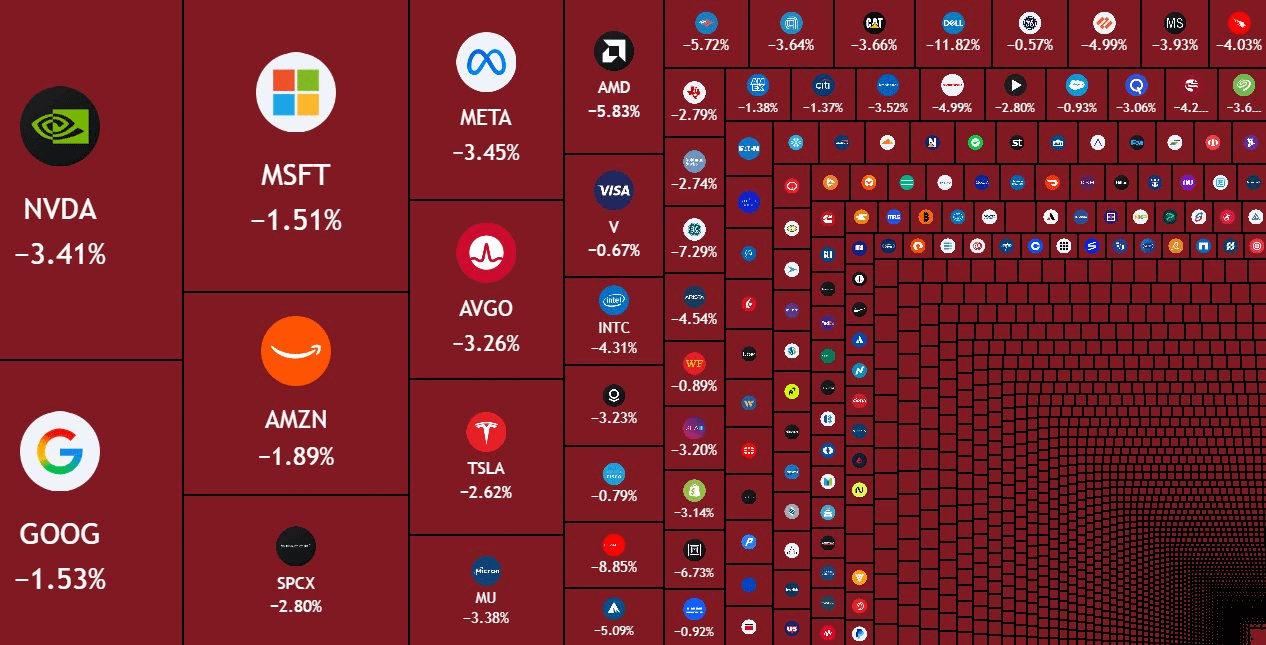
Chuỗi ngành AI lao dốc, cổ phiếu nào giảm mạnh nhất?
Xếp các nhóm ngành trong đợt giảm lần này theo mức độ giảm từ cao xuống thấp, thứ tự ưu tiên hiện ra rất rõ ràng.
Đứng đầu là nhóm cho thuê năng lực tính toán: CoreWeave giảm khoảng 16%, Nebius giảm khoảng 10% — đây là hai mã có mức điều chỉnh mạnh nhất toàn thị trường. Theo sau là các doanh nghiệp tích hợp phần cứng AI: Dell giảm khoảng 11%, HPE giảm khoảng 8% và Oracle giảm khoảng 9%.
Nhóm xếp thứ ba là cổ phiếu truyền thông quang học: Lumentum giảm 9,2%, Corning giảm 5%. Nhóm lưu trữ đứng thứ tư, SK Hynix giảm khoảng 6%, Micron giảm khoảng 4%. Cổ phiếu chip xếp thứ năm, chỉ số bán dẫn Philadelphia giảm khoảng 4%, Nvidia giảm khoảng 3%, TSMC giảm khoảng 3,4%.
Các tập đoàn điện toán đám mây lớn là nhóm chống chịu tốt nhất trong toàn bộ chuỗi ngành AI: Microsoft giảm 1,8%, Google giảm 1,7%, Amazon cũng giảm 1,7%. Apple, gần như không tham gia câu chuyện AI, trái lại tăng 0,5% khi đóng cửa.
Từ cho thuê năng lực tính toán, đến các nhà tích hợp, rồi truyền thông quang học, lưu trữ, chip và cuối cùng là các tập đoàn điện toán đám mây: mắt xích nào càng phụ thuộc vào nguồn vốn bên ngoài, càng dựa vào câu chuyện tăng trưởng cao của AI để duy trì định giá thì càng giảm sâu trong đợt này. Ngược lại, doanh nghiệp có nguồn vốn tự có dồi dào và dựa vào dòng tiền ổn định để duy trì hoạt động thì mức điều chỉnh càng nhỏ, thậm chí còn đi ngược xu hướng và đóng cửa trong sắc xanh.
Tín hiệu then chốt xuất hiện sau giờ giao dịch, luận điểm lợi nhuận từ AI bị phá vỡ
Ngay sau giờ giao dịch, khi tâm lý thị trường xuống thấp nhất, Anthropic công bố các số liệu vận hành chủ chốt trong quý III. Doanh thu quý đạt 16,8 tỷ USD, tăng 46% so với quý II và gấp 20 lần cùng kỳ năm ngoái. Con số này nằm đúng trong khoảng dự báo 16-18,5 tỷ USD trước đó của thị trường, không thấp hơn kỳ vọng quá nhiều.
Điều quan trọng hơn doanh thu là lợi nhuận hoạt động điều chỉnh và dòng tiền của công ty đều chuyển sang dương, trực tiếp phá vỡ nhận định bi quan từng lan truyền trên thị trường rằng “các mô hình AI quy mô lớn sẽ mãi chỉ đốt tiền”. Đây là cú hích mạnh cho kỳ vọng lợi nhuận của toàn bộ nhóm cổ phiếu AI. Thị trường hiện đang dần hấp thụ số liệu này; trong thời gian tới, logic định giá của dòng vốn vào lĩnh vực AI nhiều khả năng sẽ chuyển từ “nhìn vào tốc độ tăng trưởng doanh thu” sang “đánh giá khả năng hiện thực hóa lợi nhuận”.
Lạm phát Mỹ cao hơn dự kiến, triển vọng tăng lãi suất lại biến động
Gần như cùng thời điểm chứng khoán Mỹ lao dốc, dữ liệu CPI tháng 9 của Mỹ được công bố, cao hơn nhiều so với kỳ vọng thị trường. CPI sau điều chỉnh mùa vụ tăng 0,6% so với tháng trước và tăng 3,7% so với cùng kỳ; CPI lõi tăng 0,3% so với tháng trước và 2,6% so với cùng kỳ. Cả hai chỉ số đều bật tăng trở lại so với tháng trước, vượt dự báo đồng thuận trước đó của thị trường.
Các nguồn gây ra đợt lạm phát tăng trở lại lần này khá đa dạng, với năng lượng, hàng hóa lõi và tiền thuê nhà đồng thời tạo áp lực. Giá dầu quốc tế duy trì ở mức cao trên 100 USD/thùng, kéo theo chỉ số năng lượng tháng 9 sau điều chỉnh mùa vụ tăng 5,2% so với tháng trước. Trong đó, giá xăng tăng 9,1%, đóng góp hơn một nửa mức tăng của CPI tổng thể; giá nhiên liệu thậm chí tăng mạnh 15,3% so với tháng trước. Cộng thêm tình hình địa chính trị ở Trung Đông vẫn chưa dịu lại, áp lực lạm phát năng lượng trong ngắn hạn khó có thể nhanh chóng giảm bớt.
Lạm phát hàng hóa lõi, không bao gồm năng lượng và thực phẩm, đã tăng trở lại. Một mặt, mùa tựu trường đẩy giá đồ chơi và quần áo lên cao; trong bối cảnh giá dầu cao, nhu cầu xe đã qua sử dụng cũng tăng, kéo giá đi lên. Mặt khác, áp lực tăng giá từ làn sóng xây dựng trung tâm dữ liệu vẫn tiếp diễn. Giá phần mềm máy tính và phụ kiện tăng tới 28,4% so với cùng kỳ; giá máy tính, thiết bị ngoại vi và trợ lý nhà thông minh tăng 9,7%. Mức tăng so với cùng kỳ của cả hai chỉ số đều lập mức cao kỷ lục, cho thấy nhu cầu phần cứng liên quan đến AI vẫn đang hỗ trợ lạm phát.
Áp lực lạm phát từ tiền thuê nhà cũng gia tăng. Tháng 9, chỉ số nhà ở tăng 0,4% so với tháng trước; trong đó, tiền thuê nhà quy đổi của chủ sở hữu tăng 0,3% và tiền thuê nhà ở chính tăng 0,2%. Tiền thuê nhà chiếm tỷ trọng lớn trong rổ CPI, trực tiếp làm chậm tốc độ đưa lạm phát lõi về mục tiêu 2%. Tuy nhiên, lãi suất vay mua nhà tại Mỹ gần đây liên tục tăng, thị trường bất động sản nhìn chung khá yếu, nên khả năng tiền thuê nhà tiếp tục tăng mạnh là tương đối hạn chế.
Lạm phát dịch vụ lõi ngoài tiền thuê nhà tương đối ôn hòa. Tháng 9, giá của nhóm này tăng 0,4% so với tháng trước, giảm so với mức 0,5% của tháng trước đó. Trong đó, giá dịch vụ điện thoại không dây, vốn tăng mạnh trước đây, đi ngang trong tháng này, cho thấy đợt tăng giá thuộc nhóm này chỉ là yếu tố nhất thời và sẽ không tiếp tục tạo áp lực lên lạm phát trong thời gian tới. Giá dịch vụ vận tải tăng 0,6% so với tháng trước, còn giá vé máy bay tăng 1,2%, vẫn là biểu hiện trực tiếp của việc giá dầu tăng truyền dẫn sang lĩnh vực vận tải.
Sau khi dữ liệu CPI được công bố, đồng USD nhanh chóng mạnh lên, còn chứng khoán Mỹ và vàng đồng loạt giảm đáng kể. Trước đó, thị trường nhìn chung dự báo Fed sẽ giảm đáng kể tốc độ tăng lãi suất trong thời gian tới. Dữ liệu lạm phát cao hơn dự kiến lần này khiến nhà đầu tư lập tức đánh giá lại khả năng tăng lãi suất trong tháng 10.
Xét tổng thể dữ liệu kinh tế hiện tại và phát biểu của các quan chức Fed, dù lạm phát tăng trở lại củng cố sự cần thiết phải tiếp tục tăng lãi suất, lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài tăng gần đây cùng với đồng USD mạnh lên đã khiến điều kiện tài chính thắt chặt ở một mức độ nhất định. Các ngành nhạy cảm với lãi suất như bất động sản đã chịu sức ép rõ rệt; trên thực tế, thị trường đã hấp thụ một phần tác động của việc thắt chặt tiền tệ. Căn cứ vào phát biểu công khai của nhiều thống đốc Fed, nhiều khả năng Fed sẽ giữ nguyên lãi suất trong tháng 10; đợt tăng tiếp theo có khả năng rơi vào tháng 12. Tuy nhiên, giảm tốc độ tăng lãi suất tuyệt đối không đồng nghĩa với việc chính sách tiền tệ chuyển sang nới lỏng. Trong năm tới, Fed sẽ duy trì lập trường chính sách tương đối thắt chặt; việc cắt giảm lãi suất mà thị trường kỳ vọng khó có thể diễn ra trong ngắn hạn. Lãi suất cao sẽ trở thành trạng thái bình thường của thị trường trong một thời gian dài sắp tới.
Báo cáo nghiên cứu mới nhất của Chứng khoán CITIC cũng chỉ ra rằng CPI tháng 9 của Mỹ cao hơn dự kiến, tốc độ giảm lạm phát còn kém xa mục tiêu chính sách. Báo cáo tiếp tục giữ nguyên dự báo Fed không tăng lãi suất trong tháng 10 và tăng thêm 25 điểm cơ bản vào tháng 12. Trong bối cảnh giá dầu duy trì ở mức cao, áp lực lạm phát sẽ còn dai dẳng, thanh khoản USD nhiều khả năng tiếp tục thắt chặt, dư địa giảm của lợi suất trái phiếu kho bạc Mỹ rất hạn chế, còn nền tảng cho đà tăng của vàng vẫn mong manh.
Một số hướng đi ít được chú ý đồng loạt được triển khai, quy định quản lý ngành tiền mã hóa xuất hiện thay đổi mới
Ngoài chứng khoán Mỹ và dữ liệu kinh tế vĩ mô, một số tin tức lớn trong lĩnh vực tài sản mã hóa tuần này cũng đang âm thầm thay đổi logic dài hạn của ngành.
Khung pháp lý MiCA của EU đạt một cột mốc quan trọng khi được triển khai. Cơ quan Ngân hàng châu Âu (EBA) xác định USDC do Circle phát hành là token tiền điện tử quan trọng đầu tiên theo quy định MiCA; hiện đã có 45 token tiền điện tử hoàn tất đăng ký trong EU. Kể từ ngày 12 tháng 11 năm 2026, trách nhiệm giám sát thận trọng đối với dự trữ, thanh khoản và các vấn đề khác của USDC sẽ chính thức được chuyển giao từ cơ quan quản lý Pháp sang EBA. Đồng thời, EBA đã ký biên bản ghi nhớ hợp tác với Sở Dịch vụ Tài chính bang New York, qua đó tăng cường đáng kể sự phối hợp trong giám sát stablecoin xuyên biên giới.
Nhà Trắng đang nghiên cứu một phương án mới, dự kiến tận dụng các kênh tiếp nhận dòng tiền liên bang hiện có để thu nhận Bitcoin, qua đó mở rộng dự trữ Bitcoin chiến lược của Mỹ. Việc trực tiếp mua Bitcoin trên thị trường công khai cần được Quốc hội cho phép; phương án hiện tại được triển khai theo sắc lệnh hành pháp trước đó của Trump, không làm tăng thêm chi tiêu của người nộp thuế, và thử nghiệm tiếp nhận hoặc chuyển đổi một phần nguồn tiền liên bang sang Bitcoin.
Cơ quan Kiểm soát Tiền tệ Mỹ (OCC) cũng công bố báo cáo điều tra quan trọng về việc “phi ngân hàng hóa”. Sau khi điều tra 9 ngân hàng lớn, báo cáo xác nhận một số ngân hàng trước đây đã hạn chế quyền tiếp cận dịch vụ tài chính của các ngành như tài sản số, dầu khí và thuốc lá vì những lý do phi thương mại. Các hạn chế đối với nhà phát hành tài sản số và sàn giao dịch phần lớn được công khai với lý do rủi ro tội phạm tài chính. Báo cáo được lập theo sắc lệnh hành pháp của Trump năm 2025; hiện chưa công bố các trường hợp cụ thể về hoạt động kinh doanh tài sản số bị hạn chế. Trong thời gian tới, cơ quan quản lý sẽ đánh giá và điều chỉnh các khuôn khổ liên quan, từng bước xóa bỏ những trở ngại khiến ngành tiền mã hóa khó tiếp cận dịch vụ ngân hàng.
Cuối cùng, xin bổ sung một chi tiết nhỏ từ phía người tiêu dùng. Theo phản hồi của các nhà phân phối, nhà bán buôn và đơn vị bán lẻ ở khâu cuối tại Hà Nam, Sơn Đông, Quảng Đông, An Huy và một số địa phương khác, lượng hàng tồn kho trong kênh phân phối rượu bia hiện vẫn đang được giải phóng. Tồn kho của một số thương nhân được phỏng vấn giảm 10%-20% so với cùng kỳ; các sản phẩm chủ lực của những thương hiệu rượu nổi tiếng hàng đầu luân chuyển nhanh hơn rõ rệt, còn tồn kho tại nhiều điểm bán lẻ cuối cùng đã được kiểm soát trong ngưỡng lành mạnh từ 1-2 tháng.
Tất cả bài viết trên tài khoản này nhằm truyền tải thông tin trong ngành, không cấu thành khuyến nghị đầu tư.$BTC $BNB