


Bảo hiểm là một phần thiết yếu của cuộc sống trong thế giới ngày nay. Bạn mua bảo hiểm để bảo vệ bản thân và tài sản của mình, dù đó là sức khỏe, xe cộ, nhà cửa, đồ đạc hay những thứ khác. Các doanh nghiệp, thậm chí cả chính phủ, cũng làm như vậy.
Nhưng các công ty bảo hiểm cũng cần được bảo hiểm. Đó là lý do họ tìm đến tái bảo hiểm: bảo hiểm dành cho các công ty bảo hiểm. Hầu như không ai ngoài ngành bảo hiểm biết đến lĩnh vực này, nhưng nó có vai trò thiết yếu đối với toàn ngành.
Khi các công ty bảo hiểm tìm kiếm tái bảo hiểm, chính các nhà môi giới tái bảo hiểm sẽ đảm nhận phần việc khó khăn. Họ tham gia từ đầu đến cuối quá trình thu xếp các thỏa thuận, và công việc của họ vẫn tiếp tục rất lâu sau khi hợp đồng được ký kết.
Josephine Li, ACAS, là giám đốc điều hành mảng môi giới tại Howden Re, một trong những công ty môi giới tái bảo hiểm hàng đầu thế giới. Trong cuộc phỏng vấn này, cô trao đổi về vai trò của một nhà môi giới, một thương vụ bao gồm những gì, và kinh nghiệm làm việc với Cover Re.
Công việc và con người đứng sau nó
Vai trò của một nhà môi giới tái bảo hiểm dựa trên chuyên môn về rủi ro, đàm phán, phân tích và hiểu biết ngành. Các nhà môi giới là kênh chính thông qua đó các công ty bảo hiểm tìm kiếm tái bảo hiểm, giúp họ xác định nhà tái bảo hiểm phù hợp, đàm phán điều khoản, rồi quản lý công việc liên tục sau khi hợp đồng được ký. Kinh nghiệm của Josephine mang đến một góc nhìn về nghề này, bao gồm con đường cô bước vào môi giới, công việc bao gồm những gì, và những bài học cô học được về xây dựng quan hệ cũng như sự nghiệp trong lĩnh vực tái bảo hiểm.
Với những độc giả chưa từng gặp một nhà môi giới tái bảo hiểm, bạn mô tả công việc của mình tại một bữa tiệc tối như thế nào?
Chúng tôi giúp các công ty bảo hiểm tự bảo hiểm cho chính mình. Một nhà môi giới tái bảo hiểm vừa là nhà chiến lược, vừa là người phiên dịch, vừa là nhà đàm phán. Chúng tôi giúp khách hàng hiểu những rủi ro họ đang nhận, quyết định họ muốn giữ lại bao nhiêu rủi ro đó, và tìm nguồn vốn để gánh phần còn lại.
Hiện tại một ngày làm việc điển hình của bạn trông như thế nào?
Thực ra thì không có một ngày điển hình cố định nào cả. Tôi có thể đi từ việc nói chuyện với khách hàng về tăng trưởng hay chiến lược vốn, sang làm việc với phân tích và cấu trúc hợp đồng tái bảo hiểm [1], rồi đàm phán với các nhà tái bảo hiểm, rồi điều phối các nhóm nội bộ khác nhau để thống nhất một thương vụ. Phần lớn công việc là kết nối giữa yếu tố kỹ thuật, thương mại và quan hệ.
Bạn có nền tảng về định phí bảo hiểm. Làm thế nào một người đi từ con đường định phí sang môi giới, và điều gì khiến bạn quyết định chuyển hướng như vậy?
Nền tảng về định phí đã cho tôi một cơ sở rất vững chắc để phân tích rủi ro và kiểm tra xem kinh tế của nó có hợp lý hay không. Điều thu hút tôi đến với môi giới là có thể lấy nền tảng phân tích đó rồi bổ sung thêm chiến lược, đàm phán, khách hàng và thị trường. Tôi thích được gần với các quyết định hơn là chỉ phân tích chúng sau khi mọi chuyện đã xảy ra.
Khoảnh khắc nào khiến bạn biết tái bảo hiểm sẽ là sự nghiệp của mình? Có phải là một thương vụ, một người cố vấn, hay một sự kiện thị trường nào đó?
Đó không phải là một khoảnh khắc kịch tính duy nhất. Tôi tình cờ bước vào tái bảo hiểm sau đại học, nhưng tôi ở lại vì các vấn đề luôn thú vị và không có hai thương vụ nào hoàn toàn giống nhau.
Bài học khó nhất mà thị trường đã dạy bạn là gì? Một thương vụ đi chệch hướng, một lần gia hạn bạn bị mất, hay một cuộc gọi bạn xử lý sai?
Đúng về mặt kỹ thuật thôi là chưa đủ. Bạn phải hiểu điều gì thúc đẩy mọi người tham gia, giao tiếp rõ ràng, chọn đúng thời điểm và biết khi nào nên thúc ép và khi nào nên lắng nghe. Và khi bạn làm sai điều gì đó, việc thừa nhận nhanh chóng quan trọng hơn nhiều so với cố gắng biện minh.
Tái bảo hiểm là một ngành kinh doanh dựa trên quan hệ. Bạn đã xây dựng mạng lưới quan hệ của mình như thế nào khi mới bắt đầu, trước khi có thành tích gì?
Bằng cách trở nên hữu ích. Khi mới bắt đầu sự nghiệp, có thể bạn chưa có hàng chục năm quan hệ hay một danh mục lớn, nhưng bạn có thể chuẩn bị kỹ, phản hồi nhanh, tò mò và đáng tin cậy. Nếu mọi người biết rằng khi họ gọi cho bạn họ sẽ nhận được một câu trả lời thấu đáo và bạn sẽ làm đúng những gì đã nói, các mối quan hệ sẽ được xây dựng từ đó.
Có một hiểu lầm nào về các nhà môi giới (ngay cả trong ngành) mà bạn muốn sửa lại không?
Rằng công việc này chủ yếu là ghép cặp, nhận rủi ro từ khách hàng và tìm một người sẵn sàng nhận nó. Môi giới giỏi thực ra mang tính tư vấn nhiều hơn thế. Một nhà môi giới tốt nên giúp định hình rủi ro, chất vấn các giả định, cải thiện cấu trúc, tạo ra cạnh tranh và cuối cùng giúp cả hai bên đưa ra quyết định tốt hơn.
Bạn sẽ đưa ra lời khuyên gì cho người đang cân nhắc chuyển sang môi giới ngày hôm nay?
Trước tiên hãy học những nguyên tắc cơ bản. Hiểu phân tích, hợp đồng, cách khách hàng kiếm tiền và cách nhà tái bảo hiểm kiếm tiền. Sau đó học cách giải thích những điều phức tạp một cách đơn giản. Những người có thể kết hợp uy tín kỹ thuật với phán đoán, giao tiếp và các mối quan hệ sẽ trở nên rất giá trị rất nhanh.
Thương vụ tái bảo hiểm được hình thành như thế nào
Một thương vụ tái bảo hiểm bắt đầu bằng việc xác định các mục tiêu cụ thể của công ty bảo hiểm. Sau đó, nhà môi giới sẽ làm việc với dữ liệu của công ty bảo hiểm, phát triển các cấu trúc hợp đồng tiềm năng, và tiếp cận các nhà tái bảo hiểm tiềm năng để lấy phản hồi và đàm phán. Sau khi thỏa thuận được ký, nhà môi giới tiếp tục làm việc với cả hai bên về các vấn đề hợp đồng, sửa đổi, và hoạt động phí bảo hiểm cũng như bồi thường trong suốt thời hạn của hợp đồng tái bảo hiểm.
Josephine mô tả cách quá trình đó diễn ra trong thực tế: khâu chuẩn bị phía sau một thương vụ, và các yếu tố cô cân nhắc khi lựa chọn một nhà tái bảo hiểm.
Hãy dẫn tôi qua một thương vụ từ cuộc trò chuyện đầu tiên đến khi ký kết. Một hợp đồng tái bảo hiểm thực sự bắt đầu từ đâu: một cuộc gọi, ngày gia hạn, hay một bữa trưa?
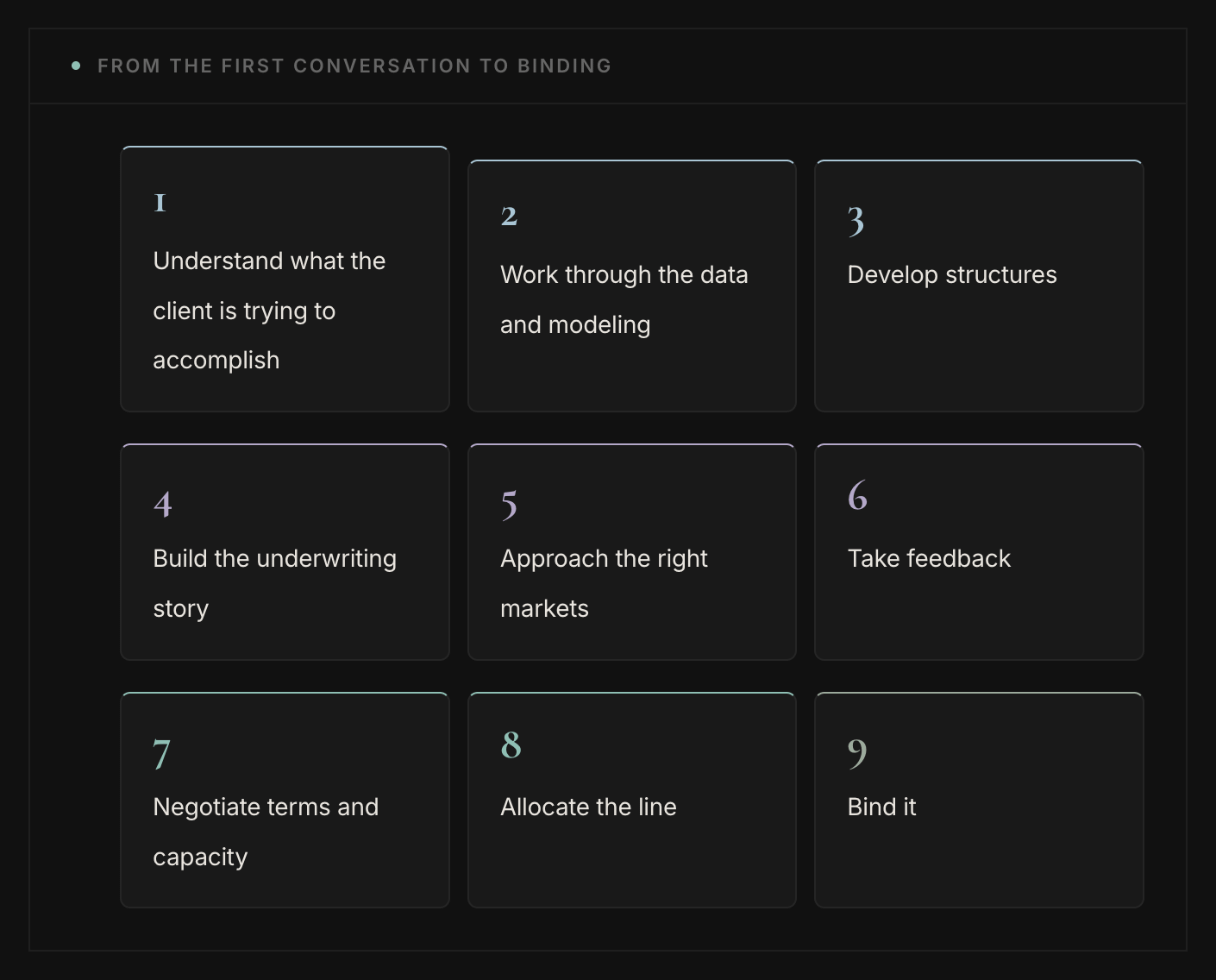
Hợp đồng tái bảo hiểm thường bắt đầu từ một vấn đề kinh doanh, chứ không phải từ cấu trúc hợp đồng. Trước hết, bạn hiểu khách hàng đang muốn đạt được điều gì: tăng trưởng, giảm bớt yêu cầu vốn, bảo vệ lợi nhuận, hay điều gì khác. Sau đó bạn làm việc với dữ liệu và mô hình, phát triển cấu trúc, xây dựng câu chuyện định phí, tiếp cận đúng thị trường, nhận phản hồi, đàm phán điều khoản và dung lượng, phân bổ phần tham gia, và cuối cùng là ký kết. Cấu trúc thực chất là kết quả của việc hiểu vấn đề cơ bản.
Ghép cặp là phần nhìn thấy được của môi giới. Phần vô hình là gì, như công việc mà khách hàng và nhà tái bảo hiểm không bao giờ thấy?
Rất nhiều khâu chuẩn bị. Đó là hiểu danh mục, kiểm tra độ bền của các phân tích, dự đoán câu hỏi của nhà tái bảo hiểm, xác định những thị trường thực sự phù hợp, quản lý các lợi ích cạnh tranh và đôi khi giải quyết vấn đề trước khi khách hàng thậm chí biết là chúng tồn tại. Buổi gặp hay cuộc đàm phán chỉ là 10% phần nhìn thấy được; phần lớn công việc đã diễn ra trước khi mọi người bước vào phòng.
Khi bạn quyết định đưa rủi ro của khách hàng đến nhà tái bảo hiểm nào, bạn thực sự cân nhắc những gì? Điều gì phân biệt một thị trường bạn tin tưởng với một thị trường bạn không tin?
Giá cả và dung lượng rõ ràng là quan trọng, nhưng chúng chỉ là một phần. Tôi xem xét khẩu vị định phí, sức mạnh tài chính, chuyên môn, khả năng phản hồi, tính nhất quán, và liệu tôi có tin rằng họ vẫn sẽ hành xử như một đối tác khi có sự cố xảy ra hay không. Một thị trường tạo được niềm tin nhờ những gì nó làm sau khi phần dễ nhất của giao dịch đã kết thúc.
Một khi hợp đồng tái bảo hiểm được ký kết, bạn phục vụ nó trong suốt vòng đời của nó. Điều đó thực sự bao gồm những gì theo từng tháng, và vì sao lại quan trọng đến vậy?
Ký kết không phải là kết thúc của mối quan hệ. Vẫn còn các vấn đề hợp đồng, dữ liệu, hoạt động phí bảo hiểm và tổn thất, bồi thường, sửa đổi, các mức độ phơi nhiễm thay đổi và những cuộc trao đổi liên tục với cả hai bên trong suốt cả năm. Việc phục vụ tốt cũng giúp lần gia hạn tiếp theo thuận lợi hơn, vì chẳng ai muốn phải khám phá lại mối quan hệ mỗi năm một lần.
Làm việc với Cover Re
Howden Re là mối quan hệ môi giới lớn nhất của Cover Re. Josephine chia sẻ ấn tượng ban đầu của cô về Cover Re, kinh nghiệm làm việc với đội ngũ kỹ thuật của họ, và những gì Cover Re đã làm để tiếp tục có được việc kinh doanh lặp lại với Howden.
Bạn có nhớ thương vụ đầu tiên với Cover Re mà bạn làm không? Ấn tượng ban đầu chân thật của bạn về họ như một thị trường là gì?
Điều nổi bật là bạn đổi mới mà không coi đổi mới là sự thay thế cho hoạt động định phí. Có rất nhiều ý tưởng mới về vốn và công nghệ, nhưng cuối cùng lĩnh vực này vẫn xoay quanh việc hiểu rủi ro, định giá phù hợp và thực hiện đúng các cam kết của mình.
Có khoảnh khắc nào trong mối quan hệ thực sự nổi bật không?
Năng lực kỹ thuật của đội ngũ thực sự nổi bật, đặc biệt trong các thị trường có cấu trúc. Jon [Lim, giám đốc phụ trách định phí) và Blanca [Qin, trưởng bộ phận định phí] đều là những chuyên gia rất mạnh trong lĩnh vực của mình, điều đó khiến các cuộc trao đổi về cơ chế cấu trúc trở nên suôn sẻ hơn nhiều. Cảm giác giống như một cuộc tranh luận có suy nghĩ với những đồng nghiệp am hiểu hơn là phải giải thích cách từng phần trong cơ chế của thương vụ hoạt động như thế nào.
Howden hiện là mối quan hệ môi giới lớn nhất của Cover Re. Từ phía bạn, Cover Re đã làm gì để giành được việc kinh doanh lặp lại? “Thực thi đáng tin cậy” thực sự trông như thế nào trong thực tế?
Tham gia sớm, đưa ra phản hồi hữu ích, trả lời rõ ràng có hoặc không, ra quyết định đúng thời hạn đã hứa và đừng thay đổi luật chơi vào phút chót. Nếu một nhà tái bảo hiểm làm những điều đó một cách nhất quán, các nhà môi giới sẽ ghi nhớ.
Thị trường đang thay đổi như thế nào
Ngành tái bảo hiểm đang thu hút một cơ cấu vốn ngày càng đa dạng: không chỉ các nhà tái bảo hiểm truyền thống và vốn tư nhân, mà còn cả các cách tiếp cận mới được hỗ trợ bởi công nghệ như Re. Josephine thảo luận về những thay đổi đó có thể dẫn đến đâu, vai trò tiềm năng của vốn gốc crypto, và những gì những người tham gia ở cả hai phía cần hiểu về nhau.
Bạn ngồi ở vị trí quan sát bao quát toàn bộ thị trường. Hiện tại trong tái bảo hiểm, điều gì đang thay đổi khiến bạn thấy thú vị nhất, hoặc đáng lo nhất?
Tôi nghĩ sự đa dạng của các nguồn vốn tham gia thị trường thật hấp dẫn. Bạn có các nhà tái bảo hiểm dựa trên bảng cân đối truyền thống, vốn ILS [2], vốn tư nhân và ngày càng nhiều cách tiếp cận được hỗ trợ bởi công nghệ cùng nhìn vào những rủi ro tương tự theo những cách khác nhau. Điều đó tạo ra nhiều lựa chọn hơn cho khách hàng, nhưng cũng có nghĩa là các nhà môi giới phải hiểu sự khác biệt giữa các nguồn vốn thay vì coi dung lượng vốn là có thể thay thế cho nhau.
Những nguồn vốn mới tiếp tục gia nhập thị trường. Bạn nghĩ điều đó sẽ đi đến đâu trong 5-10 năm tới? Nguồn vốn gốc crypto chỉ là một sự mới lạ hay là khởi đầu của một xu hướng mang tính cấu trúc?
Tôi nghĩ đây là một phần của xu hướng cấu trúc rộng hơn, trong đó những hình thức vốn mới đang đi vào bảo hiểm và tái bảo hiểm. Bản thân công nghệ thì thú vị, nhưng điều cuối cùng quyết định liệu bất kỳ nguồn vốn mới nào có tồn tại lâu dài hay không lại mang tính truyền thống hơn nhiều: tính bền vững, khả năng kiểm soát, thanh khoản, hiệu quả khi xảy ra tổn thất, và việc người được bảo hiểm cũng như bên nhượng tái [3] có được bảo vệ thích hợp hay không. Nếu vượt qua được những bài kiểm tra đó, thì vấn đề sẽ không còn là “crypto” nữa, mà là một nguồn vốn rủi ro đáng tin cậy khác.
Bạn sẽ nói gì với một người làm bảo hiểm truyền thống còn hoài nghi về các giao thức như Re? Và ngược lại, những người làm crypto nên hiểu gì về cách thị trường này thực sự vận hành?
Về phía bảo hiểm truyền thống, tôi muốn nói rằng đừng bác bỏ một cơ chế mới chỉ vì công nghệ của nó còn xa lạ. Nhưng chiều ngược lại cũng quan trọng không kém: công nghệ không xóa bỏ được các chu kỳ định phí, diễn biến bồi thường hay tầm quan trọng của niềm tin. Ngành bảo hiểm đã tích lũy rất nhiều tri thức thể chế vì những lý do chính đáng.
Hãy hoàn thành câu này: “Những nhà môi giới giỏi nhất là những người ______.”
…tạo ra kết quả mà cả hai bên đều cùng thắng.
Xin cảm ơn Josephine rất nhiều vì đã dành thời gian chia sẻ kinh nghiệm và góc nhìn của mình! Tìm hiểu thêm về Josephine trên LinkedIn [4].
Khám phá Re: https://re.xyz
Đã đăng lần đầu trên re.xyz: https://re.xyz/insights/what-does-a-reinsurance-broker-do
Nguồn
https://www.irmi.com/term/insurance-definitions/reinsurance-treaty
https://www.irmi.com/term/insurance-definitions/insurance-linked-securities
https://www.irmi.com/term/insurance-definitions/cedent
https://www.linkedin.com/in/josephine-li-acas-1b489b35
Tuyên bố miễn trừ trách nhiệm: Chỉ dành cho mục đích giáo dục và cung cấp thông tin. Không có nội dung nào trong bài viết này là tư vấn đầu tư, tài chính, pháp lý hoặc thuế, hoặc là lời chào mời, đề nghị hay khuyến nghị mua, bán hoặc nắm giữ bất kỳ tài sản số nào, bao gồm reUSD và reUSDe (gọi chung là “Các Token”). Bài viết này không tạo ra mối quan hệ tư vấn hay ủy thác; độc giả nên tham khảo các chuyên gia pháp lý, thuế và tài chính có trình độ trước khi đưa ra bất kỳ quyết định nào. Lợi suất là biến động, không được đảm bảo và có thể thay đổi bất cứ lúc nào. Kết quả trong quá khứ không phải là chỉ báo đáng tin cậy cho kết quả tương lai. Tài sản số và các sản phẩm dựa trên blockchain tiềm ẩn rủi ro đáng kể, bao gồm mất toàn bộ vốn gốc, biến động thị trường, hạn chế thanh khoản, lỗ hổng hợp đồng thông minh và giao thức, rủi ro oracle và tài sản thế chấp, rủi ro đối tác, và sự không chắc chắn về quy định. Các Token không phải là tiền gửi ngân hàng, không được bảo hiểm bởi FDIC, và không được bảo hiểm bởi bất kỳ cơ quan chính phủ nào hay được bảo vệ bởi bất kỳ chương trình bảo đảm tiền gửi hoặc bảo vệ người được bảo hiểm nào. Thương hiệu “re”, giao thức re và re.xyz được vận hành bởi Resilience Foundation Cayman LLC (“Resilience Foundation”), một công ty quỹ bảo đảm hữu hạn được miễn trừ, thành lập tại Quần đảo Cayman với trách nhiệm hữu hạn, số đăng ký IC-414560, cùng với các công ty liên kết Resilience (BVI) Ltd và Resilience Inv SPC. Resilience Foundation, Resilience BVI, và Resilience Inv không cung cấp dịch vụ bảo hiểm hay tái bảo hiểm, không hoạt động như nhà môi giới hay đại lý bảo hiểm, và không nắm giữ giấy phép bảo hiểm. Tất cả các hoạt động tái bảo hiểm được quản lý chỉ được thực hiện bởi Cover Reinsurance SPC Ltd. (“Cover Re SPC”), một công ty danh mục tách biệt được cấp phép loại B(iii) tại Quần đảo Cayman, hoạt động dưới thương hiệu “Cover Re” tại https://coverre.com. Việc nắm giữ Token không khiến bạn trở thành người được bảo hiểm, chủ hợp đồng bảo hiểm, hay người thụ hưởng của bất kỳ công ty bảo hiểm hay tái bảo hiểm nào.
Các Token chỉ dành cho các cá nhân không phải người Mỹ đủ điều kiện (theo định nghĩa tại Regulation S của Đạo luật Chứng khoán Hoa Kỳ năm 1933) ở các khu vực pháp lý được phép và phải tuân theo các yêu cầu KYC/AML và sàng lọc trừng phạt. Việc sử dụng bởi cá nhân cư trú hoặc công dân Hoa Kỳ, hoặc bởi bất kỳ người nào ở khu vực pháp lý bị cấm, là hoàn toàn bị cấm, và bài viết này không nhắm đến, cũng không phải là lời chào mời hay đề nghị đối với bất kỳ người nào như vậy. Các Token có thể được phân loại là chứng khoán ở một số khu vực pháp lý, và việc tham gia phụ thuộc vào các yêu cầu đủ điều kiện, xác minh KYC/AML, và các hạn chế cụ thể theo từng khu vực pháp lý. Các trang web, dữ liệu và dịch vụ của bên thứ ba được đề cập chỉ nhằm mục đích thuận tiện và không được chúng tôi xác nhận, kiểm chứng hay kiểm soát.
Các điều khoản ràng buộc của các thỏa thuận áp dụng, bao gồm Điều khoản Dịch vụ và, nếu áp dụng, Điều khoản và Điều kiện của Cổng Khiếu nại, sẽ điều chỉnh và được ưu tiên hơn bản tóm tắt này, và bản tóm tắt này không sửa đổi bất kỳ điều khoản nào trong số đó. Xem đầy đủ Tuyên bố công bố và Điều khoản Dịch vụ của chúng tôi tại https://re.xyz/disclosure để biết thêm thông tin quan trọng.