



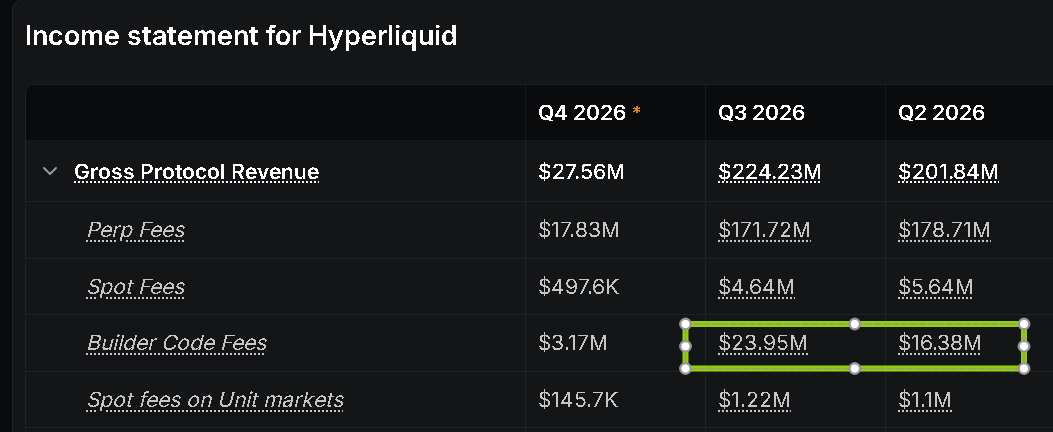
Trong số liệu doanh thu quý III của Hyperliquid, có một khoản phí tăng đáng chú ý: Phí mã Builder (Builder Code Fees), từ 16,38 triệu USD trong quý II lên 23,95 triệu USD.
Tăng 7,57 triệu USD chỉ trong một quý, tương đương mức tăng khoảng 46,2% so với quý trước.
Cần giải thích rằng khoản tiền này được chia cho các ứng dụng bên thứ ba. Ví dụ, fomo sử dụng Hyperliquid làm cơ sở hạ tầng cho các hợp đồng on-chain. Khi người dùng truy cập fomo để giao dịch, một phần phí phát sinh sẽ do fomo thu, phần còn lại là phí giao dịch cơ bản do Hyperliquid thu.
Người dùng tiếp tục sử dụng nền tảng quen thuộc của mình, fomo cung cấp cổng giao dịch, còn Hyperliquid đảm nhiệm khâu thực thi ở lớp nền tảng. Mỗi bên đều có nguồn thu phí riêng, đôi bên cùng có lợi.
I. Cụ thể mô hình kinh doanh này hoạt động như thế nào
Đối với một nền tảng đã nắm giữ ví hoặc sàn giao dịch của người dùng, việc muốn cung cấp tính năng giao dịch hợp đồng vĩnh cửu không đồng nghĩa với việc phải xây dựng lại toàn bộ thị trường giao dịch từ đầu.
Ứng dụng này có thể kết nối với các thị trường thanh khoản sẵn có của Hyperliquid, để tập trung nguồn lực vào giao diện người dùng, trải nghiệm tài khoản và công cụ giao dịch của riêng mình.
Với Hyperliquid, cũng không cần phải yêu cầu tất cả người dùng truy cập trang giao dịch của mình trước.
Người dùng có thể chỉ mở ứng dụng vốn đang sử dụng để giao dịch (dù ứng dụng đó có phi tập trung hay không), nhưng cuối cùng lệnh vẫn được chuyển đến Hyperliquid.
Trong quý 3, mảng kinh doanh này tạo ra 23,94 triệu USD phí. Xét hơn một năm qua mà bảng này bao quát, đây gần như là mảng hoạt động ổn định nhất trong số tất cả các mảng của Hyperliquid.
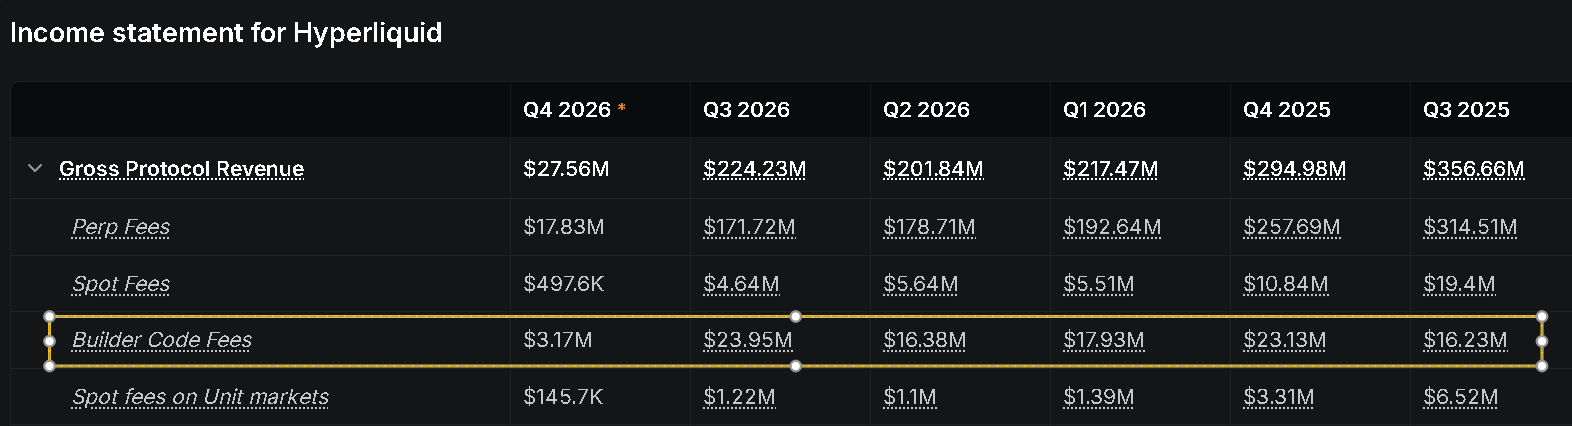
Trong cách tính của bảng theo quý trên DeFiLlama, phí builder xuất hiện đồng thời ở cả phía doanh thu và chi phí; điều này cũng cần được giải thích.
Điều này thể hiện quyền sở hữu khoản phí: ứng dụng thực hiện giao dịch thông qua Hyperliquid, còn khoản phụ phí thu được cuối cùng thuộc về ứng dụng.
Đây là một quan hệ kinh tế khác với việc Hyperliquid trích tiền từ doanh thu hiện có của mình để trợ cấp cho nhà phát triển.
Bởi Hyperliquid không giữ lại doanh thu từ khoản phụ phí này. Thu nhập mà giao thức nhận được đến từ phí giao dịch cơ bản phát sinh trên sàn qua các ứng dụng đó; khoản này được tính vào tổng phí hợp đồng của giao thức, chứ không được tách riêng để tính.
II. Những ứng dụng nào đóng góp doanh thu ở đây
Theo tôi, điều đáng quý nhất là các ứng dụng đóng góp khoản phí này không duy trì cố định qua nhiều quý.
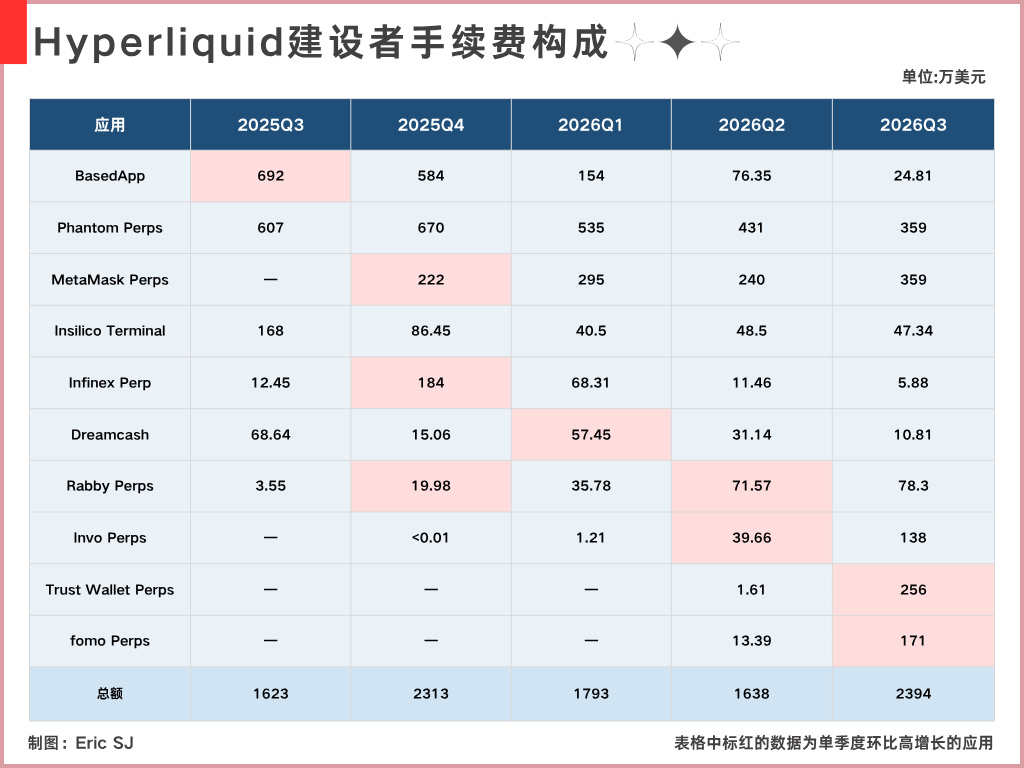
Phần tăng trưởng chính trong phí builder ở quý 3 đến từ Trust Wallet, fomo, MetaMask và Invo;
Đặc biệt, Trust và Fomo đều ghi nhận mức tăng trưởng đáng kinh ngạc so với quý 2, trong khi các nền tảng hiện có như Phantom và Based lại có doanh thu giảm so với quý trước trong quý 3. Trong quý 3 năm ngoái, BasedApp và Phantom lần lượt tạo ra 6,92 triệu USD và 6,07 triệu USD phí builder, tổng cộng khoảng 12,99 triệu USD, tương đương 80% tổng phí builder trong quý đó.
Đến quý 3 năm nay, doanh thu của BasedApp chỉ còn khoảng 248.100 USD, còn Phantom giảm xuống 3,59 triệu USD. Tổng cộng hai nền tảng đạt khoảng 3,84 triệu USD, tỷ trọng trong tổng doanh thu quý giảm xuống còn khoảng 16%.
Nếu trong năm qua, mảng kinh doanh này của Hyperliquid chủ yếu phụ thuộc vào hai ứng dụng đó, thì cũng sẽ phải chịu áp lực suy giảm rất lớn.
May là, khoản phí này dường như duy trì ở mức tương đối ổn định, dù cơ cấu bên trong liên tục thay đổi.
Sự khác biệt này ảnh hưởng trực tiếp đến cách chúng ta nhìn nhận tính bền vững của doanh thu.
Nếu toàn bộ doanh thu đều phụ thuộc vào một ứng dụng nổi bật nào đó, thì khi ứng dụng đó giảm sức hút, doanh thu này sẽ bị ảnh hưởng trực tiếp và trở nên dễ tổn thương.
Những gì chúng ta thấy hiện nay là trong khi doanh thu từ các ứng dụng hiện có giảm, những kênh khác vẫn tiếp tục mở rộng quy mô thu phí và tăng trưởng nhanh chóng.
III. Khoản doanh thu mới: chia sẻ lợi suất dự trữ USDC
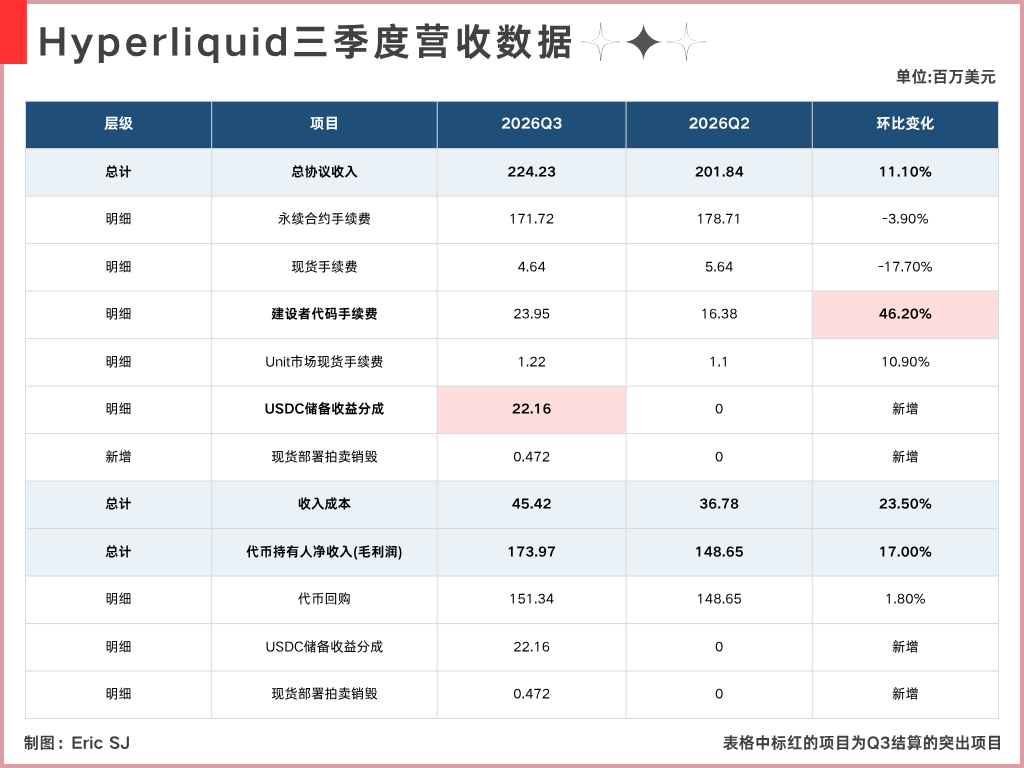
Như biểu đồ trên cho thấy, trong quý 3 Hyperliquid còn có thêm một khoản doanh thu mới mà giao thức có thể tự nhận: chia sẻ lợi suất dự trữ USDC.
Trong bảng DeFiLlama, khoản này được gọi là “AQAv2 · Lợi suất USDC”, với số tiền ghi nhận trong quý 3 là 22,16 triệu USD, trong khi quý 2 là 0.
Đây không phải là khoản phí người dùng phải trả thêm khi giao dịch, mà là phần chia sẻ lợi suất tạo ra từ lượng dự trữ USD đứng sau USDC.
Theo thông tin chính thức, tỷ lệ giao thức nhận được vào khoảng 90% lợi suất dự trữ sau khi điều chỉnh chi phí. Doanh thu liên quan được chuyển vào Assistance Fund theo quy định để hỗ trợ hoạt động mua lại $HYPE .
Đối với Hyperliquid và Circle, đây cũng là tình huống đôi bên cùng có lợi.
Điều đáng chú ý hơn là khoản doanh thu mới này gần như tương đương toàn bộ phần tăng thêm của tổng doanh thu trong quý 3 so với quý trước.
Nếu tạm loại trừ khoản này, tổng doanh thu được liệt kê trong quý 3 là 202,07 triệu USD, chỉ tăng khoảng 0,1% so với quý 2, gần như đi ngang. Khoản lợi suất dự trữ mới đã làm thay đổi đáng kể bức tranh số liệu quý này.
Tóm lại, theo tôi, thay đổi rõ rệt nhất của Hyperliquid trong quý 3 là nguồn doanh thu đã được mở rộng đáng kể.
1. Nhiều ứng dụng bên thứ ba hơn đã thu thêm phí builder,
2. Giao thức cũng bắt đầu chia sẻ lợi suất dự trữ USDC
Tuy nhiên, vấn đề ngược lại cũng tồn tại: nếu không có các khoản tăng thêm này (đặc biệt là lợi suất dự trữ USDC), doanh thu quý 3 có xu hướng giảm. Hơn nữa, thị trường tiền mã hóa trong quý 3 đã phục hồi trên diện rộng; theo lẽ thường, tâm lý thị trường cũng phải cải thiện phần nào, nhưng doanh thu cốt lõi lại không tăng tương ứng. Đây là một hiện tượng dữ liệu khiến tôi có đôi chút băn khoăn.
Hết