

过去24小时,全球资本市场的核心矛盾仍在于——
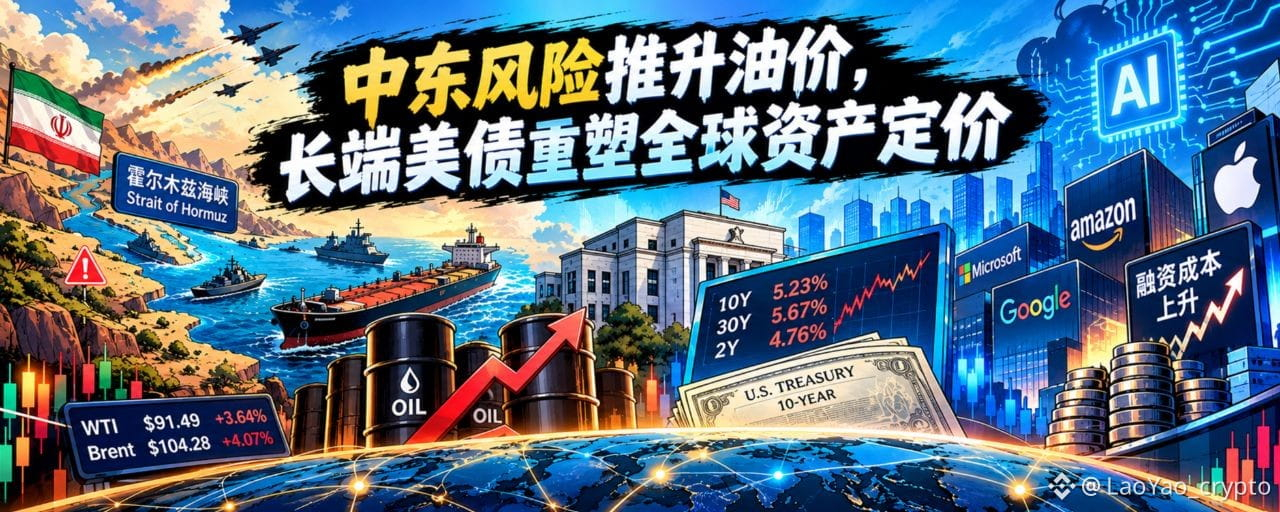
中东地缘风险推高能源价格,
通胀预期与长期融资成本共同约束风险资产估值。
原油大幅上涨,美债长端收益率维持高位,芯片股与加密资产同步承压,能源板块相对抗跌。加密市场则出现集中清算,杠杆多头加速出清。
市场正在交易的,不只是地缘冲突本身,而是能源价格、长期利率与AI盈利预期之间的叠加效应。
🧱 地缘博弈:
① 美伊博弈持续,中东能源供应风险再起
据《华尔街日报》,卡塔尔附近一艘油化两用小型货轮遭炮弹袭击;胡塞武装相关袭击风险升温,沙特机场亦传出遇袭及人员伤亡消息。
川普表示,美国在11月中期选举前不会攻击伊朗。
与此同时,据报道,沙特正与客户洽谈,计划从明年起让部分原油出口避开霍尔木兹海峡装船,以降低对这一关键航道的依赖。
受供应风险与地缘不确定性影响,国际油价上涨约4%。
② 川普政府暂停部分科技公司的PERM申请
据报道,美国劳工部于10月8日宣布,无限期暂停微软、Adobe及部分IT外包公司参与PERM永久劳工证计划,涉及新申请及尚未审结的申请。
副总统万斯公开批评微软,指责其滥用相关制度。
美国政府援引微软裁员、H-1B签证及绿卡申请数据,质疑部分企业在裁撤美国员工的同时引进外籍劳工,并指控相关企业可能存在虚假陈述、压低工资或替代本土岗位等问题。
PERM是许多雇主担保职业移民申请的重要环节。此次措施针对的是特定企业的劳工证申请流程,并不等于全面取消H-1B制度,也不代表所有科技企业的移民申请均被暂停。
📌市场含义:
这场争议的影响超出了移民政策本身。
美国政府对科技企业用工、外籍人才引进与本土就业的审查趋严,可能增加部分企业的人力资源合规成本,并为科技行业的全球人才配置带来新的不确定性。
💹 资本映射:
当前市场的压力可以归纳为三条线索:
能源端: 中东局势推高原油价格,增加未来通胀反复的风险。
利率端: 长端美债收益率处于高位,抬升股票、加密资产及其他长久期资产的估值门槛。
产业端: AI资本开支持续庞大,市场开始更加关注商业化收入、盈利兑现与融资成本之间的关系。
三条线索相互叠加,使市场对高估值科技资产的容忍度下降。
当能源价格上升与长期融资成本高企同时发生,市场面临的就不仅是一次短期波动,而是对未来盈利、现金流与资产估值的重新权衡。
📊 债市:长端利率仍处高位
10年期美债:5.23%,小幅回落;
30年期美债:5.67%;
2年期美债:4.76%
日本10年期债券:3.05%;
长端明显比短端更加承压。
当前全球资产定价的关键矛盾:短期货币政策预期可能转向,但长期资本成本未必同步下降。
对于AI产业而言,资本开支越庞大、盈利兑现周期越长,融资成本与估值折现率的变化就越值得关注。
📈 美股:芯片股承压
纳斯达克:-1.25%
标普500:-0.47%
道琼斯:+0.10%
美股呈现明显分化:纳指跌幅居前,芯片股成为主要拖累;能源板块则受益于油价上涨,道指在部分能源及工业股支撑下勉强收红。
市场压力主要来自三方面:
-原油价格跳升;
-美债收益率维持高位;
-有关OpenAI收入预期被下修的报道。
其中,AI相关消息值得关注,但单一企业的收入预期变化,不应直接等同于整个AI产业趋势逆转。
更值得观察的是,市场是否开始从单纯追逐AI增长叙事,转向严格检验收入兑现、投资回报与资本成本。
🛢️ 原油:地缘风险溢价重新抬头
WTI:91.49 美元 / 桶,+3.64%;
布伦特:104.28 美元 / 桶,+4.07%;
油价上涨能否持续,仍取决于实际供应中断程度、替代运输能力、全球需求以及地缘局势后续演变。
短期风险溢价并不必然转化为长期趋势。
🥇 贵金属 / 外汇:
黄金:4158.3 美元 / 盎司,+0.43%;
白银:59.43 美元 / 盎司,-1.43%;
美元指数小幅回落,美元多头获利了结,日元小幅走强,欧元、英镑 小幅回升;
美元相对主要货币偏强,与美债收益率高位一致;
日元仍处低位,日本与美国利差及风险偏好是主要约束;
💸 Web3 综述:市场检验风险承受能力
过去24小时,加密市场整体走弱,山寨币表现弱于比特币,杠杆多头遭遇集中清算。
加密市场总市值: 约2.77万亿美元,24小时下跌约4%;
$BTC : 约81,700—82,000美元,24小时下跌约2%;盘中一度连续跌破83,000、82,000及81,000美元关口;
$ETH : 约2,410—2,480美元,24小时下跌约4%—6%,明显弱于比特币;
现货ETF: 据市场数据,BTC现货ETF整体小幅净流出,机构资金态度偏谨慎。
在宏观压力上升的环境下,加密市场同时受到风险偏好下降与杠杆清算的冲击。价格下跌会触发强平,强平又可能加剧短期抛压,形成负反馈。
ETH及部分山寨币跌幅更大,反映市场在风险收缩阶段,往往优先降低波动性更高、流动性相对较弱的资产敞口。
不过,短期清算并不必然代表长期趋势反转。后续更值得观察的是:美债收益率能否企稳、ETF资金流向能否改善,以及市场杠杆是否完成充分出清。
🧘 币圈心学:
——产业趋势决定方向,资本成本影响价格
中东风险推升油价,油价可能加大通胀压力;
长期通胀、财政融资与期限溢价又共同影响美债收益率;
而高资本成本最终会传导至科技企业估值、AI投资回报,以及加密市场的流动性与风险偏好。
这条传导链,是理解当前市场波动的关键。
AI的长期产业趋势,并不会因为一次美股回调或加密市场清算而自动改变。
但产业前景与资产价格,并非同一个问题。
产业趋势决定价值可能向哪里生长,盈利兑现决定价值能否落地,而资本成本决定市场愿意为未来支付多少价格。
当长期资金成本上升时,
即使未来的产业方向没有改变,
今天的估值也可能需要重新计算。
对于当前市场,与其急于判断每一次下跌是不是底部,不如持续观察三件事:
第一,中东风险是否从地缘溢价转化为持续性的能源供应冲击;
第二,长端美债收益率是否继续高企,并成为压制全球资产估值的核心约束;
第三,AI产业的收入与利润兑现,能否匹配庞大的资本开支和融资成本。
当这三个问题逐渐明朗,全球资产的下一阶段定价逻辑,也会更加清晰。
长端美债收益率之所以重要,不是因为它能够解释市场的一切,
而是因为它正在成为衡量未来现金流、风险补偿与资本机会成本的重要标尺。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。