



#FedMinutesFocusOnOctoberPause
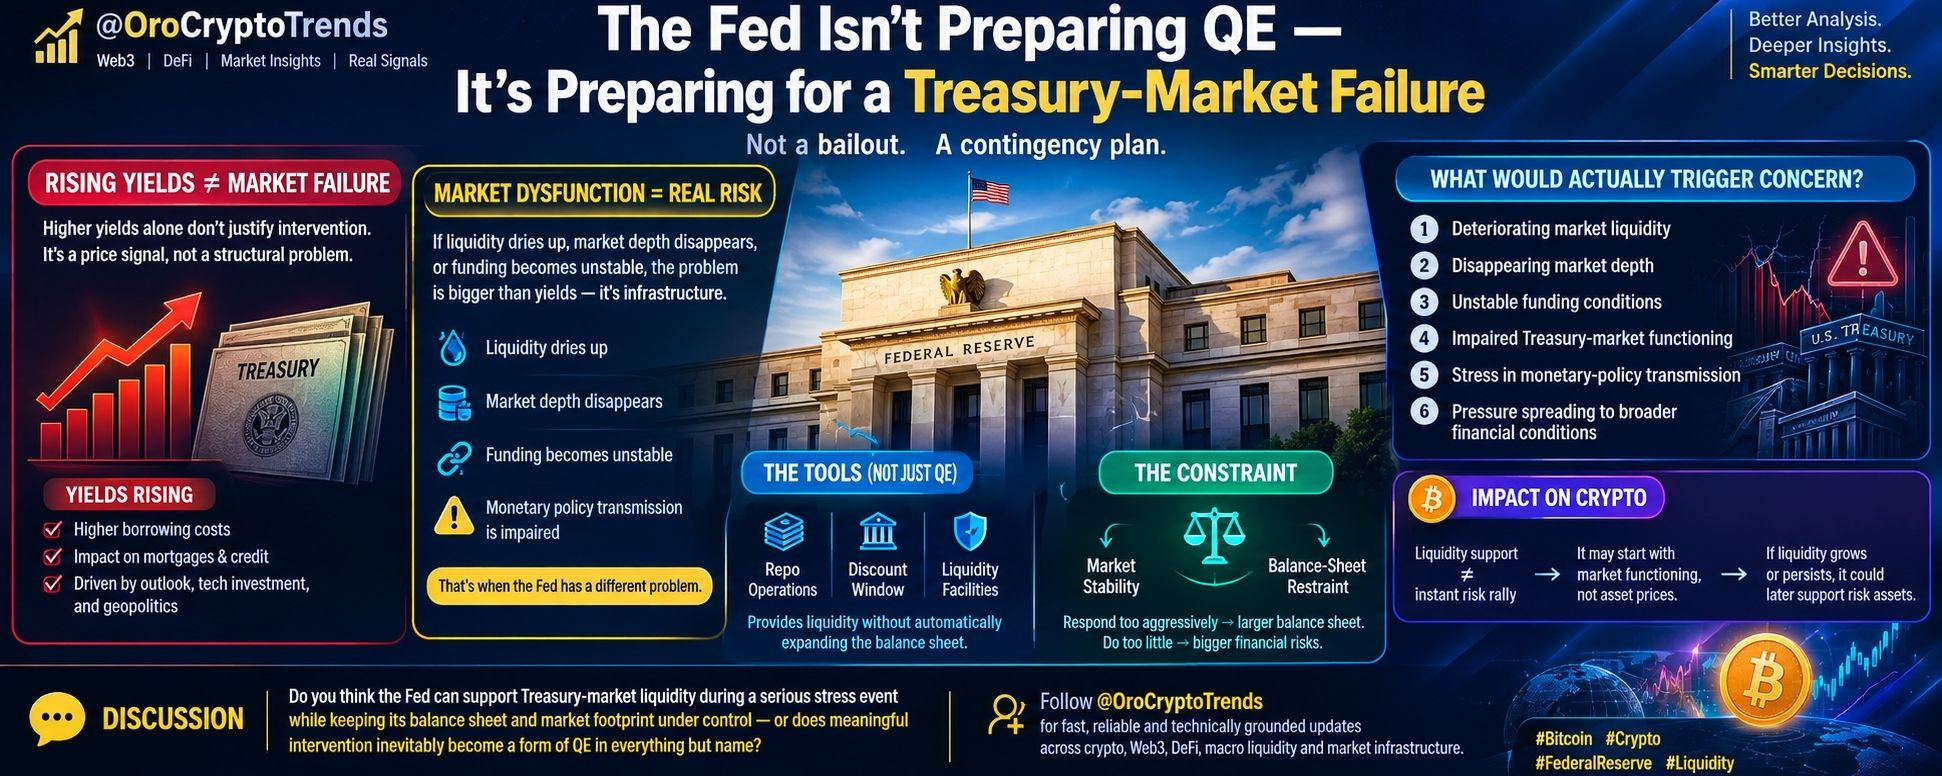
Cục Dự trữ Liên bang không chuẩn bị nới lỏng định lượng (QE — mà đang chuẩn bị cho một sự cố trên thị trường trái phiếu kho bạc
Phần thú vị nhất trong biên bản cuộc họp mới nhất của Fed không phải là việc các quan chức đã thảo luận về căng thẳng trên thị trường trái phiếu kho bạc.
Đó là lý do họ đang nghĩ về phương án ứng phó trước khi tình trạng rối loạn nghiêm trọng bùng phát.
Biên bản cuộc họp ngày 15–16 tháng 9 của Cục Dự trữ Liên bang, được công bố vào ngày 7 tháng 10, cho biết một vài người tham gia tin rằng điều quan trọng là phải lên kế hoạch cho khả năng xảy ra căng thẳng trên thị trường trái phiếu kho bạc.
Nhưng ở đây có một điểm khác biệt mang tính quyết định:
Lên kế hoạch can thiệp không đồng nghĩa với việc tuyên bố sẽ can thiệp.
Và tôi nghĩ sự khác biệt đó đang bị bỏ qua.
Vấn Đề Hạ Tầng Đằng Sau Những Tít Báo
Thị trường Kho bạc không chỉ là một thị trường tài chính thông thường khác.
Thị trường này nằm bên dưới một phần rất lớn của hệ thống tài chính toàn cầu.
Chứng khoán Kho bạc ảnh hưởng đến chi phí cấp vốn, tài sản thế chấp, các khoản vay thế chấp, công cụ phái sinh, bảng cân đối kế toán ngân hàng và các điều kiện tài chính rộng hơn.
Vì vậy, có sự khác biệt đáng kể giữa:
“Lợi suất Kho bạc đang tăng.”
và
“Thị trường Kho bạc không còn hoạt động bình thường.”
Chỉ riêng việc lợi suất tăng không tự động tạo ra lý do để Fed can thiệp.
Nhưng nếu độ sâu thị trường suy giảm, thanh khoản biến mất, hoạt động cấp vốn trở nên bất ổn hoặc tình trạng rối loạn bắt đầu cản trở cơ chế truyền dẫn chính sách tiền tệ, thì vấn đề đã thay đổi.
Đến lúc đó, Fed không chỉ đơn thuần theo dõi một biến động lãi suất.
Đây là việc xử lý rủi ro đối với hạ tầng thị trường.
Đó là lý do cách diễn đạt về chiến lược, truyền thông và công cụ rất quan trọng.
Điều Tôi Đang Theo Dõi Sát
Có vẻ Fed đang cân nhắc cách ứng phó với tình trạng rối loạn thị trường mà vẫn hạn chế dấu ấn của mình trên thị trường Kho bạc.
Điều đó tạo ra một sự đánh đổi chính sách khó khăn:
Ổn định thị trường ↔ Kiềm chế quy mô bảng cân đối kế toán
Nếu Fed phản ứng mạnh mẽ thông qua các đợt mua tài sản quy mô lớn, bảng cân đối kế toán có thể mở rộng đáng kể.
Nhưng nếu các quan chức từ chối phản ứng khi tình trạng rối loạn trên thị trường Kho bạc đe dọa sự ổn định tài chính rộng hơn, hậu quả có thể trở nên nghiêm trọng hơn nhiều.
Vì vậy, phản ứng ban đầu không nhất thiết phải giống với nới lỏng định lượng theo cách truyền thống.
Các cơ chế và nghiệp vụ hỗ trợ thanh khoản, chẳng hạn như cơ chế repo hoặc cửa sổ chiết khấu, có thể giải quyết một số vấn đề nhất định về cấp vốn và thanh khoản mà không tương đương với việc khởi động một chương trình mua trái phiếu Kho bạc quy mô lớn mới.
Sự khác biệt đó rất quan trọng.
Tín Hiệu Đi Ngược Số Đông
Theo tôi, tín hiệu lớn hơn không phải là:
“Fed đang chuẩn bị triển khai QE.”
Biên bản cuộc họp này không đưa ra bằng chứng nào cho thấy Fed đã quyết định khởi động lại nới lỏng định lượng hoặc bắt đầu mua trái phiếu Kho bạc khẩn cấp.
Tín hiệu đáng chú ý hơn là:
Fed muốn biết chính xác ngưỡng can thiệp nằm ở đâu trước khi chạm đến ngưỡng đó.
Đó là quản trị rủi ro.
Hãy hình dung việc này như thiết kế một hệ thống điện khẩn cấp.
Bạn không cần đợi lưới điện sụp đổ rồi mới quyết định đặt máy phát điện dự phòng ở đâu, ai sẽ kích hoạt chúng và bạn sẵn sàng triển khai công suất bao nhiêu.
Có vẻ Fed đang suy nghĩ về vấn đề tương tự đối với hoạt động của thị trường Kho bạc.
Và điều đó cho tôi thấy cấu trúc ứng phó đáng được chú ý hơn cả tít báo.
Điều Gì Thực Sự Sẽ Khiến Fed Lo Ngại?
Tôi sẽ theo dõi hệ thống vận hành bên dưới, thay vì chỉ nhìn vào lợi suất Kho bạc.
Ví dụ:
- thanh khoản thị trường suy giảm
- độ sâu thị trường biến mất
- điều kiện cấp vốn bất ổn
- thị trường Kho bạc hoạt động kém hiệu quả
- căng thẳng bắt đầu cản trở cơ chế truyền dẫn chính sách tiền tệ
- áp lực lan sang các điều kiện tài chính rộng hơn
Lợi suất cao hơn là một mức giá do thị trường xác định.
Tình trạng rối loạn là một vấn đề về hạ tầng.
Hai điều đó không giống nhau.
Điều Này KHÔNG Chứng Minh Điều Gì
Hãy giữ cho phân tích thật chặt chẽ.
Biên bản cuộc họp không chứng minh rằng:
❌ QE sắp diễn ra.
❌ Fed đang chuẩn bị giải cứu thị trường Kho bạc.
❌ Khủng hoảng trên thị trường Kho bạc đã bắt đầu.
❌ Bitcoin phải tăng giá ngay lập tức.
❌ Tài sản rủi ro chắc chắn sẽ được hưởng lợi.
❌ Fed đã từ bỏ các mục tiêu về bảng cân đối kế toán.
Những kết luận đó sẽ vượt quá những gì bằng chứng hiện có cho phép.
Chủ tịch Fed Minneapolis Neel Kashkari cũng cho biết ông nhận thấy thị trường Kho bạc đang hoạt động bình thường và hiện chưa thấy lý do để Fed can thiệp.
Đó là bối cảnh quan trọng.
Lên kế hoạch dự phòng khác với chủ động ứng phó khủng hoảng.
Vì Sao Giới Tiền Mã Hóa Nên Quan Tâm
Đây là lúc tôi nghĩ cuộc thảo luận về tiền mã hóa trở nên thú vị hơn.
Các nhà giao dịch tiền mã hóa thường quy mọi cuộc thảo luận về thanh khoản của ngân hàng trung ương thành câu hỏi:
Thanh khoản từ Fed → khẩu vị rủi ro tăng → Bitcoin tăng giá.
Cách hiểu đó quá đơn giản.
Cơ chế truyền dẫn mới là điều quan trọng.
Nếu cuối cùng Fed cung cấp thanh khoản do thị trường thực sự rối loạn, mục tiêu ban đầu có thể là giúp thị trường vận hành bình thường, chứ không phải kích thích giá tài sản.
Nhưng nếu hỗ trợ thanh khoản trở nên đủ lớn hoặc kéo dài, những tác động tài chính rộng hơn của nó rốt cuộc có thể ảnh hưởng đến các tài sản rủi ro.
Đó là tác động bậc hai, chứ không phải một giao dịch Bitcoin chắc chắn thắng.
Và tôi cho rằng chính sự khác biệt này là điểm khởi đầu cho một phân tích tốt hơn.
Câu Hỏi Thực Sự
Thị trường không nên quá ám ảnh về:
“Fed có định in tiền không?”
Câu hỏi phù hợp hơn là:
“Tình trạng rối loạn trên thị trường Kho bạc phải nghiêm trọng đến mức nào thì Fed mới buộc phải triển khai các công cụ thanh khoản?”
Đó là ngưỡng mà tôi sẽ theo dõi.
Bởi một khi thị trường trái phiếu quan trọng nhất thế giới thực sự không còn vận hành trơn tru, cuộc thảo luận về chính sách sẽ thay đổi rất nhanh.
Bạn có nghĩ Fed có thể hỗ trợ thanh khoản trên thị trường Kho bạc trong một sự kiện căng thẳng nghiêm trọng mà vẫn kiểm soát được quy mô bảng cân đối kế toán và dấu ấn trên thị trường không — hay một sự can thiệp đáng kể rốt cuộc cũng sẽ trở thành QE, dù không mang tên đó?