



Ngày 7 tháng 10, hai sự kiện diễn ra trong cùng một ngày nhưng theo những hướng trái ngược nhau.
OpenAI chính thức triển khai GPT-6 cho toàn bộ người dùng ChatGPT trên toàn cầu. Kể từ ngày đó, người dùng trả phí (Plus, Pro, Business, Enterprise) được hỗ trợ bởi GPT-6 Sol; người dùng Free và Go sẽ chuyển sang GPT-6 Luna từ ngày 8 tháng 10. Bản cập nhật cũng giới thiệu một năng lực mới mang tên Intelligent UI — câu trả lời có thể kết hợp linh hoạt văn bản, biểu đồ và các thành phần tương tác theo thời gian thực, tùy vào loại câu hỏi. Theo dữ liệu chính thức của OpenAI, ChatGPT có hơn 1,2 tỷ người dùng hoạt động hằng tuần.
Cùng ngày, Cục Dự trữ Liên bang Mỹ công bố biên bản cuộc họp tháng 9. Cả 19 quan chức tham dự đều nhất trí ủng hộ việc tăng lãi suất trong tháng 9; đa số cho rằng lãi suất có thể vẫn cần được nâng thêm trước khi năm nay kết thúc. Nhìn chung, các quan chức nhấn mạnh lạm phát vẫn ở mức cao, thị trường lao động gần đạt trạng thái toàn dụng và rủi ro lạm phát nghiêng về chiều hướng tăng.
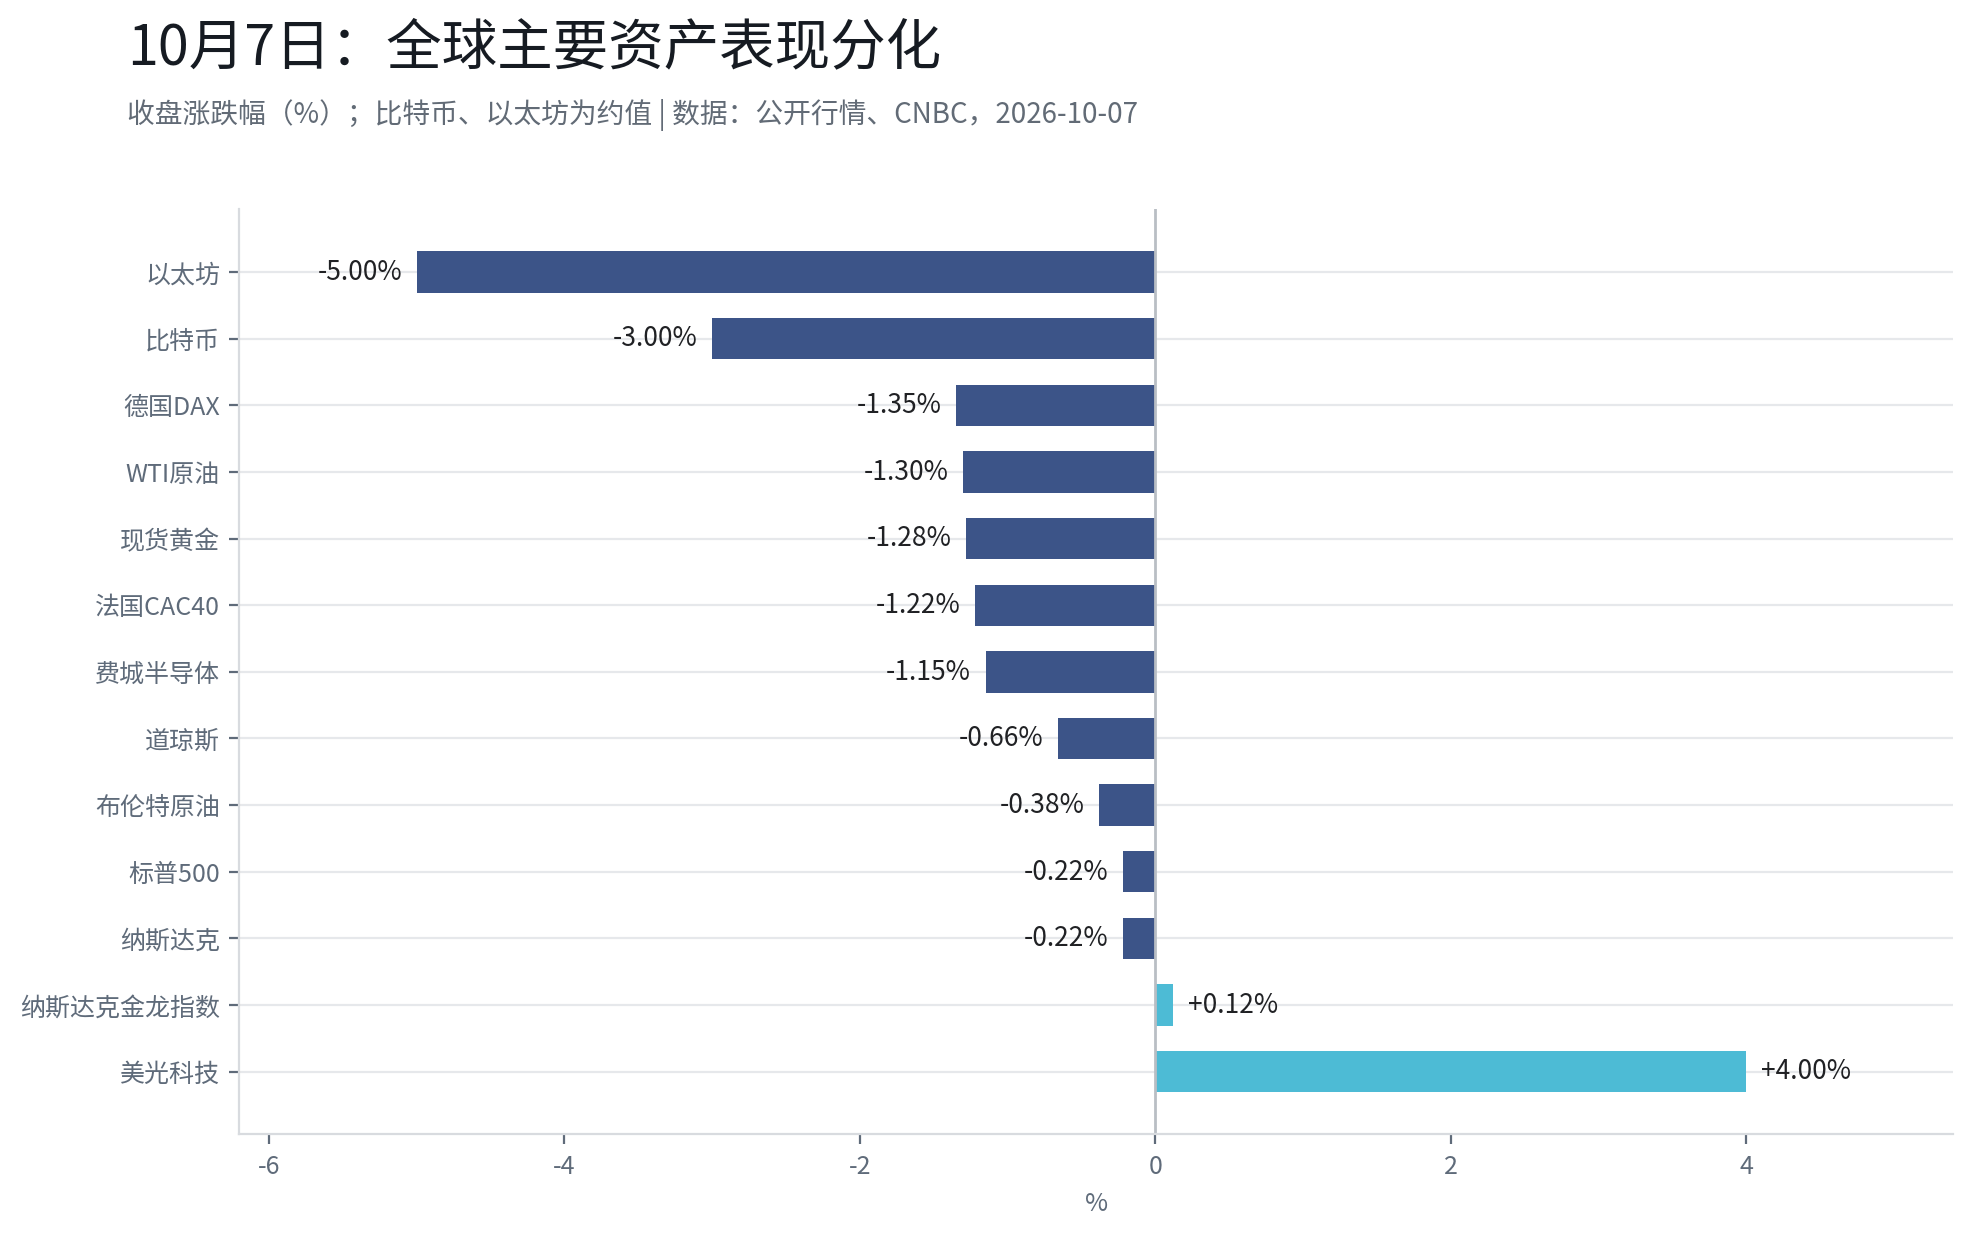
Một bên là “thời khắc AGI” trong câu chuyện thị trường, một bên là “cao hơn và kéo dài hơn” theo cách nhìn của ngân hàng trung ương. Chứng khoán Mỹ hôm đó cả ba chỉ số lớn đều giảm khỏi đỉnh kỷ lục của phiên trước: Dow Jones giảm 341,41 điểm xuống 51.179,87 điểm (-0,66%), S&P 500 giảm 0,22% xuống 7.801,77 điểm, Nasdaq giảm 0,22% xuống 27.538,69 điểm. Mức giảm ở châu Âu lớn hơn—Đức DAX giảm 1,35%, Pháp CAC40 giảm 1,22%; ngoài việc lợi suất trái phiếu Mỹ đi lên, mối lo tài chính của Pháp và giá dầu cao cũng được cho là một trong những nguyên nhân khiến cổ phiếu châu Âu chịu áp lực trong ngày.
Một, câu đáng đọc kỹ hơn trong biên bản
Phần lớn các bài viết tập trung vào việc “đa số quan chức ủng hộ tăng lãi suất thêm một lần trong năm”. Nhưng trong biên bản còn có một đoạn diễn đạt mà theo báo cáo công khai ít được nhắc đến tương đối: một số người tham dự cho rằng sự phát triển của trí tuệ nhân tạo có thể khiến tổng cầu vượt nguồn cung trong trung hạn, từ đó tạo áp lực tăng lên lạm phát.
Mức độ quan trọng của câu này có thể không kém gì “năm nay lại tăng lãi suất thêm một lần nữa”. Trong thảo luận về lạm phát của Fed, chi tiêu vốn cho AI bản thân được đưa vào một trong những biến số có thể đẩy tổng cầu tăng cao, thay vì chỉ là một câu chuyện trung tính của “tiến bộ công nghệ”. Từ đó suy luận: nếu thương mại hóa AI và mở rộng năng lực tính toán tiếp tục tăng tốc, có thể tạo thêm một trong những lý do cho lộ trình lãi suất “cao hơn và kéo dài hơn”—đây là phần diễn giải của bài viết dựa trên nguyên văn biên bản; đánh giá mang tính định hướng vẫn có bất định.
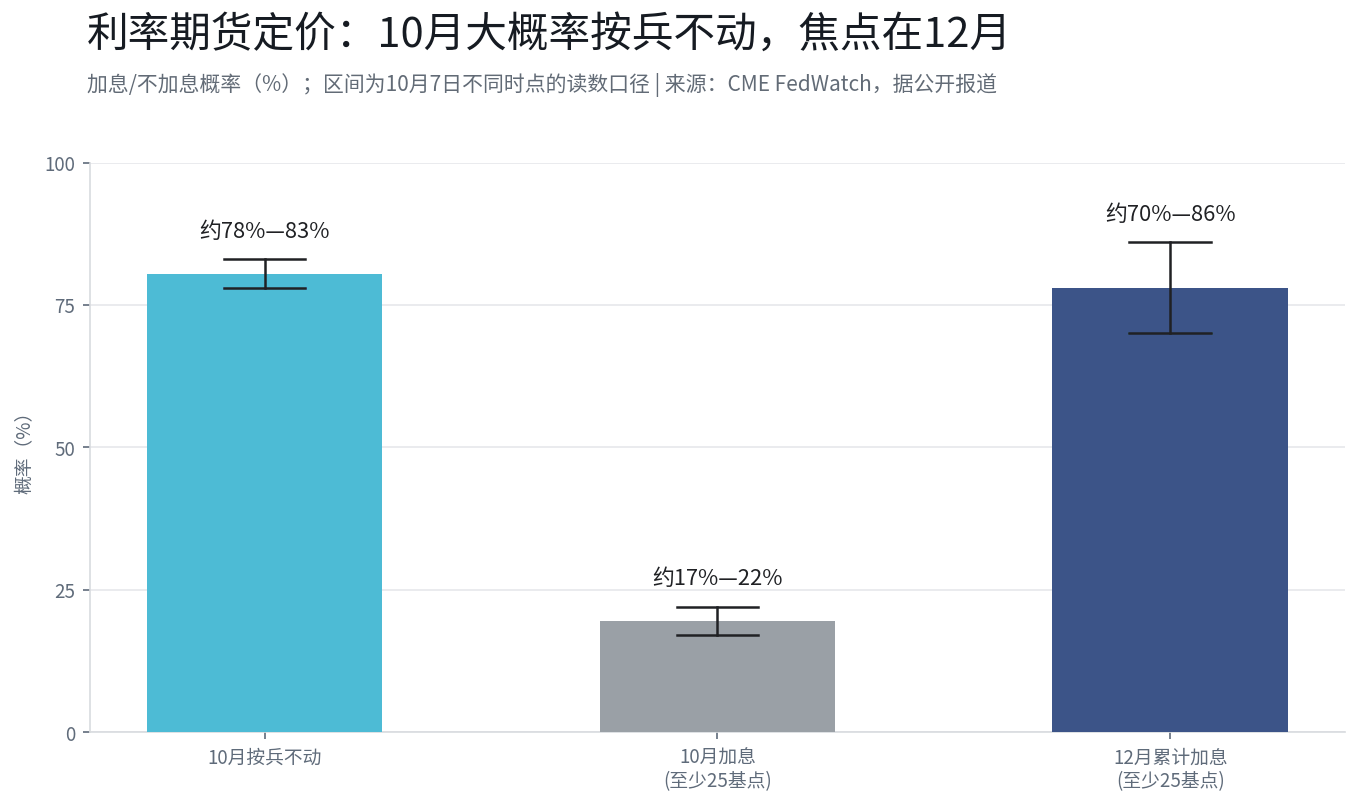
Mức định giá của thị trường hiện nằm giữa hai kịch bản. Theo dữ liệu CME FedWatch (các thời điểm ngày 7/10 có khác biệt nhỏ về cách đo lường), xác suất để tháng 10 tăng lãi suất ít nhất 25 điểm cơ bản đã giảm xuống khoảng 17%–22%; trong khi xác suất tăng lãi suất tích lũy đến hết tháng 12 ít nhất 25 điểm cơ bản ở khoảng 70%–86%. Tín hiệu thị trường gửi đi là: nhiều khả năng tháng 10 sẽ giữ nguyên, và cuộc họp vào tháng 12 hoặc là một trong những mốc quan sát quan trọng hơn.
Thứ hai, trái phiếu Mỹ: nhu cầu đấu giá kỳ hạn 10 năm vượt kỳ vọng, nhưng vấn đề thực sự là ở kỳ hạn dài
Một trong những biến động giá tài sản được chú ý nhất trong ngày xảy ra trên thị trường trái phiếu.
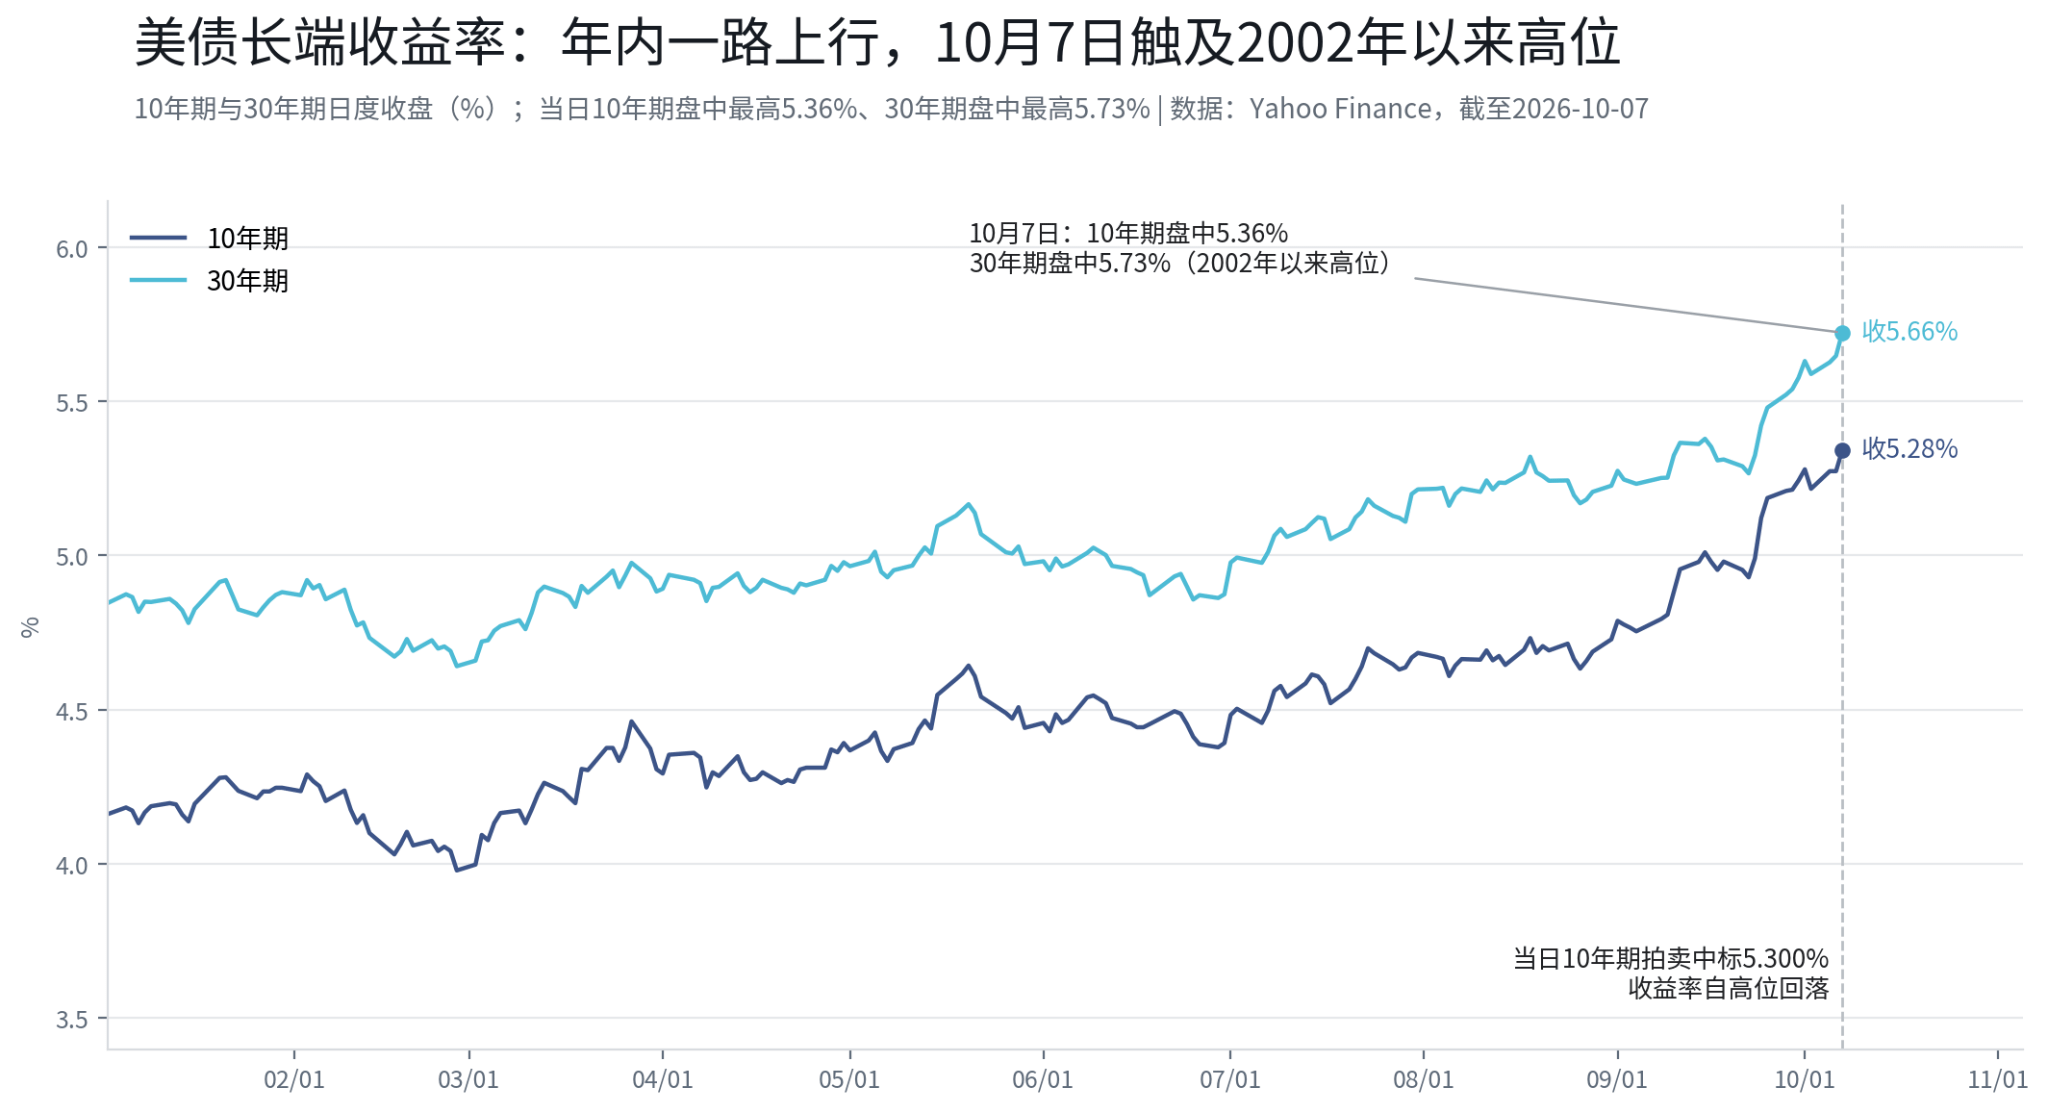
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trong phiên có lúc lên 5,364% (theo cách đưa tin của Reuters, cao nhất kể từ tháng 4/2002); kỳ hạn 30 năm trong phiên chạm 5,70%–5,73% (cao nhất kể từ tháng 5/2002). Khi đóng cửa, cả hai lần lượt hạ về quanh 5,28% và 5,66%. Theo báo cáo công khai, các quan chức Bộ Tài chính Mỹ trong ngày đã phản hồi rằng đợt bán tháo trái phiếu lần này là “hiện tượng toàn cầu”—lợi suất kỳ hạn dài của Mỹ, châu Âu và Nhật cùng đi lên; phía sau là kỳ vọng lạm phát sau khi giá dầu vượt mốc 100 USD và khoản bù đắp cao hơn mà nhà đầu tư yêu cầu để hấp thụ nguồn cung nợ chủ quyền quy mô lớn.
Nhưng ngày 7/10 có một bằng chứng ngược quan trọng: trong ngày, cuộc đấu giá trái phiếu kho bạc kỳ hạn 10 năm trị giá 39 tỷ USD có hệ số đặt thầu 2,77 lần, cao rõ rệt so với trung bình của gần 6 lần trước là 2,54 lần; tỷ lệ phân bổ cho dealer sơ cấp chỉ khoảng 2,5%, mức thấp nhất kể từ sau khủng hoảng tài chính. Điều này có nghĩa là khoảng 97,5% khối lượng phát hành được các bên không phải dealer trực tiếp nắm giữ. Đặt thầu gián tiếp (bao gồm các tổ chức như ngân hàng trung ương toàn cầu) nhận phân bổ 80,3%, cao hơn trung bình của gần 10 lần là 72,4%.
Một cách lý giải là: khi lợi suất vượt mức 5,3% trở lên, một phần vốn phân bổ kỳ hạn dài (như quỹ hưu trí, bảo hiểm, các tổ chức kiểu quỹ chủ quyền) có thể đang chuyển từ “tránh xa kỳ hạn dài” sang “phân bổ kỳ hạn dài một cách kỷ luật”. Loại vốn này có kỷ luật nội bộ về mức lợi suất—đủ cao thì mới phân bổ. Nhưng một phiên đấu giá đơn lẻ vẫn chưa đủ để xác nhận xu hướng—và cần nhấn mạnh rằng, nó xác nhận nhu cầu của kỳ hạn 10 năm.
Sau khi công bố kết quả đấu giá, lợi suất kỳ hạn 10 năm từ mức cao trong phiên đã rơi về khoảng 5,28%–5,30%. Việc lợi suất giảm diễn ra sau cuộc đấu giá: biến động biên quan trọng nhất của thị trường trái phiếu trong ngày có thể không phải là dữ liệu kinh tế, mà là sự xuất hiện của người mua (bên đặt mua).
Ba, kỳ hạn 30 năm: đáng để theo dõi hơn so với 10 năm
Nếu nói 10 năm là “neo định giá” trong ngày, thì có thể 30 năm mới là đoạn tập trung áp lực nhất.
Xét theo điểm số, hai bên thực ra đều ở mức cực đoan: lợi suất kỳ hạn 10 năm trong phiên từng lên 5,364%—cao nhất kể từ tháng 4/2002; lợi suất kỳ hạn 30 năm trong phiên chạm 5,70%–5,73%—cao nhất kể từ tháng 5/2002. Theo dữ liệu từ giao diện thị trường, hiện cả hai đều ở gần phân vị 98% của dải 52 tuần. Xét riêng mức tăng, kỳ hạn 30 năm không dốc hơn kỳ hạn 10 năm: từ đầu tháng 9 đến nay, 10 năm tăng từ khoảng 4,79% lên 5,28%, còn 30 năm tăng từ khoảng 5,27% lên 5,66%.
Điều khiến kỳ hạn 30 năm “đáng ngạc nhiên” thực sự là ba nguyên nhân mang tính cấu trúc.
Thứ nhất, đó là phần mà ngân hàng trung ương không kiểm soát được. Lãi suất chính sách quyết định trực tiếp đoạn ngắn, còn quyền định giá của lợi suất kỳ hạn 30 năm nằm trong tay thị trường—nó được cấu thành từ kỳ vọng lạm phát và phần bù kỳ hạn (term premium). Khi Fed nói “cao hơn và kéo dài hơn”, đoạn ngắn sẽ đi theo lộ trình chính sách; còn việc lợi suất 30 năm đi lên lại giống như thị trường đang “tự bỏ phiếu” cho lộ trình tài khóa và bản thân lạm phát dài hạn. Theo báo cáo công khai, trong đợt bán tháo lần này, áp lực mà đoạn trung và dài phải gánh chịu lớn hơn so với đoạn ngắn; chênh lệch lợi suất giữa 10 năm và 30 năm duy trì hình dạng “dốc lên” dương khoảng 35–40 điểm cơ bản—thị trường không định giá theo kiểu “lật ngược suy thoái”, mà giống như định giá theo “lạm phát và phần bù cung”.
Thứ hai, duration khuếch đại biến động. Duration của trái phiếu kỳ hạn 30 năm xấp xỉ hơn gấp đôi so với kỳ hạn 10 năm; trong bối cảnh lợi suất tăng cùng một biên độ, mức giảm giá sẽ lớn hơn đáng kể. Với các quỹ hưu trí và công ty bảo hiểm nắm giữ trái phiếu kỳ hạn dài, 30 năm là giai đoạn tập trung áp lực định giá nhất; với bên phát hành (Bộ Tài chính Mỹ), đây cũng là thời điểm đắt đỏ nhất để huy động vốn.
Thứ ba, đáp án của đấu giá kỳ hạn 10 năm không thể tự động suy rộng sang kỳ hạn 30 năm. Ngày 7/10 cho thấy bên mua theo phân bổ sẵn sàng nhận 10 năm ở mức lợi suất 5,3%; nhưng kỳ hạn trách nhiệm (duration) của quỹ lương hưu và công ty bảo hiểm chủ yếu nằm trong khoảng 20–30 năm. Nhu cầu ở “đầu siêu dài” có tương tự hay không phải chờ đấu giá 30 năm ngày 8/10 trả lời. Nếu đấu giá 30 năm cũng mạnh, bằng chứng về việc lợi suất kỳ hạn dài “đỉnh” sẽ tăng thêm một phần; nếu rõ ràng yếu, điều đó cho thấy dòng tiền phân bổ chỉ muốn kéo dài đến 10 năm và áp lực lên 30 năm vẫn chưa được giải tỏa.
Khi giá dầu duy trì trên 100 USD, việc kỳ vọng lạm phát lan truyền sang đầu kỳ hạn siêu dài cũng trực tiếp hơn. Kết quả đấu giá 30 năm và dữ liệu lạm phát tiếp theo có thể giải thích mức độ xa của đợt tăng lãi suất lần này tốt hơn so với chính diễn biến của 10 năm.
Thứ tư, chứng khoán Mỹ vào ngày công bố GPT-6: phân hóa ở nhóm phần cứng, không phải bữa tiệc cuồng nhiệt toàn diện
Việc OpenAI đẩy đầy đủ GPT-6 không tạo ra “mua AI toàn diện” trên sàn, mà là sự phân hóa nội bộ.
Chỉ số bán dẫn Philadelphia đóng cửa giảm 1,15%. Xu hướng của mảng lưu trữ và bán dẫn bị tách rời: theo dữ liệu niêm yết công khai, Micron tăng ngược dòng hơn 4%, còn Advanced Micro Devices (AMD) tăng hơn 3%; Qualcomm và Arm giảm hơn 2%, TSMC giảm 2,09%, còn Western Digital và ADR SK Hynix suy yếu.
Sức mạnh tương đối của Micron liên quan đến cung - cầu bộ nhớ. Theo báo cáo, ngày 7/10, một số nhà phân tích ở nước ngoài đã nâng mục tiêu giá của Micron từ 2.100 USD lên 3.000 USD; một trong những luận điểm cốt lõi là nhu cầu của trung tâm dữ liệu AI đối với bộ nhớ HBM băng thông cao (mức giá mục tiêu này chỉ phản ánh đánh giá của các tổ chức liên quan). Một cách diễn giải của thị trường cho rằng: khi tải suy luận của các mô hình như GPT-6 càng nặng, nhu cầu đối với bộ nhớ băng thông cao càng trực tiếp; do đó trong nhóm lưu trữ xuất hiện sự phân hóa trong định giá giữa “bộ nhớ lõi cho AI” và “lưu trữ truyền thống”. Liệu sự phân hóa này có duy trì được hay không, vẫn cần được xác thực bằng báo cáo tài chính và dữ liệu đơn hàng trong thời gian tới.
Cổ phiếu công nghệ lớn tăng giảm trái chiều: Amazon tăng 1,42%, Apple tăng 0,91%, Google tăng 0,81%, Microsoft chỉ tăng nhẹ; Meta giảm 2,38%, còn Nvidia và Tesla giảm nhẹ và đóng cửa thấp hơn. Sự phân hóa bản thân là một tín hiệu: việc phát hành GPT-6 không kéo theo cơn “đại tăng” trên diện rộng, thị trường bắt đầu phân biệt “ai thực sự được hưởng lợi từ nhu cầu suy luận”.
Thứ năm, vàng giảm xuống dưới 4.100 USD: bị kìm nén bởi chi phí nắm giữ và USD
Vàng là một trong những tài sản giảm mạnh trong ngày.
Theo dữ liệu niêm yết công khai, giá vàng giao ngay đóng cửa khoảng 4.110 USD/ounce (các nguồn báo giá khác nhau trong khoảng 4.110,68–4.110,75), giảm 1,28%; trong phiên, mức thấp nhất chạm khoảng 4.066 USD, thấp nhất kể từ 5/8. Giá bạc giao ngay đóng cửa khoảng 59,75 USD/ounce; vàng kỳ hạn tháng 12 trên sàn New York đóng cửa giảm 46,40 USD còn 4.140,70 USD/ounce.
Sự yếu đi của vàng trong ngày có thể chủ yếu do hai yếu tố: Một là môi trường lãi suất thực—lợi suất trái phiếu Mỹ kỳ hạn 30 năm trong phiên nằm trên 5,7%, khiến chi phí cơ hội nắm giữ tài sản không sinh lãi bị nâng lên một cách hệ thống. Khi trái phiếu Mỹ có thể mang lại lợi suất phi rủi ro trên 5,3%, thuộc tính “không sinh lãi” của vàng từ nền tảng trở thành ràng buộc. Hai là USD mạnh lên—chỉ số USD tăng lên trên 102,3, gây áp lực lên giá vàng được định giá bằng USD. Một số chuyên gia từ tổ chức phân tích kim loại quý cho biết trên truyền thông rằng thông điệp thị trường đang nhận được là lãi suất có thể duy trì ở mức cao trong thời gian dài hơn, qua đó tạo lực đỡ cho lợi suất và USD.
Cần nói rõ rằng, việc vàng chạm đáy trong ngày xảy ra trước khi công bố kết quả đấu giá kỳ hạn 10 năm. Sau phiên đấu giá, lợi suất giảm về và giá vàng quay trở lại từ mức thấp—việc quy mức giảm đơn giản cho một sự kiện đơn lẻ như vậy là chưa chính xác; nhiều yếu tố như lãi suất, USD và yếu tố vị thế có thể cùng tác động.
Thứ sáu, dầu thô: địa chính trị căng thẳng, nhưng giá dầu lại đóng cửa giảm
Hợp đồng tương lai dầu WTI đóng cửa giảm 1,30% xuống 88,28 USD/thùng; dầu Brent đóng cửa giảm 0,38% xuống 100,20 USD/thùng (theo dữ liệu niêm yết công khai).
Diễn biến giá dầu không đồng bộ với các tin tức địa chính trị. Theo báo cáo công khai, phía Iran trong ngày cho biết eo biển Hormuz ở trạng thái “đóng”, và lực lượng vũ trang Iran có quyền kiểm soát đối với khu vực này; xung đột giữa Saudi Arabia và lực lượng Houthi ở Yemen cũng đang tiếp diễn. Tuy nhiên, giá dầu không tăng vì điều đó; lực lượng bù đắp ở phía cung có thể quan trọng hơn: các nước G-7 đã đồng ý phối hợp thông qua Cơ quan Năng lượng Quốc tế (IEA) việc cung cấp thêm khoảng 100 triệu thùng dầu thô và nhiên liệu trong bốn tháng tới, và ngày 7/10, các nước thành viên IEA đồng ý đẩy nhanh tiến độ tung dự trữ đã công bố; theo thống kê của các tổ chức dữ liệu hàng hải, xuất khẩu dầu ở Trung Đông (trừ Iran) gần đây thậm chí còn vượt mức trước xung đột, một phần dòng hàng được chuyển hướng sang các tuyến đường vòng; ngoài ra, cũng có báo cáo cho biết Saudi Aramco đang nghiên cứu thêm các tuyến xuất khẩu để đối phó với gián đoạn ngắn hạn.
Phần bù rủi ro địa chính trị ở một mức độ nhất định đã được chính sách từ phía cung bù đắp, đây có thể là một trong những lý do khiến giá dầu trong ngày không tăng theo tình hình Trung Đông. Tuy nhiên, nếu tình trạng gián đoạn nguồn cung tiếp tục leo thang, năng lực “đệm” của việc tung dự trữ có thể có giới hạn; liệu sự cân bằng này có duy trì được hay không vẫn còn bất định.
Thứ bảy, crypto đồng loạt điều chỉnh: vị thế long đòn bẩy chịu áp lực
Bitcoin trong ngày có lúc giảm xuống dưới 83.000 USD, đóng cửa ở khoảng 83.100 USD, giảm hơn 3%; Ethereum giảm gần 5%, SOL giảm khoảng 3%, HYPE và XRP giảm hơn 4%, DOGE giảm hơn 7% (theo dữ liệu niêm yết công khai).
Theo dữ liệu CoinGlass, trong 24 giờ qua, tổng giá trị thanh lý trên toàn thị trường vào khoảng 700 triệu USD, trong đó hơn chín phần mười là vị thế mua (long). Việc crypto điều chỉnh có thể liên quan đến nhiều yếu tố: lợi suất trái phiếu Mỹ và USD mạnh lên kìm định giá tài sản không sinh lãi/ít lãi, đòn bẩy của các vị thế long bị thanh lý thụ động trong đợt giảm nhanh làm biến động khuếch đại; bên cạnh đó, việc giá dầu tăng do sự kiện địa chính trị vào sáng hôm đó cũng tạo áp lực lên khẩu vị rủi ro.
Tám, xu hướng độc lập của nhóm cổ phiếu Trung Quốc niêm yết tại Mỹ
Trong bối cảnh toàn thị trường chứng khoán Mỹ đóng cửa giảm, chỉ số Nasdaq China Golden Dragon ở cuối phiên đã đảo chiều tăng trở lại và tăng nhẹ (theo dữ liệu niêm yết công khai khoảng 0,1%–0,3%, khác nhau giữa các nguồn dữ liệu); một số cổ phiếu thuộc nhóm cổ phiếu Trung Quốc niêm yết tại Mỹ tăng khá rõ.
Diễn biến tương đối độc lập của nhóm cổ phiếu Trung Quốc niêm yết tại Mỹ có thể liên quan đến nhiều yếu tố: Thứ nhất, mức điều chỉnh trước đó khá lớn và định giá đang ở tương đối thấp. Thứ hai, theo phân tích thống kê của một ngân hàng lớn thuộc khối ngoại đối với gần 2.800 quỹ đầu tư toàn cầu, kể từ tháng 6, tỷ trọng phân bổ bình quân của các quỹ chủ động long toàn cầu dành cho cổ phiếu Trung Quốc đã tăng từ “thiếu phân bổ” lên “trung lập với chuẩn” (benchmark), chấm dứt trạng thái thiếu phân bổ kéo dài suốt bốn năm; tổng tài sản cổ phiếu Trung Quốc mà các quỹ đó quản lý vào khoảng 562 tỷ USD (quan điểm này chỉ phản ánh đánh giá của tổ chức liên quan). Liệu sự thay đổi hành vi dòng tiền trong quá khứ có tiếp tục hay không, và hiệu suất trong quá khứ không đại diện cho kết quả tương lai.
Chín, nên theo dõi điều gì tiếp theo
Thứ nhất, kết quả đấu giá kỳ hạn 30 năm. Đây là bài kiểm tra trực tiếp liệu “bên mua phân bổ” có kéo sang đầu siêu dài hay không: 10 năm mạnh, 30 năm cũng mạnh—áp lực lợi suất kỳ hạn dài có thể tiến gần tới giai đoạn được giải phóng; 10 năm mạnh, 30 năm yếu—cho thấy đầu siêu dài vẫn là mắt xích yếu, các yếu tố kìm nén như tài sản định giá cao và vàng vẫn chưa được gỡ bỏ.
Thứ hai, liệu lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có thể quay lại và giữ vững dưới 5,3% hay không. Nếu lợi suất tiếp tục vận hành trên 5,3%, “neo định giá” của tài sản định giá cao sẽ vẫn chịu áp lực; nếu dòng mua mang tính phân bổ (allocation) có tính bền bỉ, thì “đỉnh” của lợi suất kỳ hạn dài có thể gần hơn so với mức định giá hiện tại—nhận định này vẫn tồn tại bất định.
Thứ ba, cơ chế lan tỏa theo ngành sau khi GPT-6 được phát hành. Sự phân hóa trong nội bộ nhóm cổ phiếu lưu trữ (một số mã liên quan đến lưu trữ AI tăng, trong khi lưu trữ truyền thống và một phần bán dẫn suy yếu) là một tín hiệu ban đầu. Nếu chênh lệch định giá giữa “bộ nhớ lõi cho AI” và “lưu trữ truyền thống” tiếp tục mở rộng, logic định giá của chuỗi ngành AI có thể chuyển từ “mua AI” sang “nhận diện các mắt xích thực sự hưởng lợi từ nhu cầu suy luận trong chuỗi AI”—nhưng cuối cùng vẫn cần kiểm chứng bằng đơn hàng và báo cáo tài chính.
Thứ tư, biến động biên về xác suất tăng lãi suất vào tháng 12. Hiện xác suất thị trường định giá cho việc tăng lãi suất tích lũy ít nhất 25 điểm cơ bản đến tháng 12 ở khoảng bảy đến tám phần mười (theo CME FedWatch với cách đo ở các thời điểm khác nhau). Nếu dữ liệu lạm phát sau đó cho thấy tính dai dẳng vẫn còn, xác suất này có thể tiếp tục tăng; “tạm hoãn” trong tháng 10 có thể chỉ là vấn đề về nhịp độ. Ngược lại, bất kỳ tín hiệu nào lạm phát hạ nhiệt đều có thể cải thiện đồng thời tình hình của cổ phiếu tăng trưởng và trái phiếu dài hạn.
Viết ở cuối
Không thể đọc ngày 7/10 thành “câu chuyện AI gặp trở ngại” hay “thị trường hoảng loạn” theo cách đầy đủ. Thực tế diễn ra giống như sau: Biên bản cuộc họp của Cục Dự trữ Liên bang (Fed) đã đưa AI từ câu chuyện ngành vào khung lạm phát, khiến lợi suất kỳ hạn dài chịu áp lực đi lên; cùng ngày, một đợt đấu thầu trái phiếu 10 năm có nhu cầu vượt kỳ vọng lại kéo một phần lợi suất về. Việc đẩy đầy đủ GPT-6 không tạo ra một đợt “mua toàn diện AI”, mà dẫn đến một lần sắp xếp lại “các mắt xích được hưởng lợi”; đợt điều chỉnh của vàng và crypto nhiều hơn là hệ quả của chi phí nắm giữ và môi trường USD. Và trong tất cả những điều đó, lợi suất kỳ hạn 30 năm đã vượt 5,7% và vẫn chưa trải qua bài kiểm tra nhu cầu ở cùng mức độ—có thể đây mới là “thước đo” thực sự cho vài phiên giao dịch tới.
Nguồn dữ liệu
OpenAI công bố chính thức
Dữ liệu niêm yết công khai (cổ phiếu Mỹ, trái phiếu Mỹ, vàng, dầu thô, tài sản crypto, v.v.)
Kết quả đấu giá của Bộ Tài chính Mỹ
Biên bản cuộc họp Fed, CME FedWatch
Reuters, CNBC, FXStreet, CoinGlass
Tuyên bố của G-7/IEA
Báo cáo nghiên cứu của tổ chức nước ngoài và tin bài công khai
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích cung cấp thông tin phổ biến và bình luận thị trường, được tổng hợp từ tài liệu công khai tính đến thời điểm được nêu trong bài. Các dữ liệu thị trường, kỳ vọng và xác suất liên quan có thể thay đổi tùy theo diễn biến thị trường. Quan điểm và chiến lược đầu tư được trích dẫn từ bên thứ ba, nhà phân tích hoặc các cá nhân khác chỉ phản ánh quan điểm của các bên thứ ba tại thời điểm cụ thể, không đại diện cho quan điểm hay khuyến nghị của BIT. Bài viết không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị chào mua, kêu gọi, hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hay chiến lược giao dịch nào; đồng thời cũng không nên được sử dụng làm căn cứ cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro; giá chứng khoán và hiệu suất thị trường có thể biến động. Hiệu suất trong quá khứ và diễn biến thị trường trước đây không đại diện hay không đảm bảo kết quả trong tương lai. Nhà đầu tư cần tự đánh giá độc lập các rủi ro liên quan tùy theo tình hình của mình và khi cần thiết hãy tìm kiếm ý kiến chuyên nghiệp.