

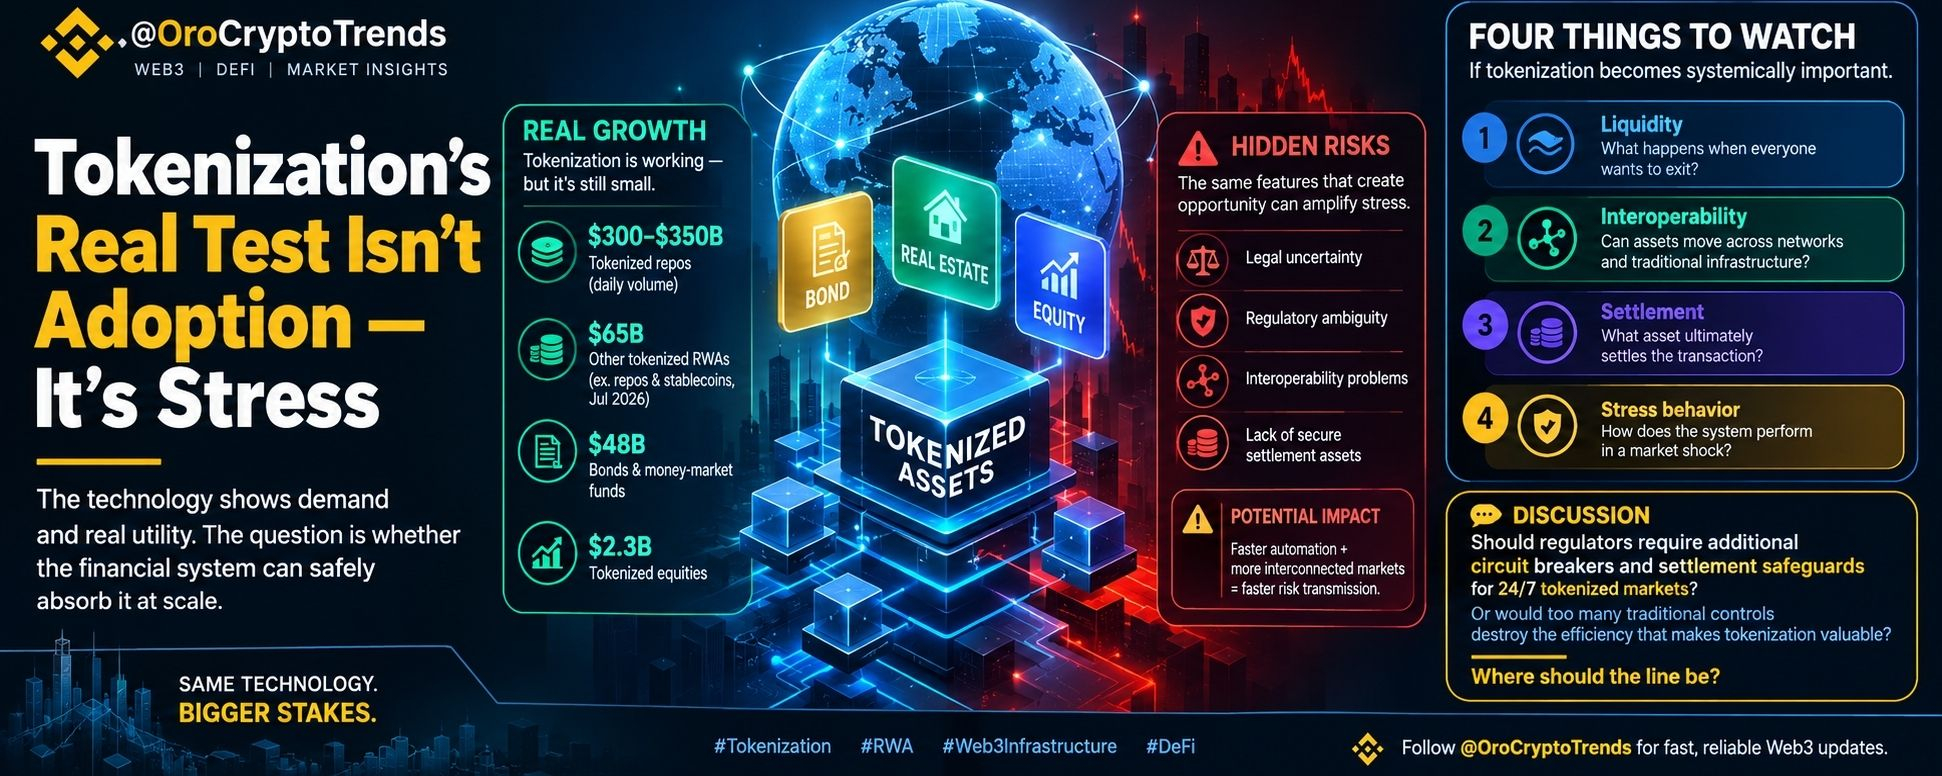


Bài kiểm tra thực sự của token hóa không phải là mức độ chấp nhận — mà là khả năng chịu áp lực
Cuộc tranh luận về token hóa thường được đặt khung chưa đúng.
Mọi người hỏi:
“Tài sản được token hóa có thể lớn đến mức nào?”
Tôi nghĩ câu hỏi quan trọng hơn là:
“Điều gì xảy ra khi các thị trường tài chính được token hóa trở nên đủ lớn để sụp đổ?”
Đó là một vấn đề hạ tầng hoàn toàn khác.
Phân tích ngày 8 tháng 10 năm 2026 của IMF đưa ra một phép kiểm chứng thực tế quan trọng: token hóa đang tăng trưởng nhanh chóng, nhưng vẫn còn nhỏ và phân mảnh so với các thị trường tài chính truyền thống.
Ví dụ, theo các báo cáo, giao dịch repo được token hóa đang xử lý khối lượng khoảng 300–350 tỷ đô la mỗi ngày, trong khi hoạt động repo ở Mỹ vào khoảng 13 nghìn tỷ đô la mỗi ngày.
Khoảng cách đó rất quan trọng.
Điều đó cho tôi thấy công nghệ đã chứng minh được giá trị thiết thực đáng kể trong lĩnh vực tài chính — nhưng chúng ta vẫn còn rất xa mới đến lúc các thị trường được token hóa có tầm ảnh hưởng hệ thống tương đương thị trường truyền thống.
Và đó thực sự có thể là phần thú vị nhất.
Blockchain có thể giúp thị trường tài chính trở nên:
- nhanh hơn
- liên tục hơn
- có thể lập trình
- được chia nhỏ thành các phần
- có thể tiếp cận trên toàn cầu
- dễ tự động hóa hơn
Nhưng mỗi lợi thế đó đều có thể kéo theo một cơ chế gây căng thẳng tương ứng.
Thị trường truyền thống có lịch hoạt động, các bên trung gian, quy trình thanh toán và những khâu cần con người can thiệp.
Thị trường dựa trên blockchain có thể hoạt động 24/7.
Tài sản thế chấp có thể được quản lý tự động.
Các vị thế có thể bị thanh lý tự động.
Tài sản có thể di chuyển qua các giao thức liên kết với nhau mà không cần chờ các chu kỳ thanh toán truyền thống.
Điều đó cực kỳ hiệu quả khi mọi thứ vận hành bình thường.
Nhưng khi có cú sốc thì sao?
Hiệu quả có thể biến thành sự tăng tốc.
Hãy hình dung hệ thống tài chính truyền thống như một xa lộ có đèn giao thông, chốt kiểm soát và các giao lộ được điều tiết.
Tài chính được token hóa có thể giống một xa lộ hơn, nơi nhiều cơ chế kiểm soát được lập trình.
Giao thông di chuyển nhanh hơn.
Nhưng nếu xảy ra sự cố, tình trạng tắc nghẽn cũng có thể lan rộng nhanh hơn.
Các con số còn cho thấy một tín hiệu đáng lo ngại khác
Theo phân tích của IMF được trích dẫn trong dữ liệu cung cấp, tài sản thực được token hóa, không tính repo và stablecoin, có giá trị khoảng 65 tỷ đô la vào tháng 7 năm 2026.
Trái phiếu và quỹ thị trường tiền tệ chiếm khoảng 48 tỷ đô la.
Cổ phiếu được token hóa chỉ có giá trị khoảng 2,3 tỷ đô la.
Vì vậy, tôi sẽ không xem thị trường token hóa hiện nay là bằng chứng cho thấy blockchain đã thay thế hạ tầng tài chính truyền thống.
Vẫn chưa.
Cách diễn giải thú vị hơn là chúng ta đang chứng kiến một lớp hạ tầng hình thành trước khi đạt quy mô có tính hệ thống.
Điều đó tạo cho cơ quan quản lý, nhà phát triển và tổ chức tài chính cơ hội giải quyết những câu hỏi khó trước khi rủi ro trở nên lớn hơn nhiều.
Cổ phiếu được token hóa cho thấy vấn đề sâu xa hơn
Có một phát hiện đặc biệt khiến tôi chú ý.
Trên các thị trường cổ phiếu được token hóa ở Mỹ mà IMF nghiên cứu, hơn một nửa giao dịch diễn ra ngoài giờ giao dịch thông thường, trong khi khoảng 80% giao dịch liên quan đến cổ phiếu lẻ.
Đó chính là loại chức năng mà blockchain có thể tạo ra.
Thị trường không nhất thiết phải ngừng hoạt động chỉ vì sàn giao dịch truyền thống đã đóng cửa.
Nhưng giao dịch liên tục đặt ra một câu hỏi mới:
Nên làm gì khi thị trường truyền thống nền tảng đóng cửa?
Nếu một cổ phiếu được token hóa tiếp tục giao dịch qua đêm trong khi thị trường chính ngừng hoạt động, quá trình xác lập giá không biến mất.
Nó chuyển sang một nơi khác.
Theo báo cáo, phân tích của IMF cho thấy hơn 87% biến động giá ngay sau giờ giao dịch thông thường sau đó cũng được phản ánh trong giá trên thị trường truyền thống.
Điều đó cho thấy các thị trường được token hóa không nhất thiết tách biệt khỏi quá trình xác lập giá truyền thống.
Chúng có thể trở thành một phần của hệ thống đó.
Và điều đó khiến cấu trúc thị trường quan trọng hơn nhiều so với việc chỉ hỏi một tài sản có “trên chuỗi” hay không.
Rủi ro tiềm ẩn: căng thẳng có thể lập trình
Tôi cho rằng đây là lúc cuộc thảo luận về token hóa cần đi sâu hơn vào khía cạnh kỹ thuật.
Câu hỏi không chỉ là:
Chúng ta có thể đưa một tài sản lên blockchain không?
Câu hỏi là:
Khi làm được điều đó, những logic tài chính nào có thể được lập trình?
Hãy xem xét tài sản thế chấp.
Tài sản trên chuỗi có thể:
được token hóa → dùng làm tài sản thế chấp → tái sử dụng → vay đòn bẩy → tự động thanh lý
Giờ hãy kết nối nhiều nền tảng với nhau.
Cú sốc thanh khoản tại một thị trường có thể ảnh hưởng đến giá trị tài sản thế chấp ở nơi khác.
Các yêu cầu bổ sung tài sản thế chấp có thể kích hoạt thanh lý.
Thanh lý có thể tạo thêm áp lực bán.
Điều đó có thể làm giảm thanh khoản.
Thanh khoản giảm có thể dẫn đến biến động giá lớn hơn.
Và những biến động giá đó có thể kích hoạt thêm các đợt thanh lý.
Công nghệ không nhất thiết tạo ra rủi ro tài chính ban đầu.
Nhưng nó có thể khiến cơ chế truyền dẫn trở nên nhanh hơn, tự động hơn và liên kết chặt chẽ hơn.
Sự khác biệt đó rất quan trọng.
Đó là lý do “blockchain hoạt động” không còn là câu hỏi khó nữa
Tôi không nghĩ cuộc tranh luận lớn tiếp theo về token hóa sẽ xoay quanh việc liệu blockchain có thể đại diện cho quyền sở hữu hay không.
Chúng ta đã chứng minh được chức năng cơ bản đó.
Những câu hỏi khó nằm ở hạ tầng:
Ai là chủ sở hữu hợp pháp của tài sản?
Điều gì xảy ra khi hai mạng lưới bất đồng?
Điều gì xảy ra khi thanh khoản biến mất?
Chính xác thì điều gì hoàn tất việc thanh toán giao dịch?
Tài sản thế chấp có thể được tái sử dụng trên các nền tảng liên kết với nhau không?
Ai có thẩm quyền khi giao thức gặp sự cố?
Điều gì xảy ra khi thanh lý tự động gặp một thị trường biến động nhanh hơn hệ thống tài chính nền tảng?
Đây không phải là những câu hỏi tiếp thị.
Đây là những câu hỏi về tình huống thất bại.
Và hạ tầng vững chắc cần được thiết kế để ứng phó với các tình huống thất bại, chứ không chỉ các giao dịch thành công.
Bốn chỉ số tôi sẽ theo dõi
Nếu token hóa phát triển từ thị trường tương đối nhỏ ngày nay lên quy mô thực sự quan trọng đối với toàn hệ thống, tôi sẽ tập trung vào bốn yếu tố.
1. Thanh khoản
Không chỉ là khối lượng giao dịch lớn đến đâu.
Còn lại bao nhiêu thanh khoản khi tất cả mọi người cùng muốn thoát vị thế?
Một thị trường có thể trông cực kỳ hiệu quả trong điều kiện bình thường nhưng trở nên cực kỳ mong manh khi căng thẳng.
2. Khả năng tương tác
Token hóa tạo ra rất ít giá trị nếu mọi tài sản đều bị mắc kẹt trong một mạng lưới biệt lập.
Phép thử thực sự là liệu các tài sản được token hóa có thể tương tác đáng tin cậy với:
các blockchain khác + đơn vị lưu ký + sàn giao dịch + ngân hàng + hạ tầng thanh toán truyền thống.
3. Thanh toán
Đây có thể là lớp bị đánh giá thấp nhất.
Nếu tài sản được token hóa nhưng việc thanh toán vẫn phụ thuộc vào hạ tầng chậm chạp hoặc phân mảnh, thì một phần hiệu quả được hứa hẹn vẫn chưa thành hiện thực.
Câu hỏi then chốt là:
Tài sản thanh toán cuối cùng là gì?
4. Ứng xử khi căng thẳng
Đây là bài kiểm tra tôi quan tâm nhất.
Đừng cho tôi xem hệ thống vận hành ra sao trong thị trường giá lên.
Hãy cho tôi thấy điều gì xảy ra khi:
- thanh khoản sụp đổ
- giá trị tài sản thế chấp giảm nhanh chóng
- dữ liệu đầu vào của oracle trở nên thiếu tin cậy
- thanh lý tự động diễn ra nhanh hơn
- nhiều giao thức liên kết với nhau
- thị trường truyền thống đóng cửa
- hạ tầng thanh toán chịu áp lực
Đó là lúc hạ tầng giành được niềm tin.
Tôi không hiểu phân tích của IMF là đang nói rằng:
“Token hóa không hiệu quả.”
Tôi nhìn nhận điều đó theo cách khác.
Công nghệ dường như có khả năng tạo ra những hình thức mới về khả năng tiếp cận thị trường, thanh toán và tính lập trình được.
Thách thức lớn hơn là xây dựng hạ tầng tài chính bao quanh để những khả năng này có thể mở rộng mà không làm khuếch đại bất ổn.
Điều đó làm thay đổi luận điểm đầu tư.
Cơ hội lớn tiếp theo trong lĩnh vực token hóa có thể không thuộc về bên token hóa được nhiều tài sản nhất.
Cơ hội có thể thuộc về bên giải quyết được những vấn đề hạ tầng ít hào nhoáng:
khả năng tương tác, thanh khoản, lưu ký, thanh toán, quyền sở hữu hợp pháp, kiểm soát rủi ro và khôi phục sau sự cố.
Bởi vì việc đưa một trái phiếu lên blockchain rất thú vị về mặt kỹ thuật.
Làm sao để trái phiếu đó vẫn đáng tin cậy khi thị trường xung quanh nó chịu áp lực cực độ?
Đó chính là hạ tầng.
Và rốt cuộc, token hóa sẽ được đánh giá qua hạ tầng.
Nếu các thị trường tài chính được token hóa cuối cùng hoạt động 24/7 với cơ chế quản lý tài sản thế chấp và thanh lý tự động, liệu cơ quan quản lý có nên yêu cầu bổ sung cơ chế ngắt mạch và biện pháp bảo vệ thanh toán không?
Hay việc áp đặt quá nhiều cơ chế kiểm soát của thị trường truyền thống sẽ phá hủy chính hiệu quả khiến token hóa có giá trị ngay từ đầu?
Ranh giới giữa tài chính có thể lập trình và rủi ro hệ thống có thể lập trình nên nằm ở đâu?