💵 Готівка, картка чи біткоїн: як побудувати систему, а не шукати одне сховище
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
Ви роками відкладали гроші на «чорний день». А потім цей день настав — не лише для вас, а для всієї країни.
І виникло просте питання: де зберігати заощадження під час війни — готівкою, у банку чи в Bitcoin?
Але правильніше поставити інше питання:
для чого призначена кожна частина ваших грошей?
Бо готівка, банк і Bitcoin вирішують різні задачі.
FACT — що відомо
Готівка залишається потрібною для надзвичайних ситуацій. Але економісти Сергій Фурса та Тарас Козак звертають увагу на ризики зберігання великих сум готівкою.
Її можна втратити, викрасти або фізично знищити. Крім того, гривнева готівка не приносить доходу та поступово втрачає купівельну спроможність через інфляцію.
Банківська система має іншу модель ризику. Рахунок не зникає разом із фізичним відділенням, а банки використовують резервне живлення та альтернативні канали роботи. Водночас під час масштабних блекаутів можливі проблеми з терміналами, зв'язком або банкоматами.
Під час воєнного стану система гарантування вкладів має розширений захист: для вкладів, які підпадають під законодавство ФГВФО, діє повне відшкодування за встановленими правилами та винятками. Ліміт 600 000 грн під час воєнного стану не застосовується; він має повернутися через три місяці після припинення або скасування воєнного стану.
Bitcoin вирішує іншу задачу.
У форматі self-custody контроль над активом може залишатися безпосередньо у власника, без прив'язки до конкретного банку. Це може мати значення для мобільності капіталу та доступу до нього в різних юрисдикціях.
Але Bitcoin — волатильний актив. Його ринкова ціна може істотно змінюватися за короткий період.
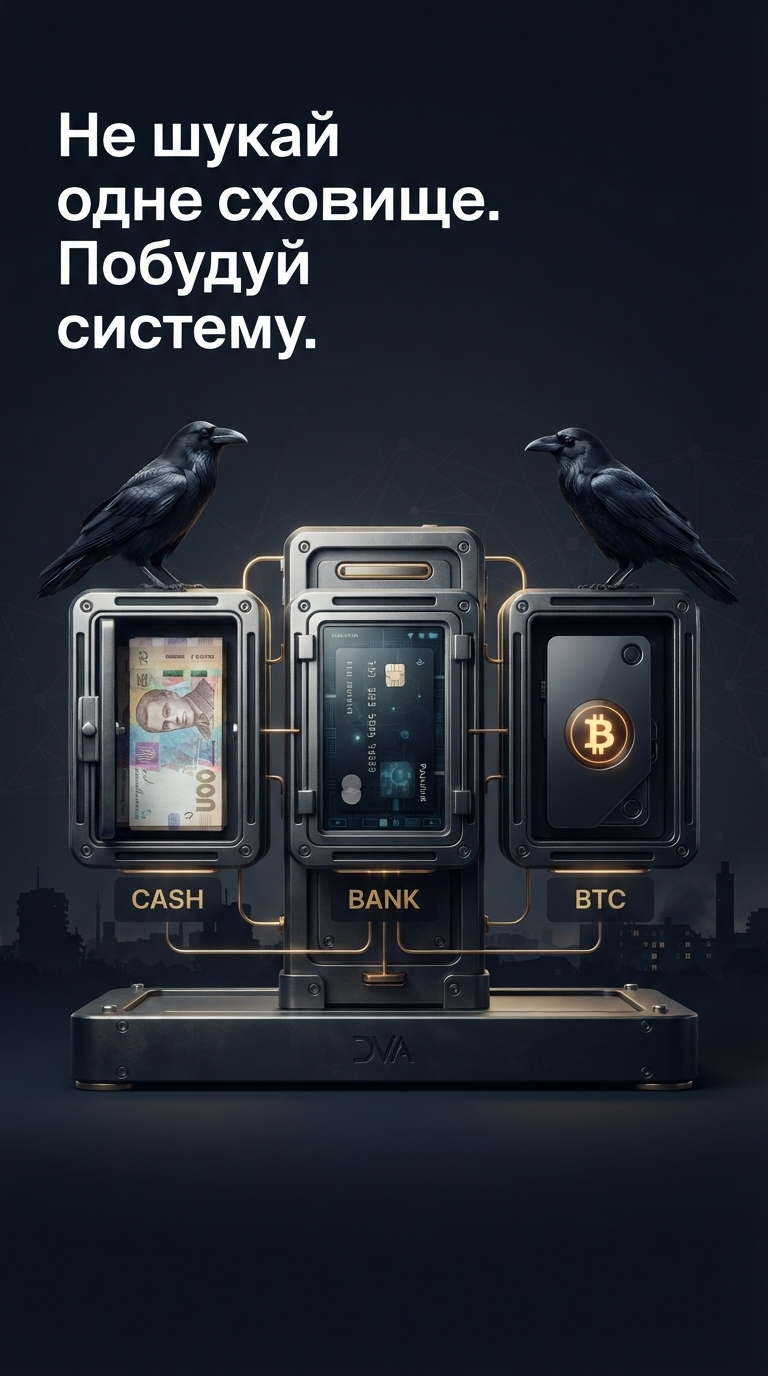
Три інструменти — три різні функції:
💵 Готівка — аварійний доступ.
🏦 Банк — операційні гроші та частина заощаджень.
₿ Bitcoin — довгостроковий цифровий актив і потенційний інструмент мобільності капіталу.
MECHANISM — чому один формат не вирішує все
Готівка дає те, чого не гарантує картка: фізичний доступ до грошей без електрики, термінала чи банківського застосунку.
Але за це доводиться платити іншими ризиками: крадіжкою, втратою, пошкодженням і відсутністю доходу.
Банк працює навпаки.
Гроші легше використовувати для повсякденних платежів, а депозит може приносити відсотковий дохід. Однак доступ до коштів залежить від функціонування банківської та телекомунікаційної інфраструктури.
Тому картка — це не окремий тип активу.
Картка — лише спосіб доступу до грошей на рахунку.
Bitcoin має іншу архітектуру.
У self-custody власник контролює приватні ключі самостійно. Це зменшує залежність від банківського посередника, але переносить відповідальність на самого власника.
Втрата seed-фрази, фішинг, підроблений гаманець, помилка під час транзакції або компрометація ключів можуть означати втрату доступу до активу.
Тому Bitcoin не замінює аварійну готівку, а готівка не замінює довгостроковий капітал.
RISK — де виникає справжня проблема
Ризик №1 — зберігати все готівкою.
Ви контролюєте банкноти безпосередньо, але одночасно берете на себе всі фізичні ризики.
Великі суми вдома — це фактично відсутність резервного копіювання.
Ризик №2 — зберігати все в одному банку або на одній картці.
Банківська система значно стійкіша, ніж може здаватися під час паніки, але локальні перебої можливі.
Один рахунок, один банк, один спосіб доступу — це концентрація ризику.
Ризик №3 — сприймати Bitcoin як «цифрову готівку на чорний день».
Bitcoin може бути корисним активом для довгострокового зберігання та переміщення капіталу.
Але його ціна не стабільна.
Якщо гроші можуть знадобитися через тиждень або місяць, волатильність BTC може створити проблему саме в момент, коли вам потрібна ліквідність.
Ризик №4 — валютна ілюзія.
Валюта може зменшувати ризик девальвації гривні, але сама не є безризиковою.
Курс може рухатися в обидва боки. А якщо іноземна валюта зберігається фізично, повертаються ті самі ризики втрати, крадіжки або знищення.
Ризик №5 — плутати доступність із збереженням вартості.
Гроші, до яких можна швидко дістатися, не обов'язково найкраще зберігають купівельну спроможність.
І навпаки: актив, який потенційно краще підходить для довгострокового зберігання капіталу, може бути непридатним для оплати продуктів завтра.
Це різні функції.
DECISION — практична модель
Не шукайте одне ідеальне сховище.
Побудуйте систему з кількох рівнів.
1. Операційні гроші — банк/картка
Сума для щоденних витрат, комунальних платежів, продуктів, ліків та інших поточних потреб.
Практично мати доступ не лише до однієї картки або одного банку.
2. Аварійний резерв — готівка
Сума на кілька днів базових витрат.
Готівка потрібна саме для сценарію:
«Банківська інфраструктура тимчасово недоступна».
Це резерв, а не основне сховище капіталу.
3. Резервний капітал — депозити та інші інструменти
Кошти, які не потрібні щодня, можуть працювати замість того, щоб просто лежати вдома.
Перед розміщенням грошей потрібно перевіряти актуальні ставки, умови дострокового зняття, оподаткування та гарантії.
4. Валютна диверсифікація
Частину заощаджень можна тримати у валюті, якщо це відповідає вашим майбутнім витратам та валютним ризикам.
Фіксовані «30%» або «35%» для всіх — універсальним правилом не є.
5. Bitcoin — тільки для довгого горизонту
Якщо ви розумієте технологію, волатильність і self-custody, BTC може бути окремою частиною капіталу.
Але не варто зберігати в Bitcoin гроші, які можуть знадобитися найближчим часом.
Простий тест DVA
Перед розміщенням грошей поставте собі чотири питання:
Мені потрібні ці кошти сьогодні?
→ ліквідний резерв.
Що буде, якщо два дні не працюватиме картка?
→ невеликий кеш-резерв.
Що буде, якщо один банк тимчасово недоступний?
→ другий канал доступу.
Що буде, якщо Bitcoin впаде на 30–50% саме тоді, коли мені знадобляться гроші?
→ BTC не повинен бути грошима для короткострокових потреб.
Висновок
Під час війни питання не в тому, «готівка, банк чи Bitcoin?»
Правильніше запитати:
Яку функцію виконують мої гроші — доступ, резерв чи довгострокове збереження капіталу?
Готівка дає автономність.
Банк — ліквідність та інфраструктуру.
Депозит — потенційний дохід.
Валюта — диверсифікацію.
Bitcoin — цифрове самостійне володіння та мобільність капіталу.
Найбільший ризик — не конкретний інструмент.
Найбільший ризик — коли всі заощадження залежать від одного сценарію.
FACT → MECHANISM → RISK → DECISION
DVA — факти без хайпу.
Не фінансова порада. DYOR.