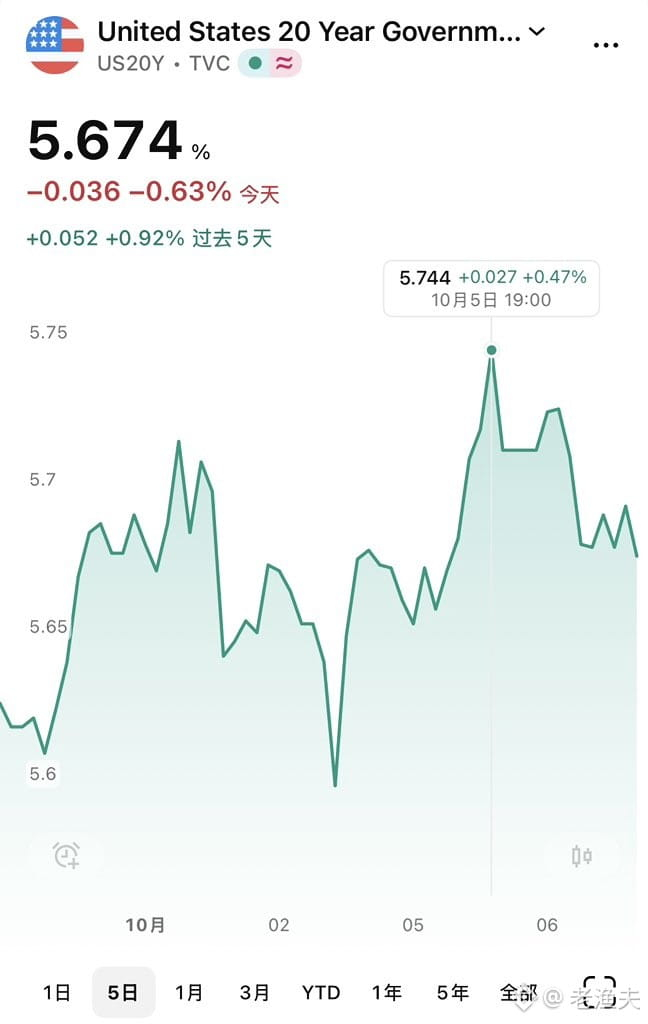
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt 5,7%. Với đà này, lên 6% chỉ còn là vấn đề thời gian.
Nói thật, đợt tăng này hơi mạnh, nhưng nhìn lại thì cũng không quá bất ngờ. Những phát ngôn cứng rắn của Fed vẫn chưa được thị trường hấp thụ hoàn toàn, thâm hụt ngân sách thì vẫn đó, áp lực nguồn cung vẫn dai dẳng. Kỳ vọng Fed hạ lãi suất liên tục bị đẩy lùi. Lợi suất thực cao như vậy thì dòng tiền đương nhiên chảy vào thị trường trái phiếu.
Nhìn lại lịch sử, quãng đường từ 5,7% lên 6% thường diễn ra nhanh hơn tưởng tượng. Trước bong bóng dot-com năm 2000 và trong giai đoạn khủng hoảng cho vay dưới chuẩn manh nha năm 2007 đều từng có những đợt tăng tốc tương tự. Tình hình hiện nay không hoàn toàn giống trước, nhưng đường cong lãi suất dốc như vậy và phần bù kỳ hạn tăng trở lại cho thấy thị trường vẫn lo ngại về lạm phát dài hạn và tính bền vững của tài khóa.
Đối với hàng hóa, môi trường lãi suất cao thường không thuận lợi — chi phí nắm giữ tăng, các mặt hàng mang tính chất tài chính chịu áp lực. Nhưng nếu kỳ vọng lạm phát thực sự tăng lên, năng lượng và kim loại có thể bật tăng trở lại do các vấn đề ở phía cung. Vẫn như câu nói đó: hãy nhìn vào cấu trúc và thời điểm.
6% không phải là trần, nhưng khi chạm đến mức đó, hiệu ứng đòn bẩy giữa cổ phiếu và trái phiếu sẽ rõ nét hơn, và cần tính toán lại logic phân bổ tài sản.