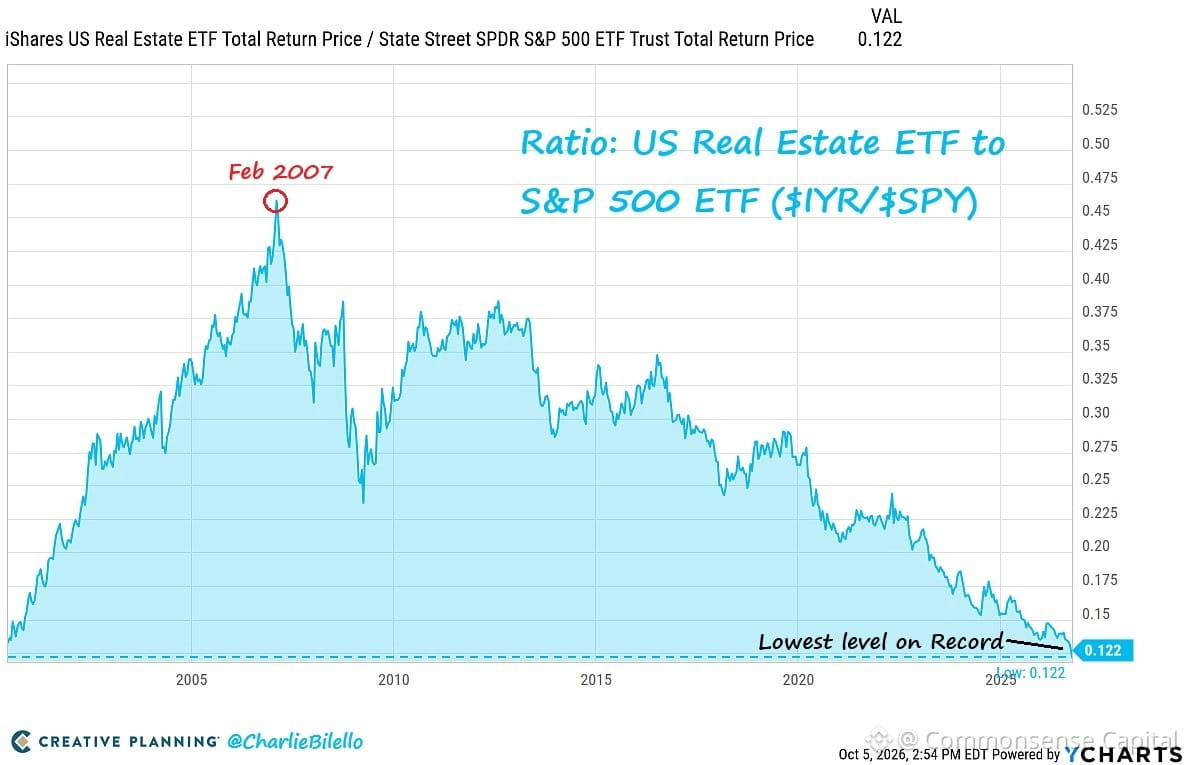
Cổ phiếu bất động sản vừa chạm mức thấp kỷ lục so với $SPX — xét trên phương diện tương đối, chúng đã xóa sạch mọi khoản tăng trưởng trong bong bóng nhà đất những năm 2000.
Đây là hình ảnh của sự hồi quy về mức trung bình khi nhìn đủ xa. Đầu những năm 2000 không phải thời kỳ bình thường. Tiền rẻ, tiêu chuẩn cho vay lỏng lẻo và ảo tưởng tập thể rằng giá nhà chỉ có tăng đã tạo ra mức sinh lời vượt trội rất lớn so với thị trường — điều không bao giờ bền vững.
Còn bây giờ? Chúng ta đã quay về dưới mức khởi điểm. Mọi sự thổi phồng ấy đều tan biến.
Điều đó không có nghĩa cổ phiếu bất động sản đương nhiên là món hời lúc này — chỉ có nghĩa chu kỳ đã đảo chiều hoàn toàn. Ngành này từng bị định giá quá cao, lao dốc rồi trải qua nhiều năm kém hơn thị trường, trong khi công nghệ và các ngành tăng trưởng khác bứt phá.
Với nhà đầu tư dài hạn: đây là lời nhắc rằng sự luân chuyển giữa các ngành là có thật, và ngành dẫn dắt trong thập kỷ này có thể tụt lại trong thập kỷ tiếp theo. Đa dạng hóa không chỉ để quản lý rủi ro — mà còn để tránh mắc kẹt trong cuộc chiến của ngày hôm qua.
Nếu bạn đang nắm tỷ trọng bất động sản quá cao chỉ vì “trước đây nó từng hiệu quả”, thì gần 20 năm qua bạn đã phải trả giá cho nỗi hoài niệm đó.