


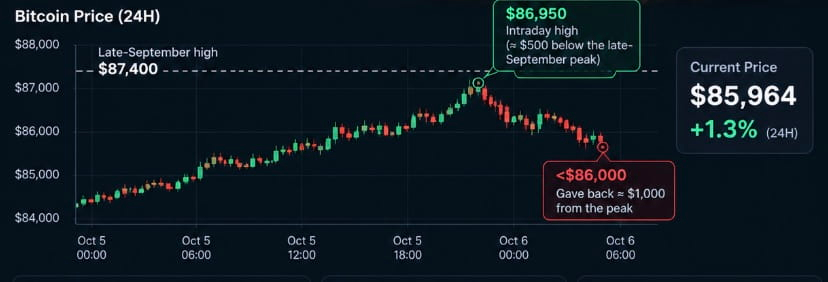
Bitcoin tăng lên 86.950 USD vào thứ Hai trước khi đảo chiều và giảm xuống dưới 86.000 USD — lần thứ ba trong hai tuần giá bị từ chối gần mốc 87.300 USD. Xác suất Fed tăng lãi suất vào tháng 10 lao dốc còn 17,7% (xác suất giữ nguyên lãi suất là 82,3%) sau khi số việc làm phi nông nghiệp tháng 9 thấp hơn dự báo 29.000. Thị trường hiện định giá xác suất tăng lãi suất vào tháng 12 là 68,7%, xem đây là kịch bản cơ sở vào cuối năm. Giá dầu giảm 2%: WTI xuống 88,50 USD, Brent xuống 99,79 USD. Nikkei tăng vọt 2,5% khi thị trường điều chỉnh dự báo lãi suất. Trong quý 3, Ethereum vượt trội hơn Bitcoin (70% so với 42%), nhưng độ sâu thị trường của ETH giảm xuống còn 35–45% so với Bitcoin, từ mức hơn 60% cách đây một năm — sổ lệnh mỏng hơn đồng nghĩa cần ít vốn hơn để đẩy giá theo cả hai chiều.
Bitcoin tiến sát mức cao nhất trong tám tháng ở 87.000 USD rồi đảo chiều khi ngưỡng kháng cự vẫn trụ vững
Bitcoin tăng lên 86.950 USD vào thứ Hai — chỉ còn cách khoảng 500 USD so với mức đỉnh 87.300 USD hôm 21 tháng 9 — trước khi đảo chiều xuống dưới 86.000 USD, dù vẫn tăng 1,3% trong 24 giờ. Ba lần bị từ chối tại cùng một ngưỡng trong hai tuần (85.500 USD hôm thứ Tư khi công bố PCE, 87.000 USD hôm thứ Sáu sau báo cáo NFP, 86.950 USD hôm thứ Hai) cho thấy đây là ngưỡng kháng cự thực sự chứ không phải sự trùng hợp. Đà tăng cuối tuần vượt qua 86.000 USD được thúc đẩy bởi dữ liệu việc làm Mỹ yếu hơn và khả năng tăng lãi suất tháng 10 giảm xuống 17,7%, cùng với việc Nasdaq đóng cửa ở mức cao kỷ lục hôm thứ Sáu. DOGE dẫn đầu các đồng lớn với mức tăng 3%, XRP/BNB/ZEC mỗi đồng tăng 1–2%. Giá đóng cửa ngày trên 87.000 USD sẽ là tín hiệu đầu tiên cho thấy bên mua đang vượt qua ngưỡng này; nếu tiếp tục bị từ chối, giá có nguy cơ tích lũy thêm sau khi tăng 44% trong Q3. Bức tranh kỹ thuật rộng hơn: 87.300 USD vẫn thấp hơn đường trung bình động 100 tuần gần 89.000 USD — việc vượt bền vững cả hai ngưỡng sẽ là xác nhận về mặt cấu trúc.
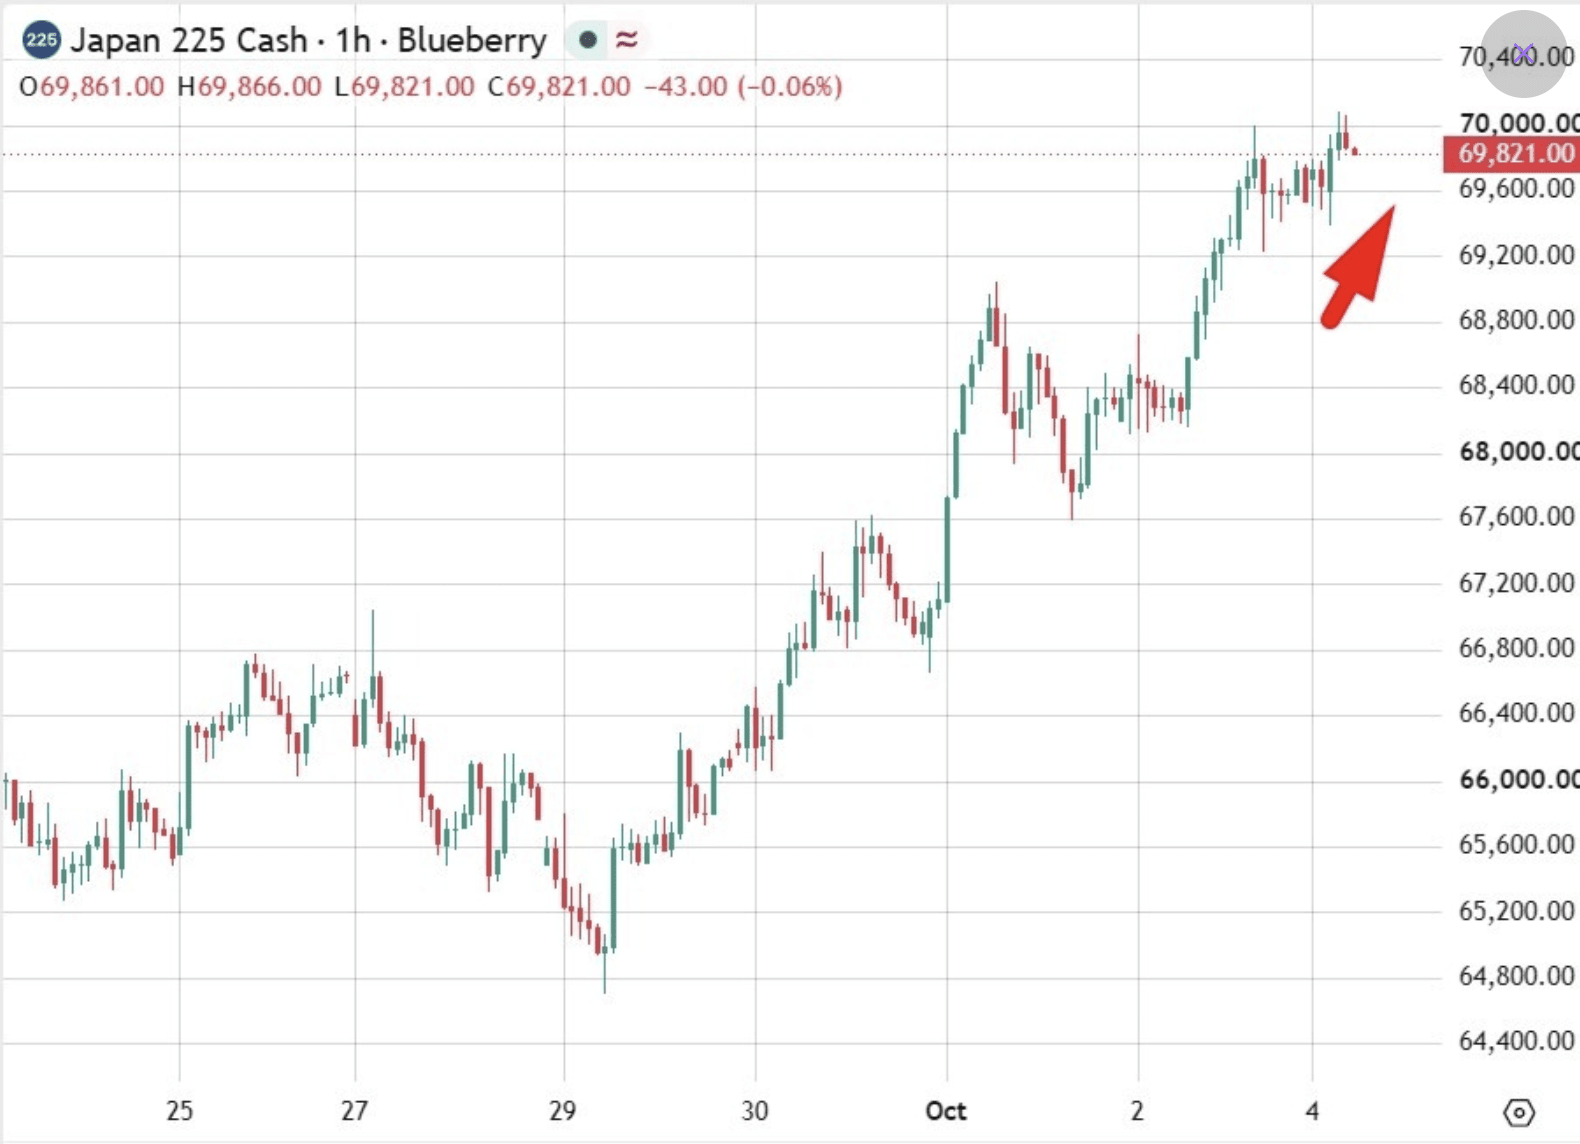
Nikkei tăng vọt 2,5% khi dữ liệu việc làm yếu của Mỹ làm giảm kỳ vọng Fed tăng lãi suất tháng 10
Nikkei 225 tăng khoảng 2,5% vào thứ Hai khi số liệu việc làm tháng 9 của Mỹ thấp hơn dự báo 29.000 việc làm, đẩy khả năng tăng lãi suất trong tháng 10 xuống dưới 25%; lợi suất trái phiếu kỳ hạn 10 năm duy trì gần 5,25% — ở mức cao nhưng ổn định, không tăng vọt. Tokyo Electron tăng 5,2%, SoftBank Group tăng 3,1%, TSMC tăng khoảng 3% sau các thông tin về đàm phán với Terafab, liên doanh chip dự kiến thành lập tại Texas của Elon Musk. Chỉ số MSCI châu Á Thái Bình Dương tăng khoảng 1%. Mức tăng 2,5% trong một phiên của Nikkei trái ngược với quý tệ nhất của KOSPI kể từ Q1 2020 (giảm 19,3% trong Q3) — cả hai đều có tỷ trọng lớn các cổ phiếu bộ nhớ AI, nhưng cơ cấu ngành đa dạng hơn của Nhật Bản cùng đồng yen yếu gần mức 157,8 tạo ra vùng đệm mà chỉ số Hàn Quốc tập trung vào Samsung/SK Hynix không có. Lợi suất trái phiếu kỳ hạn 10 năm ở mức 5,25%, so với đỉnh 5,36% trong đêm, cho thấy số liệu việc làm yếu đã ít nhất giúp ổn định đà tăng của lợi suất dài hạn, nhưng chưa đảo ngược xu hướng này.
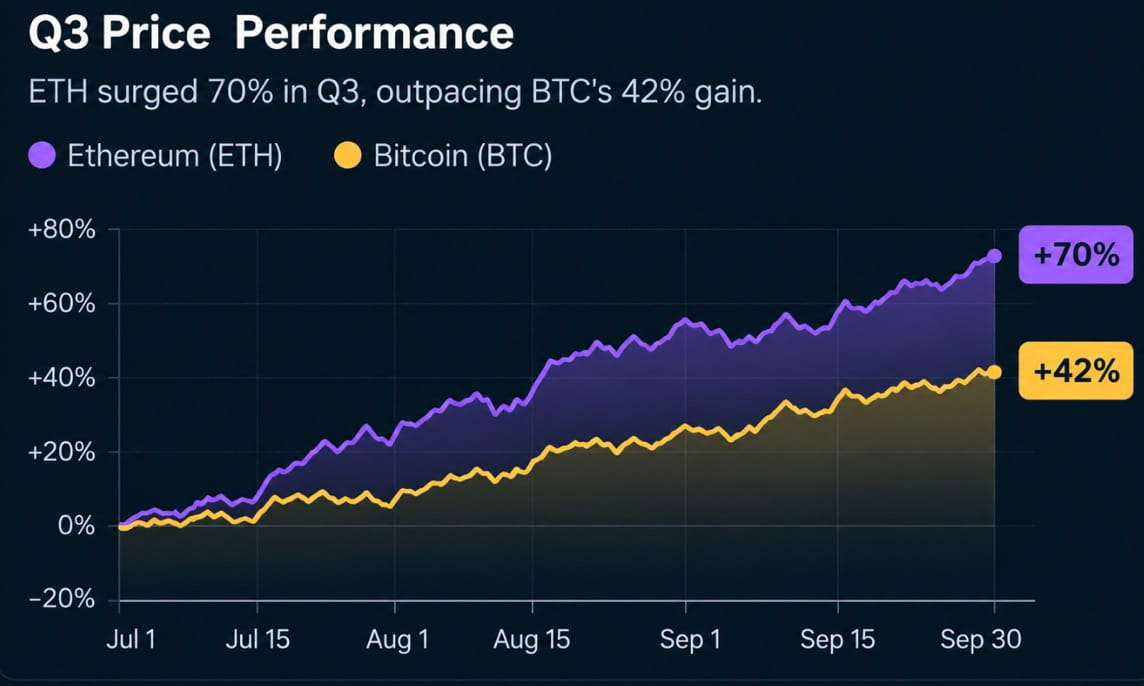
Ethereum vượt trội hơn Bitcoin với đà tăng 70% trong Q3, nhưng thanh khoản ETH giảm mạnh
Ether tăng khoảng 70% trong Q3 so với mức tăng 42% của Bitcoin — quý tốt nhất kể từ Q1 2021 — nhưng CoinGecko phát hiện độ sâu thị trường trung vị hằng ngày của ETH chỉ còn bằng 35–45% của Bitcoin (từ ngày 6 tháng 7 đến 30 tháng 9), giảm từ mức hơn 60% trong cùng kỳ năm ngoái. Với độ sâu khoảng 13–14 triệu USD trong phạm vi 0,15% so với giá, ETH vẫn có thanh khoản đủ cho giao dịch thông thường, nhưng mức suy giảm so với cùng kỳ năm trước cho thấy sổ lệnh cơ bản không được củng cố cùng đà tăng. Thanh khoản mỏng hơn khuếch đại biến động theo cả hai chiều — chính cơ chế giúp ETH tăng 70% trong Q3 có thể đẩy nhanh đà đảo chiều khi áp lực bán ít hơn cũng đủ xuyên thủng lượng lệnh mua hiện có. Độ sâu thị trường của Solana cũng giảm: độ sâu của SOL trong phạm vi 2% giảm từ khoảng 28 triệu USD xuống 20 triệu USD so với cùng kỳ năm trước. XRP duy trì tổng độ sâu khoảng 30 triệu USD, với cán cân nghiêng về phía mua (18 triệu USD lệnh mua so với 14 triệu USD lệnh bán), dù khối lượng giao dịch trung bình hằng ngày thấp hơn SOL 25%.
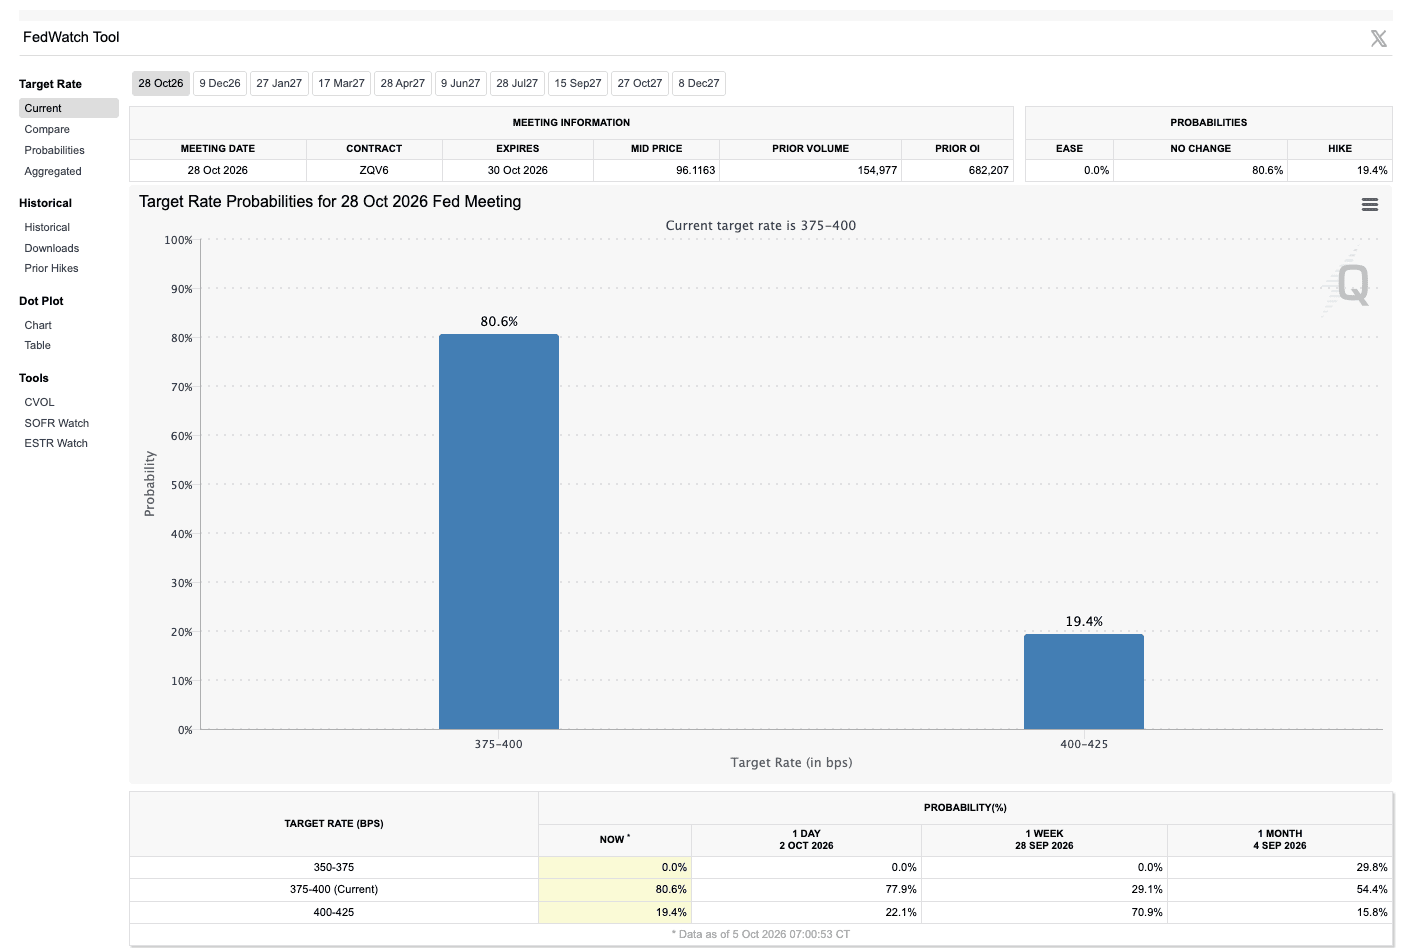
CME FedWatch: xác suất 82,3% Fed giữ nguyên lãi suất trong tháng 10, 17,7% tăng 25 điểm cơ bản — giảm từ mức 64,2% nghiêng về tăng lãi suất một tuần trước. Đến tháng 12, bức tranh đảo chiều: chỉ có 17,3% khả năng lãi suất không đổi, xác suất tăng tổng cộng 25 điểm cơ bản là 68,7% và khả năng tăng 50 điểm cơ bản vào cuối năm là 14%. Diễn biến từ tháng 10 sang tháng 12 là điểm phân tích quan trọng: thị trường không loại bỏ khả năng thắt chặt khỏi lộ trình, mà chỉ trì hoãn. Chỉ một tháng có dữ liệu yếu (NFP chỉ tăng 29.000 việc làm) đã đẩy thời điểm tăng lãi suất từ tháng 10 sang tháng 12 — điều đó có nghĩa là CPI ngày 14 tháng 10, dữ liệu việc làm tháng 10 và bất kỳ đợt lạm phát tăng tốc trở lại nào do giá dầu đều có thể đảo ngược sự điều chỉnh kỳ vọng này. Bitcoin đang kiểm định ngưỡng kháng cự 87.000 USD trong bối cảnh sự nới lỏng chính sách lãi suất chỉ một phần và tạm thời, chứ không mang tính cấu trúc. Lợi suất trái phiếu kỳ hạn 10 năm ở mức 5,25% và lợi suất thực trên 2,8% vẫn là lực cản về chi phí cơ hội, bất kể đợt tăng lãi suất tiếp theo diễn ra vào tháng nào.
Giá dầu thô WTI và Brent giảm 2% khi WTI xuống còn 88,50 USD
WTI giảm 2% xuống 88,50 USD và Brent giảm 2% xuống 99,79 USD — lần đầu Brent xuống dưới 100 USD kể từ đỉnh điểm leo thang xung đột. Ả Rập Xê Út hạ giá loại dầu thô chuẩn bán cho khách hàng châu Á, làm gia tăng áp lực bán. Đà giảm của dầu từ mức đỉnh khoảng 109 USD hồi tháng 9 là diễn biến kinh tế vĩ mô liên quan trực tiếp nhất đến Bitcoin: cú sốc lạm phát do năng lượng khiến lợi suất trái phiếu kỳ hạn 10 năm lên 5,36% và đẩy khả năng tăng lãi suất tháng 10 lên 71% đang dịu đi đáng kể. WTI ở mức 88,50 USD so với đỉnh 106 USD hồi tháng 9, tương đương mức giảm 17% — một mức giảm đáng kể đối với thành phần năng lượng trong PCE lõi cũng như chuỗi tác động khiến Fed duy trì lập trường cứng rắn suốt mùa hè. Việc các nước EU cân nhắc giải phóng dự trữ nhiên liệu chiến lược dưới sức ép của chính quyền Trump tạo thêm một lực đẩy giảm giá từ phía nguồn cung.