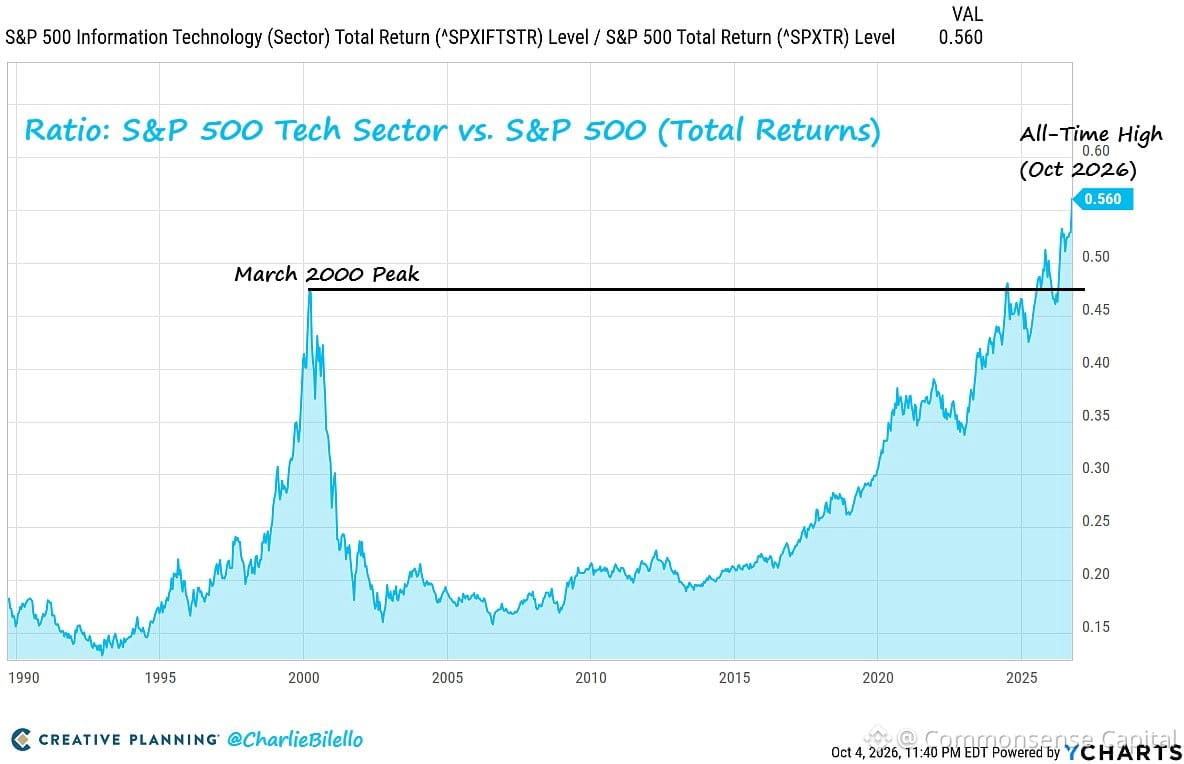
Trọng lượng của công nghệ trong $SPX vừa chạm mức cao kỷ lục mọi thời đại.
Không phải là 2000. Không phải là 2021. Ngay lúc này.
Điều này quan trọng vì khi một ngành chiếm ưu thế đến vậy, chỉ số không còn là “thị trường” nữa, mà bắt đầu trở thành một cược đòn bẩy vào một vài cái tên.
Hầu hết mọi người nghĩ họ đang nắm giữ đa dạng trong một quỹ S&P. Họ không phải vậy. Họ đang “quá cân” một cách ồ ạt vào cùng 7–8 công ty công nghệ vốn hóa lớn (mega-cap) đã tạo ra phần lớn mức tăng.
Không có gì sai với công nghệ. Nhưng rủi ro tập trung vẫn là rủi ro tập trung, dù là năm 2000 hay 2025. Khi mọi thứ vận hành, nó tạo cảm giác như “thiên tài”. Khi không, nó đau ở khắp mọi nơi cùng một lúc.
Đây không phải là một dự đoán. Chỉ là toán học. Mức phân bổ càng lệch, chỉ số càng biến động theo tâm trạng của một ngành nhất định.