Gần đây, thị trường quốc tế đang ẩn chứa những luồng sóng ngầm.
Mặc dù chỉ số USD trên bề mặt có vẻ mạnh lên, nhưng đằng sau đó lại là một cơn bão siết chặt thanh khoản đang âm thầm leo thang.
Yên Nhật, Franc Thụy Sĩ, Bảng Anh và tỷ giá chéo cơ sở của Euro cùng sụt giảm đồng loạt, cho thấy chi phí quy đổi ngoại tệ sang USD đang tăng vọt.
Tín hiệu bị bỏ qua này cuối cùng cũng khiến thị trường toàn diện cảnh giác: hệ thống tài chính Mỹ đang trải qua một bài kiểm tra sức chịu đựng ở mức cực hạn, và sự yên ả trước cơn bão đang bị phá vỡ.
1. Cửa sổ chiết khấu cứu nguy khẩn cấp: cảnh báo màu đỏ cho hệ thống tín dụng
Trong mọi chỉ báo thanh khoản, điều gây chú ý nhất là cửa sổ chiết khấu của Fed lại một lần nữa trở nên bận rộn.
Cửa sổ chiết khấu, về bản chất là kênh tài trợ ngắn hạn mà ngân hàng dùng tài sản thế chấp để vay tiền từ Cục Dự trữ Liên bang Mỹ (Fed).
Tuy nhiên, kênh này lâu nay đã được Phố Wall xem như “lựa chọn cuối cùng”. Bởi vì ở đây lãi suất thường cao hơn mặt bằng thị trường; ngân hàng thà trả lãi cao hơn ở thị trường liên ngân hàng còn hơn là đến đây vay tiền, sợ bị mang tiếng xấu “khủng hoảng thanh khoản”.
Vì vậy, việc cửa sổ chiết khấu trở nên bận rộn, chưa bao giờ là một điều tốt.
Điều này gián tiếp cho thấy thị trường tư nhân đã xuất hiện vết nứt về niềm tin: một số ngân hàng trong giao dịch liên ngân hàng đã gặp bế tắc, buộc phải cầu cứu Fed.
Dữ liệu cho thấy, tính đến ngày 30/9, dư nợ tín dụng của cửa sổ chiết khấu đã vọt lên 8,73 tỷ USD, tăng 50% chỉ trong ba tuần từ mức 5,83 tỷ USD vào ngày 9/9!
Nhìn lại lịch sử: các đợt tăng lãi suất quyết liệt của Fed năm 2022 đã khiến thanh khoản cạn kiệt; và trước khi cuộc khủng hoảng ngân hàng Mỹ quy mô vừa và nhỏ bùng phát vào tháng 3/2023, dư nợ tín dụng của cửa sổ chiết khấu cũng đã từng ghi nhận mức tăng vọt tương tự.
Đặc biệt là trước khi khủng hoảng bùng phát vào ngày 8/3/2023, hai ngày trước đó, số dư chỉ là 4,58 tỷ, rồi nhanh chóng tăng gấp đôi. Nay con số này lại quay về mức cao 87,3 tỷ. Đây không phải là sự ngẫu nhiên mà là dấu hiệu rất rõ rằng cơ chế truyền dẫn vốn trong nội bộ hệ thống tài chính đang bị tắc nghẽn.
II. SOFR bị chặn “hành lang”: lãi suất thị trường tư nhân đã chạm tới giới hạn
Nếu nói dữ liệu của cửa sổ chiết khấu còn mang màu sắc “can thiệp hành chính”, thì hoạt động của thị trường tín dụng tư nhân còn “mang tính thị trường” hơn và cũng đáng lo hơn nhiều.
SOFR (lãi suất tài trợ qua đêm có bảo đảm) là lãi suất tham chiếu cho vay mượn giữa các tổ chức tài chính ở Mỹ, đồng thời là chỉ báo phổ biến nhất để đo lường “giá tiền” thực sự trên thị trường.
Dữ liệu ngày 30/9 cho thấy SOFR ở mức 3,90%, vừa khít với ngưỡng trần của lãi suất dự trữ của Fed.
Nhưng chưa phải là điều đáng sợ nhất. Xét theo phân bố dữ liệu, lãi suất ở phân vị 75 đã đạt 3,96%, còn phân vị 99 thậm chí lên tới 3,99%.
Điều này có nghĩa là chi phí vay mượn của hầu hết các tổ chức trên thị trường đã tiến sát vô hạn tới trần của “hành lang lãi suất” 4,00% do Fed đặt ra, chỉ còn cách trần 1 điểm cơ bản.
Đây là một điểm ngưỡng cực kỳ nguy hiểm.
Ngay khi lãi suất trên thị trường tư nhân vượt qua mốc 4,00%, các tổ chức sẽ không do dự từ bỏ các khoản vay/hoán đổi liên ngân hàng tư nhân đắt đỏ, trực tiếp chạy sang cửa sổ chiết khấu của Fed.
Hệ quả là “hành lang lãi suất” được Fed công phu dàn dựng sẽ mất tác dụng, cơ chế định giá của toàn bộ hệ thống tài chính sẽ đứng trước nguy cơ rối loạn.
SOFR tiến sát trần, cho thấy thị trường tư nhân đã “không còn tiền để vay”, thanh khoản đang trong trạng thái cực kỳ căng thẳng.
III. Sự tha hóa giá tài sản trong cạn kiệt thanh khoản
Khi lượng tiền dư có thể sử dụng trên thị trường tiếp tục bị rút cạn, chi phí tài trợ của toàn xã hội sẽ đồng thời bị đẩy tăng bởi cả lãi suất ngắn hạn lẫn dài hạn, và logic định giá của tài sản cũng sẽ bị bóp méo.
Một hiện tượng bất thường điển hình là: trong khi dữ liệu việc làm phi nông nghiệp lại có lợi cho vàng, thì vàng lại bị bán ra.
Hiện tượng này chỉ có thể lý giải bằng “khủng hoảng thanh khoản”.
Khi dòng tiền cực kỳ căng thẳng, nhà đầu tư thường buộc phải bán tháo mọi tài sản thanh khoản mà họ đang nắm giữ để có tiền đáp ứng yêu cầu ký quỹ hoặc xử lý lệnh gọi rút/chuộc, dù đó là vàng — một tài sản trú ẩn truyền thống.
Trong bối cảnh “tiền mặt là vua” ở mức cực đoan, giá trị hợp lý của tài sản sẽ nhường chỗ cho năng lực chuyển đổi thành tiền.
IV. Kết luận: Nắm giữ tiền mặt, lặng chờ sóng yên gió lặng
Tổng hợp các tín hiệu trên — chênh lệch cơ sở giữa các loại tiền tệ đi xuống, dư nợ tín dụng của cửa sổ chiết khấu bùng nổ, và SOFR áp sát trần lãi suất — một bức tranh rõ ràng hiện ra trước mắt chúng ta: thanh khoản USD đang nhanh chóng bị siết chặt, và hệ thống tài chính Mỹ đang lững thững trên bờ vực.
Trước mỗi cuộc khủng hoảng tài chính lớn trong lịch sử, đều đi kèm với tình trạng tương tự: thị trường mất trật tự/không vận hành trơn tru và thanh khoản bị đóng băng.
Mặc dù hiện vẫn chưa biết khi nào “ngọn cỏ này” sẽ rơi xuống, nhưng luồng không khí của cơn bão đã ập đến trước mặt.
Đối với nhà đầu tư, có lẽ hiện không phải lúc nên “đặt cược tất tay” một cách liều lĩnh. Trong bối cảnh giá tài sản có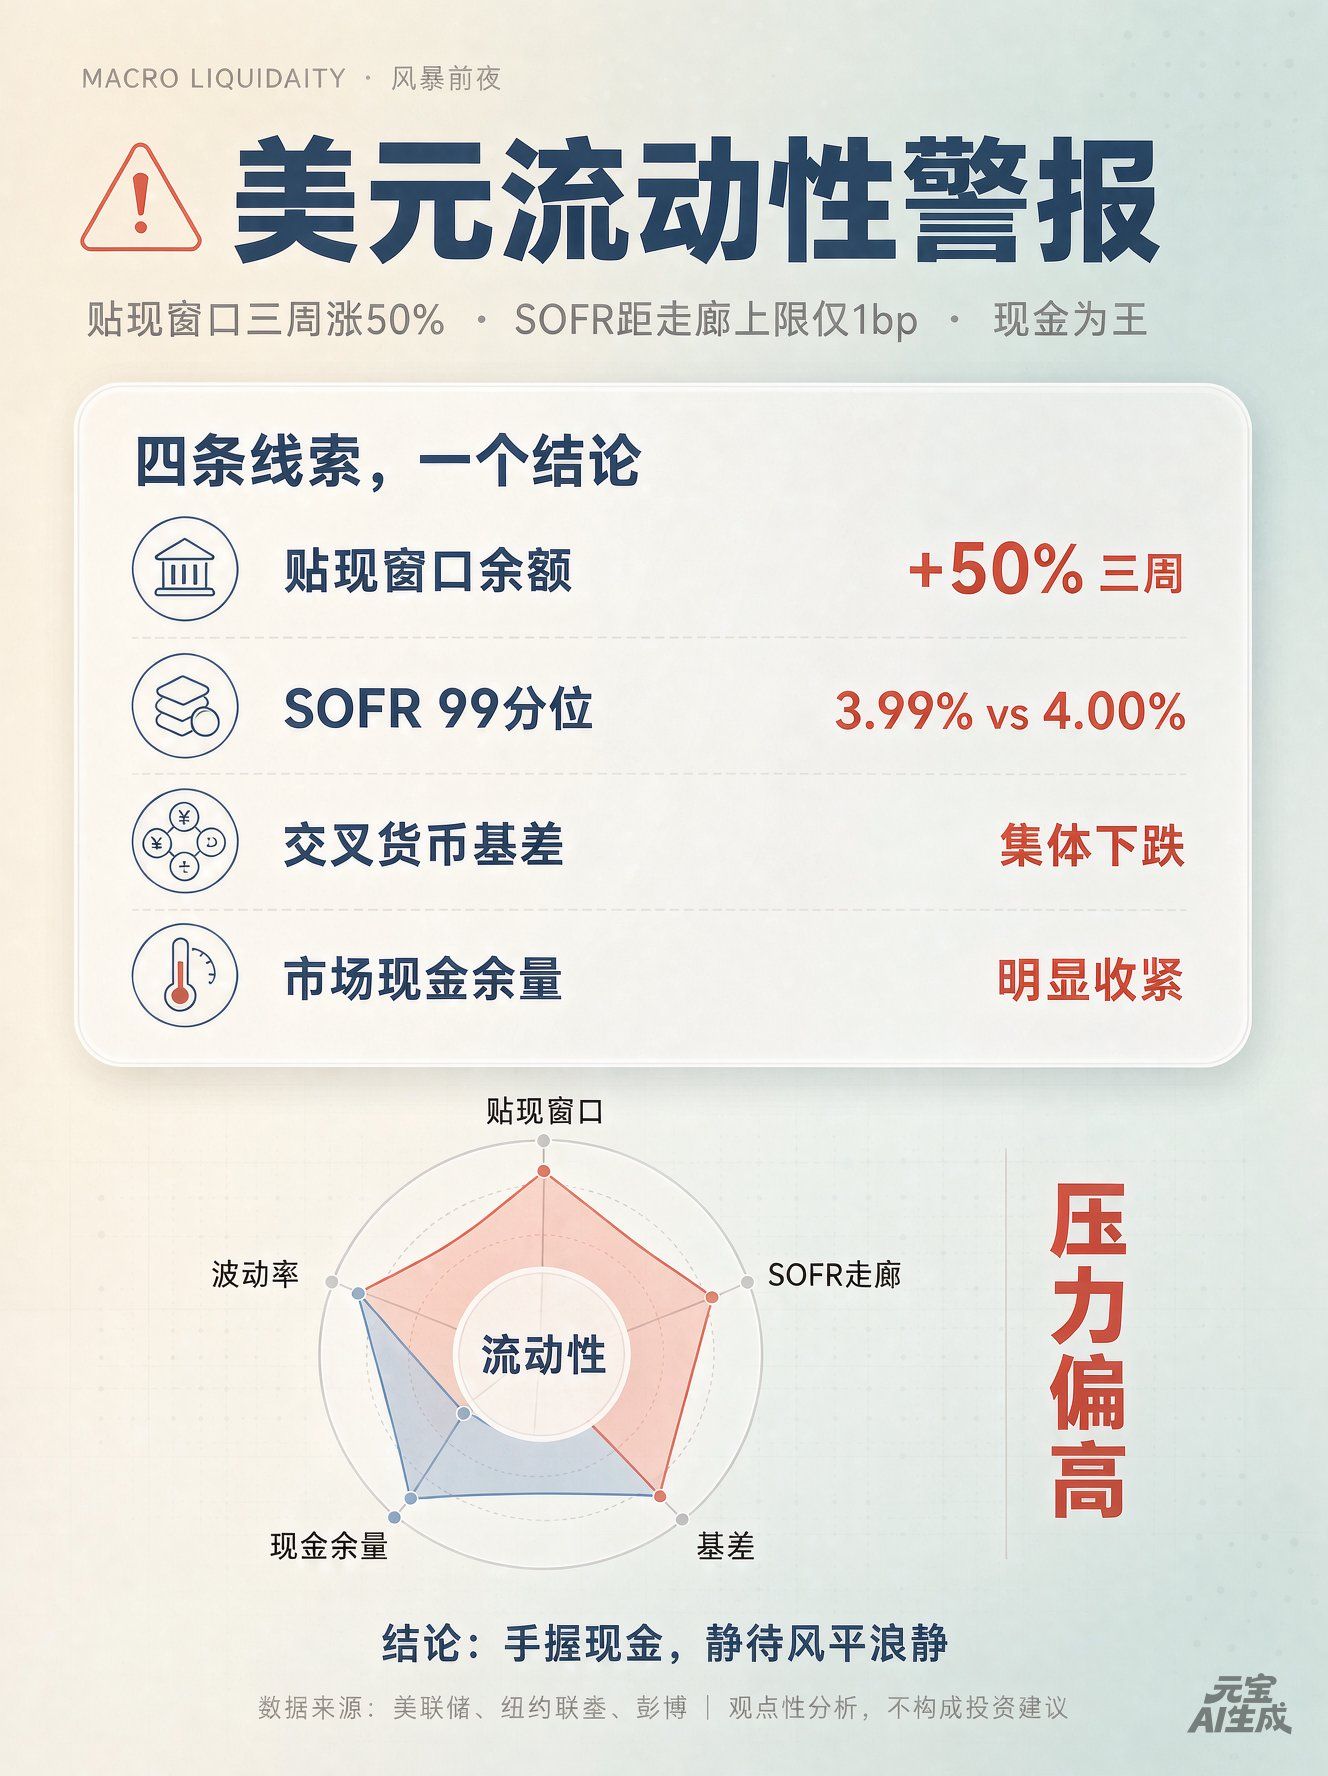 thể phải định giá lại và biến động của thị trường tăng vọt, việc duy trì lượng dự trữ tiền mặt đầy đủ để đảm bảo an toàn thanh khoản có lẽ là chiến lược vững nhất để vượt qua cơn bão này. Hãy cùng chờ thị trường tiếp tục diễn biến.