Mặc dù lợi suất trái phiếu dài hạn của Mỹ hiện đang ở mức cao tới 5,2%, nhưng mọi người lại thấy chỉ số Nasdaq trong thời gian gần đây liên tục lập đỉnh kỷ lục mới. Nhiều bạn có thể cảm thấy thắc mắc, nhưng thực tế, việc nhóm cổ phiếu công nghệ tăng mạnh không hề mâu thuẫn với việc lợi suất trái phiếu Chính phủ vẫn ở mức cao. Chúng ta đều biết rằng việc lãi suất tăng thực sự có thể gây sức ép nhất định lên hệ số định giá của doanh nghiệp. Tuy nhiên, một yếu tố cốt lõi khác quyết định xu hướng giá cổ phiếu chính là năng lực lợi nhuận thực tế của công ty. Chỉ cần mức tăng trưởng lợi nhuận mà doanh nghiệp tạo ra đủ lớn, hoàn toàn có thể bù đắp tác động tiêu cực do hệ số định giá suy giảm, qua đó thúc đẩy giá cổ phiếu tiếp tục đi lên.
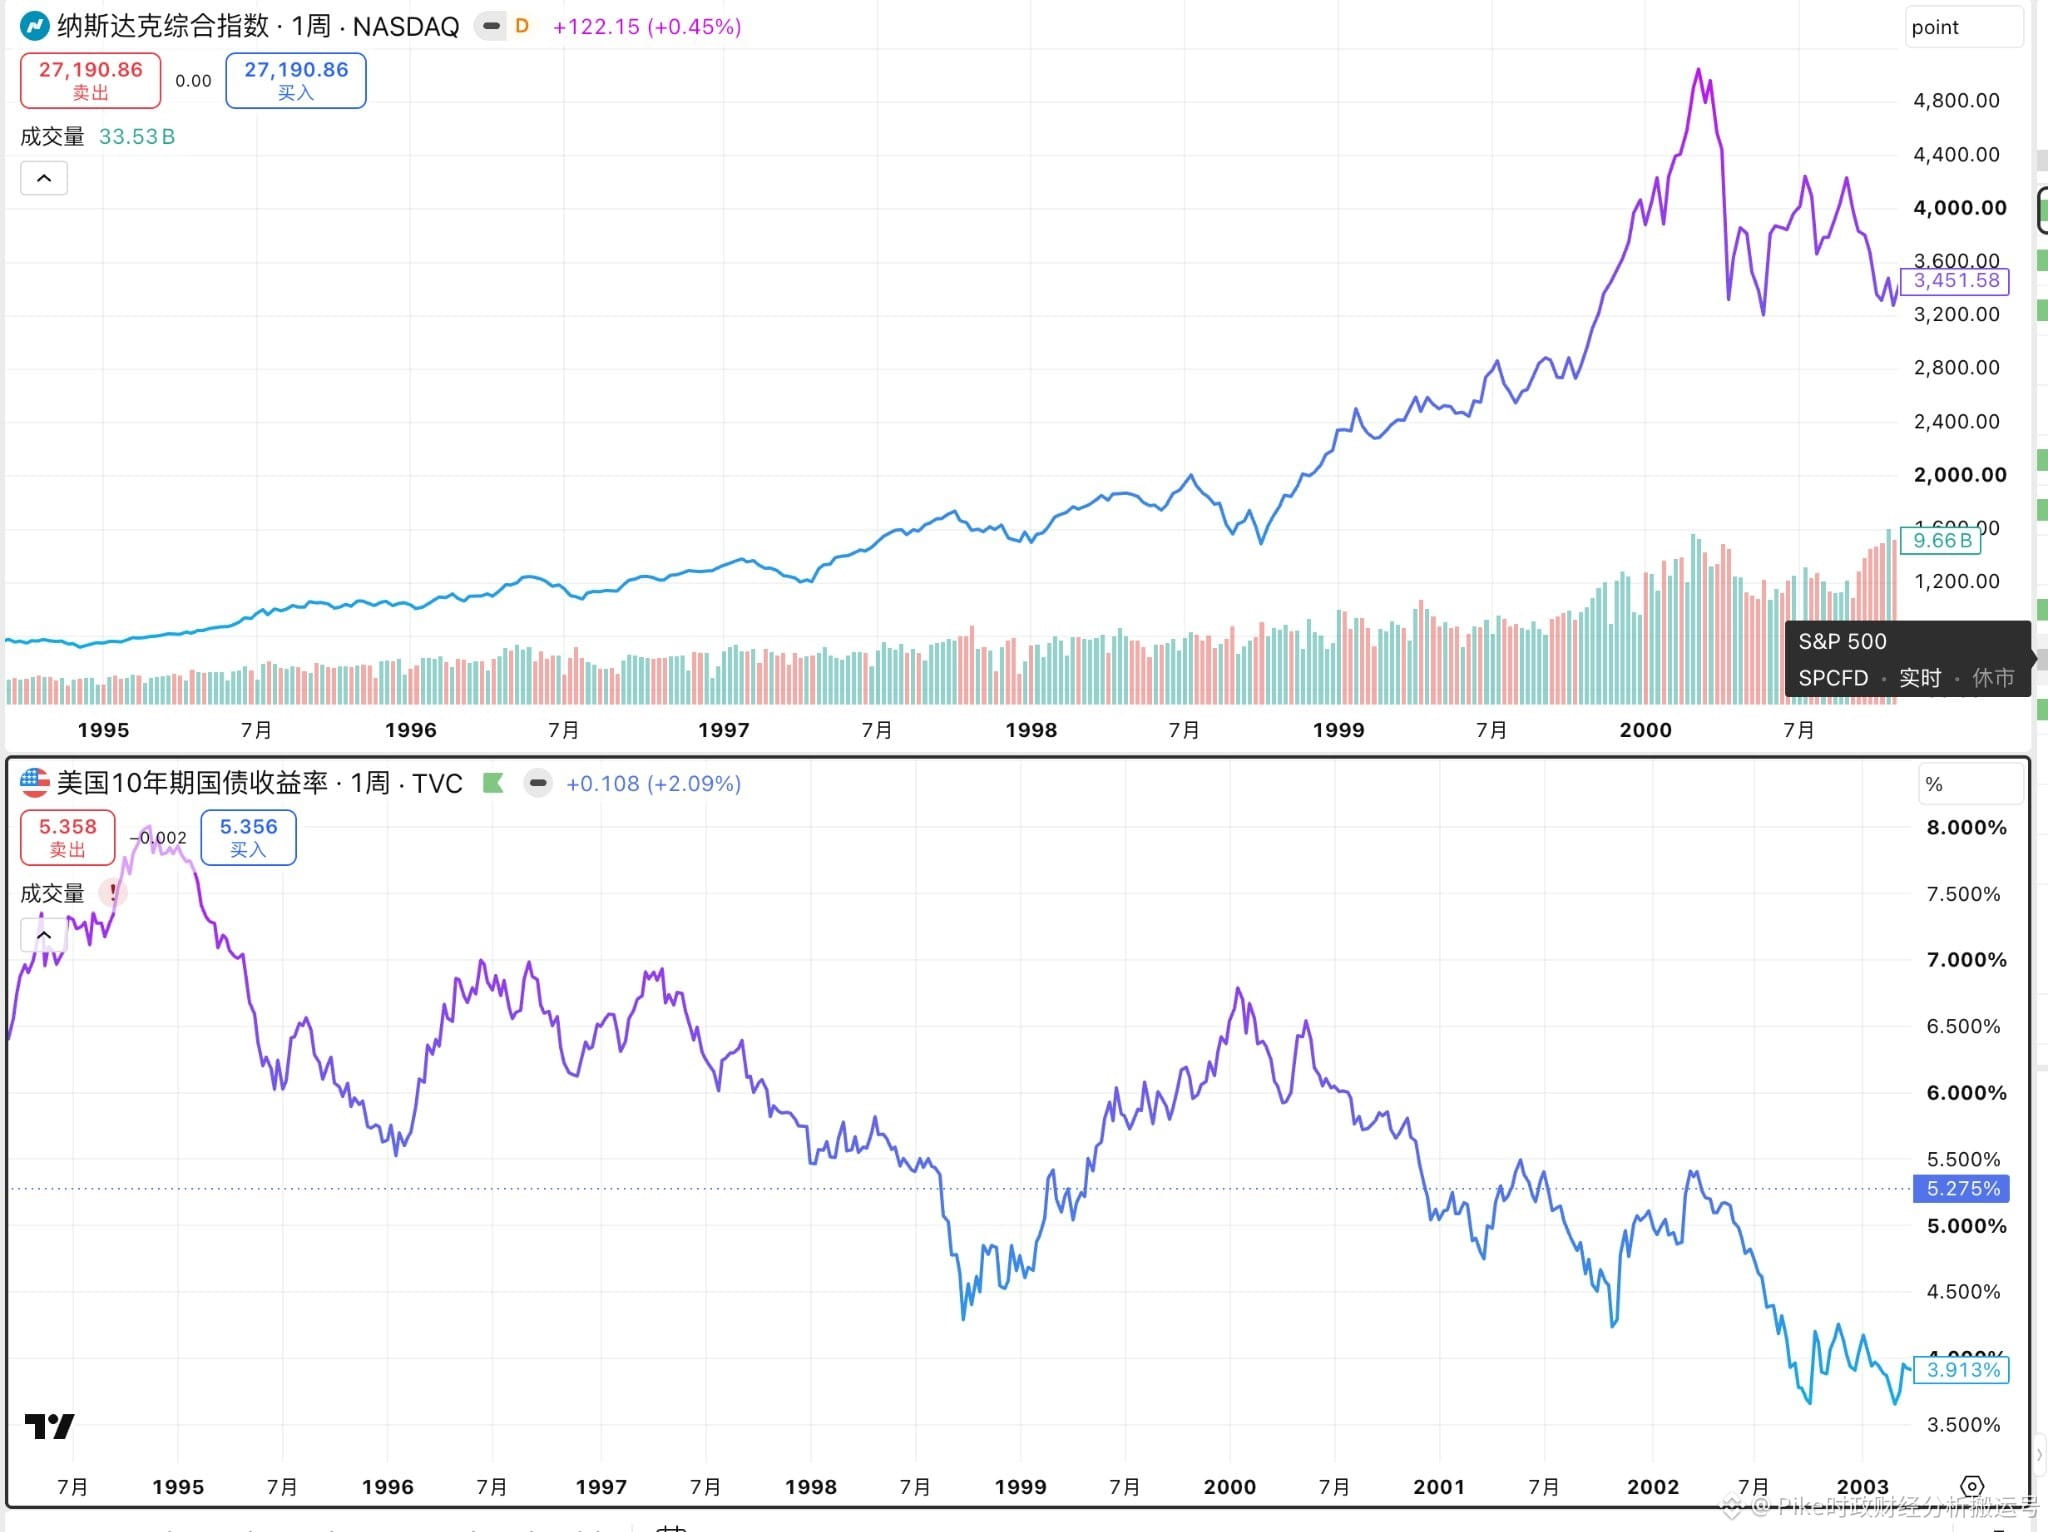
Chúng ta có thể cùng nhìn lại cuộc cách mạng công nghệ Internet giai đoạn 1995 đến 2000. Ở thời điểm đó, lợi suất trái phiếu Chính phủ kỳ hạn 10 năm của Mỹ cũng nằm trong vùng cao 5% đến 8%, nhưng chỉ số Nasdaq trong giai đoạn này lại ghi nhận mức tăng tích lũy lên tới 600%. Đáng chú ý là, từ năm 1999 kéo dài đến đầu năm 2000, dù lợi suất trái phiếu 10 năm tăng từ 5% lên 6,8%, Nasdaq vẫn tăng mạnh 120%, cho đến tận tháng 3 của năm đó mới chạm đỉnh. Điều đó cho thấy lợi suất trái phiếu cao không khiến diễn biến thị trường lúc bấy giờ đột ngột chấm dứt. Nguyên nhân chính phía sau là: đầu tư vào lĩnh vực công nghệ đang tiếp tục mở rộng, lợi nhuận thực tế của doanh nghiệp cũng tăng đều; bên cạnh đó, cả thị trường tỏ ra rất lạc quan về triển vọng lợi nhuận trong tương lai. Những yếu tố này cùng nhau tạo nên sự hỗ trợ mạnh mẽ cho giá cổ phiếu. Ví dụ như dữ liệu mà Cục Dự trữ Liên bang San Francisco theo dõi trong giai đoạn 1998 đến 2000: khi đó, tổng lợi nhuận của 523 doanh nghiệp công nghệ niêm yết có tốc độ tăng trưởng kép hàng năm (CAGR) khoảng 38%.
Áp dụng logic tương tự vào cuộc cách mạng AI hiện tại, mọi thứ cũng hoàn toàn tương đồng. Khi đầu tư vào lĩnh vực trí tuệ nhân tạo tiếp tục duy trì đà tăng, nhu cầu của thị trường đối với năng lực tính toán, lưu trữ, truyền thông quang và điện năng ngày càng bùng nổ. Và những nhu cầu khổng lồ đó đang được chuyển hóa một cách hiện thực thành các đơn hàng cho một số doanh nghiệp liên quan, dòng tiền dồi dào và lợi nhuận lớn. Chỉ cần mức tăng trưởng kết quả kinh doanh này tiếp tục được thị trường xác nhận, đồng thời mọi người vẫn liên tục điều chỉnh kỳ vọng lợi nhuận trong tương lai lên cao, thì việc một số cổ phiếu công nghệ tiếp tục tăng và việc lãi suất dài hạn duy trì ở mức cao hoàn toàn có thể cùng tồn tại một cách hài hòa.