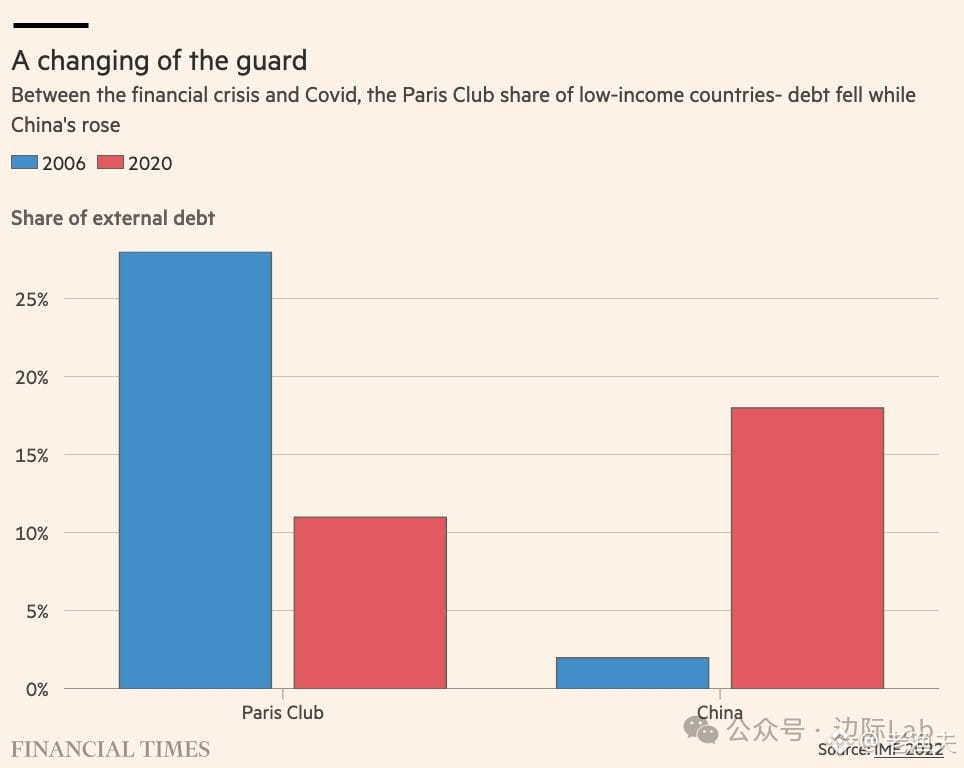
Dựa trên dữ liệu của IMF, trong hơn một thập kỷ từ 2006 đến 2020, tỷ trọng Trung Quốc nắm giữ nợ nước ngoài của các quốc gia có thu nhập thấp đã nhảy từ 2% lên 18%, trong khi nhóm các chủ nợ truyền thống lâu đời ở Câu lạc bộ Paris giảm từ 28% xuống còn 11%. Sự thay đổi này đã trực tiếp làm tê liệt khung tái cơ cấu nợ chủ quyền truyền thống.
Lý do rất đơn giản: Trung Quốc với tư cách là chủ nợ song phương lớn nhất không thích chơi theo kiểu debt haircut (cắt giảm nợ) đó, mà thích các công cụ mang tính thanh khoản hơn như gia hạn, giải phóng tài sản bảo đảm, hoán đổi tiền tệ. Vì vậy, bộ quy tắc cũ của Câu lạc bộ Paris đương nhiên không còn phát huy tác dụng.
Điều thú vị hơn là, nhiều quốc gia ở các thị trường mới nổi có nền tảng cơ bản thực ra đang xấu đi, nhưng chênh lệch lợi suất trái phiếu lại bị ép về gần mức thấp kỷ lục; họ vẫn có thể phát hành trái phiếu mới hoặc sử dụng các hợp đồng hoán đổi tổng lợi tức để huy động vốn—chi phí cao nhưng vẫn chấp nhận được. Vậy thì tại sao phải tái cơ cấu? Cứ kéo dài ra đã.
Đó chính là hiện thực: khi phía chủ nợ đổi khác, thì luật chơi cũng đổi theo. Khung truyền thống không còn hiệu quả không phải là lỗi (bug), mà là tính năng (feature). Thị trường vẫn đang tạo cơ hội tài trợ cho các quốc gia này, nên câu chuyện restructuring sẽ cứ bị trì hoãn mãi. Trừ khi thanh khoản hoàn toàn cạn kiệt, không ai muốn ngồi xuống để thực sự haircut.
Logic của bộ debt workout cũ trong bối cảnh chủ nợ mới (creditor landscape) giờ đã không còn “work” nhiều nữa.