



Xem xong báo cáo tài chính mới nhất của NIKE $NKE.US lần này, rất khó nói trực tiếp rằng công ty đang tốt lên hay xấu đi.
Vì nếu chỉ nhìn vào các dữ liệu chính của lần này:
(1) Doanh thu, lợi nhuận ròng và EPS đều giảm nhẹ so với cùng kỳ.
(2) Tỷ suất lợi nhuận gộp thì ngược lại tăng từ 42,2% lên 42,8%, coi như tăng nhẹ.
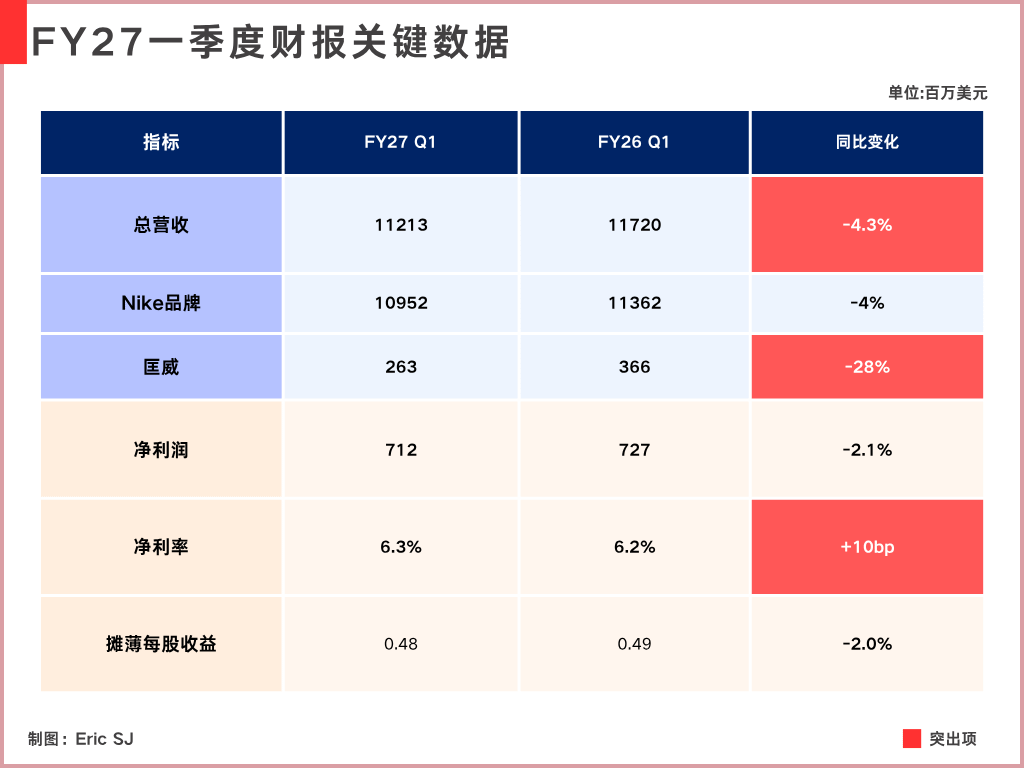
Muốn nói là xấu thì, xét tổng thể, mức thay đổi không lớn; nhưng nếu muốn nói là tốt lên thì doanh thu vẫn đang tiếp tục đi xuống.
Trước hiện tượng này, trong cuộc gọi, ban quản lý tự miêu tả rằng tình hình tài chính hiện tại của công ty là: “two different realities”.
Hai thực tại hoàn toàn khác nhau. Câu này tóm tắt ấn tượng của thị trường về Nike hiện nay, nó giống như đang đồng thời vận hành “hai công ty”.
Một Nike đang tìm lại động lực ban đầu, phục hồi tăng trưởng nhờ sản phẩm và đổi mới;
Trong khi đó, một Nike khác lại vẫn đang mắc kẹt với một đống vấn đề cũ còn sót lại ở Sportswear, Jordan và một số thị trường khu vực.
Vì vậy, chủ đề của báo cáo tài chính này cũng xoay quanh ["tại sao 'ông Nike phía trước' lại không kéo được 'ông Nike phía sau'"]
I. Sự phục hồi của các hoạt động kinh doanh liên quan đến thể thao
NIKE gom các sản phẩm xoay quanh bối cảnh thể thao cụ thể như chạy bộ, bóng đá, bóng rổ,... vào tổ hợp sản phẩm [Performance].
Doanh thu của tổ hợp kinh doanh này trong tài khóa 2026 đã đạt 16 tỷ USD. Đến quý 1 của tài khóa lần này, lại tiếp tục đạt tăng trưởng ổn định theo năm.
Theo xu hướng tăng trưởng được công bố: các danh mục như chạy bộ, bóng đá, quần vợt và bóng rổ ở Bắc Mỹ đều đạt tăng trưởng hai chữ số. Trong đó, riêng chạy bộ là đặc biệt rõ rệt.
Trong quý trước, ban quản lý đã tiết lộ rằng phần liên quan đến chạy bộ trong 5 quý trước đó đã tăng thêm khoảng 1 tỷ USD doanh thu; còn ở quý này, các mẫu giày chạy bộ đế dày giảm chấn, đại diện là Vomero, đang giúp NIKE giành lại phần thị phần của phân khúc này.
Trong sự thay đổi này, ít nhất có thể xác nhận một điều: năng lực đổi mới sản phẩm của NIKE không hề biến mất, và đã bắt đầu được hiện thực hóa trở lại thành doanh thu và thị phần ở các hạng mục thể thao như chạy bộ, bóng đá,...
Dù vậy, hiện tại Performance vẫn chưa đủ quy mô để bù đắp cho đợt suy giảm ở phía bên kia, nên vẫn không kéo nổi tổng doanh thu của cả tập đoàn.
II. Nike theo hướng ngược lại
Tổ hợp kinh doanh Performance dù tăng trưởng ở mức cao một chữ số, nhưng doanh thu cả tập đoàn NIKE theo lũy kế tỷ giá cố định vẫn giảm 5%
Câu trả lời trước hết nằm ở NIKE Sportswear, tức mảng sản phẩm lối sống. Mảng này chiếm gần một nửa doanh thu của cả công ty, và trong quý này doanh thu giảm hai chữ số so với cùng kỳ.
Có thể hiểu đơn giản rằng mảng kinh doanh này chủ yếu tập trung vào các sản phẩm thiên về mặc hằng ngày, xu hướng và lối sống.
Những sản phẩm như Dunk và Air Force mà chúng ta khá quen thuộc đều thuộc nhóm kinh doanh này. Mà điều này cũng chính là mảng mà NIKE phụ thuộc nhiều nhất trong vài năm qua.
Kết quả là trong quý này, riêng doanh thu của Dunk đã bị cắt gần 50%, kéo theo sự sụt giảm khoảng 200 triệu USD doanh thu cho Sportswear.
Ban quản lý trong phần đối thoại thừa nhận rằng:
Một số mẫu giày Sportswear đã khá cũ và trước đây từng có doanh số lớn, tình hình bán hàng đầu cuối thực tế thấp hơn kỳ vọng, đồng thời đã bắt đầu ảnh hưởng đến các nhà bán sỉ trong các đơn đặt hàng tiếp theo.
Tức là, đây là kết quả của việc tiêu dùng tự nhiên giảm trên thị trường; người tiêu dùng bản thân có thể không còn muốn mua nữa.
Hơn nữa, những vấn đề tương tự trên thực tế cũng xuất hiện trong nhóm sản phẩm [Jordan]. Cũng là các dòng sản phẩm hot, Jordan trong quý này chiếm khoảng 13% doanh thu kinh doanh toàn cầu của NIKE, còn doanh thu giảm ở mức hai chữ số trung bình so với cùng kỳ.
Ở mảng Jordan thì vấn đề còn trực tiếp hơn: ban quản lý đã liệt kê việc cung ứng quá mức các mẫu giày Retro kinh điển là một trong các vấn đề cốt lõi hiện tại.
Thứ lẽ ra phải kiếm tiền dựa vào cảm giác khan hiếm, yếu tố văn hóa và sự gắn với bản sắc, nhưng lại bị chính NIKE làm ngày càng giống như hàng hóa thông thường trưng trên kệ.
Nói thẳng ra, đây chính là cái mà dân chơi giày thường gọi là “bảng phối màu” — tức là cùng một đôi giày, cứ cách một khoảng thời gian lại được phát hành lại; điểm khác biệt chỉ là màu sắc được thay đổi.
Ban quản lý cũng nhận ra cách cung ứng này cần được điều chỉnh lại, nên hiện giờ họ phải giảm lại cả lượng phát hành và tần suất phát hành một phần các sản phẩm Jordan Retro.
Điều này cũng đồng nghĩa rằng trong ngắn hạn, doanh thu vẫn có thể bị công ty chủ động kéo xuống.
Và không thể cứ “không ép” được. Nếu không, việc giảm pha loãng đó không chỉ làm tổn hại doanh số, mà còn ảnh hưởng tới tính khan hiếm cốt lõi nhất và phần chênh lệch giá trị văn hóa của Jordan.
Ba, vì vậy
Mảng kinh doanh thể thao không kéo được toàn bộ NIKE; rốt cuộc là do vấn đề về quy mô.
Riêng Sportswear trong quý này đã gần bằng một nửa doanh thu của NIKE, lại cộng thêm quy mô của mảng Jordan. Khi hai mảng lớn cùng lúc sụt giảm hai chữ số, thì tăng trưởng một chữ số của mảng thể thao căn bản không thể kéo được toàn cục.
Hơn nữa, không chỉ nói về quy mô. Bản thân NIKE trước đây luôn tin vào một logic:
Trước hết, tạo dựng tính chuyên nghiệp và tính xác thực thương hiệu thông qua các sản phẩm thể thao thực sự, rồi lan tỏa sức ảnh hưởng trong thể thao đó sang các danh mục khác và rộng hơn là nhu cầu tiêu dùng hằng ngày.
Nhìn hiện tại, việc hoạch định đường truyền dẫn này là lý tưởng, nhưng cách thực hiện lại chưa đủ lý tưởng. Giữa hai bên không phải là mối quan hệ có thể tự nhiên truyền dẫn. Lần này Hill cũng thừa nhận rằng trước đây anh ấy đã đánh giá thấp sự khác biệt giữa người tiêu dùng trong mảng kinh doanh lối sống của Sportswear.
Và
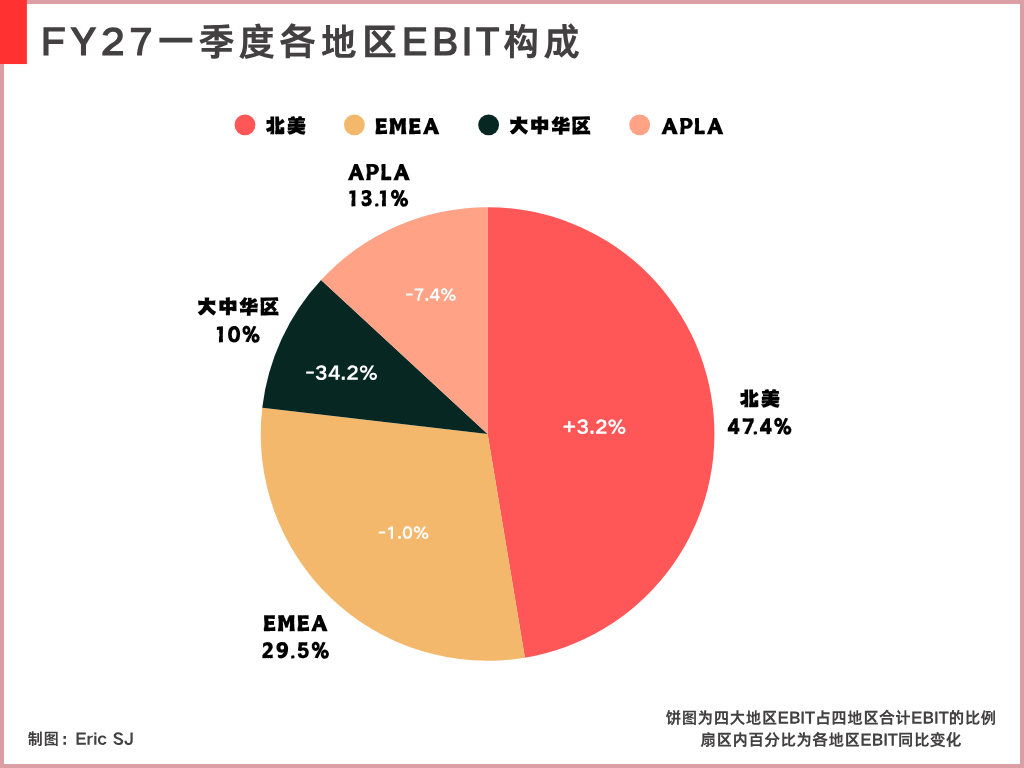
Việc doanh số ở khu vực Đại Trung Hoa cũng đang sụt giảm là một vấn đề kéo dài. Trong quý này, doanh thu tính theo tỷ giá cố định giảm 26% so với cùng kỳ; trong khi EBIT của khu vực cũng giảm 34%.
Thậm chí các dự báo FY2027 được đưa ra lần này cũng đã giả định rằng doanh thu đến từ thị trường này trong thời gian tới sẽ còn tệ hơn.
Bởi vì NIKE vẫn đang chủ động dọn dẹp các kênh online, giảm mức chiết khấu sâu và hạn chế phân phối không phù hợp định vị thương hiệu, với hy vọng từ đó có thể một lần nữa kiểm soát giá cả và cách thể hiện thương hiệu.
Giống như việc điều chỉnh theo dòng sản phẩm, logic cũng là [chủ động gánh chịu tổn thất doanh thu trước, rồi đổi lấy doanh thu lành mạnh hơn trong tương lai].
Nhưng điều này không có nghĩa là các điều chỉnh đó đã bắt đầu được phản ánh vào biên lợi nhuận gộp, bởi theo công ty công bố, nguyên nhân chính khiến biên lợi nhuận gộp trong quý này cải thiện thực ra là do chi phí kho bãi và logistics giảm.
Vì vậy tôi không hiểu tại sao lại có người trên thị trường cho rằng các động thái này của Nike đã có thể đặt cược vào câu chuyện [sức mạnh thương hiệu của NIKE đang quay trở lại].
Hiện tại, chỉ có thể nói rằng họ đang làm bước đầu tiên. Tôi đã đọc rất nhiều kỳ báo cáo tài chính của Nike, nhưng vẫn chưa thấy đủ dữ liệu báo cáo tài chính để ủng hộ luận điểm rằng nền tảng cơ bản sẽ cải thiện.
Việc có cải thiện cục bộ là một thực tế khách quan.
Tuy nhiên, những cải thiện cục bộ đó vẫn còn cách khá xa so với việc toàn bộ NIKE hoàn tất màn lội ngược dòng; ở giữa còn có Sportswear, Jordan và thị trường Đại Trung Hoa tiếp tục xấu đi.