

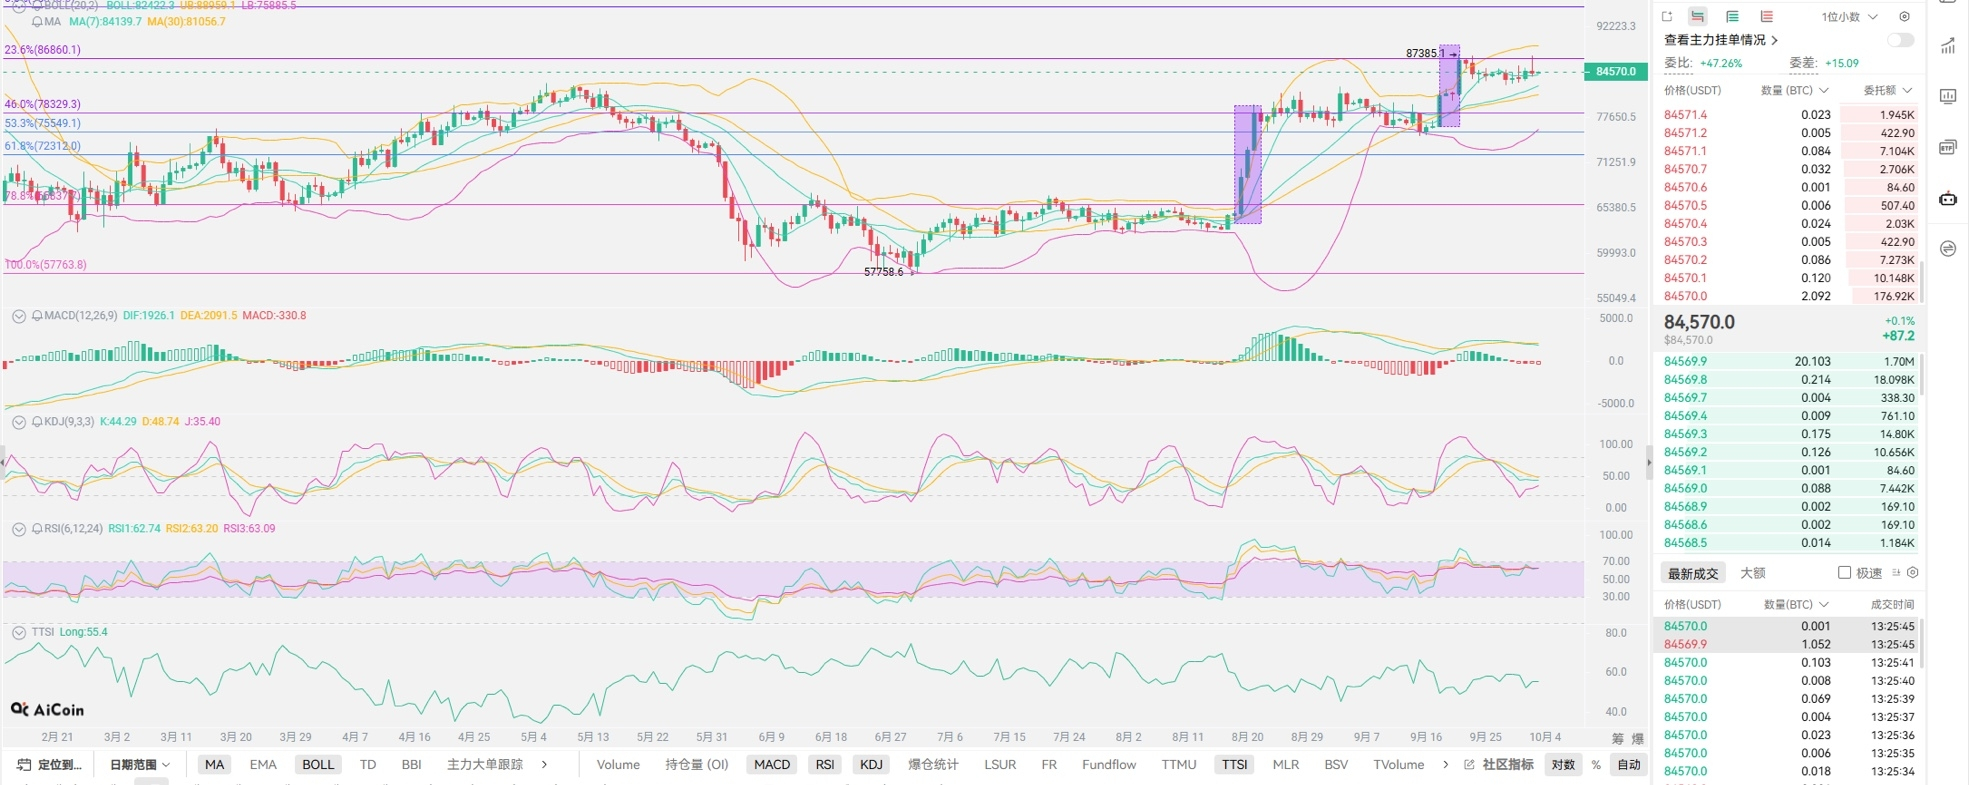

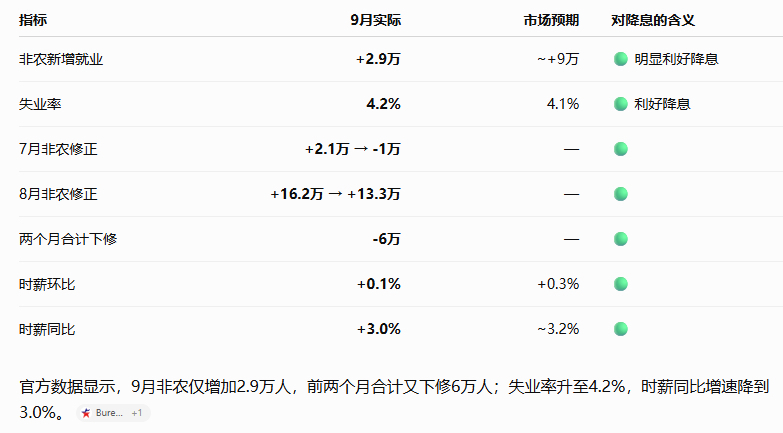
Dữ liệu việc làm phi nông nghiệp (Non-Farm) cực kỳ thú vị, một lần nữa xác nhận: dữ liệu của ông Mỹ cần phải hoài nghi và phải kiểm chứng. Chỉ trong hai tháng 7 và 8, tổng cộng đã điều chỉnh giảm 6W người; dữ liệu này thậm chí còn không tỉ mỉ bằng thống kê của ông Cui. Hệ quả là: tháng 10 có lẽ sẽ không còn tăng lãi suất; và bản thân điều đó cũng nên như vậy. Cược của ông Cui cũng là tăng lãi suất vào tháng 12. Tác động đến xu hướng giai đoạn sau không lớn: dòng này chính là nhược điểm của cơ chế. Dữ liệu việc làm không tốt nhưng lại không át được dữ liệu lạm phát và lợi suất trái phiếu Mỹ. Vì vậy, hy sinh phần lợi ích nào thì có thể đoán được. Biến động ở mức biểu đồ theo ngày mọi người cũng có thể thấy: việc bố cục của phe mua đã đi trước—thông thường quá trình cũng nên là: Non-Farm yếu → kỳ vọng cắt giảm lãi suất tăng → lợi suất trái phiếu Mỹ giảm → BTC tăng. Nhưng phản hồi thực tế lại thành: Non-Farm yếu, kỳ vọng cắt giảm lãi suất tăng, nhưng lợi suất trái phiếu Mỹ lại giảm trước rồi mới tăng; truyền dẫn sang thị trường Bitcoin cũng biến thành tăng trước rồi giảm sau.
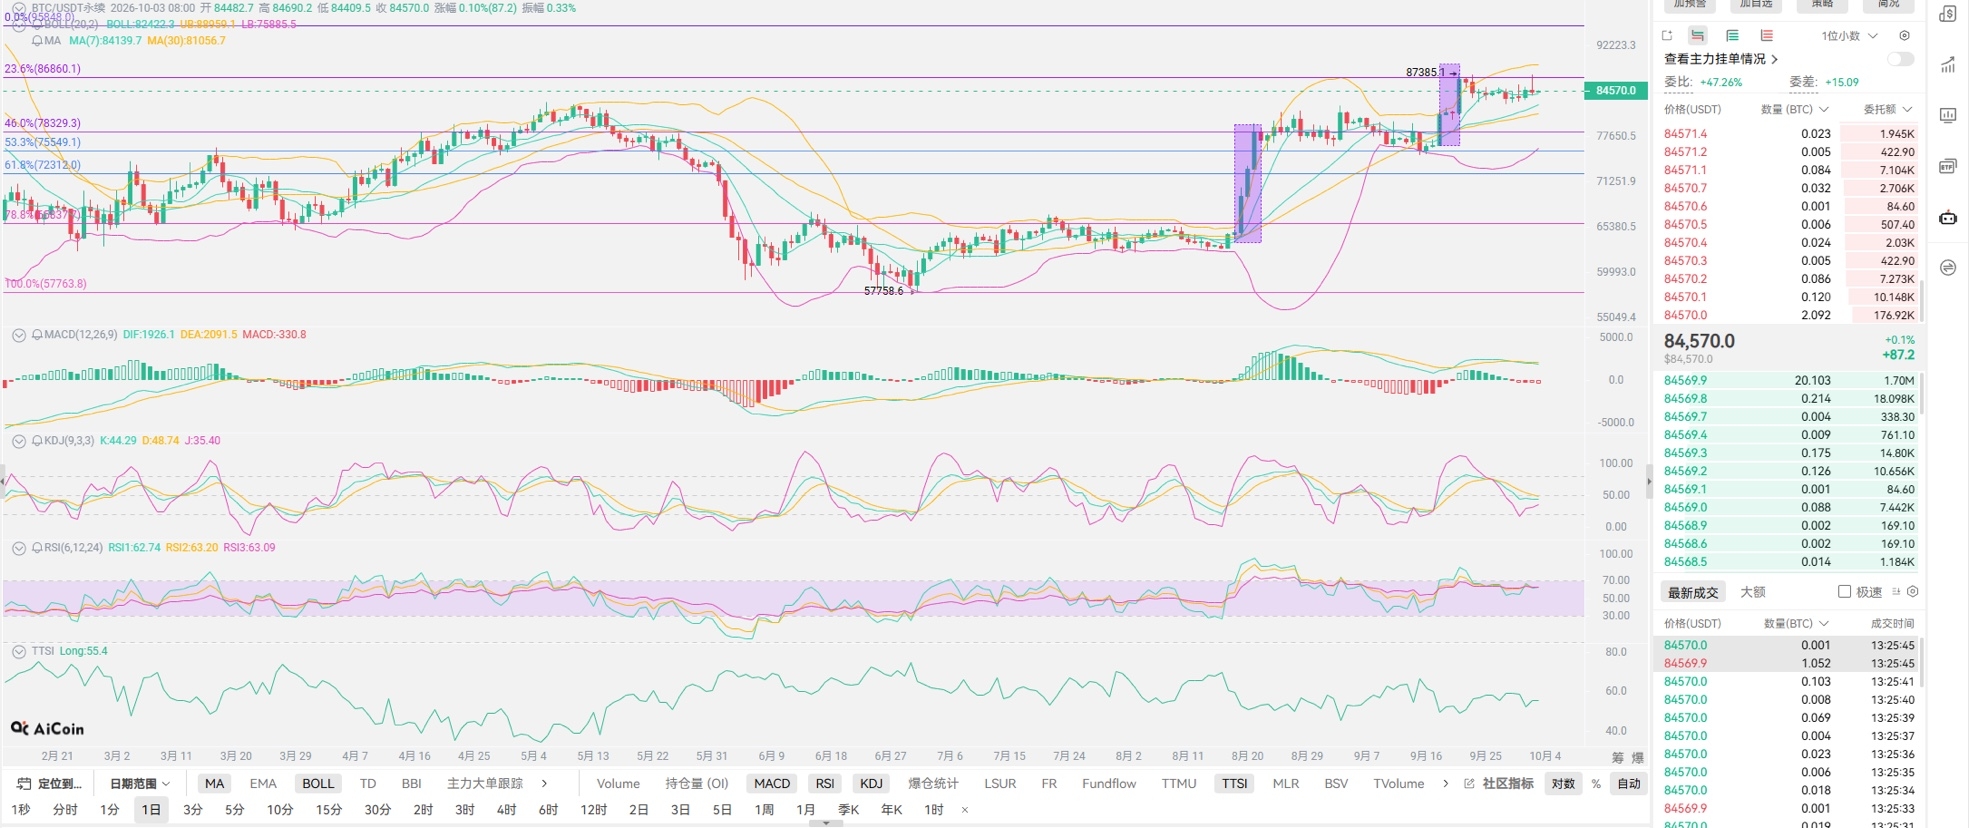
Vì sao thị trường lại nhận được phản hồi như vậy? Rất đơn giản: chu kỳ tăng lãi suất có tính chất kìm chế theo định kỳ, khiến trong ngắn hạn không thể trực diện nhìn tăng. Nhìn trực quan dòng vốn hiện tại: xu hướng thị trường giai đoạn này cho thấy vốn không dám thực hiện các đợt giao dịch lớn, trừ khi xuất hiện tín hiệu thay đổi chu kỳ tăng lãi suất. Khi thị trường bò và gấu đảo chiều, mọi người có thể theo dõi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm; muốn có một đợt bật lên đáng kể thì phải có vốn dám mua trái phiếu Mỹ. Lợi suất trái phiếu Mỹ cao đến vậy mà lại không ai mua—đó là một mối lo ngại lớn. Tình trạng này ảnh hưởng đến tất cả các thị trường tài chính, và rồi sẽ lan tới thị trường crypto: bất kỳ thị trường nào trở nên nóng đều khiến vốn phải suy nghĩ, rằng liệu trong các khoản đầu tư trong tương lai, lợi nhuận nhận được có ổn định bằng trái phiếu Mỹ không? Đồng thời, ở châu Âu còn có rất nhiều quốc gia, lợi suất lên thẳng vượt 6%; trong bối cảnh như vậy, vốn châu Âu càng không có kỳ vọng, còn Nhật Hàn thì càng đừng nói—tỷ giá tiền tệ nội tại của họ cũng đã gặp vấn đề cực lớn. Với diễn biến hiện tại của thị trường crypto, chỉ có thể trông vào vốn của ông Mỹ, dù họ cũng đang tự xoay xở với khó khăn riêng.
Ông Cui tổng kết: chỉ một lần công bố dữ liệu thì không thể thay đổi tận gốc nhược điểm. Dữ liệu việc làm của ông Mỹ bản thân đã có không gian có thể thao túng; về sau có thể sẽ có các bản cập nhật dữ liệu mới. Ngay trong nội bộ, các kịch bản tăng lãi suất cũng sẽ cân nhắc yếu tố này: xác suất tăng lãi suất vào tháng 12 vẫn giữ ở mức 88%, năm nay vẫn còn một lần tăng. Dự đoán của ông Cui về thị trường crypto: đợt hồi lần này có lẽ sẽ kết thúc vào giai đoạn cuối các kỳ nghỉ lễ. Nhịp biến động về sau có thể sẽ càng lúc càng dữ dội, không chỉ ở thị trường crypto mà còn bao gồm cả thị trường chứng khoán và vàng. Nhìn theo biểu đồ: nếu sóng 3 thất bại, giá sẽ rơi thẳng xuống điểm khởi đầu của hình thái trước đó—tức khoảng 6,5-7. Còn khi chu kỳ tăng lãi suất hình thành, có thể sẽ phá vỡ toàn bộ xu hướng; dù hiện tại lệnh bán khống đã bị kẹt (thua lỗ), cũng nên cố gắng chờ đến khi kỳ nghỉ kết thúc rồi mới tìm thời điểm thoát lệnh. Áp lực bán hôm qua cũng rất rõ: quanh mức 87 gặp lực cản bán rất lớn; đi được hơn nửa thời gian của kỳ nghỉ rồi, nên các vị thế để mọi người lựa chọn không còn nhiều—trước ngày cuối cùng, cố gắng vào lệnh!