So sánh thú vị trong 30 năm tại Hamptons cho thấy mô hình mua để cho thuê (buy-to-let) chỉ nhỉnh hơn một chút so với S&P 500. Nhưng hiệu suất trong quá khứ ở đây có thể gây hiểu nhầm — 30 năm tới sẽ không giống 30 năm vừa qua.
Một tài liệu nghiên cứu của Ngân hàng Trung ương Anh (Bank of England) đã chỉ ra điều đó: lãi suất thực giảm đã giải thích phần lớn mức tăng giá nhà tại Anh so với thu nhập từ năm 1985 đến 2018. Hai phần ba mức suy giảm đó hiện đã đảo ngược. Luồng gió thuận lợi đã thúc đẩy lợi nhuận bất động sản trong nhiều thập kỷ đã không còn.
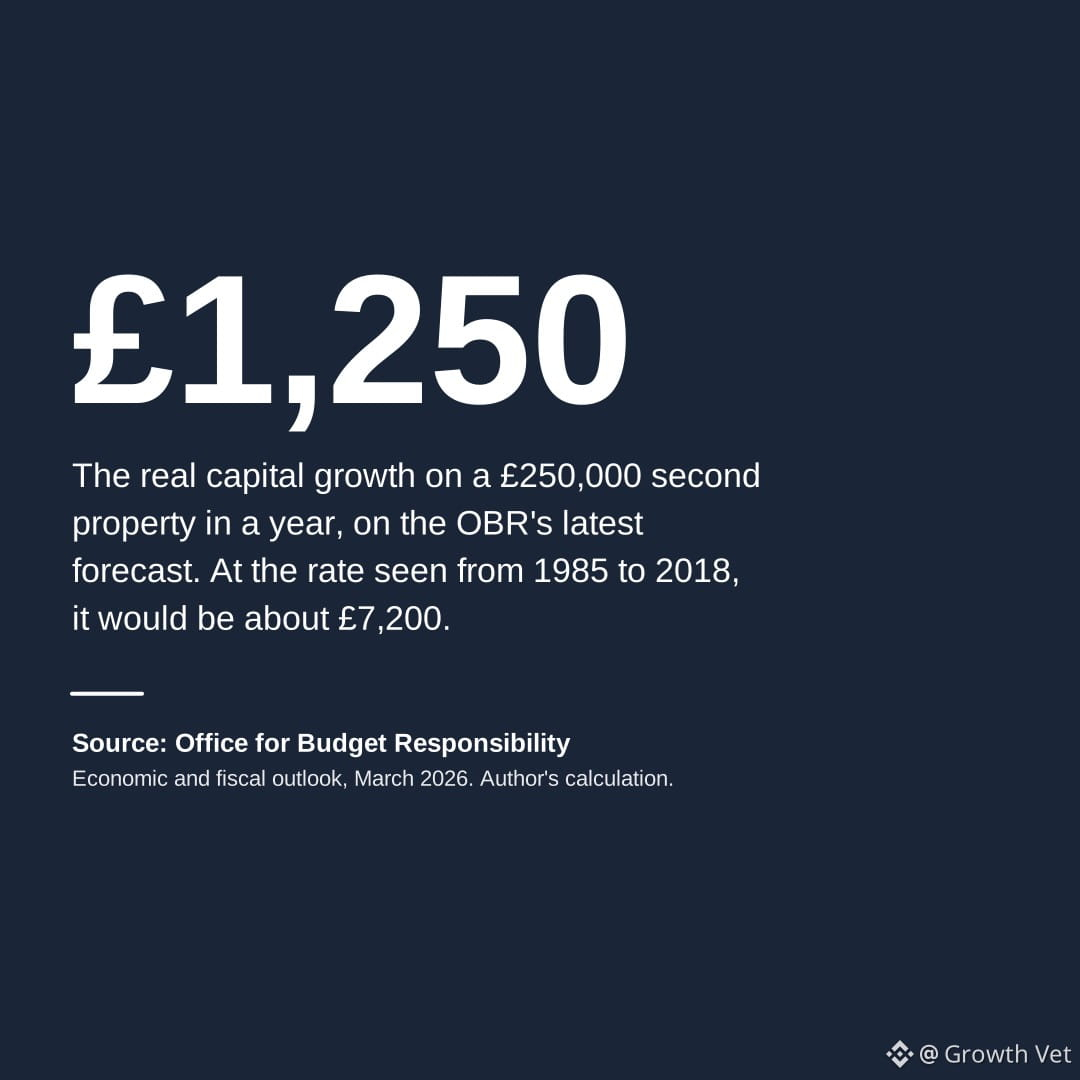
Với một bất động sản trị giá 250.000 bảng Anh, tỷ lệ tăng trưởng cũ tạo ra khoảng ~7.200 bảng/năm sau lạm phát. Theo các dự báo OBR hiện tại? Khoảng 1.250 bảng. Chênh lệch là rất lớn.
Nếu hôm nay bạn đang cân nhắc buy-to-let, hãy loại bỏ các giả định cũ. Hãy tự hỏi: liệu chỉ riêng thu nhập từ tiền thuê có đủ để biện minh cho việc sở hữu thêm một căn nhà thứ hai không? Nếu câu trả lời không phải là “có” rõ ràng, thì bạn đang đặt cược vào sự tăng giá — điều có thể không xảy ra.
Bất động sản vẫn có thể hoạt động hiệu quả như một phần của danh mục đầu tư đa dạng, nhưng thời kỳ “tiền dễ” đã kết thúc. Nhà đầu tư tăng trưởng cần giữ kỷ luật — tăng giá vốn (capital appreciation) là yếu tố quan trọng, và hiện tại, cổ phiếu nhìn chung mang lại tiềm năng ghép lãi tốt hơn đã điều chỉnh theo rủi ro so với bất động sản dùng đòn bẩy trong hầu hết các trường hợp.