

过去24小时,市场出现了一个值得关注的定价错位:
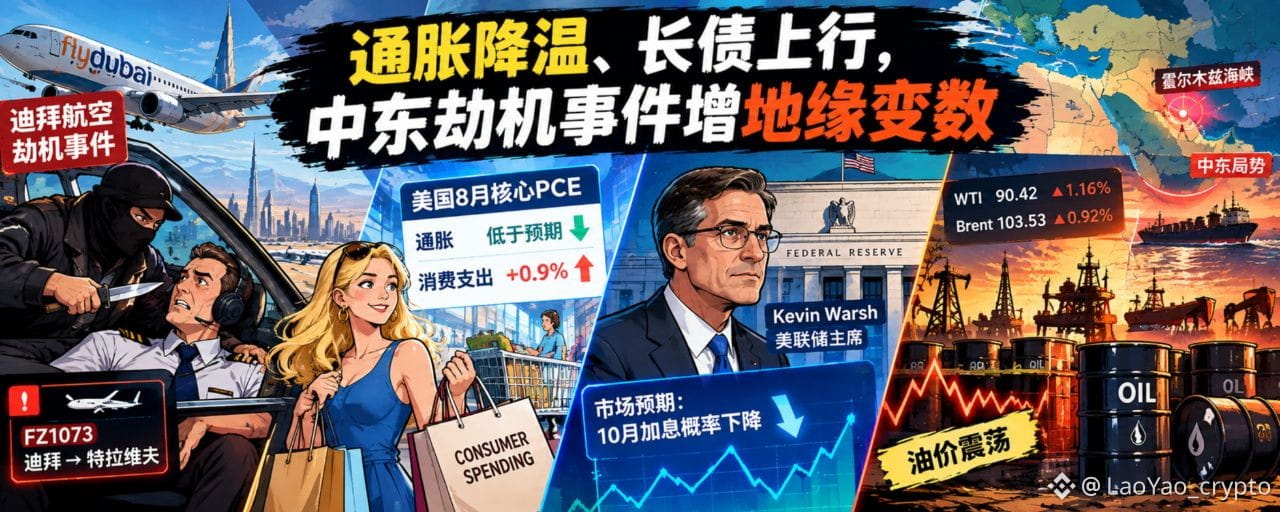
美国8月核心PCE通胀低于预期,消费支出却保持强劲,市场对10月再次加息的预期进一步降温。
与此同时,10年期美债收益率仍站上5.29%,30年期一度逼近5.65%。
也就是说:
短端在交易“加息压力下降”,长端却在交易“长期资金成本上升”。
这可能是当前全球资本市场最值得观察的变化。
与此同时,迪拜飞往特拉维夫的flydubai FZ1073航班发生驾驶舱暴力事件,副驾驶刺伤机长并试图控制飞机,飞机在约30秒内急降近1.4万英尺,最终由机组、乘客共同制服袭击者并安全降落沙特塔布克。
事件动机目前仍在调查。
——中东局势因此再添新安全变量。
🧱 地缘博弈:
① 美伊谈判:伊朗称已收到美方回应
伊朗方面确认,已经通过卡塔尔调停渠道收到美国对其“七日信任计划”的回应。
伊朗提出的方案涉及停火、逐步恢复霍尔木兹海峡正常通航等安排,目前双方讨论的重点仍集中在执行顺序与条件交换,并没有形成最终协议。
这意味着:
中东市场目前交易的是“谈判是否能够继续”。
只要霍尔木兹海峡重新开放的预期没有完全落地,
能源供应端的风险溢价就很难彻底消失。
② 迪拜航班遇袭:中东安全变量再次升温
9月30日,flydubai FZ1073航班从迪拜飞往特拉维夫途中发生驾驶舱暴力冲突。
副驾驶刺伤机长后,飞机快速下降近1.4万英尺;机上乘客、机组以及两名备用飞行员最终控制局面,飞机随后安全降落在沙特塔布克机场。
目前,袭击者动机尚未得到最终确认。
以色列方面已经表示将强化飞往以色列航班的飞行员安全审查。
对于资本市场而言,真正值得观察的并不是这起事件本身,
而是它是否会进一步影响:
航空安全 → 地区安全 → 以色列政治 → 美伊谈判 → 霍尔木兹海峡 → 能源风险溢价
这条链条。
③ 彭博评中国新一轮刺激:仍是"点滴式"托底
本周中国祭出的一揽子计划,从市场观察来看,政策重点仍然是托底,而非全面刺激。
彭博认为,政策只是边际降低融资成本,真正的问题是信贷需求不足:居民和企业不愿加杠杆,主因是前景偏弱而非利率偏高。
增长大概率贴着目标下限运行,通缩与内需疲弱仍将持续。
④ 日本:永住许可进入更严格阶段
日本10月1日起正式推进新的永住许可审查标准。
收入审查将更加明确,申请人及同一生计家庭的收入需要达到相应日本家庭收入水平;
后续还将逐步加入包括日语能力、养老金等方面的新要求。相关改革此前已经公布,并将在未来进一步实施。
这背后反映的并不仅仅是移民政策变化。
日本正在进入一个新的阶段:
人口下降 + 劳动力短缺 + 财政压力 + 社会保障成本上升
参考数字:
2024年日本家庭平均所得约575万日元;
若按勤劳者家庭实际收入计算,门槛可能升至约670万日元,远高于此前实务中常见的约300万日元。
💹 资本映射:
美国8月核心PCE环比增长0.2%,低于市场此前预期;与此同时,个人消费支出增长0.9%,显示美国消费者依然具有韧性。
通胀没有重新加速 + 消费仍然强劲
市场对于10月再次加息的紧迫感下降;
10年期美债收益率继续站在5.3%左右,30年期逼近5.65%。
路透数据显示,
9月美国10年期国债收益率季度升幅达到约81个基点,创2022年以来最大季度升幅;
日本10年期国债收益率同样快速上行。
当前资本市场实际上存在两个利率市场:
短端:交易美联储下一步怎么走;
长端:交易财政、通胀、能源、期限溢价以及长期资本需求。
而后者,正在越来越重要。
📊 债市:
10年期美债:5.295%;
30年期美债:5.642%;
2年期美债:4.902%;
日本10年期国债:3.09% ;
降息预期下降 ≠ 长端收益率必然下降。
如果长期资金成本持续上移,那么最先需要重新评估的,并不是所有资产,而是那些高度依赖未来现金流折现的资产。
其中包括:
AI基础设施、成长股、房地产,以及部分高估值加密资产。
这也是为什么近期出现:
AI硬件走强,但传统价值与周期资产承压;BTC没有形成全面风险偏好扩散。
📈 美股
纳斯达克:+0.24%
标普500:-0.25%
道琼斯:-0.86%
市场继续表现出明显的结构性分化。
传统价值、周期板块受到长债收益率上行压制;
而存储芯片、AI硬件继续表现相对活跃。
这说明市场并没有简单地进入“风险关闭”模式。
资金正在做的是:
-减少对长期利率敏感资产的暴露,
-同时继续追逐AI产业链中具有明确景气度的方向。
🛢️ 原油:市场重新交易能源通胀
WTI:90.42 美元 / 桶,+1.16%
布伦特:103.53 美元 / 桶,+0.92%
中东地缘风险溢价回落但供给约束仍存;美伊谈判阶段性缓和限制油价上行空间,震荡偏强。
🏛️ 政策与监管
① 川普称鲍威尔应被迫辞去美联储理事职务
9月30日,川普要求前美联储主席鲍威尔辞去美联储理事职务,并要求司法部长托德·布兰奇研究美联储总部翻修项目调查报告。
与此同时,美联储监察长报告指出,翻修项目存在严重管理和监督问题,成本超支约10亿美元;但报告同时明确表示,没有发现需要刑事移送的依据,也没有认定行政不当行为。
这件事需要拆开看:工程管理问题 ≠ 刑事违法。
而其对资本市场真正重要的影响,是再次把:
美联储独立性 + 利率政策 + 白宫压力
放在同一个交易框架中。
② FTC对Anthropic、OpenAI等AI巨头展开调查
美国FTC已经对包括OpenAI、Anthropic在内的AI实验室展开行业性调查,重点关注越来越自主的AI Agent可能对消费者产生的风险。
这意味着AI监管正在出现新的变化:
过去主要讨论的是:模型 → 内容 → 数据 → 隐私
现在逐渐进入:
Agent → 自主行动 → 消费者损害 → 责任边界
AI产业下一阶段的竞争,因此不仅是模型能力竞争,也将越来越涉及:
安全、责任、监管和商业模式。
💸 Web3综述:资金继续向龙头集中
过去24小时,加密市场处于"强季报后的盘整",高位震荡。核心PCE短暂利多,但美债收益率冲高压制风险偏好,波动率偏低。
总市值:2.86万亿美元;
BTC市占率:约56.8%;
$BTC :83.5K一线窄幅震荡,现货ETF维持小幅净流入;
$ETH :跟随BTC,2685美元一线窄幅波动,略强于BTC;
当前加密市场最明显的特征是:资金仍然集中在头部资产与少数叙事赛道。
宏观流动性没有全面转松,但局部风险偏好仍然存在。
🧘 币圈心学:
最新的宏观数据给出了一个很有意思的信号:
PCE降温 → 10月加息压力下降
但与此同时:
长债收益率继续上升 → 长期资本成本继续上移
这说明市场已经不能只盯着“美联储下一次加不加息”
真正值得观察的是:谁在决定长期资金的价格?
如果短端利率开始稳定,而长端收益率仍然持续走高,
那么资本市场交易的就是:
财政供给 + 通胀预期 + 能源价格 + 期限溢价 + AI资本开支
共同形成的新定价体系。
对于加密资产而言,真正决定风险偏好的,不只是“美联储是否加息”,
还包括:全球资本愿意以什么价格承担风险。
本周市场最终仍将回到就业数据。
如果非农继续走弱,那么市场可能进一步强化利率稳定甚至未来宽松的预期;
而中东地缘博弈,是决定能源风险溢价的关键因素;
针对以色列的劫机预谋被挫败,是以色列之幸,也是中东之幸。若袭击得逞,以色列势必强力报复,美伊围绕霍尔木兹海峡的谈判预期将出现巨大变数。即便袭击未遂,后续影响仍会存在,但更大可能是偏积极的结果。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。