
#美光业绩超预期并上调指引
Chu kỳ siêu cấp của ngành lưu trữ liệu có thực sự kéo dài mãi được không?
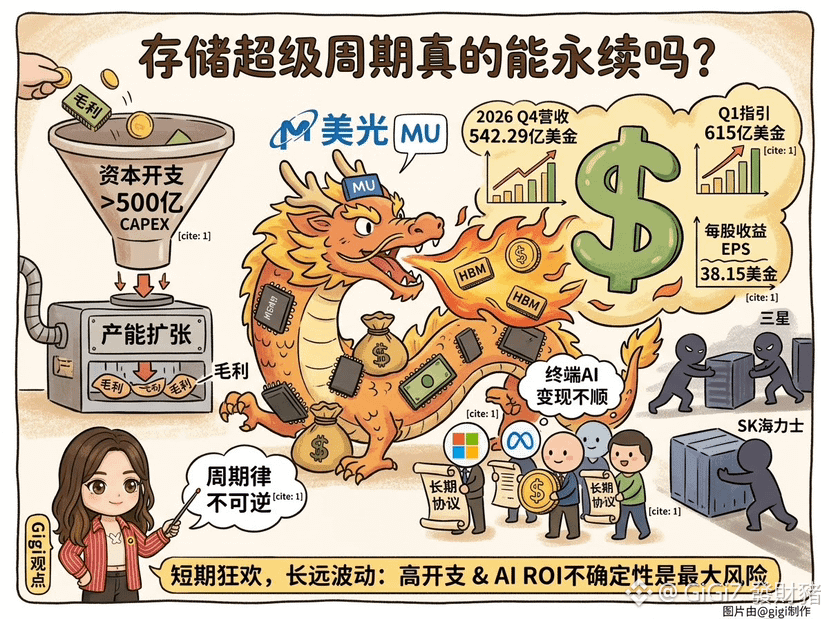
Kết quả tài chính mới nhất của Micron khá ấn tượng: doanh thu quý tài chính thứ tư đạt 54,229 tỷ USD, dự báo cho quý tới được nâng thẳng lên 61,5 tỷ USD; lợi nhuận trên mỗi cổ phiếu trong quý đạt 38,15 USD $MU
Công ty cũng giành được 26 hạng mục hợp đồng dài hạn để khóa tổng đơn hàng trị giá 150 tỷ USD, đồng thời khẳng định tình trạng thiếu cung – cầu trong giai đoạn 2027 và 2028 sẽ nghiêm trọng hơn năm nay
Có ba biến số đáng theo dõi
Thứ nhất, sức chịu đựng của khách hàng
Micron dùng hợp đồng dài hạn để “khóa” lợi nhuận trong ngắn hạn, nhưng điều kiện là các gã khổng lồ công nghệ điên cuồng bù đắp chi phí lưu trữ. Tiền đề này dựa trên việc AI ở đầu cuối có thể tiếp tục tạo doanh thu thực. Nếu ROI ở hạ nguồn không đạt kỳ vọng, mô hình “bên mua chi tiền” này có thể tắt bất cứ lúc nào
Thứ hai, dòng vốn đầu tư (capex) bào mòn
Capex tương lai của Micron sẽ vượt 50 tỷ USD. Chi phí khấu hao lớn đi kèm với việc mở rộng công suất: nếu đà tăng giá chào (quote) chậm lại, cam kết về việc biên lợi nhuận gộp ở đáy sẽ sớm phục hồi sẽ rất khó thực hiện
Thứ ba, “chu kỳ” chưa bao giờ biến mất
Hiện tại HBM và DRAM cao cấp đang cực kỳ thiếu, nhưng khi các nhà sản xuất như Samsung và SK Hynix tung thêm năng lực sản xuất mới, cán cân cung – cầu có thể mất thăng bằng nhanh hơn cả dự kiến $SKHY
Dự kiến dòng tiền trong ngắn hạn của Micron vẫn “đỉnh”/vượt trội, và giá cổ phiếu sẽ tiếp tục duy trì ở vùng cao. Tuy nhiên, trọng tâm thị trường đã chuyển từ việc “kết quả tốt đến mức nào” sang “đỉnh giá có thể giữ được bao lâu”. Capex khổng lồ cùng với sự không chắc chắn về việc AI đầu cuối tạo hiện thực doanh thu sẽ là nguồn biến động lớn nhất trong tương lai
DYOR