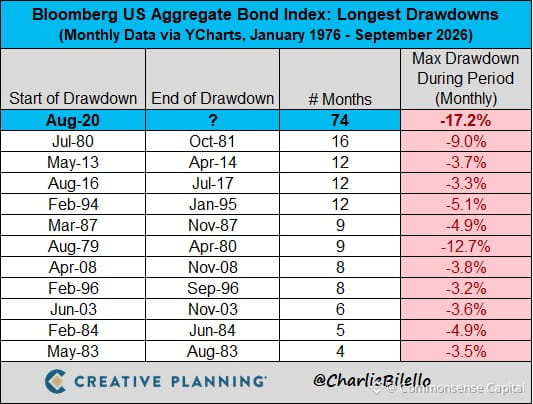
Thị trường trái phiếu Mỹ đã chìm dưới mực nước trong 74 tháng liên tiếp. Sáu năm sụt giảm. Chuỗi dài nhất từng được ghi nhận.
Điều này không bình thường. Trái phiếu lẽ ra là phần “nhàm chán”, an toàn trong danh mục của bạn. Thứ giúp bạn “đỡ” khi cổ phiếu biến động điên cuồng. Thế nhưng, suốt hơn nửa thập kỷ qua, chúng lại chảy máu chậm.
Tại sao? Vì lãi suất đã tăng từ 0 lên 5% nhanh hơn nhiều so với khả năng điều chỉnh kỳ vọng của hầu hết mọi người. Cục Dự trữ Liên bang (Fed) buộc phải dập tắt lạm phát, và trái phiếu đã phải trả giá. Rủi ro kỳ hạn (duration) hóa ra là một rủi ro rất thật.
Chuyện là: đa số nhà đầu tư cá nhân vẫn nghĩ trái phiếu là “an toàn”. Chúng không biến động như cổ phiếu, đúng là vậy. Nhưng “an toàn” ư? Hoàn toàn phụ thuộc vào việc lãi suất sẽ diễn biến thế nào tiếp theo. Và nếu bạn mua trái phiếu kỳ hạn dài trong giai đoạn 2020-2021, bạn đã và đang lĩnh bài học theo cách rất đau.
Sáu năm là một khoảng thời gian dài để chờ một tài sản “an toàn” phục hồi. Đó là lời nhắc rằng mọi nhóm tài sản đều có rủi ro. Trái phiếu không phải là cổ phiếu, nhưng cũng không phải là tiền mặt. Và trong thế giới nơi các ngân hàng trung ương có thể nâng/hạ lãi suất 5% chỉ trong 18 tháng, thì duration là một canh bạc, không phải một sự đảm bảo.
Nếu bạn vẫn đang nắm giữ những trái phiếu đang “chìm” đó, thì bạn hoặc đang chờ lãi suất giảm, hoặc bạn đã chấp nhận và “ăn” khoản lỗ. Dù thế nào đi nữa, đó đã là một bài học khắc nghiệt về việc “rủi ro thấp” thực ra nghĩa là gì.