


Micron ($MU) đang bước vào báo cáo kết quả kinh doanh quý 4 năm tài chính 2026 với kỳ vọng đã ở mức cực kỳ cao. Ban lãnh đạo đã đưa ra định hướng doanh thu khoảng 50 tỷ USD, biên lợi nhuận gộp ~86% và EPS không theo GAAP là 31 USD. Câu hỏi thực sự không còn dừng lại ở việc Micron có thể vượt kỳ vọng hay không — mà là liệu chu kỳ bộ nhớ cho AI có thể tiếp tục mở rộng mà không khiến biên lợi nhuận trở thành tín hiệu cảnh báo lớn đầu tiên. #EarningsSeason
1. Bài kiểm tra biên lợi nhuận 86%
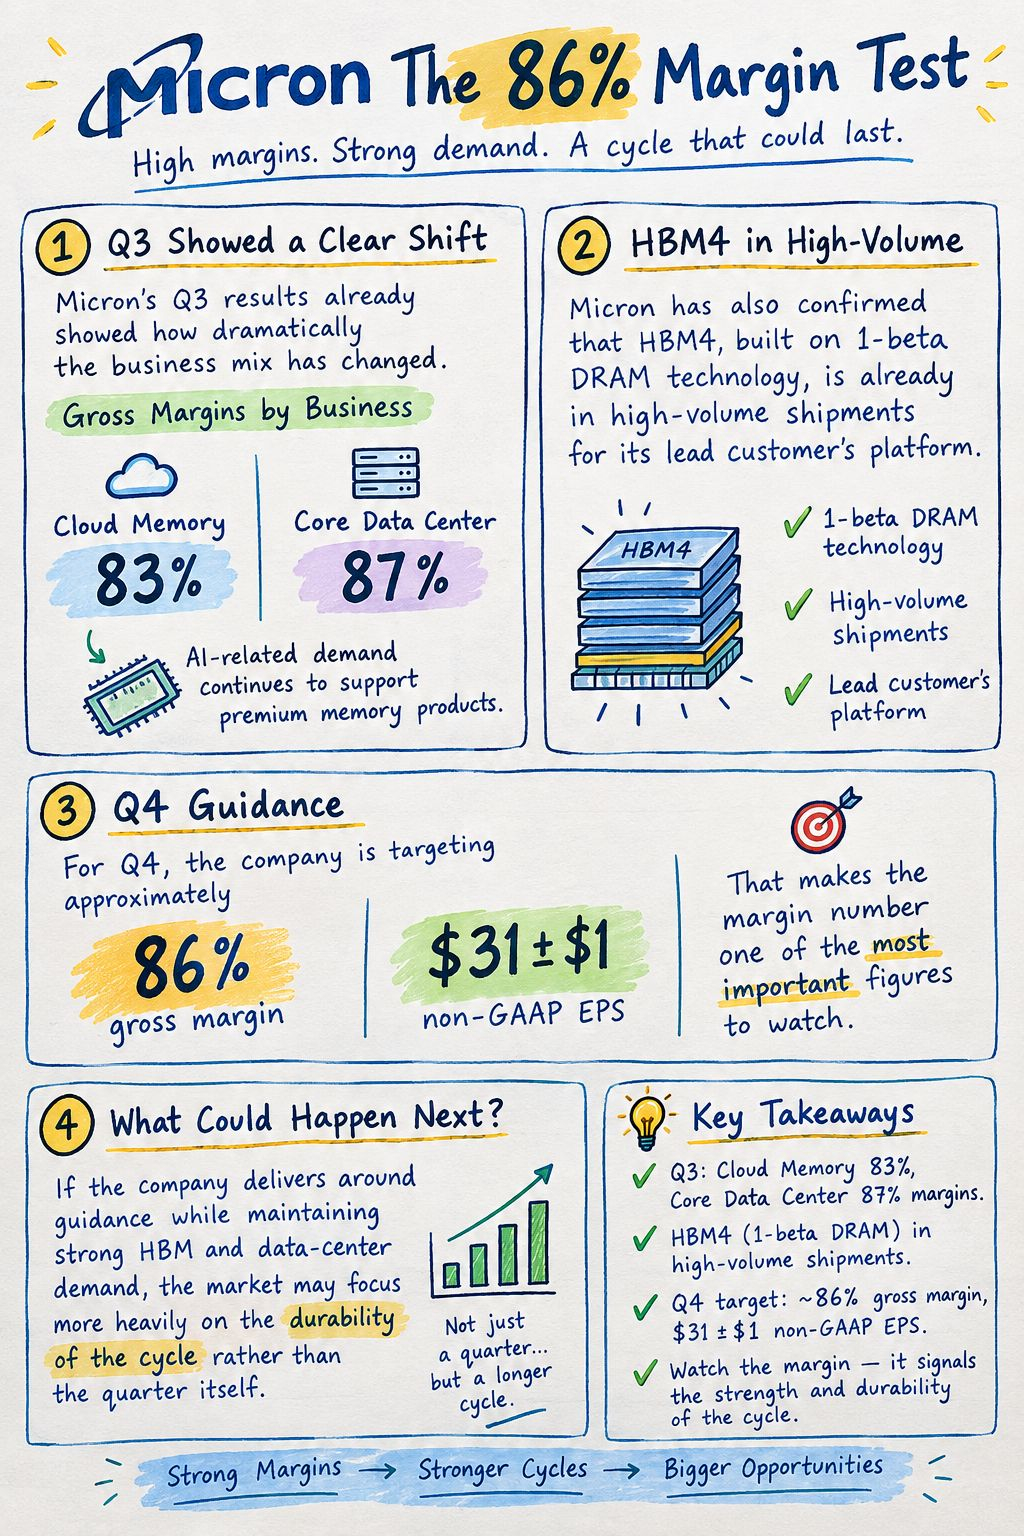
Kết quả kinh doanh quý 3 của Micron đã cho thấy rõ mức độ thay đổi mạnh mẽ trong cơ cấu kinh doanh. Các mảng kinh doanh Cloud Memory và Core Data Center của công ty đã ghi nhận biên lợi nhuận gộp lần lượt là 83% và 87%, trong khi nhu cầu liên quan đến AI tiếp tục hỗ trợ các sản phẩm bộ nhớ cao cấp. Micron cũng đã xác nhận rằng HBM4, được chế tạo dựa trên công nghệ DRAM 1-beta, hiện đã được gửi hàng khối lượng lớn cho nền tảng của khách hàng dẫn đầu.
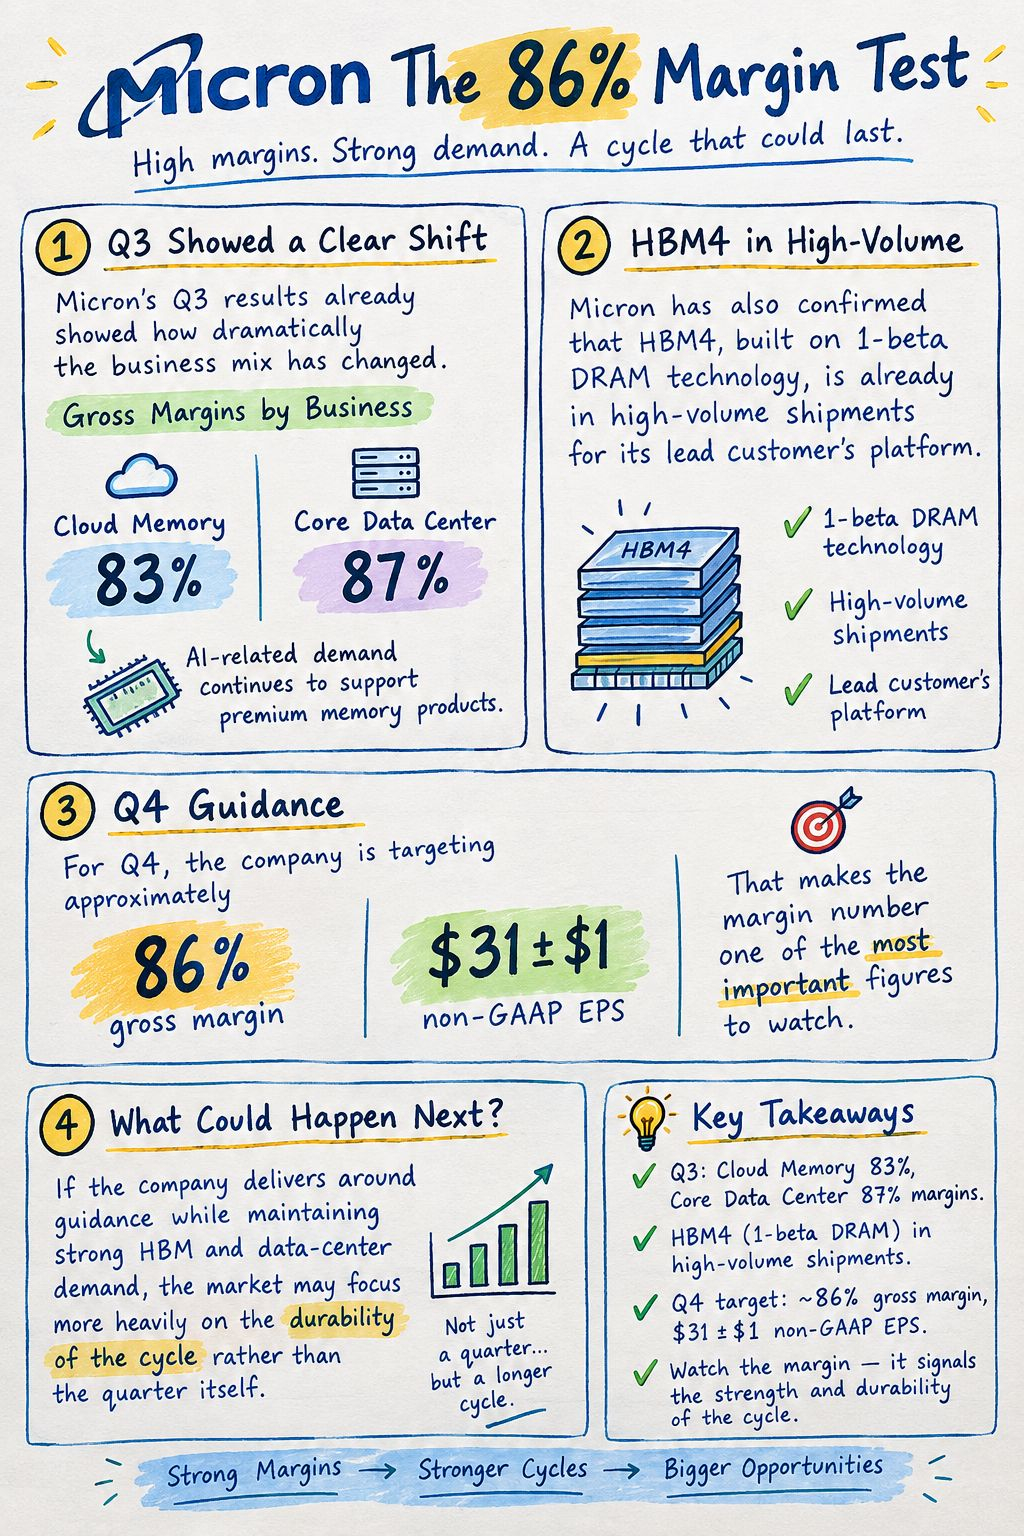
Trong Q4, công ty đặt mục tiêu biên lợi nhuận gộp xấp xỉ 86% và EPS không theo chuẩn GAAP là $31 ± $1. Điều đó khiến con số về biên lợi nhuận trở thành một trong những chỉ số quan trọng nhất cần theo dõi. Nếu công ty thực hiện đúng theo dự báo trong khi vẫn duy trì nhu cầu mạnh về HBM và các trung tâm dữ liệu, thị trường có thể tập trung nhiều hơn vào độ bền của chu kỳ thay vì bản thân quý đó.
2. Đây vẫn là một chu kỳ bộ nhớ bình thường chứ?
Hoạt động kinh doanh bộ nhớ truyền thống chịu ảnh hưởng lớn bởi các chu kỳ tồn kho của PC và smartphone. Tình hình hiện tại khác vì hạ tầng AI đòi hỏi một lượng khổng lồ bộ nhớ hiệu năng cao, bao gồm HBM và DRAM máy chủ tiên tiến.
Micron đã đang phát triển HBM4E, với dự kiến sản xuất hàng loạt vào năm 2027 theo lịch, trong khi các mẫu thử nghiệm để đủ điều kiện cho những module DDR5 RDIMM 256GB tiên tiến đã được gửi tới các bên tham gia hệ sinh thái máy chủ quan trọng. Điều đó đặt ra cho nhà đầu tư một câu hỏi quan trọng khác: phần nào của nhu cầu hiện tại là do sức mạnh giá mang tính tạm thời, và phần nào phản ánh sự chuyển dịch cấu trúc dài hạn trong mức tiêu thụ bộ nhớ?
3. Khung chiến lược lợi nhuận của tôi $MU
Tôi đang theo dõi ba con số trên tất cả những thứ khác:
• Doanh thu: khoảng mức dự báo 50B USD
• Biên lợi nhuận gộp: xấp xỉ 86%
• EPS không theo chuẩn GAAP: khoảng 31 USD
Một kết quả mạnh cần được đánh giá cùng với định hướng tương lai. Chỉ một mức vượt kỳ vọng ở tiêu đề có thể chưa đủ nếu ban lãnh đạo phát tín hiệu giá bán yếu hơn, chi phí sản xuất tăng hoặc nhu cầu AI-memory suy giảm trong thời gian tới.
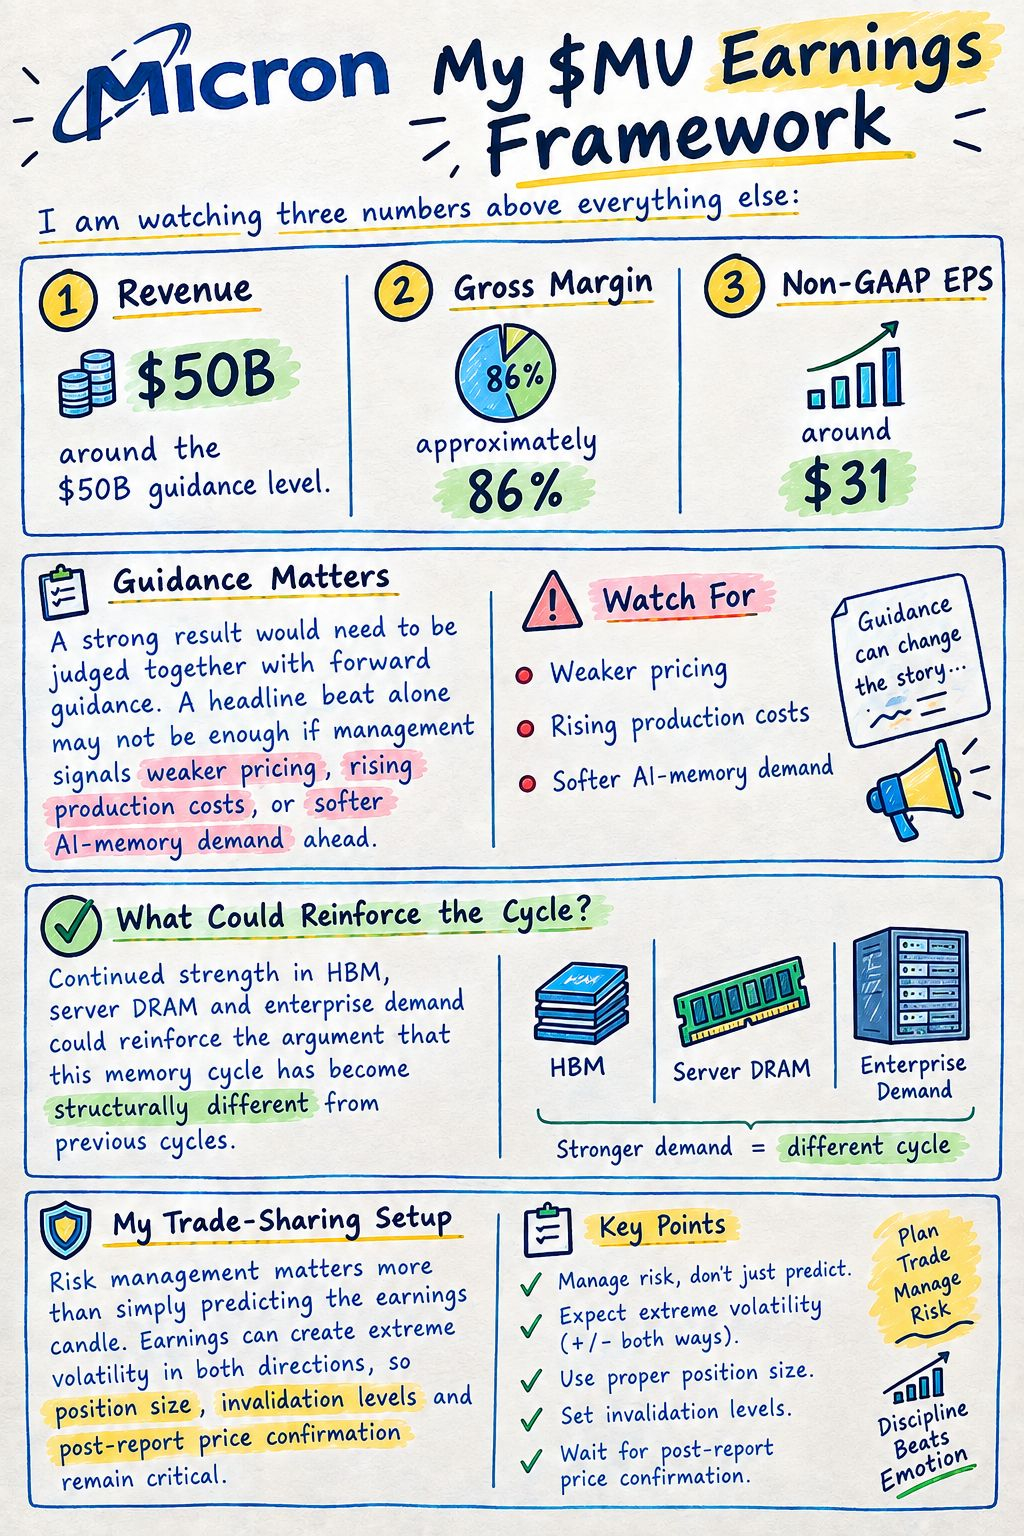

Mặt khác, việc HBM, DRAM máy chủ và nhu cầu doanh nghiệp tiếp tục vững mạnh có thể củng cố lập luận rằng chu kỳ bộ nhớ này đã trở nên khác biệt mang tính cấu trúc so với các chu kỳ trước.
Trong thiết lập chia sẻ giao dịch của tôi, quản lý rủi ro quan trọng hơn việc chỉ dự đoán “nến” lợi nhuận. Lợi nhuận có thể tạo ra biến động cực đoan theo cả hai hướng, vì vậy quy mô vị thế, các mức vô hiệu hóa và việc xác nhận giá sau công bố vẫn là yếu tố then chốt.
$MU #EarningsSeason #Stocks #Aİ #Semiconductors #BinanceSquare