
#stocks
stocks
4.9M lượt xem
12,363 đang thảo luận
Phổ biến
Mới nhất
·
--
Đã xác minh
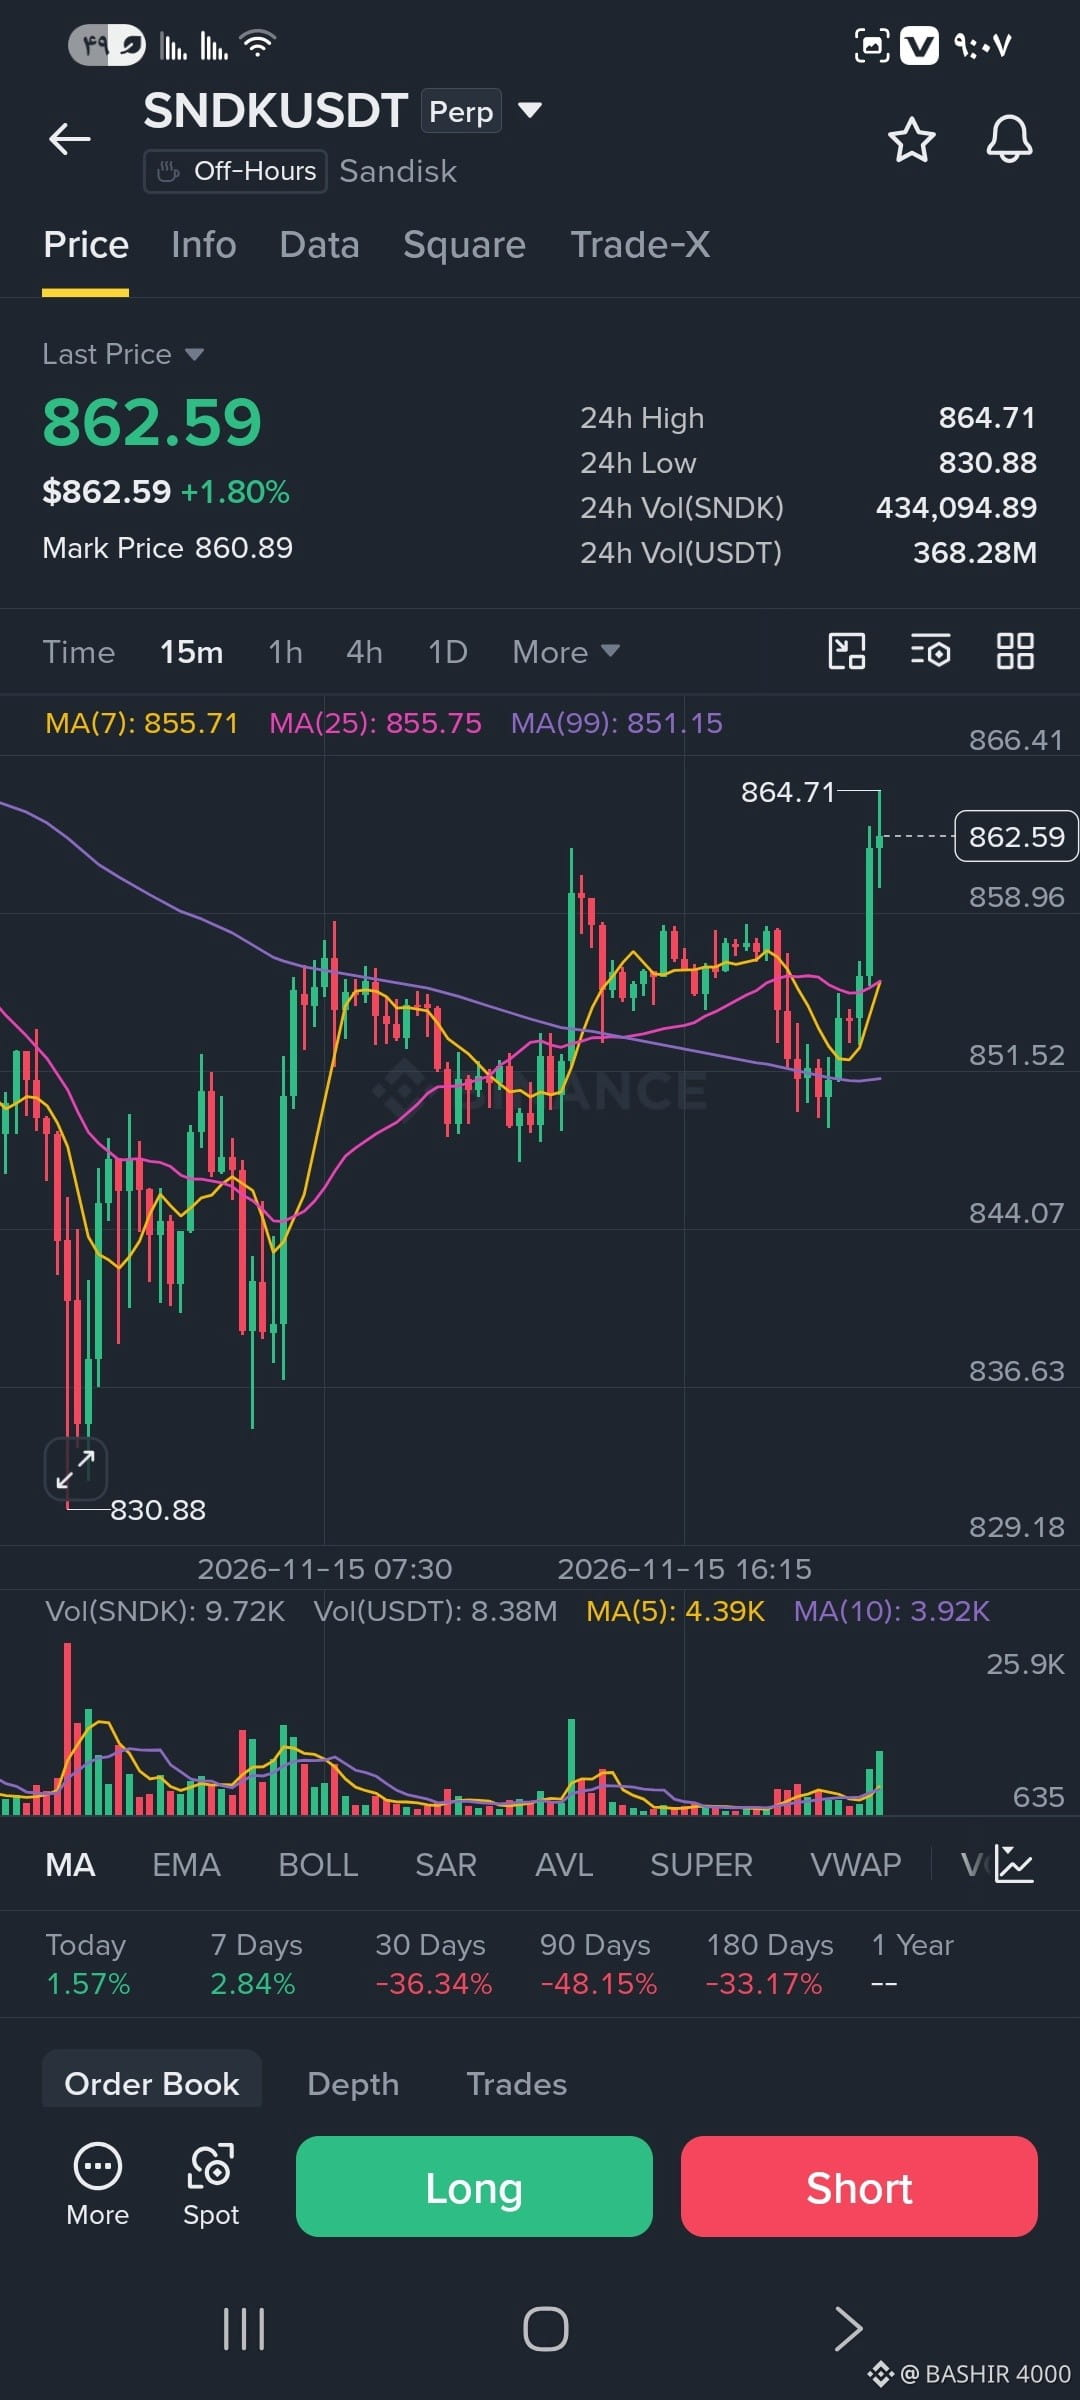
$SNDK — Chia tách cổ phiếu theo tỷ lệ 8:1! ⚠️
$SNDK
Đợt chia tách cổ phiếu của SanDisk có hiệu lực vào ngày 19 tháng 11! 🎢
Trên Binance, người nắm giữ sẽ nhận thêm 7 token cho mỗi token đang nắm giữ. Giao dịch sẽ tạm dừng vào ngày 20 tháng 11 để điều chỉnh. ⏸️
Bạn có tiếp tục nắm giữ qua đợt chia tách không? 👇
#SNDK #Stocks
$SNDK — Chia tách cổ phiếu theo tỷ lệ 8:1! ⚠️
$SNDK
Đợt chia tách cổ phiếu của SanDisk có hiệu lực vào ngày 19 tháng 11! 🎢
Trên Binance, người nắm giữ sẽ nhận thêm 7 token cho mỗi token đang nắm giữ. Giao dịch sẽ tạm dừng vào ngày 20 tháng 11 để điều chỉnh. ⏸️
Bạn có tiếp tục nắm giữ qua đợt chia tách không? 👇
#SNDK #Stocks
$SNDK
Đợt chia tách cổ phiếu của SanDisk có hiệu lực vào ngày 19 tháng 11! 🎢
Trên Binance, người nắm giữ sẽ nhận thêm 7 token cho mỗi token đang nắm giữ. Giao dịch sẽ tạm dừng vào ngày 20 tháng 11 để điều chỉnh. ⏸️
Bạn có tiếp tục nắm giữ qua đợt chia tách không? 👇
#SNDK #Stocks
4
603
·
--
TRUMP ĐƯA NVIDIA, AMAZON VÀ OPENAI THÀNH NHỮNG NHÀ VÔ ĐỊCH QUỐC GIA CỦA MỸ!
Theo The Wall Street Journal, chính quyền Donald Trump dự định chỉ định Nvidia ( $NVDAB ), Amazon ( $AMZNB ), Microsoft ( $MSFTB ), OpenAI và Anthropic là những “nhà vô địch quốc gia” trong lĩnh vực trí tuệ nhân tạo.
Mục tiêu của sáng kiến này là giúp các công ty công nghệ Mỹ giành được những hợp đồng lớn ở nước ngoài và củng cố vị thế của Mỹ trong cuộc đua AI toàn cầu.
Sự hậu thuẫn của chính phủ có thể mở ra cơ hội tiếp cận các thị trường mới, tăng số lượng hợp đồng và thúc đẩy doanh thu tăng trưởng nhanh hơn. Điều này có thể tác động tích cực đến giá cổ phiếu của các công ty này — đặc biệt là Nvidia, Microsoft và Amazon.
Hoa Kỳ đang thực sự nâng việc phát triển trí tuệ nhân tạo lên thành ưu tiên chiến lược cấp quốc gia, qua đó giúp các công ty AI hàng đầu có thêm lợi thế cạnh tranh.
#stocks #NVIDIA #amazon #OpenAI #CryptoNews
TRUMP ĐƯA NVIDIA, AMAZON VÀ OPENAI THÀNH NHỮNG NHÀ VÔ ĐỊCH QUỐC GIA CỦA MỸ!
Theo The Wall Street Journal, chính quyền Donald Trump dự định chỉ định Nvidia ( $NVDAB ), Amazon ( $AMZNB ), Microsoft ( $MSFTB ), OpenAI và Anthropic là những “nhà vô địch quốc gia” trong lĩnh vực trí tuệ nhân tạo.
Mục tiêu của sáng kiến này là giúp các công ty công nghệ Mỹ giành được những hợp đồng lớn ở nước ngoài và củng cố vị thế của Mỹ trong cuộc đua AI toàn cầu.
Sự hậu thuẫn của chính phủ có thể mở ra cơ hội tiếp cận các thị trường mới, tăng số lượng hợp đồng và thúc đẩy doanh thu tăng trưởng nhanh hơn. Điều này có thể tác động tích cực đến giá cổ phiếu của các công ty này — đặc biệt là Nvidia, Microsoft và Amazon.
Hoa Kỳ đang thực sự nâng việc phát triển trí tuệ nhân tạo lên thành ưu tiên chiến lược cấp quốc gia, qua đó giúp các công ty AI hàng đầu có thêm lợi thế cạnh tranh.
#stocks #NVIDIA #amazon #OpenAI #CryptoNews
Theo The Wall Street Journal, chính quyền Donald Trump dự định chỉ định Nvidia ( $NVDAB ), Amazon ( $AMZNB ), Microsoft ( $MSFTB ), OpenAI và Anthropic là những “nhà vô địch quốc gia” trong lĩnh vực trí tuệ nhân tạo.
Mục tiêu của sáng kiến này là giúp các công ty công nghệ Mỹ giành được những hợp đồng lớn ở nước ngoài và củng cố vị thế của Mỹ trong cuộc đua AI toàn cầu.
Sự hậu thuẫn của chính phủ có thể mở ra cơ hội tiếp cận các thị trường mới, tăng số lượng hợp đồng và thúc đẩy doanh thu tăng trưởng nhanh hơn. Điều này có thể tác động tích cực đến giá cổ phiếu của các công ty này — đặc biệt là Nvidia, Microsoft và Amazon.
Hoa Kỳ đang thực sự nâng việc phát triển trí tuệ nhân tạo lên thành ưu tiên chiến lược cấp quốc gia, qua đó giúp các công ty AI hàng đầu có thêm lợi thế cạnh tranh.
#stocks #NVIDIA #amazon #OpenAI #CryptoNews
165


Đúng một phần
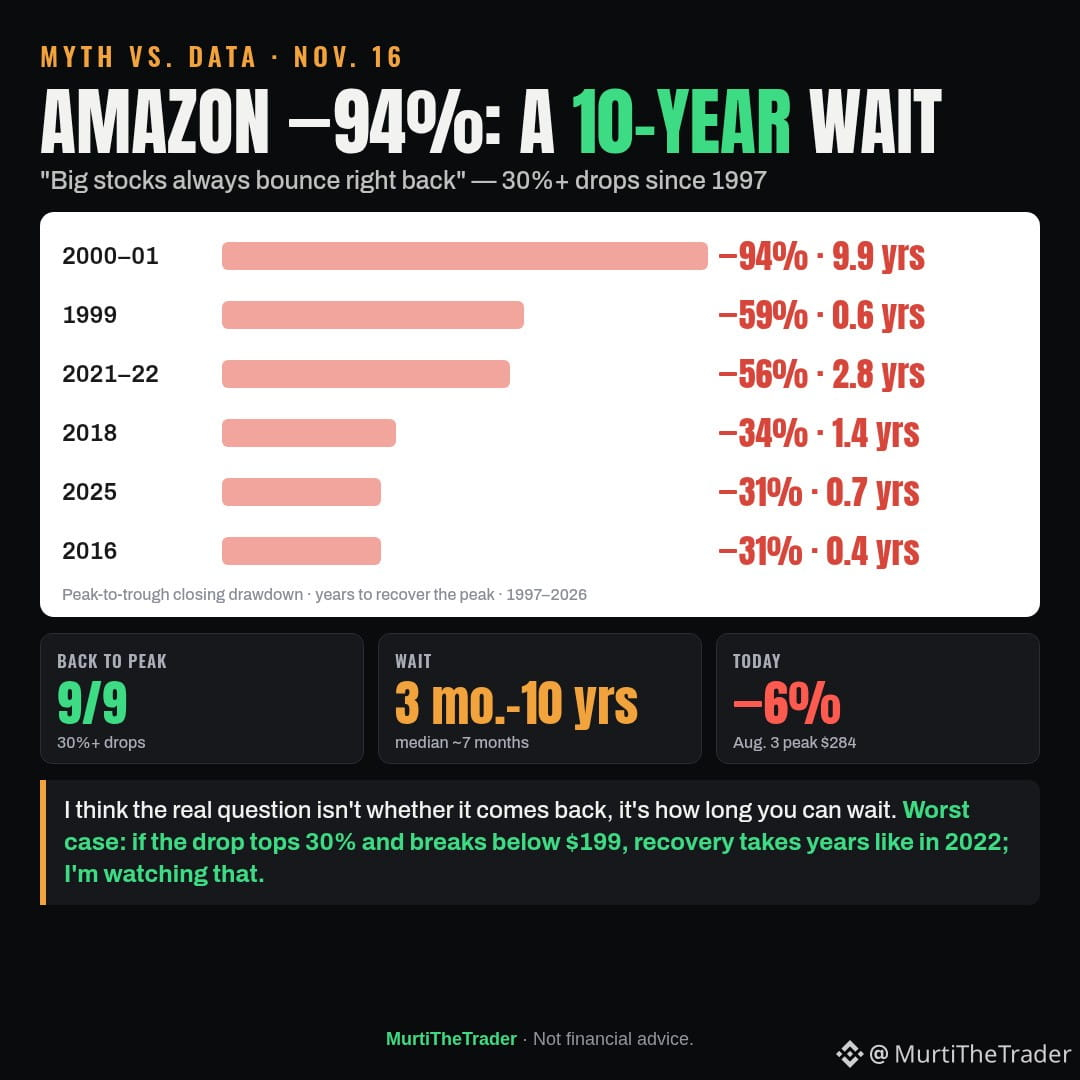
Lầm tưởng vs. dữ liệu: "Cổ phiếu lớn luôn bật tăng trở lại ngay." Amazon đã giảm hơn 30% chín lần kể từ năm 1997 và cả chín lần đều trở lại mức đỉnh; thời gian chờ đợi dao động từ 3 tháng đến 10 năm.
→ 2000–2001: −94%, mất 9,9 năm để phục hồi
→ 2021–2022: −56%, mất 2,8 năm để phục hồi
→ Hiện tại: thấp hơn 6% so với đỉnh tháng 8 là 284 USD
Tôi nghĩ câu hỏi thực sự không phải là liệu giá có phục hồi hay không, mà là bạn có thể chờ bao lâu.
Kịch bản xấu nhất: nếu mức giảm vượt 30% và giá rơi xuống dưới 199 USD, quá trình phục hồi sẽ mất nhiều năm như năm 2022; tôi đang theo dõi điều đó.
#Stocks #Nasdaq $AMZN
Đang theo dõi: $AMZN $QQQ $SPY
Lầm tưởng vs. dữ liệu: "Cổ phiếu lớn luôn bật tăng trở lại ngay." Amazon đã giảm hơn 30% chín lần kể từ năm 1997 và cả chín lần đều trở lại mức đỉnh; thời gian chờ đợi dao động từ 3 tháng đến 10 năm.
→ 2000–2001: −94%, mất 9,9 năm để phục hồi
→ 2021–2022: −56%, mất 2,8 năm để phục hồi
→ Hiện tại: thấp hơn 6% so với đỉnh tháng 8 là 284 USD
Tôi nghĩ câu hỏi thực sự không phải là liệu giá có phục hồi hay không, mà là bạn có thể chờ bao lâu.
Kịch bản xấu nhất: nếu mức giảm vượt 30% và giá rơi xuống dưới 199 USD, quá trình phục hồi sẽ mất nhiều năm như năm 2022; tôi đang theo dõi điều đó.
#Stocks #Nasdaq $AMZN
Đang theo dõi: $AMZN $QQQ $SPY
→ 2000–2001: −94%, mất 9,9 năm để phục hồi
→ 2021–2022: −56%, mất 2,8 năm để phục hồi
→ Hiện tại: thấp hơn 6% so với đỉnh tháng 8 là 284 USD
Tôi nghĩ câu hỏi thực sự không phải là liệu giá có phục hồi hay không, mà là bạn có thể chờ bao lâu.
Kịch bản xấu nhất: nếu mức giảm vượt 30% và giá rơi xuống dưới 199 USD, quá trình phục hồi sẽ mất nhiều năm như năm 2022; tôi đang theo dõi điều đó.
#Stocks #Nasdaq $AMZN
Đang theo dõi: $AMZN $QQQ $SPY
897
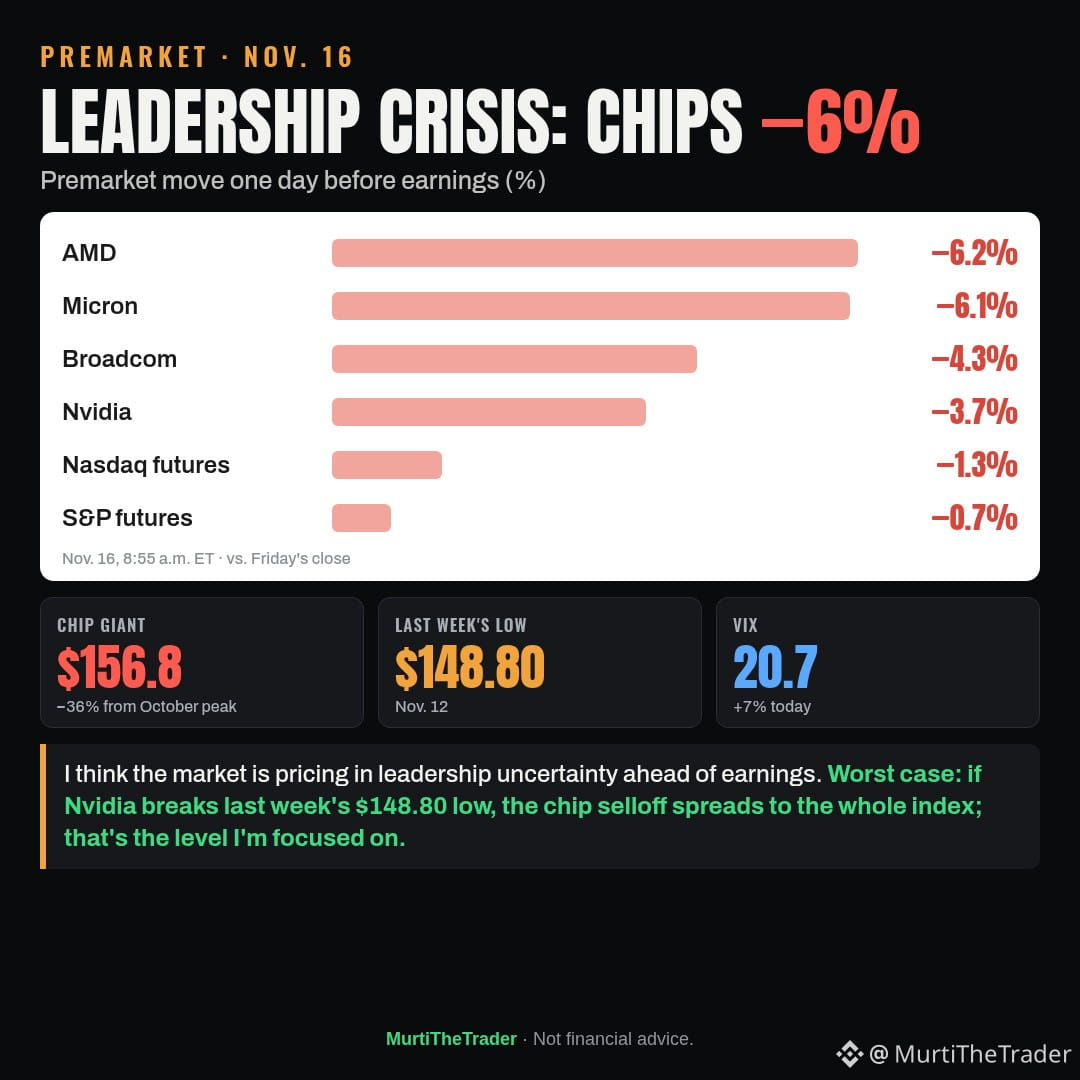
Trước giờ mở cửa: giữa những đồn đoán về việc Jensen Huang, người đã từ chức tuần trước, quay trở lại, Nvidia giảm 3,7% xuống còn $156.8 trước giờ mở cửa.
→ Trong khi đó, Bộ trưởng Tài chính Bessent muốn ban lãnh đạo công ty mời một CEO bên ngoài
→ Cổ phiếu ngành chip lao dốc: AMD −6.2%, Micron −6.1%, Broadcom −4.3%
→ Hợp đồng tương lai Nasdaq −1.3%, S&P −0.7%, VIX 20.7; công bố kết quả kinh doanh vào thứ Ba sau giờ đóng cửa
Tôi nghĩ thị trường đang tính đến sự bất ổn về ban lãnh đạo trước khi công bố kết quả kinh doanh.
Kịch bản xấu nhất: nếu Nvidia thủng đáy $148.80 của tuần trước, đợt bán tháo cổ phiếu chip sẽ lan ra toàn bộ chỉ số; đó là ngưỡng tôi đang theo dõi.
#Stocks #Nvidia $NVDA $AMD
Đang theo dõi: $NVDA $AMD $MU
Trước giờ mở cửa: giữa những đồn đoán về việc Jensen Huang, người đã từ chức tuần trước, quay trở lại, Nvidia giảm 3,7% xuống còn $156.8 trước giờ mở cửa.
→ Trong khi đó, Bộ trưởng Tài chính Bessent muốn ban lãnh đạo công ty mời một CEO bên ngoài
→ Cổ phiếu ngành chip lao dốc: AMD −6.2%, Micron −6.1%, Broadcom −4.3%
→ Hợp đồng tương lai Nasdaq −1.3%, S&P −0.7%, VIX 20.7; công bố kết quả kinh doanh vào thứ Ba sau giờ đóng cửa
Tôi nghĩ thị trường đang tính đến sự bất ổn về ban lãnh đạo trước khi công bố kết quả kinh doanh.
Kịch bản xấu nhất: nếu Nvidia thủng đáy $148.80 của tuần trước, đợt bán tháo cổ phiếu chip sẽ lan ra toàn bộ chỉ số; đó là ngưỡng tôi đang theo dõi.
#Stocks #Nvidia $NVDA $AMD
Đang theo dõi: $NVDA $AMD $MU
→ Trong khi đó, Bộ trưởng Tài chính Bessent muốn ban lãnh đạo công ty mời một CEO bên ngoài
→ Cổ phiếu ngành chip lao dốc: AMD −6.2%, Micron −6.1%, Broadcom −4.3%
→ Hợp đồng tương lai Nasdaq −1.3%, S&P −0.7%, VIX 20.7; công bố kết quả kinh doanh vào thứ Ba sau giờ đóng cửa
Tôi nghĩ thị trường đang tính đến sự bất ổn về ban lãnh đạo trước khi công bố kết quả kinh doanh.
Kịch bản xấu nhất: nếu Nvidia thủng đáy $148.80 của tuần trước, đợt bán tháo cổ phiếu chip sẽ lan ra toàn bộ chỉ số; đó là ngưỡng tôi đang theo dõi.
#Stocks #Nvidia $NVDA $AMD
Đang theo dõi: $NVDA $AMD $MU
406
·
--
Xem bản dịch
📈 3 акции, которые стоит добавить в инвестиционный список на 2026 год
👀 NVDA — NVIDIA: лидер рынка ИИ-чипов и инфраструктуры дата-центров.
☁️ MSFT — Microsoft: облачные технологии Azure и масштабные инвестиции в искусственный интеллект.
🔍 GOOGL — Alphabet: развитие ИИ, Google Cloud и мощный рекламный бизнес.
Мой выбор — компании с сильными технологическими направлениями и долгосрочным потенциалом.
А какую из трёх вы бы добавили в свой портфель? 👇
$NVDA
{future}(NVDAUSDT)
$MSFT
{future}(MSFTUSDT)
$GOOGL
{future}(GOOGLUSDT)
#Stocks #Investing #NASDAQ
📈 3 акции, которые стоит добавить в инвестиционный список на 2026 год
👀 NVDA — NVIDIA: лидер рынка ИИ-чипов и инфраструктуры дата-центров.
☁️ MSFT — Microsoft: облачные технологии Azure и масштабные инвестиции в искусственный интеллект.
🔍 GOOGL — Alphabet: развитие ИИ, Google Cloud и мощный рекламный бизнес.
Мой выбор — компании с сильными технологическими направлениями и долгосрочным потенциалом.
А какую из трёх вы бы добавили в свой портфель? 👇
$NVDA
$MSFT
$GOOGL
#Stocks #Investing #NASDAQ
👀 NVDA — NVIDIA: лидер рынка ИИ-чипов и инфраструктуры дата-центров.
☁️ MSFT — Microsoft: облачные технологии Azure и масштабные инвестиции в искусственный интеллект.
🔍 GOOGL — Alphabet: развитие ИИ, Google Cloud и мощный рекламный бизнес.
Мой выбор — компании с сильными технологическими направлениями и долгосрочным потенциалом.
А какую из трёх вы бы добавили в свой портфель? 👇
$NVDA
$MSFT
$GOOGL
#Stocks #Investing #NASDAQ
26
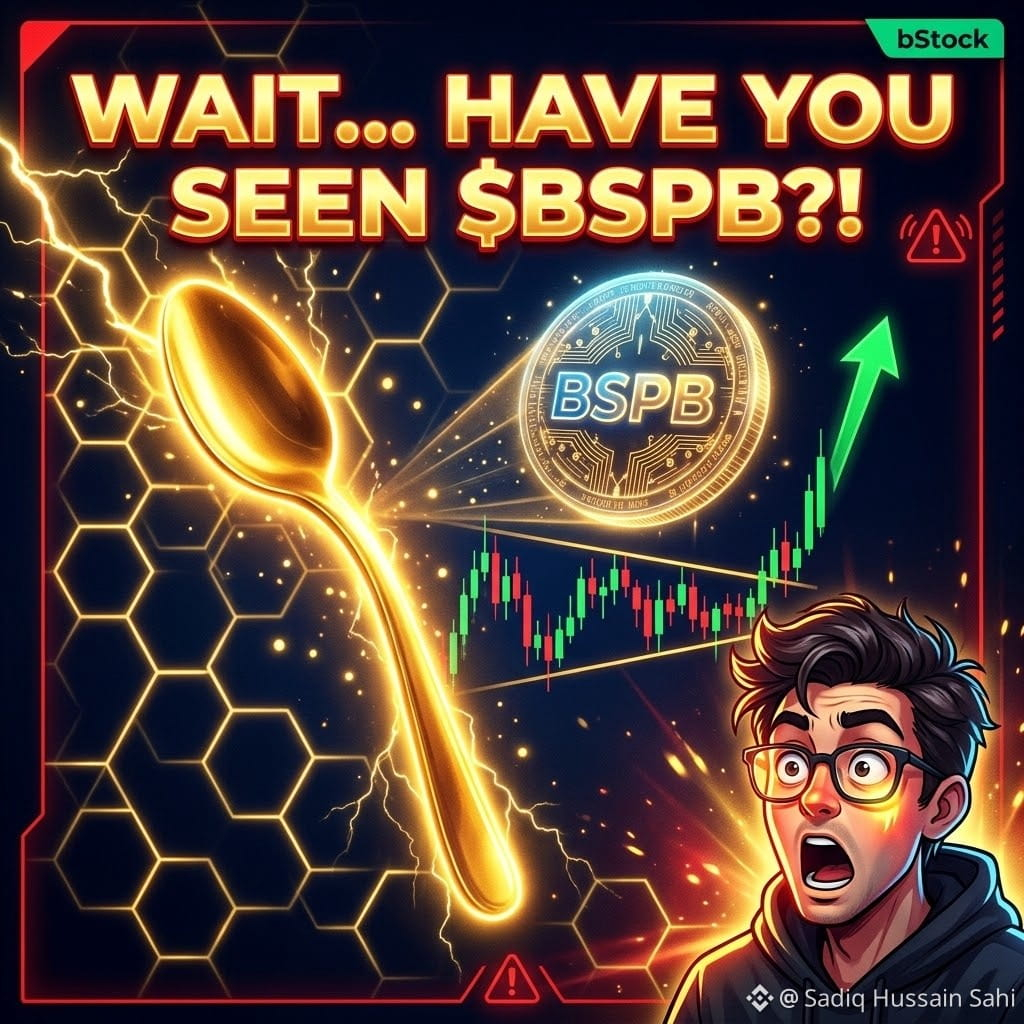
🚨🤯 KHOAN ĐÃ... BẠN ĐÃ THẤY $BSPB CHƯA?! 🥄🔥
CÓ MỘT CỔ PHIẾU đang được giao dịch trên Binance... vậy mà hầu như chẳng ai nhắc đến! 👀
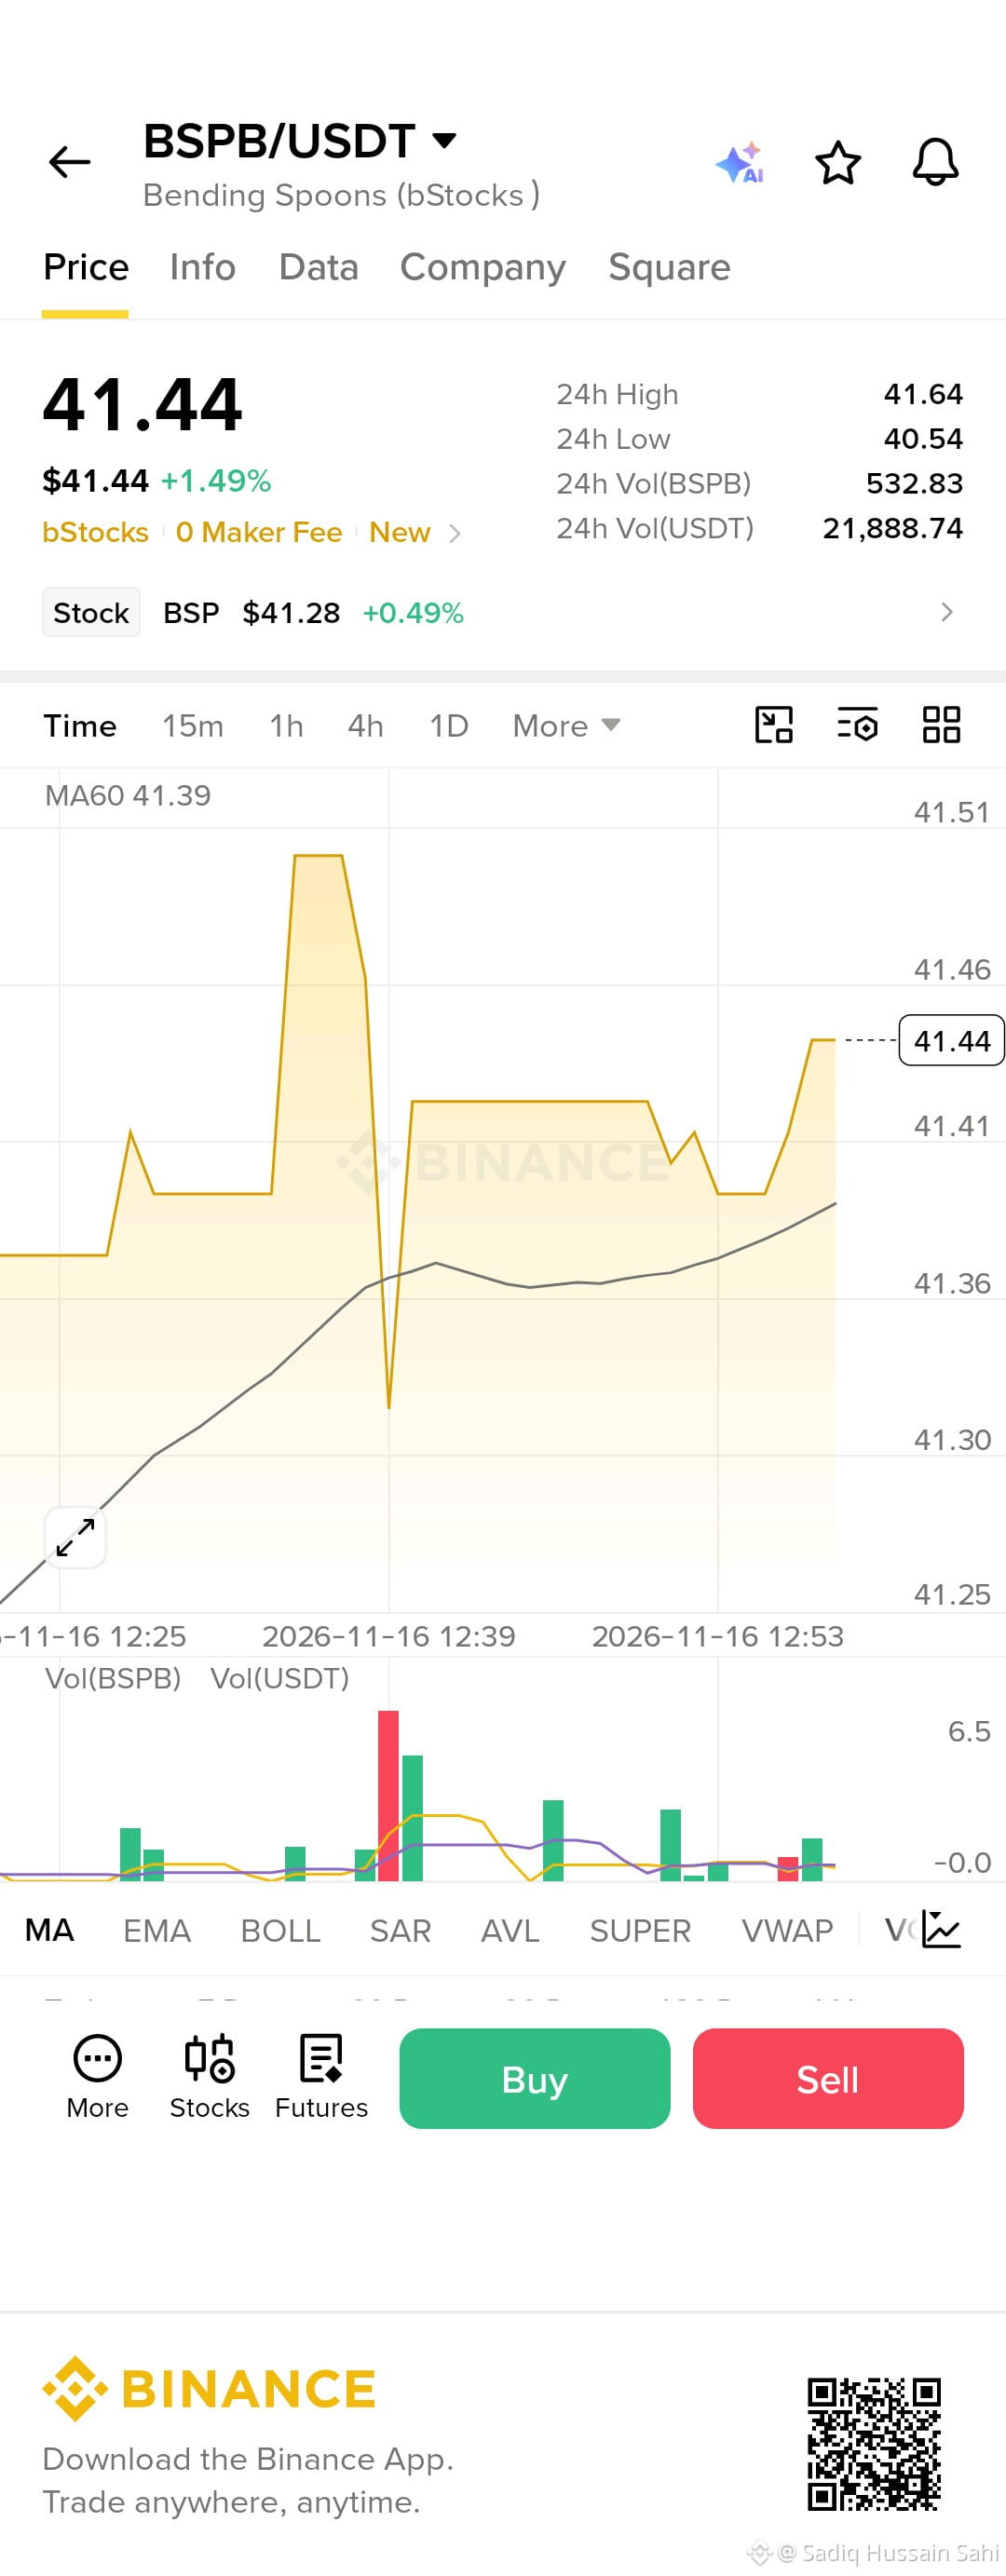
💰 Giá: $41.44 (+1.49%) 🟢
📊 Cao nhất 24h: 41.64 | Thấp nhất: 40.54
📈 Đang giữ trên MA60 (41.39)
😱 Đây mới là điều gây sốc:
Đây không phải là một đồng coin. Đó là Bending Spoons, một công ty có thật, được token hóa dưới dạng bStock, và bạn có thể giao dịch 24/7 với phí Maker bằng 0! 🏦⚡
🤫 Khối lượng giao dịch vẫn THẤP (chỉ khoảng 21K USDT)... nghĩa là mọi người vẫn chưa để ý đến nó. Hay là có đấy? 👇
🔥 Biểu đồ yên ắng sẽ không thể yên ắng mãi.
💥 Đây có phải là sự bình lặng TRƯỚC KHI bứt phá?
🎯 Vượt 41.64 = đà tăng có thể khởi phát
⚠️ Mất mốc 40.54 = phe gấu chiếm quyền kiểm soát
⚠️ Đừng FOMO. Luôn tự nghiên cứu và quản lý rủi ro. Đây không phải lời khuyên tài chính.
💬 Bạn nghiêng về phe bò hay phe gấu? Bình luận mục tiêu của bạn nhé! 👇
#BSPB #bStocks #crypto #CryptoTrading #Stocks
{spot}(BSPBUSDT)
🚨🤯 KHOAN ĐÃ... BẠN ĐÃ THẤY $BSPB CHƯA?! 🥄🔥
CÓ MỘT CỔ PHIẾU đang được giao dịch trên Binance... vậy mà hầu như chẳng ai nhắc đến! 👀
💰 Giá: $41.44 (+1.49%) 🟢
📊 Cao nhất 24h: 41.64 | Thấp nhất: 40.54
📈 Đang giữ trên MA60 (41.39)
😱 Đây mới là điều gây sốc:
Đây không phải là một đồng coin. Đó là Bending Spoons, một công ty có thật, được token hóa dưới dạng bStock, và bạn có thể giao dịch 24/7 với phí Maker bằng 0! 🏦⚡
🤫 Khối lượng giao dịch vẫn THẤP (chỉ khoảng 21K USDT)... nghĩa là mọi người vẫn chưa để ý đến nó. Hay là có đấy? 👇
🔥 Biểu đồ yên ắng sẽ không thể yên ắng mãi.
💥 Đây có phải là sự bình lặng TRƯỚC KHI bứt phá?
🎯 Vượt 41.64 = đà tăng có thể khởi phát
⚠️ Mất mốc 40.54 = phe gấu chiếm quyền kiểm soát
⚠️ Đừng FOMO. Luôn tự nghiên cứu và quản lý rủi ro. Đây không phải lời khuyên tài chính.
💬 Bạn nghiêng về phe bò hay phe gấu? Bình luận mục tiêu của bạn nhé! 👇
#BSPB #bStocks #crypto #CryptoTrading #Stocks
CÓ MỘT CỔ PHIẾU đang được giao dịch trên Binance... vậy mà hầu như chẳng ai nhắc đến! 👀
💰 Giá: $41.44 (+1.49%) 🟢
📊 Cao nhất 24h: 41.64 | Thấp nhất: 40.54
📈 Đang giữ trên MA60 (41.39)
😱 Đây mới là điều gây sốc:
Đây không phải là một đồng coin. Đó là Bending Spoons, một công ty có thật, được token hóa dưới dạng bStock, và bạn có thể giao dịch 24/7 với phí Maker bằng 0! 🏦⚡
🤫 Khối lượng giao dịch vẫn THẤP (chỉ khoảng 21K USDT)... nghĩa là mọi người vẫn chưa để ý đến nó. Hay là có đấy? 👇
🔥 Biểu đồ yên ắng sẽ không thể yên ắng mãi.
💥 Đây có phải là sự bình lặng TRƯỚC KHI bứt phá?
🎯 Vượt 41.64 = đà tăng có thể khởi phát
⚠️ Mất mốc 40.54 = phe gấu chiếm quyền kiểm soát
⚠️ Đừng FOMO. Luôn tự nghiên cứu và quản lý rủi ro. Đây không phải lời khuyên tài chính.
💬 Bạn nghiêng về phe bò hay phe gấu? Bình luận mục tiêu của bạn nhé! 👇
#BSPB #bStocks #crypto #CryptoTrading #Stocks
77
·
--
Cơ hội cược ngược vào công nghệ: $SQQQB Tests được hỗ trợ trên Binance Spot 📉
Diễn biến giá – $SQQQB trades ở mức 43,12 USD trên Binance Spot, giảm 1,69% trong 24 giờ qua. Token này mô phỏng ProShares UltraPro Short QQQ, một sản phẩm đòn bẩy ngược dựa trên Nasdaq‑100, khiến nó trở thành thước đo rủi ro trong quản lý danh mục ngành công nghệ. $SQQQB
Các mức giá quan trọng – Vùng hỗ trợ gần nhất tập trung quanh 42,45–42,60 USD; đây là đáy gần đây cần được giữ vững để bảo vệ ngưỡng giá. Kháng cự nằm gần 44,40–44,55 USD, đỉnh dao động gần nhất và cũng là ngưỡng tâm lý. Xu hướng trung hạn tập trung quanh 43,80 USD, tạo điểm xoay để đánh giá những thay đổi xu hướng trong ngày.
Triển vọng – Với tâm lý thị trường trung lập, triển vọng ngắn hạn phụ thuộc vào việc bảo vệ vùng hỗ trợ. Nếu bên mua giữ được vùng 42,50 USD, bStock có thể phục hồi hoặc đi ngang; nếu giá giảm xuống dưới mức này, đà giảm sâu hơn có thể xảy ra khi mức độ tiếp xúc với vị thế giảm giá dùng đòn bẩy tăng lên. ⚠️
#SQQQB #Stocks #BinanceSquare
Cơ hội cược ngược vào công nghệ: $SQQQB Tests được hỗ trợ trên Binance Spot 📉
Diễn biến giá – $SQQQB trades ở mức 43,12 USD trên Binance Spot, giảm 1,69% trong 24 giờ qua. Token này mô phỏng ProShares UltraPro Short QQQ, một sản phẩm đòn bẩy ngược dựa trên Nasdaq‑100, khiến nó trở thành thước đo rủi ro trong quản lý danh mục ngành công nghệ. $SQQQB
Các mức giá quan trọng – Vùng hỗ trợ gần nhất tập trung quanh 42,45–42,60 USD; đây là đáy gần đây cần được giữ vững để bảo vệ ngưỡng giá. Kháng cự nằm gần 44,40–44,55 USD, đỉnh dao động gần nhất và cũng là ngưỡng tâm lý. Xu hướng trung hạn tập trung quanh 43,80 USD, tạo điểm xoay để đánh giá những thay đổi xu hướng trong ngày.
Triển vọng – Với tâm lý thị trường trung lập, triển vọng ngắn hạn phụ thuộc vào việc bảo vệ vùng hỗ trợ. Nếu bên mua giữ được vùng 42,50 USD, bStock có thể phục hồi hoặc đi ngang; nếu giá giảm xuống dưới mức này, đà giảm sâu hơn có thể xảy ra khi mức độ tiếp xúc với vị thế giảm giá dùng đòn bẩy tăng lên. ⚠️
#SQQQB #Stocks #BinanceSquare
Diễn biến giá – $SQQQB trades ở mức 43,12 USD trên Binance Spot, giảm 1,69% trong 24 giờ qua. Token này mô phỏng ProShares UltraPro Short QQQ, một sản phẩm đòn bẩy ngược dựa trên Nasdaq‑100, khiến nó trở thành thước đo rủi ro trong quản lý danh mục ngành công nghệ. $SQQQB
Các mức giá quan trọng – Vùng hỗ trợ gần nhất tập trung quanh 42,45–42,60 USD; đây là đáy gần đây cần được giữ vững để bảo vệ ngưỡng giá. Kháng cự nằm gần 44,40–44,55 USD, đỉnh dao động gần nhất và cũng là ngưỡng tâm lý. Xu hướng trung hạn tập trung quanh 43,80 USD, tạo điểm xoay để đánh giá những thay đổi xu hướng trong ngày.
Triển vọng – Với tâm lý thị trường trung lập, triển vọng ngắn hạn phụ thuộc vào việc bảo vệ vùng hỗ trợ. Nếu bên mua giữ được vùng 42,50 USD, bStock có thể phục hồi hoặc đi ngang; nếu giá giảm xuống dưới mức này, đà giảm sâu hơn có thể xảy ra khi mức độ tiếp xúc với vị thế giảm giá dùng đòn bẩy tăng lên. ⚠️
#SQQQB #Stocks #BinanceSquare
27
·
--
🚨 NVIDIA ĐANG Ở TÂM ĐIỂM CỦA MỘT CÂU CHUYỆN GÂY XÔN XAO!
Mọi người vẫn đang bàn luận về tương lai của ban lãnh đạo công ty và vai trò của Jensen Huang.
Trong bối cảnh có những thông tin về khả năng ông rời đi, một chi tiết thú vị khác đã xuất hiện: một kiến nghị kêu gọi đưa Huang trở lại vị trí này đã thu thập được hơn 100 000 chữ ký.
Điều này cho thấy các nhà đầu tư và những người ủng hộ công ty gắn thành công của công ty với chính ông đến mức nào.
Nhưng NVIDIA không chỉ có một vị lãnh đạo. Đó còn là công nghệ, sản xuất chip, trung tâm dữ liệu và nhu cầu khổng lồ về AI.
👀 Bạn nghĩ NVIDIA có thể duy trì vị thế dẫn đầu bất kể ai là người đứng đầu công ty không?
#NVIDIA #AI #stocks $NVDAB
{spot}(NVDABUSDT)
🚨 NVIDIA ĐANG Ở TÂM ĐIỂM CỦA MỘT CÂU CHUYỆN GÂY XÔN XAO!
Mọi người vẫn đang bàn luận về tương lai của ban lãnh đạo công ty và vai trò của Jensen Huang.
Trong bối cảnh có những thông tin về khả năng ông rời đi, một chi tiết thú vị khác đã xuất hiện: một kiến nghị kêu gọi đưa Huang trở lại vị trí này đã thu thập được hơn 100 000 chữ ký.
Điều này cho thấy các nhà đầu tư và những người ủng hộ công ty gắn thành công của công ty với chính ông đến mức nào.
Nhưng NVIDIA không chỉ có một vị lãnh đạo. Đó còn là công nghệ, sản xuất chip, trung tâm dữ liệu và nhu cầu khổng lồ về AI.
👀 Bạn nghĩ NVIDIA có thể duy trì vị thế dẫn đầu bất kể ai là người đứng đầu công ty không?
#NVIDIA #AI #stocks $NVDAB
Mọi người vẫn đang bàn luận về tương lai của ban lãnh đạo công ty và vai trò của Jensen Huang.
Trong bối cảnh có những thông tin về khả năng ông rời đi, một chi tiết thú vị khác đã xuất hiện: một kiến nghị kêu gọi đưa Huang trở lại vị trí này đã thu thập được hơn 100 000 chữ ký.
Điều này cho thấy các nhà đầu tư và những người ủng hộ công ty gắn thành công của công ty với chính ông đến mức nào.
Nhưng NVIDIA không chỉ có một vị lãnh đạo. Đó còn là công nghệ, sản xuất chip, trung tâm dữ liệu và nhu cầu khổng lồ về AI.
👀 Bạn nghĩ NVIDIA có thể duy trì vị thế dẫn đầu bất kể ai là người đứng đầu công ty không?
#NVIDIA #AI #stocks $NVDAB
173
·
--
$NVDA không chỉ là một công ty công nghệ, mà còn là cỗ máy tạo dựng tài sản. 🚀
Hãy tưởng tượng bạn làm việc tại Nvidia và chứng kiến công ty mình phát triển thành một trong những cái tên lớn nhất thế giới.
Các báo cáo cho rằng khoảng 77% nhân viên Nvidia là triệu phú. Đó là điều xảy ra khi bạn làm việc cho một công ty đang tạo ra thứ thực sự mang tính cách mạng.
AI đã thay đổi cuộc chơi, và Nvidia đang ở ngay tâm điểm.
Đôi khi, cơ hội lớn nhất không chỉ là mua cổ phiếu… mà là trở thành một phần của công ty đang kiến tạo tương lai. 👀
$NVDA #NVIDIA #AI #Stocks #Crypto
$NVDA không chỉ là một công ty công nghệ, mà còn là cỗ máy tạo dựng tài sản. 🚀
Hãy tưởng tượng bạn làm việc tại Nvidia và chứng kiến công ty mình phát triển thành một trong những cái tên lớn nhất thế giới.
Các báo cáo cho rằng khoảng 77% nhân viên Nvidia là triệu phú. Đó là điều xảy ra khi bạn làm việc cho một công ty đang tạo ra thứ thực sự mang tính cách mạng.
AI đã thay đổi cuộc chơi, và Nvidia đang ở ngay tâm điểm.
Đôi khi, cơ hội lớn nhất không chỉ là mua cổ phiếu… mà là trở thành một phần của công ty đang kiến tạo tương lai. 👀
$NVDA #NVIDIA #AI #Stocks #Crypto
Hãy tưởng tượng bạn làm việc tại Nvidia và chứng kiến công ty mình phát triển thành một trong những cái tên lớn nhất thế giới.
Các báo cáo cho rằng khoảng 77% nhân viên Nvidia là triệu phú. Đó là điều xảy ra khi bạn làm việc cho một công ty đang tạo ra thứ thực sự mang tính cách mạng.
AI đã thay đổi cuộc chơi, và Nvidia đang ở ngay tâm điểm.
Đôi khi, cơ hội lớn nhất không chỉ là mua cổ phiếu… mà là trở thành một phần của công ty đang kiến tạo tương lai. 👀
$NVDA #NVIDIA #AI #Stocks #Crypto
Life is Race
·
--
$GLMR Nhận một món quà lớn tại đây 🎁🎁🎁🎁🎁🎁🧧🧧🧧🧧🧧🧧✅✅✅✅✅✅✅
469
·
--
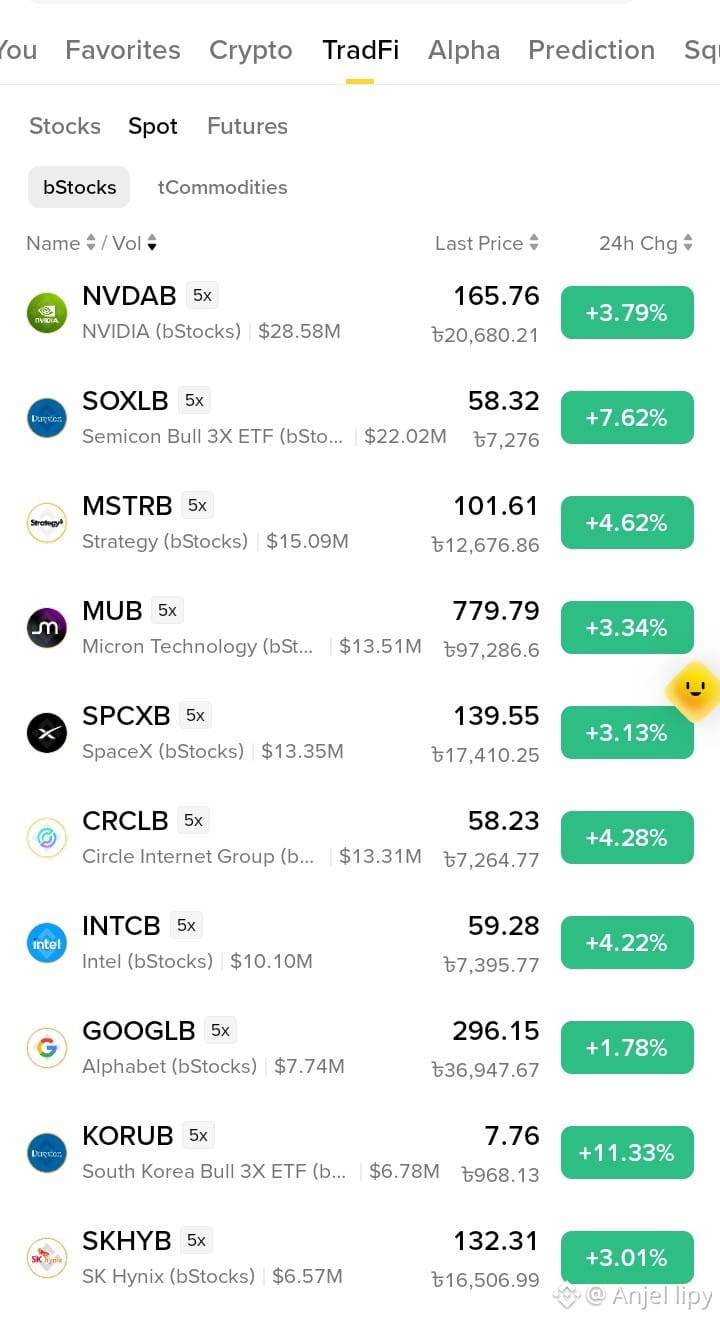
🟢 Cổ phiếu tăng, crypto giảm: Dòng tiền đang chảy về đâu? 🟢
Đã kiểm tra Binance TradFi (bStocks), và hôm nay thế giới này khác hẳn crypto:
📈 Các mã tăng mạnh nhất (24 giờ)
• KORUB (Hàn Quốc 3X) → +11.33%
• SOXLB (Bán dẫn 3X) → +7.62%
• MSTRB (Strategy) → +4.62%
• CRCLB (Circle) → +4.28%
• NVDAB (NVIDIA) → +3.79% với khối lượng giao dịch $28.58M
• GOOGLB (Alphabet) → +1.78%
🔴 Trong khi đó, trên thị trường crypto: Chỉ số Sợ hãi & Tham lam ở mức 12 (Sợ hãi tột độ) và phần lớn các đồng tiền đều giảm.
💡 Kết luận: Các token công nghệ và bán dẫn đang dẫn đầu, trong khi crypto tụt lại phía sau. Một số nhà giao dịch có thể đang chuyển từ crypto sang cổ phiếu, nhưng dữ liệu của một ngày chưa đủ để chứng minh điều đó. Các sản phẩm 3X biến động nhanh theo cả hai chiều.
⚠️ Cổ phiếu được token hóa và các sản phẩm 3X có rủi ro cao. Hãy kiểm tra giờ giao dịch và phí, đồng thời tự nghiên cứu (DYOR). Đây không phải lời khuyên tài chính.
Hiện bạn đang rót tiền vào đâu?
✅ Crypto (mua khi mọi người sợ hãi)
📈 Cổ phiếu (đón đà tăng)
⏳ Tiền mặt (chờ đợi)
#Binance #bStocks #NVIDIA #Stocks #crypto #BinanceSquare$NVDAB
{spot}(NVDABUSDT)
$SOXLB
{spot}(SOXLBUSDT)
🟢 Cổ phiếu tăng, crypto giảm: Dòng tiền đang chảy về đâu? 🟢
Đã kiểm tra Binance TradFi (bStocks), và hôm nay thế giới này khác hẳn crypto:
📈 Các mã tăng mạnh nhất (24 giờ)
• KORUB (Hàn Quốc 3X) → +11.33%
• SOXLB (Bán dẫn 3X) → +7.62%
• MSTRB (Strategy) → +4.62%
• CRCLB (Circle) → +4.28%
• NVDAB (NVIDIA) → +3.79% với khối lượng giao dịch $28.58M
• GOOGLB (Alphabet) → +1.78%
🔴 Trong khi đó, trên thị trường crypto: Chỉ số Sợ hãi & Tham lam ở mức 12 (Sợ hãi tột độ) và phần lớn các đồng tiền đều giảm.
💡 Kết luận: Các token công nghệ và bán dẫn đang dẫn đầu, trong khi crypto tụt lại phía sau. Một số nhà giao dịch có thể đang chuyển từ crypto sang cổ phiếu, nhưng dữ liệu của một ngày chưa đủ để chứng minh điều đó. Các sản phẩm 3X biến động nhanh theo cả hai chiều.
⚠️ Cổ phiếu được token hóa và các sản phẩm 3X có rủi ro cao. Hãy kiểm tra giờ giao dịch và phí, đồng thời tự nghiên cứu (DYOR). Đây không phải lời khuyên tài chính.
Hiện bạn đang rót tiền vào đâu?
✅ Crypto (mua khi mọi người sợ hãi)
📈 Cổ phiếu (đón đà tăng)
⏳ Tiền mặt (chờ đợi)
#Binance #bStocks #NVIDIA #Stocks #crypto #BinanceSquare$NVDAB
$SOXLB
Đã kiểm tra Binance TradFi (bStocks), và hôm nay thế giới này khác hẳn crypto:
📈 Các mã tăng mạnh nhất (24 giờ)
• KORUB (Hàn Quốc 3X) → +11.33%
• SOXLB (Bán dẫn 3X) → +7.62%
• MSTRB (Strategy) → +4.62%
• CRCLB (Circle) → +4.28%
• NVDAB (NVIDIA) → +3.79% với khối lượng giao dịch $28.58M
• GOOGLB (Alphabet) → +1.78%
🔴 Trong khi đó, trên thị trường crypto: Chỉ số Sợ hãi & Tham lam ở mức 12 (Sợ hãi tột độ) và phần lớn các đồng tiền đều giảm.
💡 Kết luận: Các token công nghệ và bán dẫn đang dẫn đầu, trong khi crypto tụt lại phía sau. Một số nhà giao dịch có thể đang chuyển từ crypto sang cổ phiếu, nhưng dữ liệu của một ngày chưa đủ để chứng minh điều đó. Các sản phẩm 3X biến động nhanh theo cả hai chiều.
⚠️ Cổ phiếu được token hóa và các sản phẩm 3X có rủi ro cao. Hãy kiểm tra giờ giao dịch và phí, đồng thời tự nghiên cứu (DYOR). Đây không phải lời khuyên tài chính.
Hiện bạn đang rót tiền vào đâu?
✅ Crypto (mua khi mọi người sợ hãi)
📈 Cổ phiếu (đón đà tăng)
⏳ Tiền mặt (chờ đợi)
#Binance #bStocks #NVIDIA #Stocks #crypto #BinanceSquare$NVDAB
$SOXLB
3
460
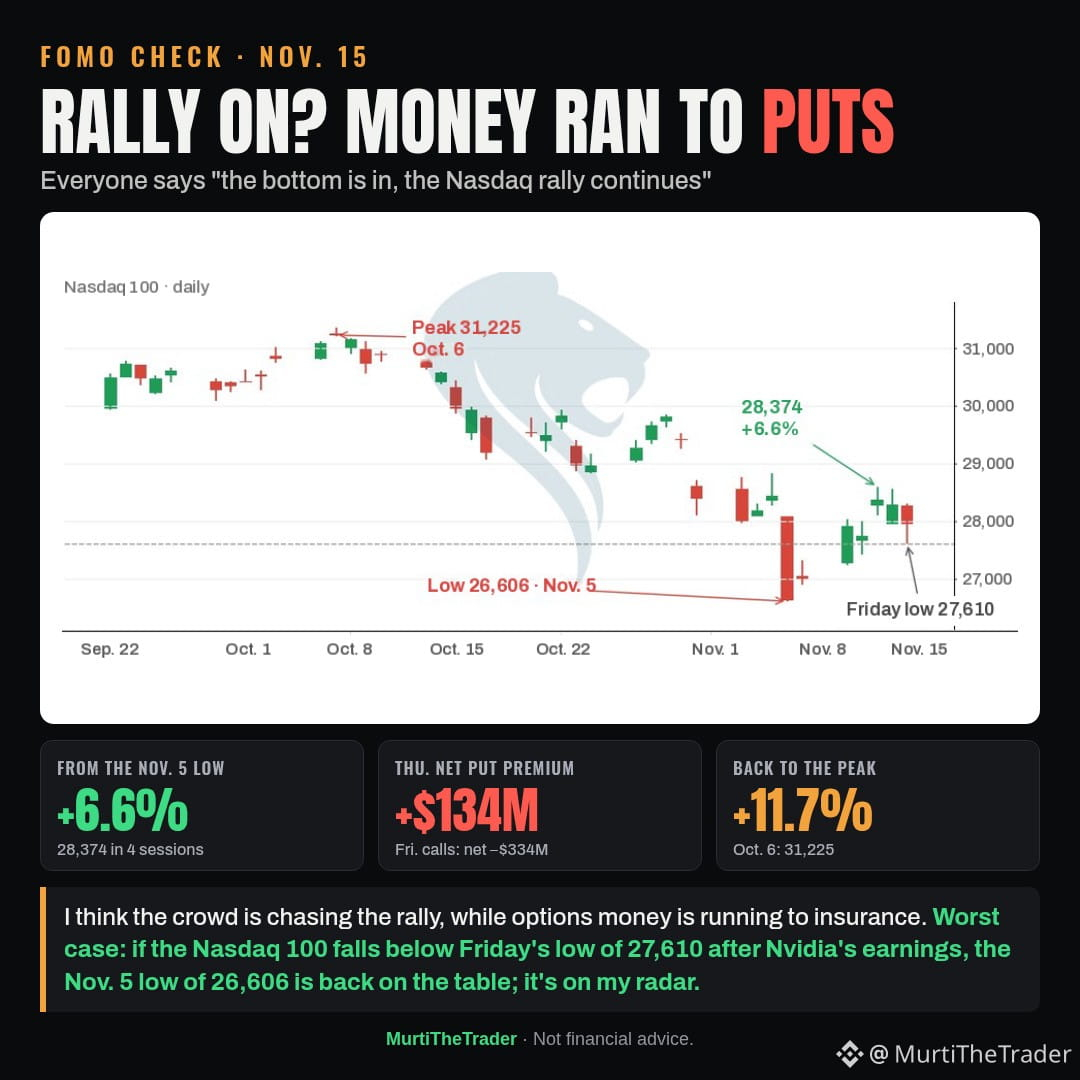
Kiểm tra FOMO: Ai cũng nói "đáy đã hình thành, đà tăng của Nasdaq sẽ tiếp diễn."
→ Nasdaq 100: tăng 6.6% trong 4 phiên, từ mức đáy ngày 5/11 lên 28,374; giảm 1.5% trong 2 phiên gần nhất xuống 27,944
→ Thứ Năm, phí quyền chọn bán ròng khoảng +$134M; thứ Sáu, bán ròng khoảng $334M ở phía quyền chọn mua
→ Để trở lại mức đỉnh ngày 6/10 là 31,225, cần tăng +11.7%
Tôi nghĩ đám đông đang đuổi theo đà tăng, trong khi dòng tiền quyền chọn đang tìm đến các biện pháp phòng hộ. Kịch bản xấu nhất: nếu mức đáy 27,610 của thứ Sáu bị phá sau khi Nvidia công bố kết quả kinh doanh, mốc 26,606 lại có thể xảy ra; tôi đang theo dõi khả năng này.
#Stocks #Nasdaq
Đang theo dõi: $QQQ $NVDA
Kiểm tra FOMO: Ai cũng nói "đáy đã hình thành, đà tăng của Nasdaq sẽ tiếp diễn."
→ Nasdaq 100: tăng 6.6% trong 4 phiên, từ mức đáy ngày 5/11 lên 28,374; giảm 1.5% trong 2 phiên gần nhất xuống 27,944
→ Thứ Năm, phí quyền chọn bán ròng khoảng +$134M; thứ Sáu, bán ròng khoảng $334M ở phía quyền chọn mua
→ Để trở lại mức đỉnh ngày 6/10 là 31,225, cần tăng +11.7%
Tôi nghĩ đám đông đang đuổi theo đà tăng, trong khi dòng tiền quyền chọn đang tìm đến các biện pháp phòng hộ. Kịch bản xấu nhất: nếu mức đáy 27,610 của thứ Sáu bị phá sau khi Nvidia công bố kết quả kinh doanh, mốc 26,606 lại có thể xảy ra; tôi đang theo dõi khả năng này.
#Stocks #Nasdaq
Đang theo dõi: $QQQ $NVDA
→ Nasdaq 100: tăng 6.6% trong 4 phiên, từ mức đáy ngày 5/11 lên 28,374; giảm 1.5% trong 2 phiên gần nhất xuống 27,944
→ Thứ Năm, phí quyền chọn bán ròng khoảng +$134M; thứ Sáu, bán ròng khoảng $334M ở phía quyền chọn mua
→ Để trở lại mức đỉnh ngày 6/10 là 31,225, cần tăng +11.7%
Tôi nghĩ đám đông đang đuổi theo đà tăng, trong khi dòng tiền quyền chọn đang tìm đến các biện pháp phòng hộ. Kịch bản xấu nhất: nếu mức đáy 27,610 của thứ Sáu bị phá sau khi Nvidia công bố kết quả kinh doanh, mốc 26,606 lại có thể xảy ra; tôi đang theo dõi khả năng này.
#Stocks #Nasdaq
Đang theo dõi: $QQQ $NVDA
267
·
--
Tăng giá
🚨 Tin nóng cho các nhà giao dịch Binance: Cổ phiếu SanDisk được mã hóa ($SNDKB) chia tách theo tỷ lệ 8:1!
Binance chính thức thông báo hỗ trợ chia tách cổ phiếu theo chiều thuận (Forward Stock Split) đối với token cổ phiếu SanDisk được mã hóa SNDKB theo tỷ lệ 8:1. Ảnh chụp nhanh (Snapshot) dự kiến được thực hiện vào ngày 20 tháng 11 năm 2026.
📌 Điều này có ý nghĩa gì với các nhà giao dịch?
Ảnh hưởng đến cổ phiếu: Mỗi người sở hữu 1 token SNDKB sẽ nhận thêm 7 token, nâng tổng số token lên 8. Giá token sẽ được điều chỉnh xuống còn khoảng 1/8 mức giá trước đó (tổng giá trị danh mục của bạn không thay đổi).
Thanh khoản và khả năng tiếp cận: Việc chia tách nhằm tăng thanh khoản giao dịch, đồng thời giúp các nhà đầu tư nhỏ lẻ mua cổ phiếu dễ dàng và linh hoạt hơn.
Giới thiệu về công ty ($SNDK):
SanDisk là một trong những công ty hàng đầu thế giới chuyên sản xuất chip nhớ flash (NAND Flash) và các thiết bị lưu trữ kỹ thuật số tiên tiến (SSD). Sau thời gian dài là một phần của Western Digital, công ty đã trở lại với tư cách là một thực thể độc lập và vững mạnh trong lĩnh vực công nghệ và bán dẫn.
#SNDK #Sandisk #stocks #BStocks
$SNDKB
{spot}(SNDKBUSDT)
🚨 Tin nóng cho các nhà giao dịch Binance: Cổ phiếu SanDisk được mã hóa ($SNDKB ) chia tách theo tỷ lệ 8:1!
Binance chính thức thông báo hỗ trợ chia tách cổ phiếu theo chiều thuận (Forward Stock Split) đối với token cổ phiếu SanDisk được mã hóa SNDKB theo tỷ lệ 8:1. Ảnh chụp nhanh (Snapshot) dự kiến được thực hiện vào ngày 20 tháng 11 năm 2026.
📌 Điều này có ý nghĩa gì với các nhà giao dịch?
Ảnh hưởng đến cổ phiếu: Mỗi người sở hữu 1 token SNDKB sẽ nhận thêm 7 token, nâng tổng số token lên 8. Giá token sẽ được điều chỉnh xuống còn khoảng 1/8 mức giá trước đó (tổng giá trị danh mục của bạn không thay đổi).
Thanh khoản và khả năng tiếp cận: Việc chia tách nhằm tăng thanh khoản giao dịch, đồng thời giúp các nhà đầu tư nhỏ lẻ mua cổ phiếu dễ dàng và linh hoạt hơn.
Giới thiệu về công ty ($SNDK):
SanDisk là một trong những công ty hàng đầu thế giới chuyên sản xuất chip nhớ flash (NAND Flash) và các thiết bị lưu trữ kỹ thuật số tiên tiến (SSD). Sau thời gian dài là một phần của Western Digital, công ty đã trở lại với tư cách là một thực thể độc lập và vững mạnh trong lĩnh vực công nghệ và bán dẫn.
#SNDK #Sandisk #stocks #BStocks
$SNDKB
Binance chính thức thông báo hỗ trợ chia tách cổ phiếu theo chiều thuận (Forward Stock Split) đối với token cổ phiếu SanDisk được mã hóa SNDKB theo tỷ lệ 8:1. Ảnh chụp nhanh (Snapshot) dự kiến được thực hiện vào ngày 20 tháng 11 năm 2026.
📌 Điều này có ý nghĩa gì với các nhà giao dịch?
Ảnh hưởng đến cổ phiếu: Mỗi người sở hữu 1 token SNDKB sẽ nhận thêm 7 token, nâng tổng số token lên 8. Giá token sẽ được điều chỉnh xuống còn khoảng 1/8 mức giá trước đó (tổng giá trị danh mục của bạn không thay đổi).
Thanh khoản và khả năng tiếp cận: Việc chia tách nhằm tăng thanh khoản giao dịch, đồng thời giúp các nhà đầu tư nhỏ lẻ mua cổ phiếu dễ dàng và linh hoạt hơn.
Giới thiệu về công ty ($SNDK):
SanDisk là một trong những công ty hàng đầu thế giới chuyên sản xuất chip nhớ flash (NAND Flash) và các thiết bị lưu trữ kỹ thuật số tiên tiến (SSD). Sau thời gian dài là một phần của Western Digital, công ty đã trở lại với tư cách là một thực thể độc lập và vững mạnh trong lĩnh vực công nghệ và bán dẫn.
#SNDK #Sandisk #stocks #BStocks
$SNDKB
1
4

·
--
Đợt IPO của Anthropic có thể cho thấy dòng tiền AI đang dịch chuyển về đâu
Dữ liệu môi giới chính mới nhất của Goldman cho thấy tỷ lệ vị thế mua/bán của các quỹ phòng hộ trong lĩnh vực công nghệ Mỹ ở mức 1,50, thấp nhất kể từ khi số liệu bắt đầu được ghi nhận vào năm 2016.
Tuần trước, các vị thế bán khống ETF giảm 8,6%, ngay cả khi các quỹ tăng vị thế bán khống cổ phiếu riêng lẻ.
Đây là một sự kết hợp bất thường: phòng hộ trên toàn thị trường giảm, nhưng các khoản cược có chọn lọc chống lại từng công ty lại tăng.
Hiện Anthropic đang chuẩn bị IPO 825 triệu cổ phiếu với mức giá dự kiến 70–78 USD/cổ phiếu, cùng với một đợt phát hành riêng lẻ chiến lược trị giá 26 tỷ USD.
Thời điểm này rất quan trọng.
Các nhà đầu tư đang giảm mức độ tiếp xúc với một số mảng của thị trường công nghệ hiện hữu, đúng lúc một trong những đợt chào bán cổ phiếu AI lớn nhất đang đến gần.
Điều đó không nhất thiết có nghĩa là dòng tiền đang rời khỏi AI. Có thể các nhà đầu tư đang chọn lọc hơn về mắt xích nào trong chuỗi giá trị AI xứng đáng nhận vốn của họ.
Việc Anthropic lên sàn có thể tạo ra một mốc định giá mới cho các mô hình tiên phong, giúp nhà đầu tư đánh giá lại hiệu quả kinh tế của các nhà cung cấp GPU, các công ty neocloud và doanh nghiệp phần mềm AI.
Nhưng chỉ riêng nhu cầu IPO mạnh sẽ không chứng minh được sự dịch chuyển đó.
Phép thử nằm ở những gì xảy ra sau khi chốt giá: liệu cổ phiếu AI hiện hữu có mất vốn vào tay công ty mới niêm yết, hay một màn ra mắt thành công sẽ đẩy định giá toàn ngành lên cao.
Dòng tiền AI có thể đang đổi chủ trước khi đổi hướng.
#stocks
Đợt IPO của Anthropic có thể cho thấy dòng tiền AI đang dịch chuyển về đâu
Dữ liệu môi giới chính mới nhất của Goldman cho thấy tỷ lệ vị thế mua/bán của các quỹ phòng hộ trong lĩnh vực công nghệ Mỹ ở mức 1,50, thấp nhất kể từ khi số liệu bắt đầu được ghi nhận vào năm 2016.
Tuần trước, các vị thế bán khống ETF giảm 8,6%, ngay cả khi các quỹ tăng vị thế bán khống cổ phiếu riêng lẻ.
Đây là một sự kết hợp bất thường: phòng hộ trên toàn thị trường giảm, nhưng các khoản cược có chọn lọc chống lại từng công ty lại tăng.
Hiện Anthropic đang chuẩn bị IPO 825 triệu cổ phiếu với mức giá dự kiến 70–78 USD/cổ phiếu, cùng với một đợt phát hành riêng lẻ chiến lược trị giá 26 tỷ USD.
Thời điểm này rất quan trọng.
Các nhà đầu tư đang giảm mức độ tiếp xúc với một số mảng của thị trường công nghệ hiện hữu, đúng lúc một trong những đợt chào bán cổ phiếu AI lớn nhất đang đến gần.
Điều đó không nhất thiết có nghĩa là dòng tiền đang rời khỏi AI. Có thể các nhà đầu tư đang chọn lọc hơn về mắt xích nào trong chuỗi giá trị AI xứng đáng nhận vốn của họ.
Việc Anthropic lên sàn có thể tạo ra một mốc định giá mới cho các mô hình tiên phong, giúp nhà đầu tư đánh giá lại hiệu quả kinh tế của các nhà cung cấp GPU, các công ty neocloud và doanh nghiệp phần mềm AI.
Nhưng chỉ riêng nhu cầu IPO mạnh sẽ không chứng minh được sự dịch chuyển đó.
Phép thử nằm ở những gì xảy ra sau khi chốt giá: liệu cổ phiếu AI hiện hữu có mất vốn vào tay công ty mới niêm yết, hay một màn ra mắt thành công sẽ đẩy định giá toàn ngành lên cao.
Dòng tiền AI có thể đang đổi chủ trước khi đổi hướng.
#stocks
Dữ liệu môi giới chính mới nhất của Goldman cho thấy tỷ lệ vị thế mua/bán của các quỹ phòng hộ trong lĩnh vực công nghệ Mỹ ở mức 1,50, thấp nhất kể từ khi số liệu bắt đầu được ghi nhận vào năm 2016.
Tuần trước, các vị thế bán khống ETF giảm 8,6%, ngay cả khi các quỹ tăng vị thế bán khống cổ phiếu riêng lẻ.
Đây là một sự kết hợp bất thường: phòng hộ trên toàn thị trường giảm, nhưng các khoản cược có chọn lọc chống lại từng công ty lại tăng.
Hiện Anthropic đang chuẩn bị IPO 825 triệu cổ phiếu với mức giá dự kiến 70–78 USD/cổ phiếu, cùng với một đợt phát hành riêng lẻ chiến lược trị giá 26 tỷ USD.
Thời điểm này rất quan trọng.
Các nhà đầu tư đang giảm mức độ tiếp xúc với một số mảng của thị trường công nghệ hiện hữu, đúng lúc một trong những đợt chào bán cổ phiếu AI lớn nhất đang đến gần.
Điều đó không nhất thiết có nghĩa là dòng tiền đang rời khỏi AI. Có thể các nhà đầu tư đang chọn lọc hơn về mắt xích nào trong chuỗi giá trị AI xứng đáng nhận vốn của họ.
Việc Anthropic lên sàn có thể tạo ra một mốc định giá mới cho các mô hình tiên phong, giúp nhà đầu tư đánh giá lại hiệu quả kinh tế của các nhà cung cấp GPU, các công ty neocloud và doanh nghiệp phần mềm AI.
Nhưng chỉ riêng nhu cầu IPO mạnh sẽ không chứng minh được sự dịch chuyển đó.
Phép thử nằm ở những gì xảy ra sau khi chốt giá: liệu cổ phiếu AI hiện hữu có mất vốn vào tay công ty mới niêm yết, hay một màn ra mắt thành công sẽ đẩy định giá toàn ngành lên cao.
Dòng tiền AI có thể đang đổi chủ trước khi đổi hướng.
#stocks
154

·
--
Tăng giá
Đã xác minh
Tôi đã đăng 4 ý tưởng đầu tư. Cả 4 đều tăng sau 6 tuần 🟢
Mức tăng trung bình 13.9%, trong khi S&P 500 giảm 2.0% trong cùng khoảng thời gian
$SNY ▲23.0%
$ALGN ▲19.8%
$ISRG ▲11.2%
$MRK ▲1.7% mới được thêm vào gần đây
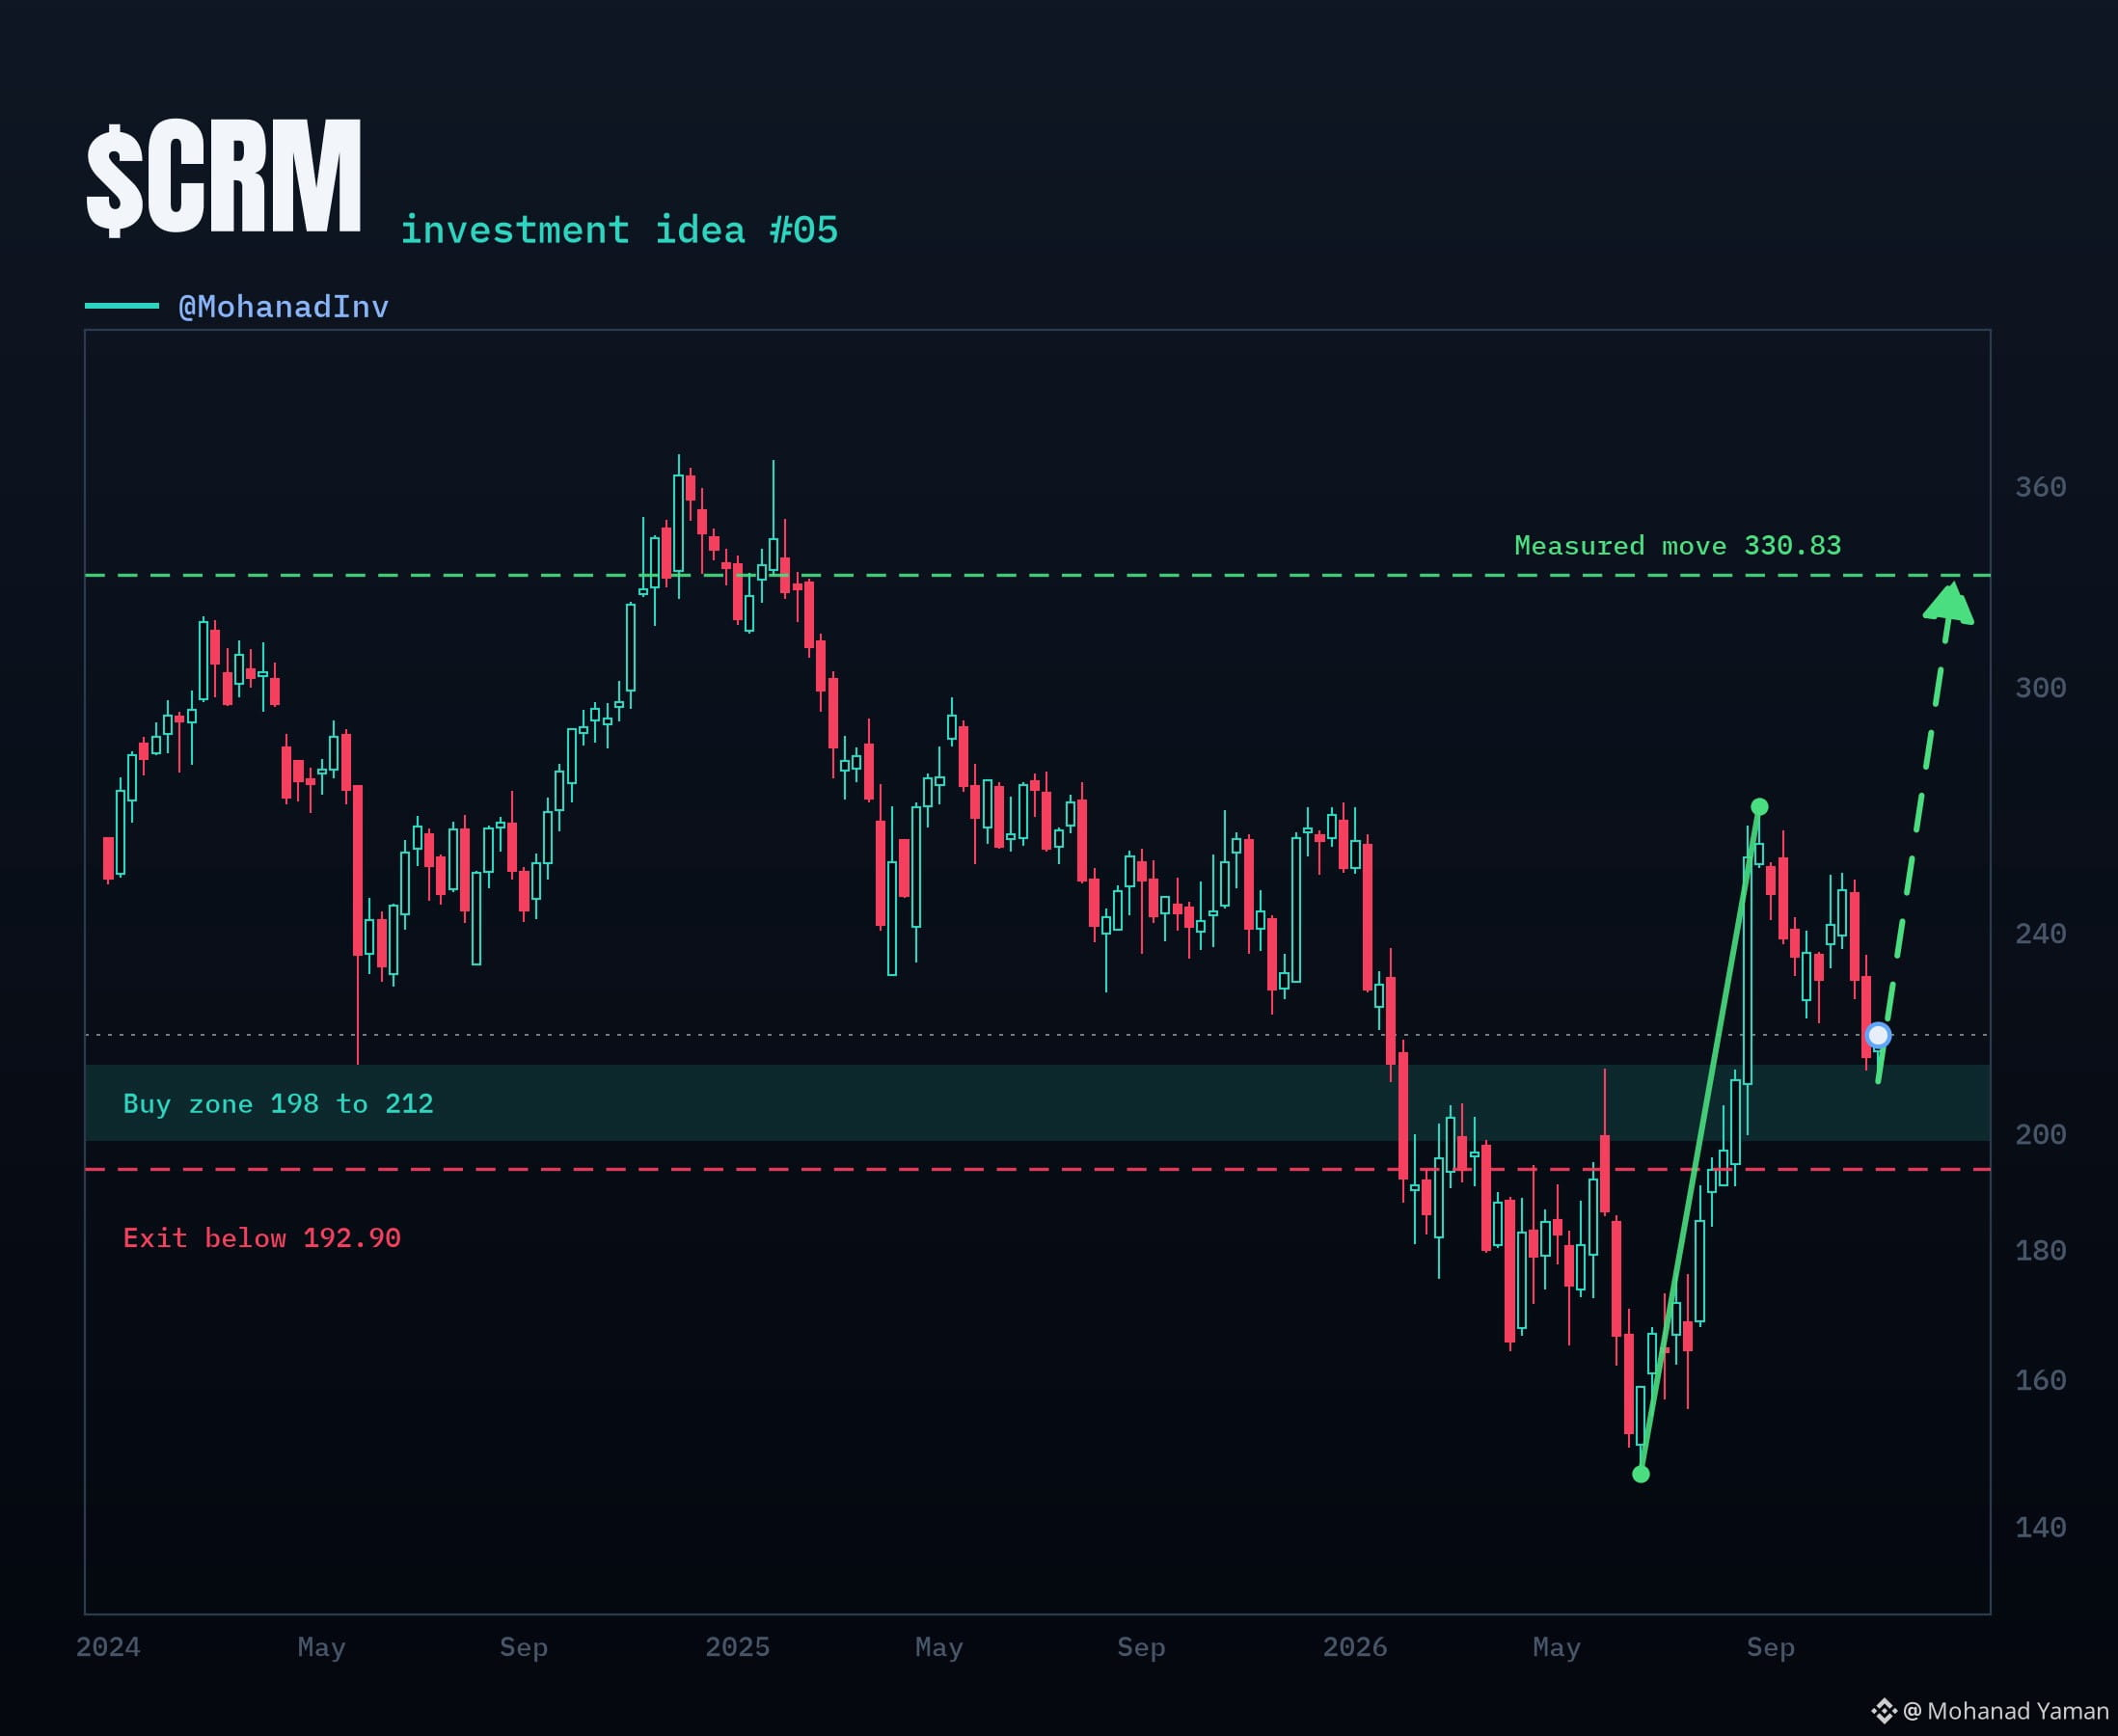
Đây là Ý tưởng đầu tư #05 • $CRM 👇
Salesforce đang được giao dịch ở mức khoảng 13.6 lần lợi nhuận dự kiến và thấp hơn 40.96% so với mức cao kỷ lục. Kẻ thua cuộc trong cuộc đua AI hay món hời?
🚀 Điểm sáng
• cRPO (doanh thu đã ký hợp đồng trong 12 tháng tới) đạt $33.5B, tăng 14%
• Các tác nhân AI Agentforce đạt $1.5B doanh thu định kỳ hằng năm
• $15.15B dòng tiền tự do trong 4 quý vừa qua, cùng chương trình mua lại cổ phiếu trị giá $25B
😬 Mối lo ngại
• Tác nhân AI có thể làm giảm số lượng giấy phép trả phí, trong khi Salesforce bán dịch vụ theo giấy phép người dùng
📍 Kế hoạch của tôi
🟢 Vùng mua $198 đến $212
⛔️ Ngừng mua thêm nếu giá đóng cửa tuần dưới $192.90
🎯 So với giá đóng cửa hôm thứ Sáu là $217.84
Kịch bản giảm $192.90: ▼11.45%
Kịch bản cơ sở $268.27: ▲23.15%
Kịch bản tăng $330.83: ▲51.87%
📅 Công bố kết quả kinh doanh ngày 2 tháng 12
Bạn có mua $CRM ở đây không? Hãy cho tôi biết 👇
⚠️ Kết quả trong quá khứ không đảm bảo kết quả trong tương lai. Đây không phải lời khuyên đầu tư; vốn của bạn có thể gặp rủi ro
#stocks
{spot}(CRMBUSDT)
Tôi đã đăng 4 ý tưởng đầu tư. Cả 4 đều tăng sau 6 tuần 🟢
Mức tăng trung bình 13.9%, trong khi S&P 500 giảm 2.0% trong cùng khoảng thời gian
$SNY ▲23.0%
$ALGN ▲19.8%
$ISRG ▲11.2%
$MRK ▲1.7% mới được thêm vào gần đây
Đây là Ý tưởng đầu tư #05 • $CRM 👇
Salesforce đang được giao dịch ở mức khoảng 13.6 lần lợi nhuận dự kiến và thấp hơn 40.96% so với mức cao kỷ lục. Kẻ thua cuộc trong cuộc đua AI hay món hời?
🚀 Điểm sáng
• cRPO (doanh thu đã ký hợp đồng trong 12 tháng tới) đạt $33.5B, tăng 14%
• Các tác nhân AI Agentforce đạt $1.5B doanh thu định kỳ hằng năm
• $15.15B dòng tiền tự do trong 4 quý vừa qua, cùng chương trình mua lại cổ phiếu trị giá $25B
😬 Mối lo ngại
• Tác nhân AI có thể làm giảm số lượng giấy phép trả phí, trong khi Salesforce bán dịch vụ theo giấy phép người dùng
📍 Kế hoạch của tôi
🟢 Vùng mua $198 đến $212
⛔️ Ngừng mua thêm nếu giá đóng cửa tuần dưới $192.90
🎯 So với giá đóng cửa hôm thứ Sáu là $217.84
Kịch bản giảm $192.90: ▼11.45%
Kịch bản cơ sở $268.27: ▲23.15%
Kịch bản tăng $330.83: ▲51.87%
📅 Công bố kết quả kinh doanh ngày 2 tháng 12
Bạn có mua $CRM ở đây không? Hãy cho tôi biết 👇
⚠️ Kết quả trong quá khứ không đảm bảo kết quả trong tương lai. Đây không phải lời khuyên đầu tư; vốn của bạn có thể gặp rủi ro
#stocks
Mức tăng trung bình 13.9%, trong khi S&P 500 giảm 2.0% trong cùng khoảng thời gian
$SNY ▲23.0%
$ALGN ▲19.8%
$ISRG ▲11.2%
$MRK ▲1.7% mới được thêm vào gần đây
Đây là Ý tưởng đầu tư #05 • $CRM 👇
Salesforce đang được giao dịch ở mức khoảng 13.6 lần lợi nhuận dự kiến và thấp hơn 40.96% so với mức cao kỷ lục. Kẻ thua cuộc trong cuộc đua AI hay món hời?
🚀 Điểm sáng
• cRPO (doanh thu đã ký hợp đồng trong 12 tháng tới) đạt $33.5B, tăng 14%
• Các tác nhân AI Agentforce đạt $1.5B doanh thu định kỳ hằng năm
• $15.15B dòng tiền tự do trong 4 quý vừa qua, cùng chương trình mua lại cổ phiếu trị giá $25B
😬 Mối lo ngại
• Tác nhân AI có thể làm giảm số lượng giấy phép trả phí, trong khi Salesforce bán dịch vụ theo giấy phép người dùng
📍 Kế hoạch của tôi
🟢 Vùng mua $198 đến $212
⛔️ Ngừng mua thêm nếu giá đóng cửa tuần dưới $192.90
🎯 So với giá đóng cửa hôm thứ Sáu là $217.84
Kịch bản giảm $192.90: ▼11.45%
Kịch bản cơ sở $268.27: ▲23.15%
Kịch bản tăng $330.83: ▲51.87%
📅 Công bố kết quả kinh doanh ngày 2 tháng 12
Bạn có mua $CRM ở đây không? Hãy cho tôi biết 👇
⚠️ Kết quả trong quá khứ không đảm bảo kết quả trong tương lai. Đây không phải lời khuyên đầu tư; vốn của bạn có thể gặp rủi ro
#stocks
Phoenix Crypto:
The valuation looks interesting, but the real question is whether Agentforce can drive sustainable growth without cannibalizing Salesforce's seat-based revenue. December 2 earnings should provide some important clues! 📊
1
3
696
·
--
Đã xác minh
TPU của Google đang trở thành một lựa chọn thay thế mang tính chiến lược cho Nvidia
Khả năng dự báo đơn hàng TPU của Google đang kéo dài vượt xa chu kỳ đầu tư AI hiện tại. Điều đó cho thấy vị thế cạnh tranh của hãng.
Hồ sơ nộp lên SEC của Broadcom xác nhận năng lực TPU bổ sung khoảng 3,5 GW dành cho Anthropic từ năm 2027, trong khi thỏa thuận phát triển và cung ứng với Google kéo dài đến năm 2031.
Sau đó, Broadcom đã công bố thêm kế hoạch triển khai TPU của Anthropic với công suất dự kiến 10 GW vào năm 2028.
Đây không phải là những đơn hàng thử nghiệm nhỏ lẻ. Khách hàng đang lên kế hoạch xây dựng hạ tầng dựa trên kiến trúc của Google từ nhiều năm trước.
Phân tích mới nhất của JPMorgan ước tính GPU Nvidia chiếm 39% các thỏa thuận năng lực tính toán tương lai của những phòng thí nghiệm AI hàng đầu, so với 16% của TPU Google và 24% của chip tùy chỉnh Broadcom. Nhóm sau là một hạng mục riêng, không phải phần thị phần TPU bổ sung của Google.
Nvidia vẫn là đối thủ đáng gờm. Hệ sinh thái phần mềm, mạng lưới kết nối và quy mô triển khai của hãng sẽ không biến mất chỉ vì khách hàng ký hợp đồng ASIC.
Nhưng khách hàng ngày càng có những lựa chọn thay thế đáng tin cậy.
Và sự bất định về vị thế dẫn đầu của Nvidia khiến các khách hàng AI lớn có thêm lý do để tránh phụ thuộc quá mức vào một nhà cung cấp duy nhất.
Ý nghĩa đầu tư rộng hơn tốc độ tăng trưởng lượng TPU xuất xưởng.
Google đang củng cố vị thế trong lĩnh vực kinh tế học của năng lực tính toán AI, trong khi MediaTek và Broadcom có thể hưởng lợi từ chu kỳ đầu tư vào chip tùy chỉnh kéo dài hơn và đa dạng hơn.
Nvidia không cần đánh mất vị trí dẫn đầu thì sự chuyển dịch này mới có ý nghĩa.
Hãng chỉ cần mất đi một phần quyền định giá của mình.
#stocks
$GOOGL.US $NVDA.US
{stock_us}(NVDA.US)
$AVGO.US
{stock_us}(AVGO.US)
TPU của Google đang trở thành một lựa chọn thay thế mang tính chiến lược cho Nvidia
Khả năng dự báo đơn hàng TPU của Google đang kéo dài vượt xa chu kỳ đầu tư AI hiện tại. Điều đó cho thấy vị thế cạnh tranh của hãng.
Hồ sơ nộp lên SEC của Broadcom xác nhận năng lực TPU bổ sung khoảng 3,5 GW dành cho Anthropic từ năm 2027, trong khi thỏa thuận phát triển và cung ứng với Google kéo dài đến năm 2031.
Sau đó, Broadcom đã công bố thêm kế hoạch triển khai TPU của Anthropic với công suất dự kiến 10 GW vào năm 2028.
Đây không phải là những đơn hàng thử nghiệm nhỏ lẻ. Khách hàng đang lên kế hoạch xây dựng hạ tầng dựa trên kiến trúc của Google từ nhiều năm trước.
Phân tích mới nhất của JPMorgan ước tính GPU Nvidia chiếm 39% các thỏa thuận năng lực tính toán tương lai của những phòng thí nghiệm AI hàng đầu, so với 16% của TPU Google và 24% của chip tùy chỉnh Broadcom. Nhóm sau là một hạng mục riêng, không phải phần thị phần TPU bổ sung của Google.
Nvidia vẫn là đối thủ đáng gờm. Hệ sinh thái phần mềm, mạng lưới kết nối và quy mô triển khai của hãng sẽ không biến mất chỉ vì khách hàng ký hợp đồng ASIC.
Nhưng khách hàng ngày càng có những lựa chọn thay thế đáng tin cậy.
Và sự bất định về vị thế dẫn đầu của Nvidia khiến các khách hàng AI lớn có thêm lý do để tránh phụ thuộc quá mức vào một nhà cung cấp duy nhất.
Ý nghĩa đầu tư rộng hơn tốc độ tăng trưởng lượng TPU xuất xưởng.
Google đang củng cố vị thế trong lĩnh vực kinh tế học của năng lực tính toán AI, trong khi MediaTek và Broadcom có thể hưởng lợi từ chu kỳ đầu tư vào chip tùy chỉnh kéo dài hơn và đa dạng hơn.
Nvidia không cần đánh mất vị trí dẫn đầu thì sự chuyển dịch này mới có ý nghĩa.
Hãng chỉ cần mất đi một phần quyền định giá của mình.
#stocks
$GOOGL.US $NVDA.US
$AVGO.US
Khả năng dự báo đơn hàng TPU của Google đang kéo dài vượt xa chu kỳ đầu tư AI hiện tại. Điều đó cho thấy vị thế cạnh tranh của hãng.
Hồ sơ nộp lên SEC của Broadcom xác nhận năng lực TPU bổ sung khoảng 3,5 GW dành cho Anthropic từ năm 2027, trong khi thỏa thuận phát triển và cung ứng với Google kéo dài đến năm 2031.
Sau đó, Broadcom đã công bố thêm kế hoạch triển khai TPU của Anthropic với công suất dự kiến 10 GW vào năm 2028.
Đây không phải là những đơn hàng thử nghiệm nhỏ lẻ. Khách hàng đang lên kế hoạch xây dựng hạ tầng dựa trên kiến trúc của Google từ nhiều năm trước.
Phân tích mới nhất của JPMorgan ước tính GPU Nvidia chiếm 39% các thỏa thuận năng lực tính toán tương lai của những phòng thí nghiệm AI hàng đầu, so với 16% của TPU Google và 24% của chip tùy chỉnh Broadcom. Nhóm sau là một hạng mục riêng, không phải phần thị phần TPU bổ sung của Google.
Nvidia vẫn là đối thủ đáng gờm. Hệ sinh thái phần mềm, mạng lưới kết nối và quy mô triển khai của hãng sẽ không biến mất chỉ vì khách hàng ký hợp đồng ASIC.
Nhưng khách hàng ngày càng có những lựa chọn thay thế đáng tin cậy.
Và sự bất định về vị thế dẫn đầu của Nvidia khiến các khách hàng AI lớn có thêm lý do để tránh phụ thuộc quá mức vào một nhà cung cấp duy nhất.
Ý nghĩa đầu tư rộng hơn tốc độ tăng trưởng lượng TPU xuất xưởng.
Google đang củng cố vị thế trong lĩnh vực kinh tế học của năng lực tính toán AI, trong khi MediaTek và Broadcom có thể hưởng lợi từ chu kỳ đầu tư vào chip tùy chỉnh kéo dài hơn và đa dạng hơn.
Nvidia không cần đánh mất vị trí dẫn đầu thì sự chuyển dịch này mới có ý nghĩa.
Hãng chỉ cần mất đi một phần quyền định giá của mình.
#stocks
$GOOGL.US $NVDA.US
$AVGO.US
NVDAUS-2,31%
GOOGLUS-2,43%
AVGOUS-3,72%
1.4k
Đã xác minh
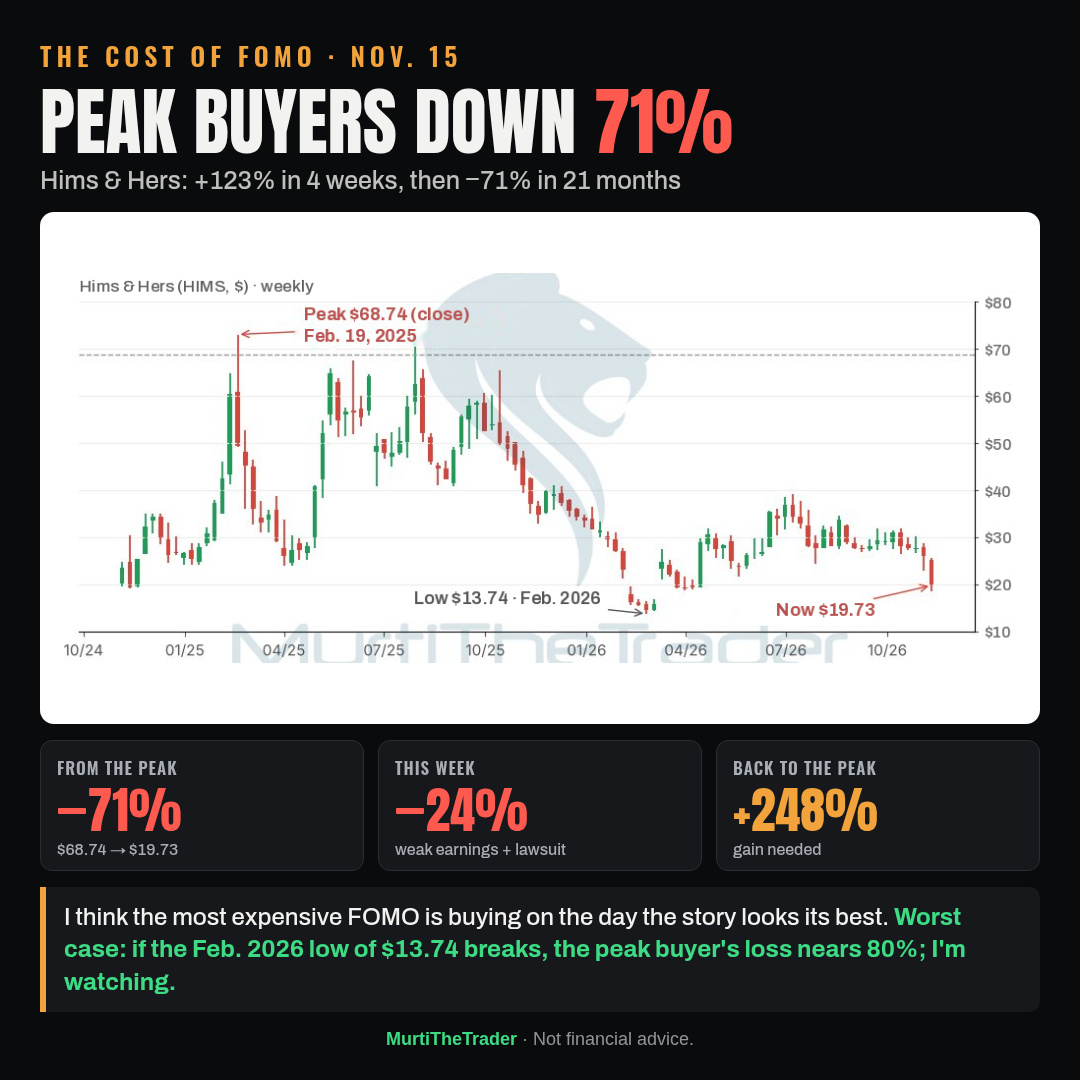
Cái giá của FOMO: bất kỳ ai mua cổ phiếu Hims & Hers ở mức đỉnh 68,74 USD vào tháng 2/2025 hiện đang lỗ 71%.
→ Từ ngày 24/1 đến ngày 19/2/2025, giá tăng từ 30,87 USD lên 68,74 USD trong 4 tuần, tương đương +123%
→ Tuần này, do kết quả kinh doanh yếu, triển vọng quý 4 bị hạ thấp và vụ kiện về quyền riêng tư ngày càng mở rộng, cổ phiếu giảm 24% xuống còn 19,73 USD
→ Để trở lại mức đỉnh, cổ phiếu cần tăng +248%
Tôi nghĩ kiểu FOMO đắt giá nhất là mua vào ngày câu chuyện có vẻ hấp dẫn nhất. Kịch bản xấu nhất: nếu mức đáy 13,74 USD của tháng 2/2026 bị phá vỡ, khoản lỗ của người mua ở đỉnh sẽ gần 80%; tôi đang theo dõi.
#Stocks #SP500
Đang theo dõi: $HIMS
Cái giá của FOMO: bất kỳ ai mua cổ phiếu Hims & Hers ở mức đỉnh 68,74 USD vào tháng 2/2025 hiện đang lỗ 71%.
→ Từ ngày 24/1 đến ngày 19/2/2025, giá tăng từ 30,87 USD lên 68,74 USD trong 4 tuần, tương đương +123%
→ Tuần này, do kết quả kinh doanh yếu, triển vọng quý 4 bị hạ thấp và vụ kiện về quyền riêng tư ngày càng mở rộng, cổ phiếu giảm 24% xuống còn 19,73 USD
→ Để trở lại mức đỉnh, cổ phiếu cần tăng +248%
Tôi nghĩ kiểu FOMO đắt giá nhất là mua vào ngày câu chuyện có vẻ hấp dẫn nhất. Kịch bản xấu nhất: nếu mức đáy 13,74 USD của tháng 2/2026 bị phá vỡ, khoản lỗ của người mua ở đỉnh sẽ gần 80%; tôi đang theo dõi.
#Stocks #SP500
Đang theo dõi: $HIMS
→ Từ ngày 24/1 đến ngày 19/2/2025, giá tăng từ 30,87 USD lên 68,74 USD trong 4 tuần, tương đương +123%
→ Tuần này, do kết quả kinh doanh yếu, triển vọng quý 4 bị hạ thấp và vụ kiện về quyền riêng tư ngày càng mở rộng, cổ phiếu giảm 24% xuống còn 19,73 USD
→ Để trở lại mức đỉnh, cổ phiếu cần tăng +248%
Tôi nghĩ kiểu FOMO đắt giá nhất là mua vào ngày câu chuyện có vẻ hấp dẫn nhất. Kịch bản xấu nhất: nếu mức đáy 13,74 USD của tháng 2/2026 bị phá vỡ, khoản lỗ của người mua ở đỉnh sẽ gần 80%; tôi đang theo dõi.
#Stocks #SP500
Đang theo dõi: $HIMS
Abu Fahadأ:
💛
1
3
946
·
--
Tăng giá
anh em
dù rất thích tiền mã hóa, nhưng một ý tưởng khác khiến tôi vô cùng hứng thú.
như các bạn đã biết. GTA 6 sắp ra mắt
có lẽ là trò chơi của thế kỷ nhỉ?
và đoán xem trò chơi này chơi trên gì... đúng vậy.
PlayStation, của Sony.
và Xbox, của Microsoft.
vậy ý tưởng là gì? chúng ta đầu tư vào cổ phiếu của họ rồi xem chuyện gì xảy ra
CHIẾN NÀO !!
#ps5 #GTA #GTA6trailer #stocks $SONY
$SONY.US
{stock_us}(SONY.US)
anh em
dù rất thích tiền mã hóa, nhưng một ý tưởng khác khiến tôi vô cùng hứng thú.
như các bạn đã biết. GTA 6 sắp ra mắt
có lẽ là trò chơi của thế kỷ nhỉ?
và đoán xem trò chơi này chơi trên gì... đúng vậy.
PlayStation, của Sony.
và Xbox, của Microsoft.
vậy ý tưởng là gì? chúng ta đầu tư vào cổ phiếu của họ rồi xem chuyện gì xảy ra
CHIẾN NÀO !!
#ps5 #GTA #GTA6trailer #stocks $SONY
$SONY.US
dù rất thích tiền mã hóa, nhưng một ý tưởng khác khiến tôi vô cùng hứng thú.
như các bạn đã biết. GTA 6 sắp ra mắt
có lẽ là trò chơi của thế kỷ nhỉ?
và đoán xem trò chơi này chơi trên gì... đúng vậy.
PlayStation, của Sony.
và Xbox, của Microsoft.
vậy ý tưởng là gì? chúng ta đầu tư vào cổ phiếu của họ rồi xem chuyện gì xảy ra
CHIẾN NÀO !!
#ps5 #GTA #GTA6trailer #stocks $SONY
$SONY.US
MSFT+1,09%
SONYUS+0,00%
151
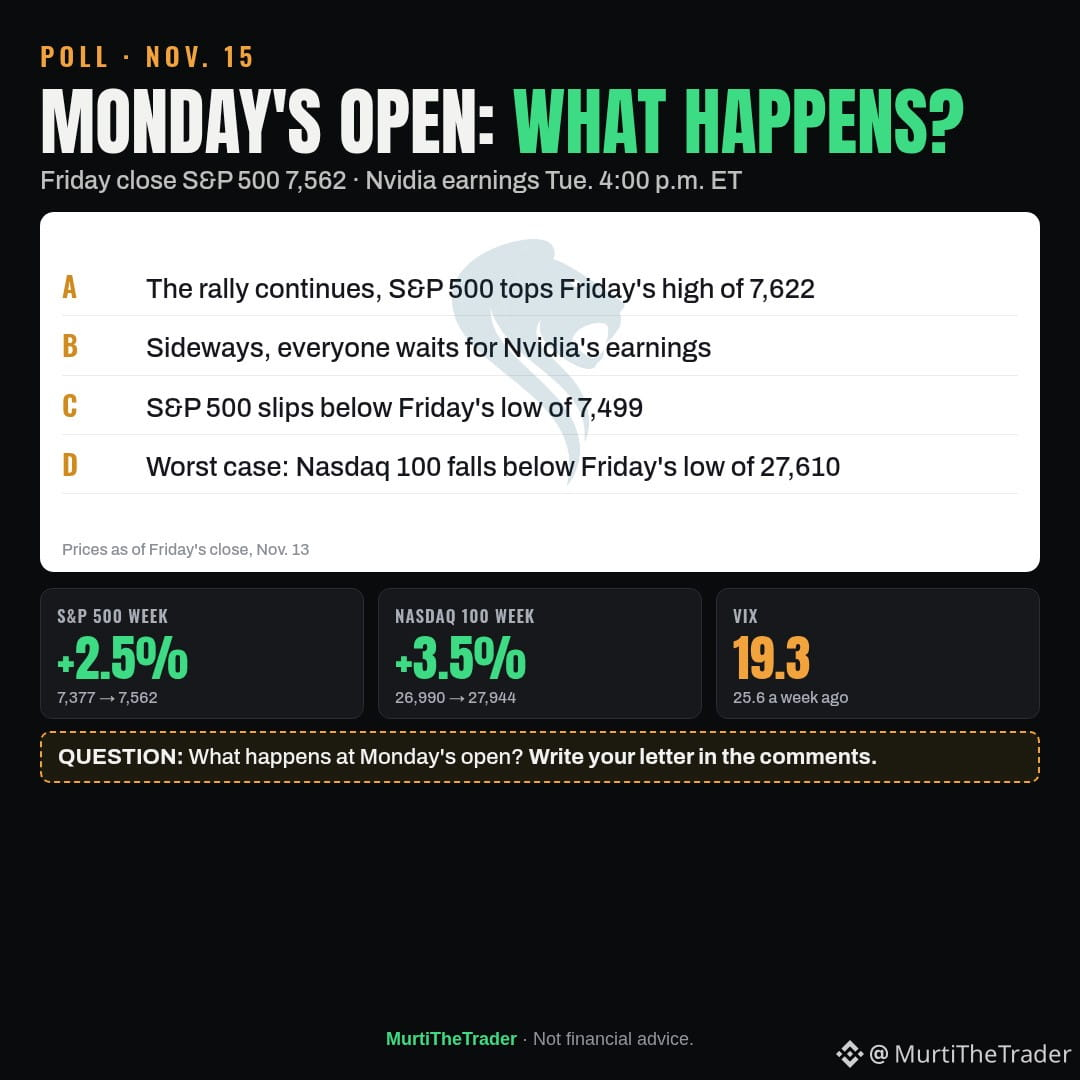
Thăm dò ý kiến: Điều gì sẽ xảy ra khi thị trường mở cửa vào thứ Hai?
→ Giá đóng cửa thứ Sáu: S&P 500 7,562 (tăng 2,5% trong tuần), Nasdaq 100 27,944 (tăng 3,5% trong tuần)
→ VIX 19,3, giảm từ mức 25,6 một tuần trước
→ Bitcoin có lúc giảm xuống còn 61.947 USD vào cuối tuần; Nvidia công bố kết quả kinh doanh lúc 4:00 chiều thứ Ba, giờ miền Đông
A) Đà tăng tiếp diễn, S&P 500 vượt mức cao nhất hôm thứ Sáu là 7,622
B) Đi ngang, mọi người chờ kết quả kinh doanh của Nvidia
C) S&P 500 giảm xuống dưới mức thấp nhất hôm thứ Sáu là 7,499
D) Kịch bản tệ nhất: Nasdaq 100 giảm xuống dưới mức thấp nhất hôm thứ Sáu là 27,610
Hãy viết đáp án của bạn trong phần bình luận.
#Stocks #Nasdaq
Đang theo dõi: $SPY $QQQ $NVDA
Thăm dò ý kiến: Điều gì sẽ xảy ra khi thị trường mở cửa vào thứ Hai?
→ Giá đóng cửa thứ Sáu: S&P 500 7,562 (tăng 2,5% trong tuần), Nasdaq 100 27,944 (tăng 3,5% trong tuần)
→ VIX 19,3, giảm từ mức 25,6 một tuần trước
→ Bitcoin có lúc giảm xuống còn 61.947 USD vào cuối tuần; Nvidia công bố kết quả kinh doanh lúc 4:00 chiều thứ Ba, giờ miền Đông
A) Đà tăng tiếp diễn, S&P 500 vượt mức cao nhất hôm thứ Sáu là 7,622
B) Đi ngang, mọi người chờ kết quả kinh doanh của Nvidia
C) S&P 500 giảm xuống dưới mức thấp nhất hôm thứ Sáu là 7,499
D) Kịch bản tệ nhất: Nasdaq 100 giảm xuống dưới mức thấp nhất hôm thứ Sáu là 27,610
Hãy viết đáp án của bạn trong phần bình luận.
#Stocks #Nasdaq
Đang theo dõi: $SPY $QQQ $NVDA
→ Giá đóng cửa thứ Sáu: S&P 500 7,562 (tăng 2,5% trong tuần), Nasdaq 100 27,944 (tăng 3,5% trong tuần)
→ VIX 19,3, giảm từ mức 25,6 một tuần trước
→ Bitcoin có lúc giảm xuống còn 61.947 USD vào cuối tuần; Nvidia công bố kết quả kinh doanh lúc 4:00 chiều thứ Ba, giờ miền Đông
A) Đà tăng tiếp diễn, S&P 500 vượt mức cao nhất hôm thứ Sáu là 7,622
B) Đi ngang, mọi người chờ kết quả kinh doanh của Nvidia
C) S&P 500 giảm xuống dưới mức thấp nhất hôm thứ Sáu là 7,499
D) Kịch bản tệ nhất: Nasdaq 100 giảm xuống dưới mức thấp nhất hôm thứ Sáu là 27,610
Hãy viết đáp án của bạn trong phần bình luận.
#Stocks #Nasdaq
Đang theo dõi: $SPY $QQQ $NVDA
177
·
--
Đã xác minh
Quang học AI: Cuộc chiến tiếp theo xoay quanh năng lực sản xuất
Thương vụ Marvell dự kiến mua lại Lumentum với giá 115 tỷ USD cho thấy một điều quan trọng về hướng phát triển của hạ tầng AI.
Kết nối điện và quang đang ngày càng gắn kết chặt chẽ, khiến việc tối ưu hóa riêng từng loại trở nên khó khăn.
Trong khi đó, nhu cầu đã thể hiện rõ trong các số liệu được công bố.
Doanh thu mảng truyền thông quang học của Corning đạt 2,38 tỷ USD trong quý 3, tăng 44% so với cùng kỳ năm trước.
FormFactor báo cáo doanh thu 280,5 triệu USD, tăng 38%; mảng kinh doanh hệ thống tăng hơn 20% so với quý trước nhờ nhu cầu quang học đồng đóng gói mạnh hơn.
Doanh thu của Teradyne tăng 70%, lên 1,31 tỷ USD, dù mức tăng này bao gồm một số thị trường kiểm thử bán dẫn.
Câu hỏi đầu tư đang thay đổi.
Khi các động cơ quang học tiến gần hơn đến GPU và ASIC chuyển mạch, ngành công nghiệp cần nhiều hơn các bộ thu phát nhanh hơn. Ngành cần các nguồn laser đạt chuẩn, công nghệ đóng gói tiên tiến, kết nối cáp quang đáng tin cậy và kiểm thử quang học trước khi lắp ráp các chip đắt tiền.
Những năng lực này không thể mở rộng với cùng tốc độ.
Một nhà cung cấp dịch vụ đám mây quy mô siêu lớn có thể tăng ngân sách cho quang học chỉ sau một đêm. Nhưng họ không thể ngay lập tức tạo ra năng lực sản xuất InP đạt chuẩn hay một quy trình kiểm thử ở cấp wafer đã hoàn thiện.
Đó là nơi tôi dự đoán các nút thắt nguồn cung tiếp theo sẽ xuất hiện.
Những công ty có quyền định giá mạnh nhất có thể không phải là những công ty xuất xưởng nhiều mô-đun quang học nhất, mà là những công ty kiểm soát các công đoạn sản xuất khó sao chép nhất.
Những dấu hiệu cần theo dõi là thời gian giao hàng, năng lực sản xuất đã đạt chuẩn và biên lợi nhuận gộp—chứ không chỉ là một sổ đơn hàng kỷ lục khác.
#stocks
$MRVL.US $LITE.US
{stock_us}(LITE.US)
{stock_us}(MRVL.US)
Quang học AI: Cuộc chiến tiếp theo xoay quanh năng lực sản xuất
Thương vụ Marvell dự kiến mua lại Lumentum với giá 115 tỷ USD cho thấy một điều quan trọng về hướng phát triển của hạ tầng AI.
Kết nối điện và quang đang ngày càng gắn kết chặt chẽ, khiến việc tối ưu hóa riêng từng loại trở nên khó khăn.
Trong khi đó, nhu cầu đã thể hiện rõ trong các số liệu được công bố.
Doanh thu mảng truyền thông quang học của Corning đạt 2,38 tỷ USD trong quý 3, tăng 44% so với cùng kỳ năm trước.
FormFactor báo cáo doanh thu 280,5 triệu USD, tăng 38%; mảng kinh doanh hệ thống tăng hơn 20% so với quý trước nhờ nhu cầu quang học đồng đóng gói mạnh hơn.
Doanh thu của Teradyne tăng 70%, lên 1,31 tỷ USD, dù mức tăng này bao gồm một số thị trường kiểm thử bán dẫn.
Câu hỏi đầu tư đang thay đổi.
Khi các động cơ quang học tiến gần hơn đến GPU và ASIC chuyển mạch, ngành công nghiệp cần nhiều hơn các bộ thu phát nhanh hơn. Ngành cần các nguồn laser đạt chuẩn, công nghệ đóng gói tiên tiến, kết nối cáp quang đáng tin cậy và kiểm thử quang học trước khi lắp ráp các chip đắt tiền.
Những năng lực này không thể mở rộng với cùng tốc độ.
Một nhà cung cấp dịch vụ đám mây quy mô siêu lớn có thể tăng ngân sách cho quang học chỉ sau một đêm. Nhưng họ không thể ngay lập tức tạo ra năng lực sản xuất InP đạt chuẩn hay một quy trình kiểm thử ở cấp wafer đã hoàn thiện.
Đó là nơi tôi dự đoán các nút thắt nguồn cung tiếp theo sẽ xuất hiện.
Những công ty có quyền định giá mạnh nhất có thể không phải là những công ty xuất xưởng nhiều mô-đun quang học nhất, mà là những công ty kiểm soát các công đoạn sản xuất khó sao chép nhất.
Những dấu hiệu cần theo dõi là thời gian giao hàng, năng lực sản xuất đã đạt chuẩn và biên lợi nhuận gộp—chứ không chỉ là một sổ đơn hàng kỷ lục khác.
#stocks
$MRVL.US $LITE.US
Thương vụ Marvell dự kiến mua lại Lumentum với giá 115 tỷ USD cho thấy một điều quan trọng về hướng phát triển của hạ tầng AI.
Kết nối điện và quang đang ngày càng gắn kết chặt chẽ, khiến việc tối ưu hóa riêng từng loại trở nên khó khăn.
Trong khi đó, nhu cầu đã thể hiện rõ trong các số liệu được công bố.
Doanh thu mảng truyền thông quang học của Corning đạt 2,38 tỷ USD trong quý 3, tăng 44% so với cùng kỳ năm trước.
FormFactor báo cáo doanh thu 280,5 triệu USD, tăng 38%; mảng kinh doanh hệ thống tăng hơn 20% so với quý trước nhờ nhu cầu quang học đồng đóng gói mạnh hơn.
Doanh thu của Teradyne tăng 70%, lên 1,31 tỷ USD, dù mức tăng này bao gồm một số thị trường kiểm thử bán dẫn.
Câu hỏi đầu tư đang thay đổi.
Khi các động cơ quang học tiến gần hơn đến GPU và ASIC chuyển mạch, ngành công nghiệp cần nhiều hơn các bộ thu phát nhanh hơn. Ngành cần các nguồn laser đạt chuẩn, công nghệ đóng gói tiên tiến, kết nối cáp quang đáng tin cậy và kiểm thử quang học trước khi lắp ráp các chip đắt tiền.
Những năng lực này không thể mở rộng với cùng tốc độ.
Một nhà cung cấp dịch vụ đám mây quy mô siêu lớn có thể tăng ngân sách cho quang học chỉ sau một đêm. Nhưng họ không thể ngay lập tức tạo ra năng lực sản xuất InP đạt chuẩn hay một quy trình kiểm thử ở cấp wafer đã hoàn thiện.
Đó là nơi tôi dự đoán các nút thắt nguồn cung tiếp theo sẽ xuất hiện.
Những công ty có quyền định giá mạnh nhất có thể không phải là những công ty xuất xưởng nhiều mô-đun quang học nhất, mà là những công ty kiểm soát các công đoạn sản xuất khó sao chép nhất.
Những dấu hiệu cần theo dõi là thời gian giao hàng, năng lực sản xuất đã đạt chuẩn và biên lợi nhuận gộp—chứ không chỉ là một sổ đơn hàng kỷ lục khác.
#stocks
$MRVL.US $LITE.US
LITEUS-7,65%
MRVLUS-6,28%
Eva Green x:
I have followed you; please follow me back and like
1
1
745
·
--
Tăng giá
Đã xác minh
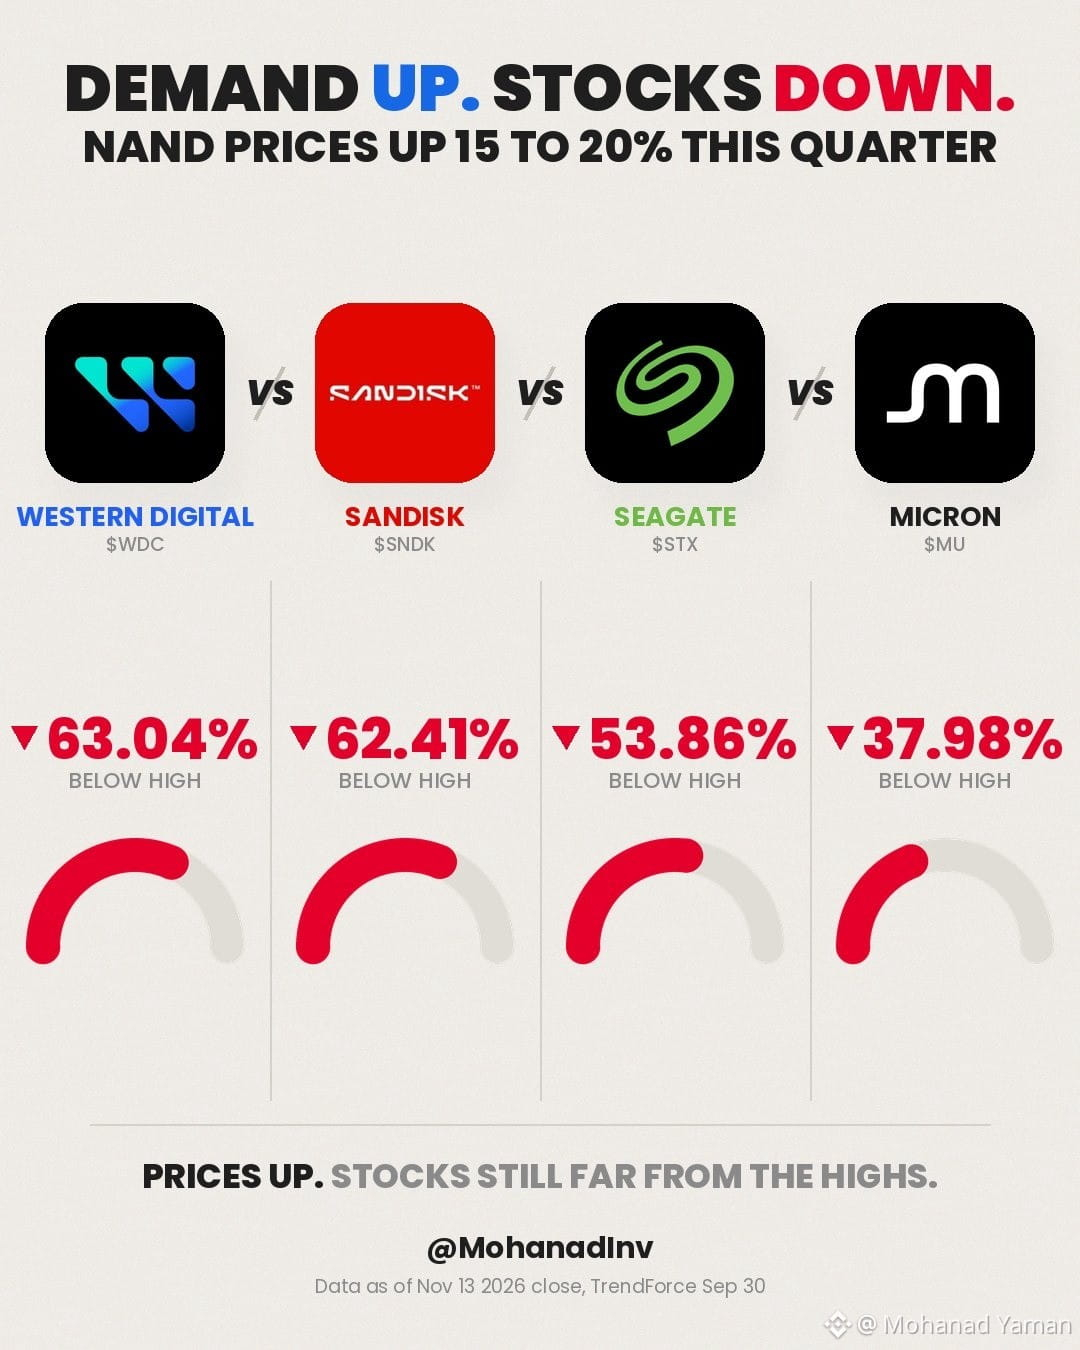
Mọi người mua bộ nhớ đều đang nói cùng một điều. Giá cứ tăng, nhưng họ vẫn không mua đủ 😵
TrendForce cho biết giá hợp đồng NAND dự kiến tăng 15% đến 20% trong quý này, và thị trường vẫn đang thiếu nguồn cung
Tính đến thứ Sáu, cả 4 mã đều thấp hơn đáng kể so với mức đỉnh mọi thời đại:
📉 $WDC giảm 63.04%
📉 $SNDK giảm 62.41%
📉 $STX giảm 53.86%
📉 $MUB giảm 37.98%
Chuỗi 7 tuần giảm liên tiếp của $SNDK đã kết thúc trong tuần này, nhưng P/E dự phóng vẫn chỉ ở mức 3.90x
Thị trường đang nhận định sớm rằng chu kỳ sắp kết thúc, hay là đang sai? 👇
#stocks
{spot}(SNDKBUSDT)
Mọi người mua bộ nhớ đều đang nói cùng một điều. Giá cứ tăng, nhưng họ vẫn không mua đủ 😵
TrendForce cho biết giá hợp đồng NAND dự kiến tăng 15% đến 20% trong quý này, và thị trường vẫn đang thiếu nguồn cung
Tính đến thứ Sáu, cả 4 mã đều thấp hơn đáng kể so với mức đỉnh mọi thời đại:
📉 $WDC giảm 63.04%
📉 $SNDK giảm 62.41%
📉 $STX giảm 53.86%
📉 $MUB giảm 37.98%
Chuỗi 7 tuần giảm liên tiếp của $SNDK đã kết thúc trong tuần này, nhưng P/E dự phóng vẫn chỉ ở mức 3.90x
Thị trường đang nhận định sớm rằng chu kỳ sắp kết thúc, hay là đang sai? 👇
#stocks
TrendForce cho biết giá hợp đồng NAND dự kiến tăng 15% đến 20% trong quý này, và thị trường vẫn đang thiếu nguồn cung
Tính đến thứ Sáu, cả 4 mã đều thấp hơn đáng kể so với mức đỉnh mọi thời đại:
📉 $WDC giảm 63.04%
📉 $SNDK giảm 62.41%
📉 $STX giảm 53.86%
📉 $MUB giảm 37.98%
Chuỗi 7 tuần giảm liên tiếp của $SNDK đã kết thúc trong tuần này, nhưng P/E dự phóng vẫn chỉ ở mức 3.90x
Thị trường đang nhận định sớm rằng chu kỳ sắp kết thúc, hay là đang sai? 👇
#stocks
6
14.3k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
420,483 lượt xem
1,278 đang thảo luận
2
#TheoDõiFOMC
358,037 lượt xem
1,527 đang thảo luận
3
#A Packed Week of Earnings and Data Tests Markets
39,555 lượt xem
282 đang thảo luận
4
#AnthropicIPOTestsInvestorAppetiteForAI
49,580 lượt xem
889 đang thảo luận
5
#BitcoinExtendsLosingStreakToSixWeeks
11,709 lượt xem
257 đang thảo luận
6
#XRPFallsTo$0.89LowestSinceNovember2024
3,836 lượt xem
27 đang thảo luận
7
#HuangReportedlyConsidersReturnToNvidia
73,944 lượt xem
928 đang thảo luận
8
#SP500AndNasdaqFuturesHitQuarterlyLows
2,655 lượt xem
75 đang thảo luận
9
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
3,252 lượt xem
87 đang thảo luận
10
#HKPlansDigitalAssetRegulatoryBillByYearEnd
2,897 lượt xem
75 đang thảo luận