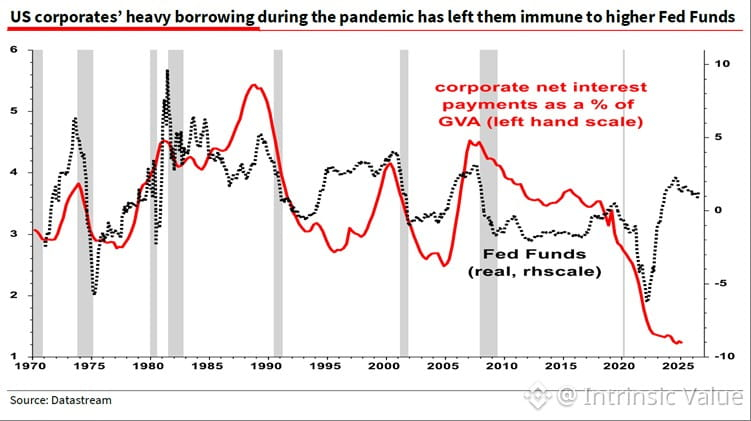
Hai lý do mang tính cấu trúc khiến thị trường chịu đựng lãi suất cao tốt hơn nhiều người kỳ vọng:
1) Tăng trưởng danh nghĩa của GDP vẫn mạnh, tiếp tục hỗ trợ cho việc mở rộng lợi nhuận
2) Khả năng trả lãi của doanh nghiệp vẫn duy trì gần mức cao kỷ lục trong lịch sử — chi phí trả nợ vẫn ở mức có thể quản lý được dù lãi suất đã được chuẩn hóa
Điều này sẽ không kéo dài mãi. Khi tăng trưởng chậm lại hoặc lãi suất duy trì ở mức cao đủ lâu để các chu kỳ tái cấp vốn bắt đầu tác động, phép toán sẽ thay đổi nhanh chóng. Nhưng hiện tại, bảng cân đối kế toán của doanh nghiệp vẫn đang đứng vững.
Câu hỏi thực sự: bao nhiêu phần của sự tăng trưởng lợi nhuận đến từ cải thiện hoạt động thực sự, so với lạm phát và các kỹ thuật tài chính? Đó là yếu tố phân tách giá trị bền vững với định giá mang tính chu kỳ.