Thu nhập Q4 của Micron: Chu kỳ siêu tăng trưởng của bộ nhớ có kéo dài được không? $MU
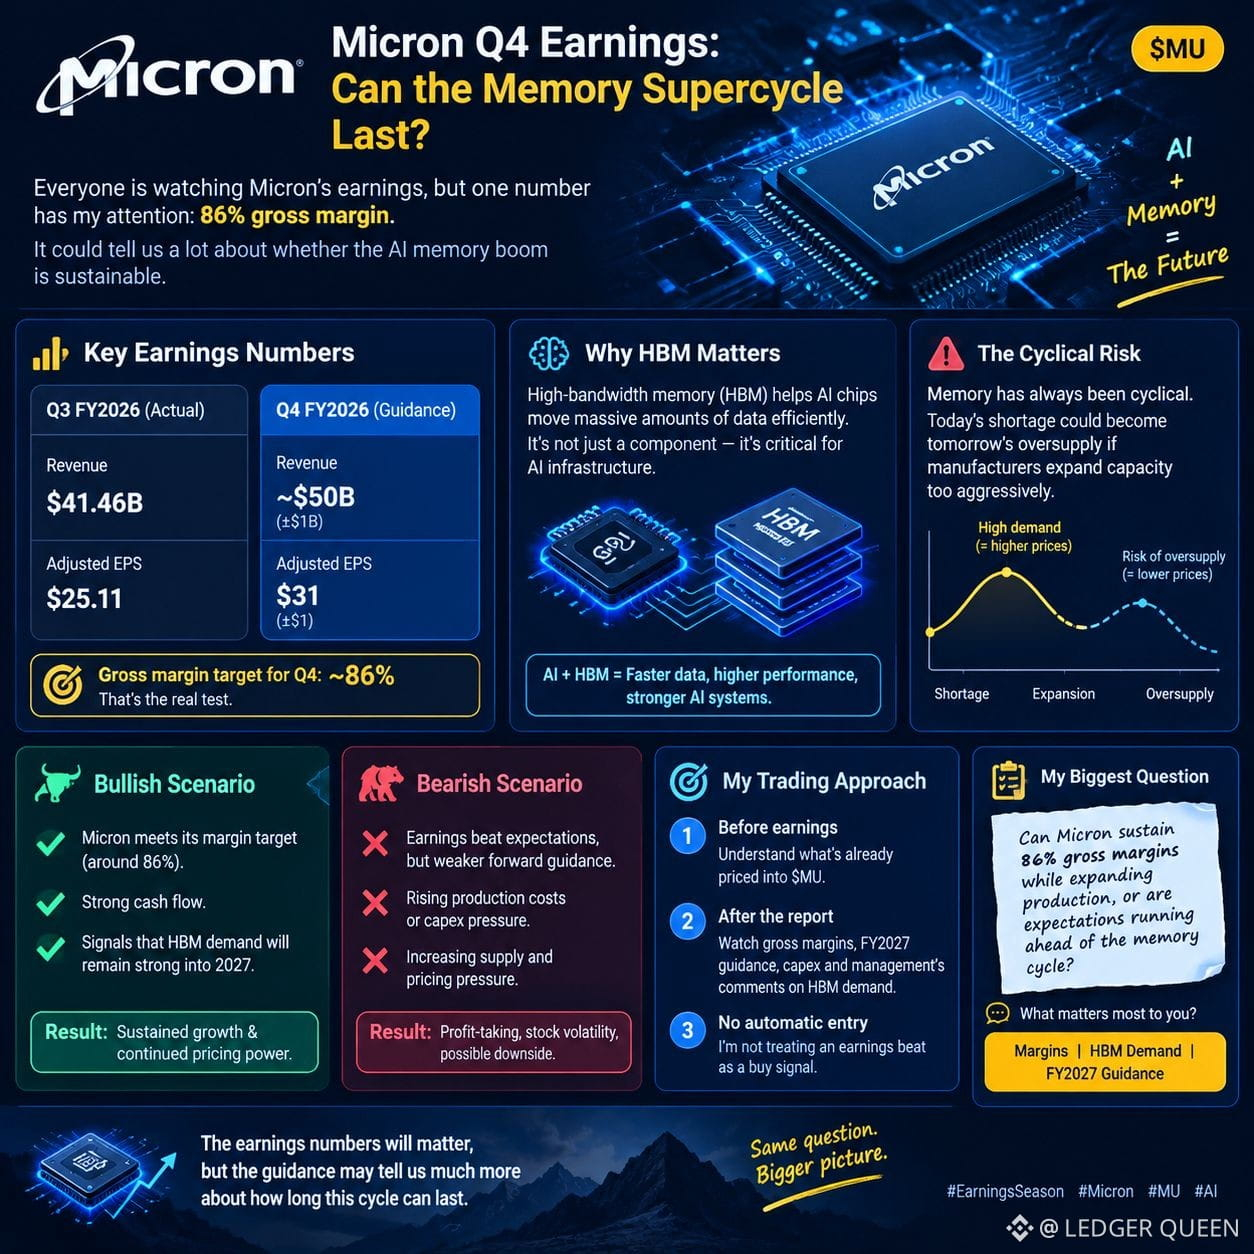
Ai cũng đang theo dõi kết quả kinh doanh của Micron, nhưng có một con số thu hút sự chú ý của tôi: biên lợi nhuận gộp 86%.
Doanh thu Q3 của Micron đạt 41,46 tỷ USD, với EPS điều chỉnh là 25,11 USD. Đối với Q4 FY2026, ban lãnh đạo đưa ra dự báo khoảng 50 tỷ USD doanh thu và 31 USD EPS điều chỉnh.
Kỳ vọng này là rất lớn. Nhưng Micron có thể đáp ứng không?
🧠 Vì sao HBM quan trọng
Các chip AI cần bộ nhớ băng thông cao (HBM) để xử lý lượng dữ liệu khổng lồ một cách hiệu quả. Khi hạ tầng AI mở rộng, bộ nhớ đang trở thành một phần quan trọng của toàn ngành.
Tuy nhiên, bộ nhớ luôn mang tính chu kỳ. Tình trạng thiếu cung hôm nay có thể trở thành tình trạng dư cung vào ngày mai nếu các nhà sản xuất mở rộng công suất quá mạnh.
📊 Kịch bản tăng giá vs. giảm giá của tôi
Tăng giá: Micron đạt mục tiêu biên lợi nhuận, tạo ra dòng tiền mạnh, và phát tín hiệu rằng nhu cầu HBM sẽ tiếp tục vững mạnh đến năm 2027.
Giảm giá: Kết quả vượt kỳ vọng, nhưng dự báo triển vọng yếu hơn, chi phí sản xuất tăng, hoặc áp lực cung gia tăng khiến thị trường thất vọng.
Một báo cáo thu nhập xuất sắc không tự động có nghĩa là cổ phiếu sẽ tăng. Kỳ vọng quan trọng gần như tương đương kết quả.
🎯 Cách tiếp cận của tôi
Trước khi công bố, tôi sẽ theo dõi những gì đã được phản ánh sẵn vào giá của $MU . Sau báo cáo, tôi sẽ tập trung vào biên lợi nhuận gộp, dự báo FY2027, chi tiêu vốn, và các nhận xét của ban lãnh đạo về nhu cầu HBM.
Tôi không xem việc vượt kỳ vọng thu nhập như một tín hiệu mua tự động.
Câu hỏi lớn nhất của tôi: Micron có thể duy trì biên lợi nhuận gộp 86% trong khi mở rộng sản xuất hay kỳ vọng đang đi trước so với chu kỳ bộ nhớ?
Điều gì quan trọng nhất với bạn: biên lợi nhuận, nhu cầu HBM hay dự báo FY2027?
#EarningsSeason
$OG
$CRV