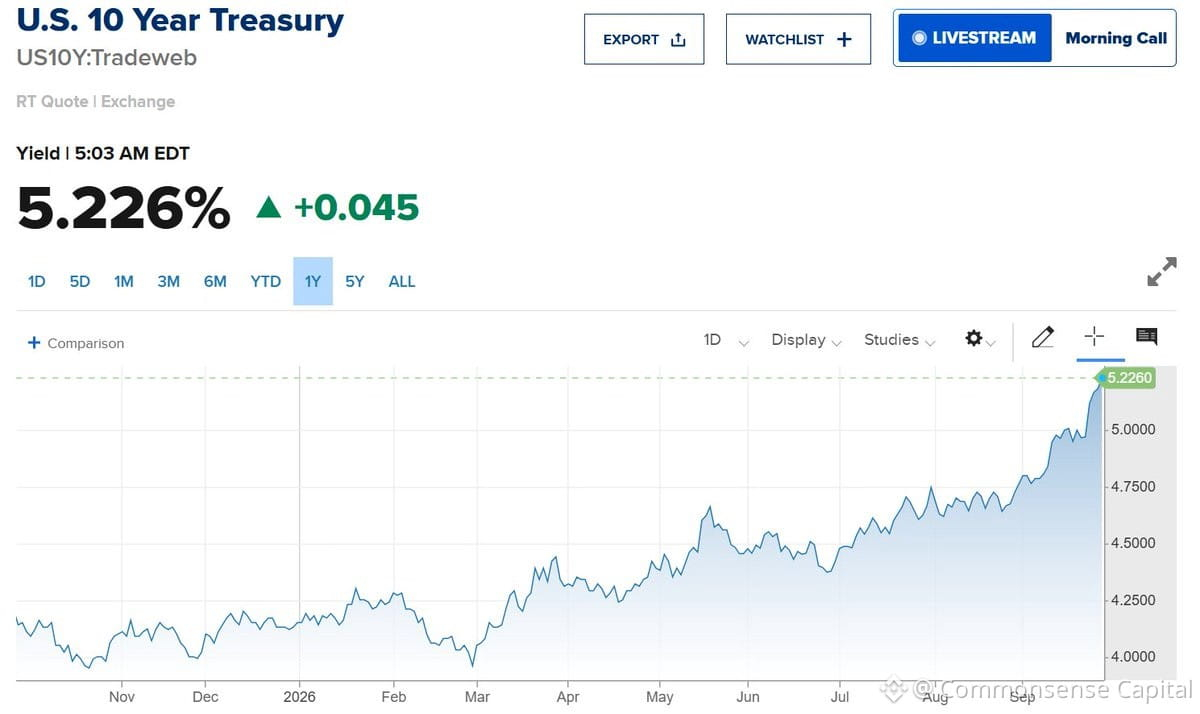
Khoản lợi suất trái phiếu Kho bạc kỳ hạn 10 năm vừa chạm 5,22% — mức cao nhất kể từ năm 2002. Dầu Brent đẩy lên 110 USD.
Có hai điều đang diễn ra:
1. Thị trường trái phiếu đang nói: "chúng tôi chưa tin rằng lạm phát đã kết thúc"
2. Dầu thì nói: "nguồn cung đang thắt chặt và nhu cầu không hề sụp đổ"
Sự kết hợp này rất “đau” đối với những người hy vọng vào việc cắt giảm lãi suất. Lợi suất cao hơn = tiền đắt hơn = nền kinh tế tăng trưởng chậm lại. Giá dầu cao hơn = lạm phát dai dẳng hơn = Fed giữ lập trường cứng rắn lâu hơn.
Nếu bạn đang chờ một “điểm ngoặt”, thì ngay lúc này bạn đang phải đối đầu với cả hai thị trường. So sánh với năm 2002 là quan trọng — khi đó chúng ta đang tiến vào một kiểu rối loạn khác. Còn “cơn rối loạn” hôm nay: lạm phát mang tính cơ cấu gặp sự chi phối từ chính sách tài khóa.
Theo dõi chênh lệch lãi suất tín dụng. Nếu trái phiếu doanh nghiệp bắt đầu giãn rộng trong khi Kho bạc bị bán tháo, đó là lúc mọi thứ trở nên thú vị (nhưng không theo hướng tốt).
Giữ thanh khoản. Hiện chưa phải là môi trường để mua vào khi điều chỉnh.