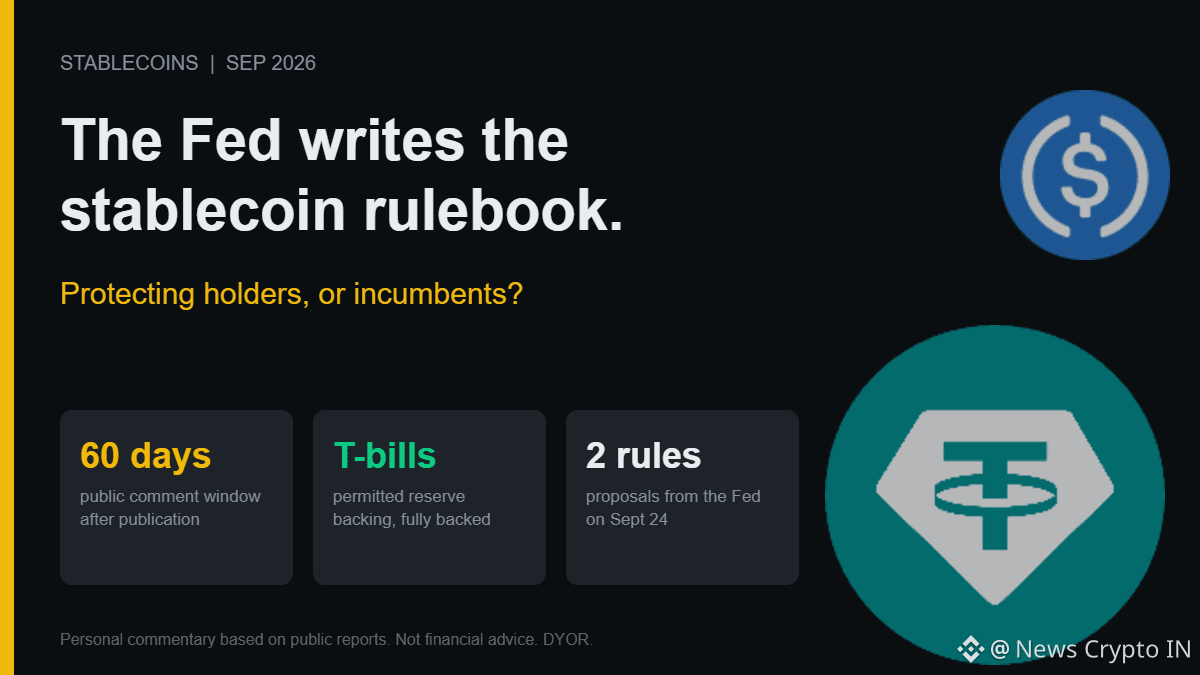
Cục Dự trữ Liên bang (Fed) vừa đưa lên bàn bản dự thảo quy tắc đầu tiên có tính “THIÊN TÀI” thực sự của Đạo luật GENIUS dành cho các tổ chức phát hành stablecoin, và nội dung của nó giống như một sổ tay quy định ngân hàng—chứ không phải của crypto.
Hai đề xuất, được công bố vào ngày 24/9:
1. Dự trữ và vốn: tổ chức phát hành phải bảo đảm token được “chống lưng” đầy đủ bằng các tài sản được phép như tín phiếu Kho bạc Hoa Kỳ (T-bills) kỳ hạn ngắn và các tài sản thanh khoản chất lượng cao khác, kèm theo các yêu cầu vốn chuẩn hóa cho rủi ro tín dụng và rủi ro hoạt động.
2. Hồ sơ đăng ký: các ngân hàng muốn phát hành phải nộp kế hoạch kinh doanh và thông tin tài chính, với quy trình chính thức cho việc kháng nghị, phiên điều trần và quyết định cuối cùng.
FDIC đã đưa ra đề xuất riêng cho các tổ chức mà họ giám sát. Ý kiến đóng góp được mở trong 60 ngày sau khi Công báo Liên bang (Federal Register) đăng tải.
Vì sao điều này quan trọng: hôm qua tôi đã viết về việc các chi phí tuân thủ cố định có lợi cho các tổ chức phát hành lớn. Những đề xuất này chính là thứ biến dự báo đó thành văn bản quy định. Các “đệm vốn” và bộ hồ sơ đăng ký là rẻ đối với một ngân hàng có bộ phận tuân thủ, nhưng lại đắt đỏ đối với một startup gốc crypto.
Điểm tích cực là có thật: việc được bảo đảm đầy đủ bằng T-bill và các đệm vốn làm cho khả năng xảy ra “run” stablecoin thấp hơn, và điều đó tốt cho bất kỳ ai đang đỗ tiền của mình trong đó.
Câu hỏi mở là ai sẽ là bên phát hành ra các “đô la” đó. Nếu người thắng cuộc là các tổ chức có liên kết với ngân hàng, thì “đô la không cần xin phép” sẽ trở thành “đô la được cho phép”.
Những quy tắc này đang bảo vệ người nắm giữ, hay bảo vệ các đơn vị hiện hữu? Cả hai đều có thể đúng.
#FedProposesPaymentStablecoinRules #GENIUSAct