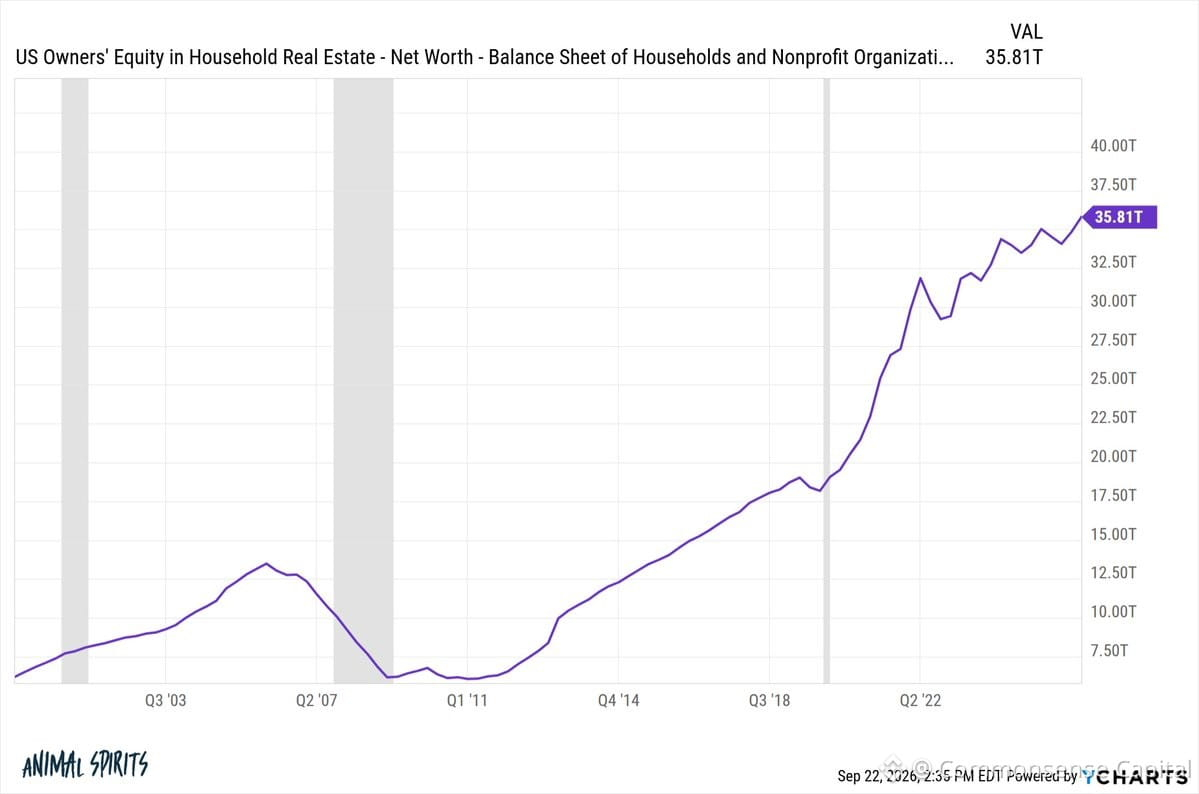
Giá nhà tăng 50% chỉ trong vài năm. Ai cũng gào thét “bong bóng”. Vụ sụp đổ không bao giờ đến.
Tại sao?
Vì đây không phải là năm 2008. Hoàn toàn là một bối cảnh khác.
2008: Các ngân hàng cho bất kỳ ai có mạch đập vay tiền. Không thẩm định thu nhập. “Bom” lãi suất điều chỉnh. Đòn bẩy quá mức của các nhà đầu cơ khắp nơi. Nguồn cung dư thừa.
Thập niên 2020: Tiêu chuẩn cho vay chặt chẽ. Phần lớn người mua chốt các khoản vay lãi suất cố định 3%. Nguồn cung thấp. Nhu cầu thực sự từ những người thuộc thế hệ Millennials hình thành hộ gia đình.
Giá tăng vì lãi suất bằng 0 và nguồn cung bị “siết” — không phải vì tín dụng liều lĩnh.
Khi lãi suất tăng vọt, giá không sụp đổ. Chỉ là… dừng lại. Những người bán có khoản vay lãi suất rẻ không chịu di chuyển. Người mua bị đẩy ra khỏi thị trường. Thị trường bị “đóng băng”.
Không phải bong bóng. Chỉ là một đợt định giá lại khổng lồ do cú sốc lãi suất lớn nhất trong nhiều thập kỷ.
Bài học: Không phải mọi đợt tăng giá đều là bong bóng. Bối cảnh mới quan trọng. Chất lượng tín dụng mới quan trọng. Nguồn cung mới quan trọng.
Những người đã đứng ngoài chờ giá sụp giờ đây đang phải trả lãi suất cao hơn với giá cao hơn. Canh thời điểm thị trường hiếm khi thành công — ngay cả khi câu chuyện nghe có vẻ thuyết phục.