Cái “trời” của thế giới tài chính—hôm qua thật sự sụp rồi!
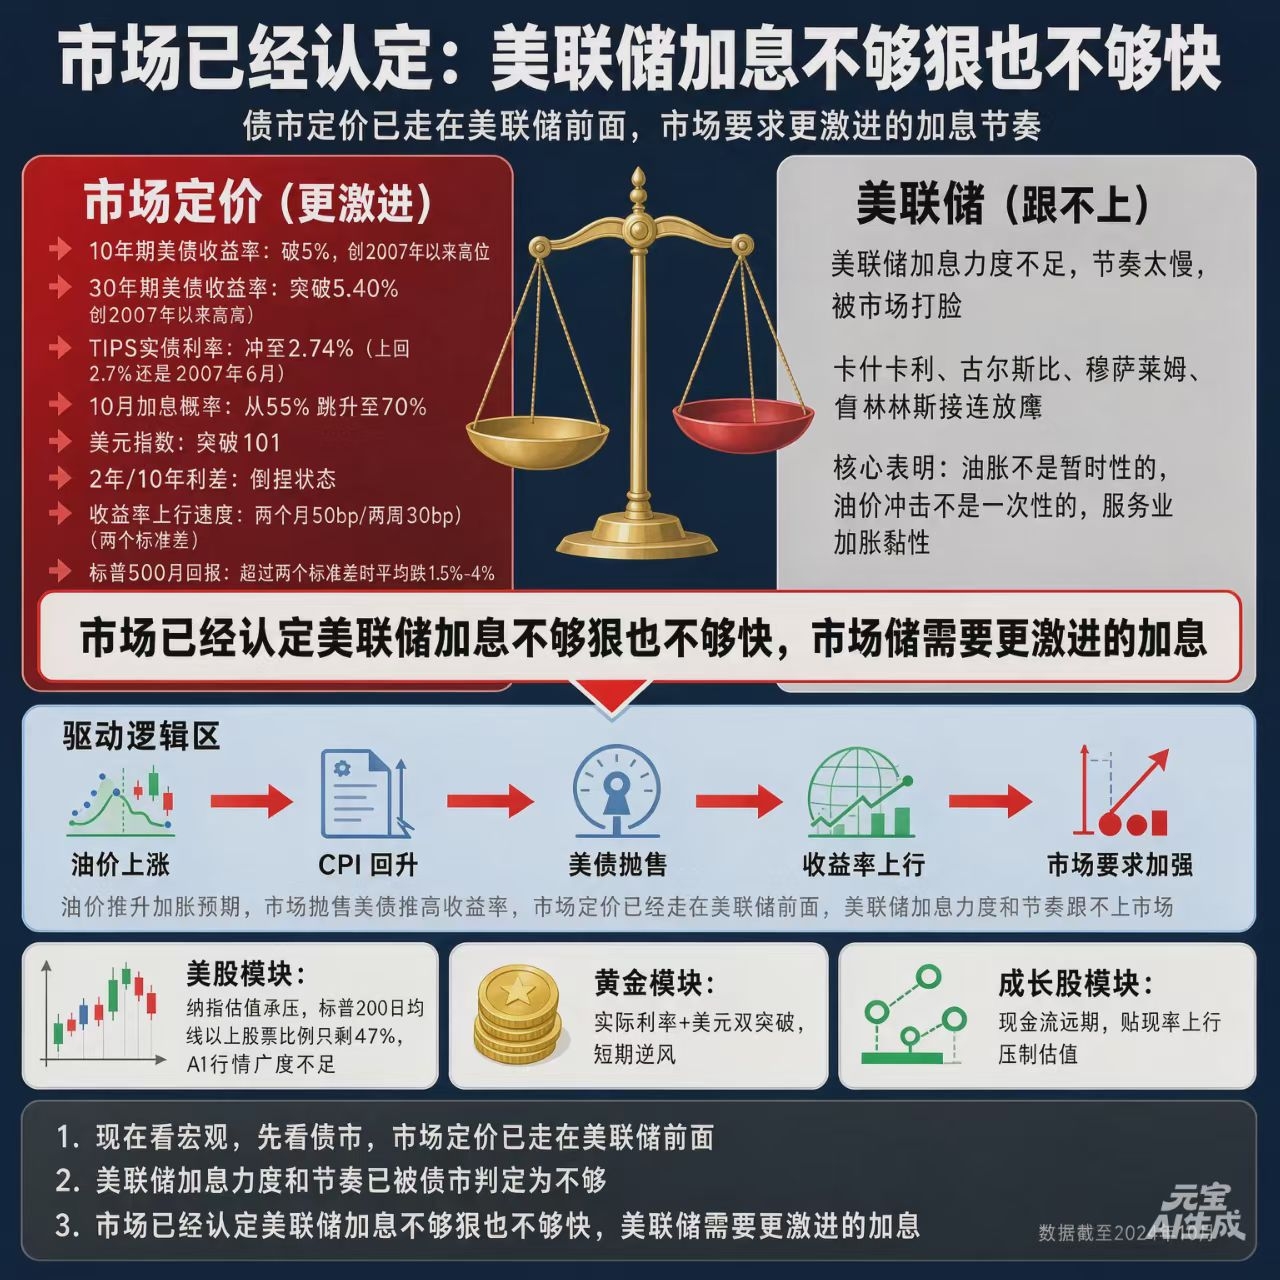
Hầu hết các kỳ hạn trái phiếu Mỹ, đều vượt hẳn mốc tâm lý 5%.
5% không chỉ có nghĩa là “đắt thêm một chút”—nó là cú sốc VaR + vạch dừng lỗ trong mô hình rủi ro của các tổ chức; vừa chạm là kích hoạt, mô hình tự động giảm vị thế, cổ phiếu, trái phiếu, vàng, crypto—cùng lúc bị siết định giá.
Đáng sợ hơn cả là tốc độ.
Lợi suất kỳ hạn 10 năm cứ từ từ tăng, nhà giao dịch còn gồng được; nhưng chỉ trong hai tháng tăng 50bp, hai tuần tăng 30bp—đó là kiểu “vọt” vượt hai độ lệch chuẩn. Thị trường sẽ lập tức tính lại rủi ro: vị thế của mình có quá lớn không? Đòn bẩy có quá cao không? Có nên chạy trước không?
Nên hôm qua không đơn giản là “PMI tốt → bán phá giá trái phiếu dài”.
PMI chỉ là chất xúc tác, không phải nguyên nhân gốc.
Thứ kích hoạt khiến thị trường định giá theo kiểu sụp đổ, là cả một chuỗi thứ đồng thời xảy ra:
- Lợi suất TPCP Mỹ 10 năm vượt 5%
- Lợi suất thực TIPS vọt lên 2,74% (lần trước đứng trên 2,7% là tháng 6 năm 2007)
- USD vượt 101
- Ngắn hạn còn hung hãn hơn dài hạn: chênh lệch 2s10s tiếp tục thu hẹp, cho thấy thị trường đang định giá “lạm phát chưa chết, còn phải tăng”.
- Xác suất Fed tăng lãi suất trong tháng 10 nhảy từ 55% lên 70%
Thị trường trái phiếu đã bầu thay cho Fed rồi.
Kaschcari, Goolsbee, Mousalem, Collins lần lượt phát tín hiệu diều hâu:
“Sốc giá dầu” không phải là một lần là xong; lạm phát không chỉ nằm ở năng lượng, độ dai của lạm phát trong lĩnh vực dịch vụ mới là vấn đề thực sự.
Trước đây còn có thể dùng “transitory” để đánh lừa; giờ bộ từ này không còn ổn nữa.
Goldman Sachs đã đem đối chiếu lợi suất kỳ vọng hàng tháng của S&P 500 với lợi suất trái phiếu kỳ hạn 10 năm:
- Lợi suất đi lên ôn hòa → thị trường chứng khoán thường vẫn còn có thể tăng
- Lợi suất bật lên trong một tháng vượt hơn hai độ lệch chuẩn (đúng như hiện tại) → S&P bình quân giảm 1,5%–4%
- Nasdaq, AI, phần mềm và tăng trưởng chu kỳ dài đều thảm nhất, vì dòng tiền nằm rất xa về sau; khi lãi suất chiết khấu tăng lên, “neo” định giá lập tức lỏng ra.
Giờ tỷ lệ cổ phiếu đứng trên đường trung bình động 200 ngày chỉ còn 47%.
50% là ranh giới. Nếu đợt sóng AI không mở rộng được theo bề rộng, thì chỉ vài “ông lớn” gánh chỉ số; bên dưới đã phân rã.
Vàng cũng không thoát.
Lãi suất thực vượt ngưỡng + USD vượt ngưỡng + giá năng lượng tăng + lạm phát dịch vụ + tiếng ồn từ bầu cử—kỳ vọng lạm phát bị “đinh” ở mức cao.
Còn đàm phán G2 ư? Đó là cược lớn nhỏ; chẳng ai biết quân bài dưới bàn.
Vì vậy đừng chỉ nhìn màn hình của thị trường chứng khoán Mỹ để tự trấn an nữa.
Dù cả đời bạn không mua TPCP Mỹ,
Giờ thì mỗi ngày việc đầu tiên cũng nên là xem thị trường trái phiếu đang xảy ra điều gì.
Thị trường trái phiếu nói một câu:
Cục Dự trữ Liên bang đã đi chậm, thị trường không còn chờ nữa.
Tiếp theo không phải là “có tăng hay không tăng”,
Là vấn đề “muộn rồi phải trả giá bao nhiêu”.
#Nasdaq #vàng #USD #lạm_phát #Fed #TPCP Mỹ #PMI #hợp_đồng_tương_lai_lãi_suất