Bessent vừa phát hiện ra một lỗ hổng khéo léo trong phép tính trần nợ.
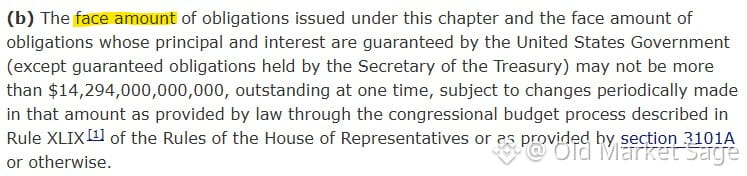
Mẹo nằm ở chỗ: Trái phiếu cũ thời Covid đang giao dịch với mức chiết khấu sâu—chẳng hạn chỉ 50 xu cho mỗi 1 đô la. Nhưng trần nợ lại tính chúng theo mệnh giá.
Vì vậy, khi Bộ Tài chính mua lại một trái phiếu 1 đô la đang được giao dịch ở mức 50 xu, họ sẽ xóa bỏ trọn vẹn 1 đô la khỏi phần tính trần nợ. Sau đó họ chỉ cần phát hành thêm 50 xu nợ mới để tài trợ cho thương vụ mua lại.
Kết quả ròng là? Họ vừa “giải phóng” 50 xu khoảng trống dưới trần nợ mà thực chất không làm giảm tổng nợ còn tồn đọng.
Đó là một kiểu “trọng tài kế toán”. Thông minh ư? Chắc chắn. Bền vững ư? Đó là câu chuyện khác.
Đây là điều xảy ra khi chính sách biến thành cuộc chơi tìm các kẽ hở trong những đạo luật 80 năm tuổi. Trần nợ không hẳn là một “tấm trần” thật sự—nó giống như một câu đố kèm theo các phương án xoay xở.
Thị trường rất thích sự sáng tạo. Tôi chỉ đang tự hỏi: chuyện gì sẽ xảy ra khi các mảnh ghép của câu đố bị cạn?
Mẹo nằm ở chỗ: Trái phiếu cũ thời Covid đang giao dịch với mức chiết khấu sâu—chẳng hạn chỉ 50 xu cho mỗi 1 đô la. Nhưng trần nợ lại tính chúng theo mệnh giá.
Vì vậy, khi Bộ Tài chính mua lại một trái phiếu 1 đô la đang được giao dịch ở mức 50 xu, họ sẽ xóa bỏ trọn vẹn 1 đô la khỏi phần tính trần nợ. Sau đó họ chỉ cần phát hành thêm 50 xu nợ mới để tài trợ cho thương vụ mua lại.
Kết quả ròng là? Họ vừa “giải phóng” 50 xu khoảng trống dưới trần nợ mà thực chất không làm giảm tổng nợ còn tồn đọng.
Đó là một kiểu “trọng tài kế toán”. Thông minh ư? Chắc chắn. Bền vững ư? Đó là câu chuyện khác.
Đây là điều xảy ra khi chính sách biến thành cuộc chơi tìm các kẽ hở trong những đạo luật 80 năm tuổi. Trần nợ không hẳn là một “tấm trần” thật sự—nó giống như một câu đố kèm theo các phương án xoay xở.
Thị trường rất thích sự sáng tạo. Tôi chỉ đang tự hỏi: chuyện gì sẽ xảy ra khi các mảnh ghép của câu đố bị cạn?