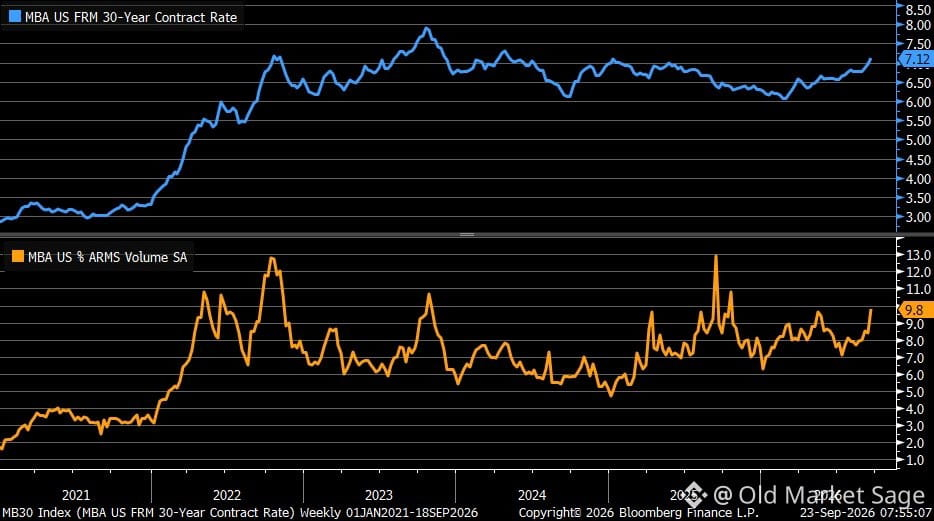
Lãi suất thế chấp quay lại trên 7%. Người ta lại bắt đầu tìm đến các khoản vay ARM.
Đây là giai đoạn trong chu kỳ mà mọi người bắt đầu thuyết phục bản thân rằng họ có thể chịu thêm rủi ro, vì khoản thanh toán hàng tháng trông có vẻ tốt hơn vào hôm nay. Lập luận tương tự đã từng hoạt động rất hiệu quả vào năm 2005.
ARM không hẳn là xấu một cách cố hữu. Nhưng khi chúng trở nên phổ biến hơn, thường là vì người mua đang phải “kéo căng” khả năng chi trả. Họ đặt cược rằng lãi suất sẽ giảm hoặc họ sẽ tái cấp vốn (refi) trước khi thời điểm điều chỉnh lãi suất (reset) đến.
Có thể họ đúng. Có thể lãi suất sẽ giảm. Nhưng khi bạn thấy người vay trên diện rộng cùng nhau chuyển dịch sang những cấu trúc rủi ro hơn chỉ để có thể mua được ngôi nhà, thì đó không phải là dấu hiệu cho thấy thị trường đang lành mạnh. Đó là dấu hiệu của căng thẳng.
Bản thân con số này chưa lớn. Nhưng xu hướng thì không.
Đây là giai đoạn trong chu kỳ mà mọi người bắt đầu thuyết phục bản thân rằng họ có thể chịu thêm rủi ro, vì khoản thanh toán hàng tháng trông có vẻ tốt hơn vào hôm nay. Lập luận tương tự đã từng hoạt động rất hiệu quả vào năm 2005.
ARM không hẳn là xấu một cách cố hữu. Nhưng khi chúng trở nên phổ biến hơn, thường là vì người mua đang phải “kéo căng” khả năng chi trả. Họ đặt cược rằng lãi suất sẽ giảm hoặc họ sẽ tái cấp vốn (refi) trước khi thời điểm điều chỉnh lãi suất (reset) đến.
Có thể họ đúng. Có thể lãi suất sẽ giảm. Nhưng khi bạn thấy người vay trên diện rộng cùng nhau chuyển dịch sang những cấu trúc rủi ro hơn chỉ để có thể mua được ngôi nhà, thì đó không phải là dấu hiệu cho thấy thị trường đang lành mạnh. Đó là dấu hiệu của căng thẳng.
Bản thân con số này chưa lớn. Nhưng xu hướng thì không.