


Nguyên tác|Odaily Nhật báo Hành tinh ( @OdailyChina )
Tác giả|Wenser ( @wenser 2010 )
Liệu Avalanche sẽ trở thành mạng blockchain khu vực hoá chính thức của tập đoàn mẹ ICE của sàn NYSE?
Tuần trước, Chủ tịch Ava Labs Cooper cho biết với truyền thông rằng trong suốt một năm qua, Sở giao dịch chứng khoán New York (NYSE) đã liên tục thử nghiệm công nghệ Avalanche và đánh giá các lộ trình khả thi để tích hợp vào hệ thống giao dịch hiện có; hiện hai bên đã thiết lập quan hệ hợp tác, nhưng NYSE vẫn chưa xác nhận cuối cùng liệu sẽ chọn Avalanche làm nền tảng blockchain cho các chứng khoán token hoá của mình hay không. Phía ICE thì cho biết hai bên hợp tác chặt chẽ, chuỗi Avalanche đáp ứng nhiều yêu cầu, nhưng hiện cả hai bên đều chưa công bố việc đã lẫn nhau lựa chọn.
Tháng 1 năm nay, Sở Giao dịch Chứng khoán New York (NYSE) công bố kế hoạch triển khai nền tảng giao dịch token hóa cổ phiếu Mỹ và ETF cùng với nền tảng thanh toán trên chuỗi; đến tháng 8, công ty mẹ của NYSE là ICE lại đầu tư tham gia tZERO và đưa tZERO làm đối tác nền tảng.
Khi SEC Mỹ mở chính sách “miễn trừ đổi mới” cho các nền tảng giao dịch cổ phiếu token hóa, trọng tâm cạnh tranh ở vòng mới của các public chain cũng chuyển sang việc tích hợp vào các nền tảng giao dịch có tính thanh khoản của thị trường tài chính truyền thống.
ICE vì sao chọn Avalanche: Năng lực kỹ thuật, lợi thế tuân thủ, các ca sử dụng đã trưởng thành
Tại Hội nghị thượng đỉnh Avalanche được tổ chức tuần trước, ông Michael Blaugrund, Giám đốc kế hoạch chiến lược của ICE, cho biết trong quá trình công ty đánh giá các nền tảng blockchain, họ “luôn giữ liên lạc chặt chẽ” với đội ngũ Avalanche, và “trong nhiều khía cạnh, Avalanche đáp ứng các yêu cầu của chúng tôi.”
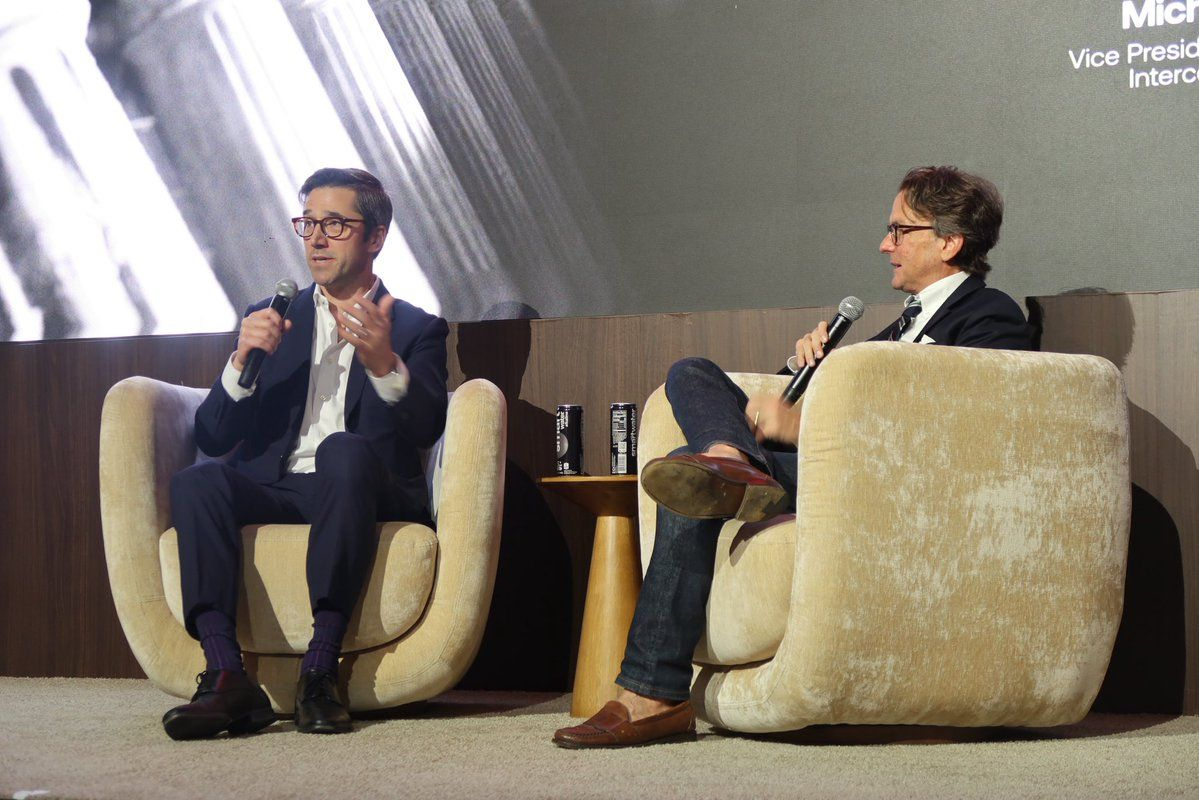
Còn xét tổng hợp các thông tin hiện có, chuỗi Avalanche trở thành “đối tác tiềm năng” lớn nhất của ICE vì chủ yếu có 3 lý do:
Thứ nhất là năng lực kỹ thuật mạnh mẽ mà chuỗi Avalanche đã tích lũy.
Là một public chain lâu đời, Avalanche đã tích lũy nhất định về hiệu năng public chain, hỗ trợ ví cho tổ chức, khả năng tương tác cũng như năng lực kết nối với cơ sở hạ tầng chứng khoán hiện có; chi phí trung bình cho mỗi giao dịch của nó cũng cực thấp, thường vào khoảng 0.001–0.02 USD.
Thứ hai là lợi thế tuân thủ của chuỗi Avalanche.
Ngoài lợi thế bẩm sinh của các công ty trong nước Mỹ, khác với các loại open public chain khác, chuỗi Avalanche cho phép các tổ chức nhúng trực tiếp các quy tắc tuân thủ ở tầng giao thức, đồng thời vẫn giữ được khả năng tương tác với hệ sinh thái rộng hơn. Các tính năng liên quan bao gồm: danh sách trắng người dùng và giao dịch, kiểm soát quyền của trình xác thực (validator), kiểm soát việc triển khai hợp đồng, cơ chế cách ly và kiểm soát độc lập, khung tổ chức Evergreen, cân bằng giữa quyền riêng tư và kiểm toán. Nói đơn giản, các tổ chức có thể linh hoạt áp dụng miễn là đáp ứng yêu cầu tuân thủ quy định. Trước đó, các ETF liên quan đến token Avalanche do VanEck, Bitwise, Grayscale… ra mắt cũng như các sản phẩm giao ngay của sàn đều là một trong những minh chứng cho mức độ tuân thủ chặt chẽ của nó.
Thứ ba là các ca sử dụng trưởng thành của chuỗi Avalanche.
Đồng stablecoin Wyoming (Mỹ), quyền sở hữu phương tiện ở California DMV (Mỹ), hệ thống dịch vụ lưu ký tài sản crypto của Hàn Quốc BDACS cho ra mắt stablecoin hỗ trợ won Hàn KRW1 đầu tiên; nền tảng đa token dựa trên Avalanche do tập đoàn thanh toán Nhật Bản TIS phát hành; hệ thống nhận diện danh tính kỹ thuật số UAE PASS do UAE dựa trên Avalanche triển khai; việc token hóa 2.7 tỷ USD tài sản lên chuỗi do nền tảng token chứng khoán Nhật Bản Progmat thực hiện; nền tảng chứng khoán token do Hanwha Investment & Securities xây dựng trên Avalanche—tất cả đều chạy trên chuỗi Avalanche và đáp ứng yêu cầu quản lý tại địa phương. Với những ca sử dụng đã trưởng thành, thành tích của Avalanche rất ấn tượng.
Con đường liên kết giữa sàn giao dịch chứng khoán và public chain: mỗi bên đều cần nhau, chứ không phải bên nào mạnh hơn bên nào
Cũng tại cùng sự kiện đó, ông Cooper, Chủ tịch kiêm Giám đốc điều hành (CEO) của Ava Labs, cho biết dự kiến trong vòng một năm tới, một số sàn giao dịch chứng khoán sẽ bắt đầu cung cấp dịch vụ giao dịch 24 giờ trong các ngày làm việc.
“Liệu có phải là các sàn giao dịch chủ đạo không? Có phải là những sàn giao dịch chứng khoán có quy mô lớn nhất toàn cầu không, ví dụ như Sở Giao dịch Chứng khoán London, Sở Giao dịch Chứng khoán New York, Sở giao dịch thương mại Chicago… Ừm, cái này thì tôi không chắc,” ông nói. “Có khá nhiều sàn giao dịch chứng khoán quy mô nhỏ đang nỗ lực chứng minh sức hấp dẫn của mình mạnh mẽ với toàn cầu nhằm thu hút thanh khoản gia nhập.”
Có thể thấy rằng, ở một mức độ nào đó, việc đưa mạng public chain vào và triển khai các nền tảng token hóa đã trở thành nhận thức chung của nhiều sàn giao dịch chứng khoán. Dù xét từ đầu để xây dựng một mạng blockchain thì không chỉ có vấn đề kỹ thuật và chi phí thời gian, mà so với việc tích hợp vào hệ sinh thái blockchain trưởng thành thì còn tồn tại cơ hội gia tăng. Ngay cả Robinhood—một nền tảng của công ty chứng khoán nổi tiếng—cũng không chọn tự mình xây dựng một mạng blockchain từ đầu, mà dựa trên nền tảng công nghệ của mạng L2 trong hệ sinh thái Ethereum để ra mắt Robinhood Chain ngày nay với mô hình “Tài sản RWA + Meme coin” hỗ trợ kép.
Còn đối với nhiều mạng public chain, “vùng an toàn” của thị trường native crypto đã không còn đủ để nâng đỡ tham vọng lớn hơn và sự phát triển lâu dài hơn. Nếu muốn tiếp tục có thêm nhiều người dùng, khối lượng giao dịch và các dự án xây dựng hệ sinh thái, chỉ có thể chuyển sang tìm kiếm sự biến đổi và hợp tác với một hệ thống và mô hình quy mô lớn hơn. Sàn giao dịch chứng khoán truyền thống hiển nhiên là lựa chọn tốt nhất.
Đặc biệt là các sàn giao dịch dẫn đầu về cổ phiếu Mỹ như NYSE và Nasdaq—lượng giao dịch, thanh khoản và thị trường người dùng của họ đều là “miếng bánh” khổng lồ mà mạng lưới blockchain crypto khao khát. Trong tương lai không xa, khi các nền tảng token hóa cổ phiếu thông qua được phần thẩm định của các cơ quan quản lý, mạng lưới thanh toán và giao dịch mà các sàn chứng khoán truyền thống cuối cùng lựa chọn sẽ có thể đạt được bước phát triển mang tính đột phá nhờ sức chứng thực thương hiệu của họ. So với điều đó, hiện nay, trong số liệu về TVL của các hệ sinh thái khác nhau trong thị trường crypto chỉ là nhỏ hơn nhiều so với những gì tương đương.
So với các câu chuyện về việc nộp đơn ETF trong quá khứ, công ty quản lý tài khố của công ty niêm yết… thì câu chuyện cấp tổ chức nhằm dẫn dắt ngành crypto phát triển ở vòng tiếp theo có lẽ chỉ có thể dựa vào hệ thống đối tác do các sàn giao dịch chứng khoán truyền thống đưa vào để quyết định. Điểm này sẽ được thúc đẩy đồng bộ với các cải cách quản lý do các tổ chức như SEC và CFTC của Mỹ dẫn dắt, qua đó thị trường crypto sẽ chào đón một đường cong tăng trưởng thứ hai, và cơ hội bùng nổ quy mô thị trường thực sự sẽ đạt mức hàng nghìn tỷ.
Đọc thêm
Mỹ SEC mở “hộp Pandora”, giao dịch cổ phiếu token hóa trên chuỗi chính thức được khai thông
“Miễn trừ đổi mới” của SEC trong 5 năm được triển khai, ai là người nhận vé tàu cho cổ phiếu Mỹ token hóa?