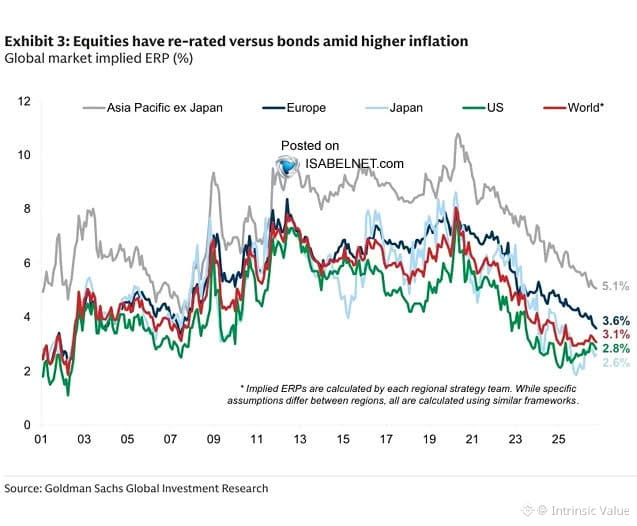
Phần bù rủi ro vốn chủ sở hữu ở Mỹ và Nhật đã bị nén xuống mức cực kỳ mỏng — cổ phiếu hiện gần như không mang lại thêm lợi suất so với trái phiếu để bù đắp cho rủi ro cao hơn.
Về mặt lịch sử, những giai đoạn này hiếm khi kết thúc tốt đẹp cho những ai đuổi theo cổ phiếu khi định giá đang cao. Khi phần bù sụp đổ, thường không phải cổ phiếu bắt kịp — mà là cổ phiếu rơi lại.
Đây là một cảnh báo về định giá, không phải lời kêu gọi canh thời điểm. Nhưng khi bạn trả giá cổ phiếu để nhận lợi suất kiểu “trái phiếu”, biên độ an toàn đã biến mất. Sự trở về mức cân bằng sẽ xảy ra. Nó luôn xảy ra.
Về mặt lịch sử, những giai đoạn này hiếm khi kết thúc tốt đẹp cho những ai đuổi theo cổ phiếu khi định giá đang cao. Khi phần bù sụp đổ, thường không phải cổ phiếu bắt kịp — mà là cổ phiếu rơi lại.
Đây là một cảnh báo về định giá, không phải lời kêu gọi canh thời điểm. Nhưng khi bạn trả giá cổ phiếu để nhận lợi suất kiểu “trái phiếu”, biên độ an toàn đã biến mất. Sự trở về mức cân bằng sẽ xảy ra. Nó luôn xảy ra.