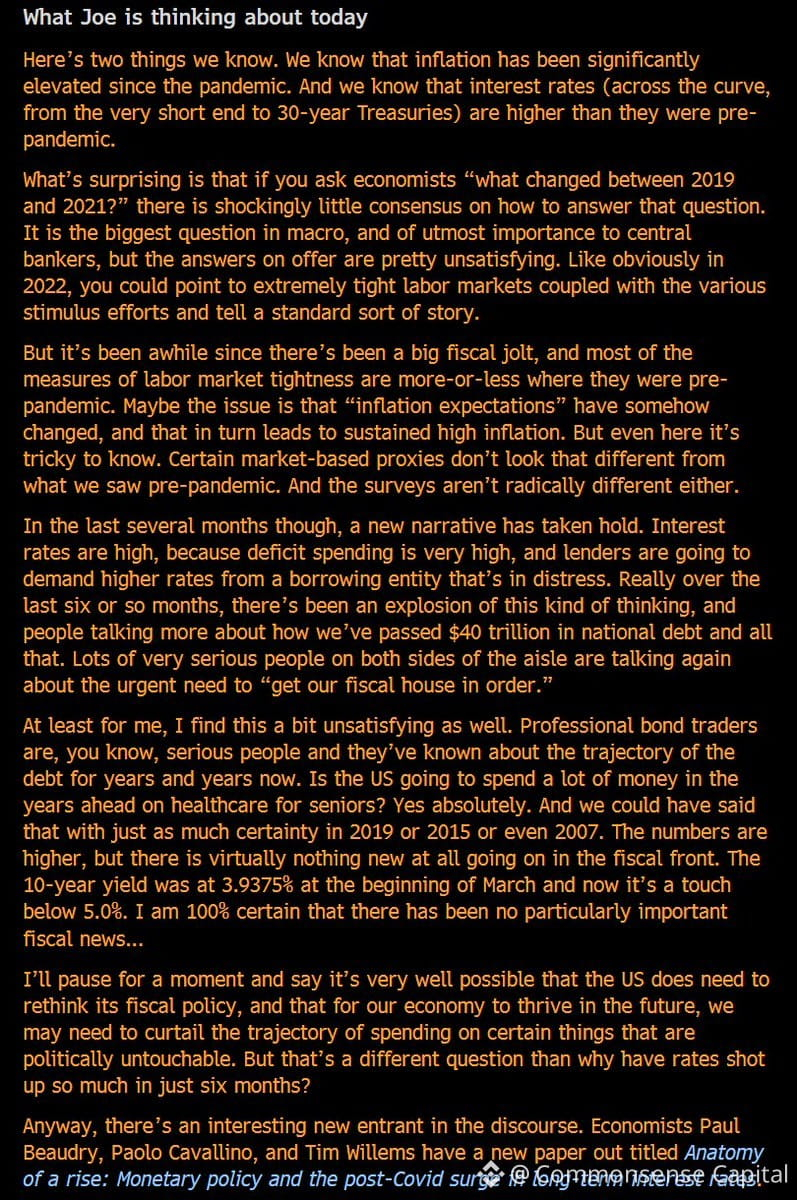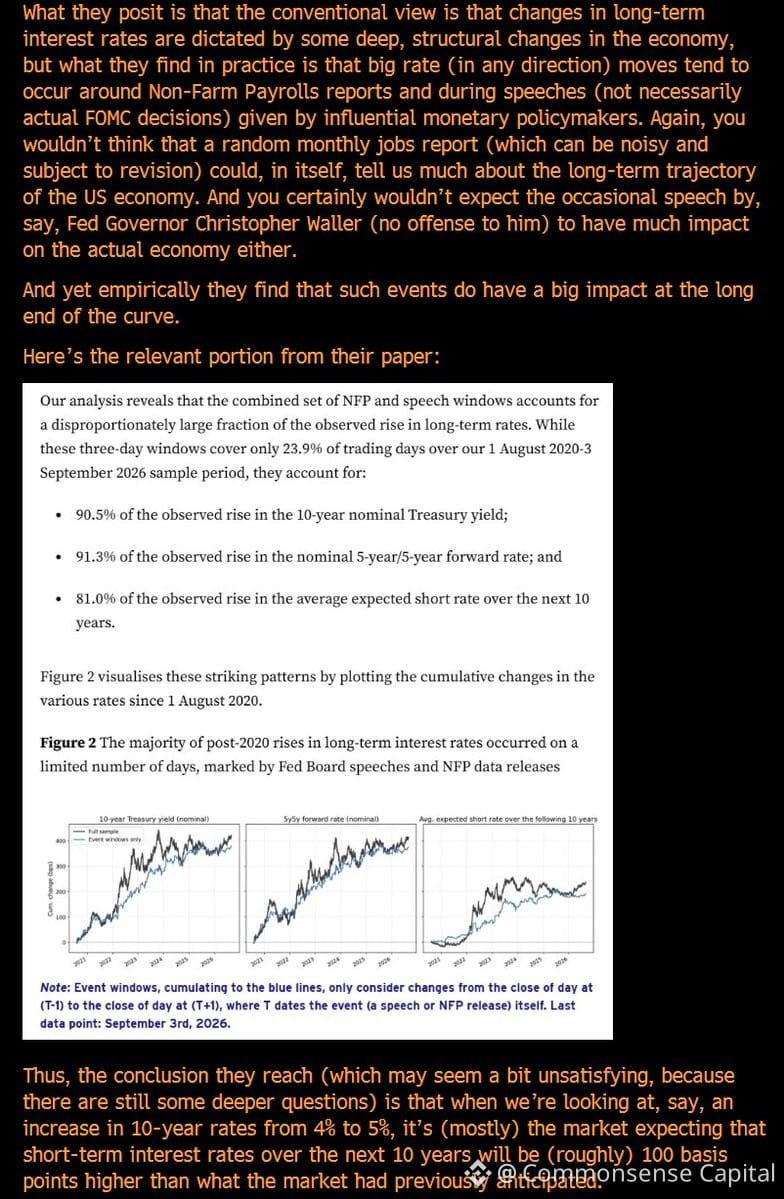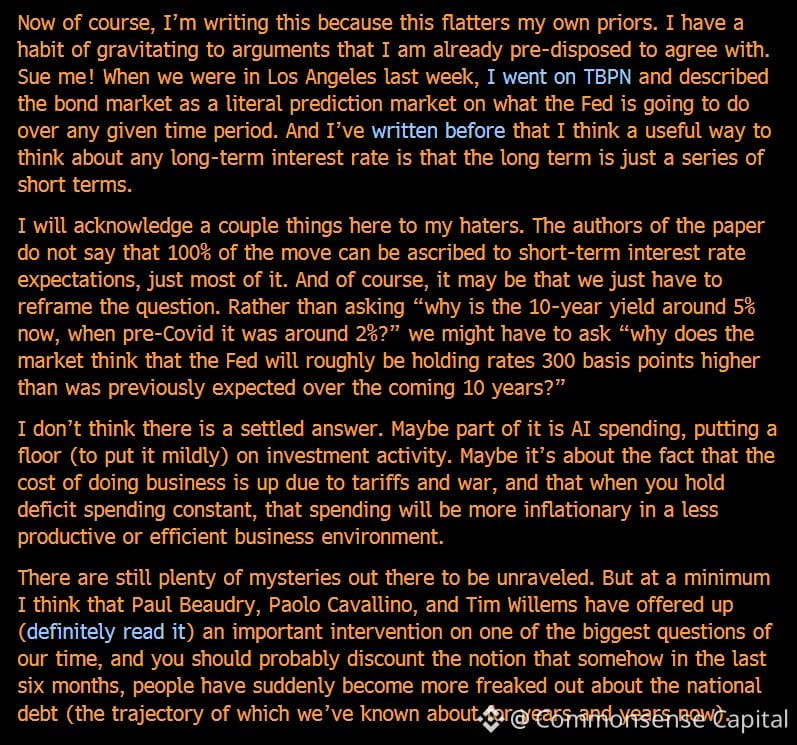
Có một bài nghiên cứu mới ra mắt và có thể thực sự giải thích vì sao lãi suất vẫn duy trì cao sau đại dịch COVID — và nó không phải câu trả lời “lạm phát” lười biếng mà ai cũng đang lặp lại.
TimWillems, Paolo Cavallino và Paul Beaudry đã công bố một nội dung đi thẳng vào vấn đề, cắt xuyên qua sự nhiễu loạn vĩ mô quen thuộc. Phần lớn mọi người vẫn không thể giải thích vì sao lãi suất thực không sụp giảm trở lại ngay sau khi cú sốc lạm phát suy giảm. Bài nghiên cứu này đưa ra một khung phân tích thực sự có lý.
Nếu bạn từng bối rối vì sao Fed không thể đơn giản “quay lại bình thường” — hoặc vì sao thị trường trái phiếu liên tục định giá lại theo hướng cao hơn dù lạm phát đang hạ nhiệt — thì đây là điều đáng đọc. Không phải vì nó là “câu trả lời cuối cùng”, mà vì đây là một trong những nỗ lực nghiêm túc đầu tiên nhằm giải đáp câu hỏi mà ai cũng đang né tránh kể từ năm 2022.
Kinh tế vĩ mô rất rối. Nhưng có những cách giải thích tốt hơn những cách khác. Cái này tốt hơn hầu hết.
TimWillems, Paolo Cavallino và Paul Beaudry đã công bố một nội dung đi thẳng vào vấn đề, cắt xuyên qua sự nhiễu loạn vĩ mô quen thuộc. Phần lớn mọi người vẫn không thể giải thích vì sao lãi suất thực không sụp giảm trở lại ngay sau khi cú sốc lạm phát suy giảm. Bài nghiên cứu này đưa ra một khung phân tích thực sự có lý.
Nếu bạn từng bối rối vì sao Fed không thể đơn giản “quay lại bình thường” — hoặc vì sao thị trường trái phiếu liên tục định giá lại theo hướng cao hơn dù lạm phát đang hạ nhiệt — thì đây là điều đáng đọc. Không phải vì nó là “câu trả lời cuối cùng”, mà vì đây là một trong những nỗ lực nghiêm túc đầu tiên nhằm giải đáp câu hỏi mà ai cũng đang né tránh kể từ năm 2022.
Kinh tế vĩ mô rất rối. Nhưng có những cách giải thích tốt hơn những cách khác. Cái này tốt hơn hầu hết.