



Gần đây khi tôi rà soát ngành y tế, tôi phát hiện trước đây mình có hai hiểu lầm về ngành này:
(1)Chỉ đơn thuần coi số lượng bệnh nhân như “thị trường”
(2)Chỉ đơn thuần coi việc một loại thuốc đổi mới được phê duyệt để đưa ra thị trường như một “hào lũy” của doanh nghiệp dược
Hơn nữa, hai hiểu lầm này không chỉ do tôi có; trong lúc tôi lướt qua cộng đồng Snowball, tôi phát hiện đa số các nhà đầu tư đang nắm giữ Eli Lilly, AstraZeneca và những nhà đầu tư quan tâm đến lĩnh vực dược đều có cách hiểu tương tự.
Nhưng một loại thuốc, từ lúc được đề xuất dưới dạng khái niệm trong phòng thí nghiệm cho đến khi thật sự đi vào cơ thể bệnh nhân, giữa chặng đường đó cần trải qua hàng loạt khâu như thử nghiệm lâm sàng, sản xuất, chẩn đoán, vận chuyển chuỗi lạnh, thanh toán bảo hiểm và phân phối đến nhà thuốc. Chỉ cần một khâu bị “kẹt”, thì quy mô thị trường theo lý thuyết cũng không thể chuyển thành tình huống sử dụng thực tế.
Vì vậy, điều quyết định giá trị và hào rộng của một công ty y tế vẫn là nó đang ở vị trí nào trong mắt xích then chốt, và việc thay thế nó sẽ phải trả giá ra sao.
Nếu nó đang ở một mắt xích nào đó nhưng đường truyền lên xuống không đủ trơn tru, thì dù mảng kinh doanh đó có thị trường tiềm năng rất lớn, đó cũng chỉ là số liệu lý thuyết;
Báo cáo này không bàn về định giá, cũng không chồng chất dữ liệu tài chính. Tôi chỉ cố gắng làm rõ bức tranh toàn ngành này, rồi ở mỗi phân khúc nêu ra 1 đến 2 công ty, giải thích rốt cuộc họ kiếm tiền bằng cách nào.
Muốn hiểu mảng y tế của chứng khoán Mỹ thì đọc báo cáo này là cơ bản đã rõ.
1. Trước hết làm rõ toàn bộ bức tranh ngành y tế
Nếu trải toàn bộ quá trình của một bệnh nhân từ lúc mắc bệnh đến lúc điều trị ra, ngành y tế có thể đại khái chia thành hai tầng.
Tầng đầu tiên là các công ty trực tiếp đối mặt với bệnh. Họ cung cấp thuốc, thiết bị và sản phẩm chẩn đoán, giá trị chủ yếu đến từ kết quả điều trị. Lilly và AstraZeneca mà tôi nhắc tới ở trên đều thuộc tầng này; đây là những công ty dược khá quen thuộc với nhà đầu tư.
Tầng thứ hai là các công ty giúp những phương pháp điều trị đó xuất hiện và được triển khai trơn tru. Ví dụ, Thermo Fisher bán thiết bị, thuốc thử và vật tư tiêu hao; McKesson đưa thuốc tới bệnh viện và nhà thuốc; UnitedHealth quyết định thuốc nào được hoàn trả và bệnh nhân phải đáp ứng điều kiện gì trước.
Hai tầng này phục vụ cùng một bệnh nhân, nhưng mô hình kinh doanh thì hoàn toàn khác nhau.
Bên trước chủ yếu dựa vào hiệu quả sản phẩm để chiếm giá trị, còn bên sau thì dựa nhiều hơn vào quy mô và sự ổn định của khách hàng để tiếp tục chiếm giá trị.
Đó cũng là lý do vì sao ngành y tế không thể chỉ phân chia theo bệnh lý.
Chuyển hóa, ung thư và khoa học thần kinh là chuyện ở phía nhu cầu thị trường, còn thiết bị, phân phối và thanh toán là bối cảnh ở phía cung; hai cách phân loại chồng lên nhau mới tạo thành một mảng tương đối hoàn chỉnh.
Sau đây tôi sẽ tách hai mảng này ra để nói riêng, nhưng trước khi triển khai cần nói trước rằng tôi chỉ nêu một phần đại diện, sẽ không triển khai đầy đủ từng phân khúc, nếu không thì độ dài của cả bài sẽ không kiểm soát được nữa.
II. Phân theo bệnh lý
Các bệnh liên quan đến ngành y tế không chỉ dừng ở bốn nhóm dưới đây, và tôi cũng không định làm một cuốn bách khoa bệnh lý. Tôi chọn chuyển hóa và béo phì, ung thư và miễn dịch, khoa học thần kinh, cùng vắc xin và bệnh truyền nhiễm, vì chúng lần lượt đại diện cho bốn logic sản phẩm và bốn cách tạo giá trị khác nhau.
2.1 Chuyển hóa và béo phì: thuốc bán chạy chỉ mới là bước đầu
Chuyển hóa và béo phì là phân khúc dễ hiểu nhất hiện nay, bởi Lilly và Novo Nordisk đã biến một thị trường giảm cân vốn ở rìa thành một trong những hướng được chú ý nhất của ngành y tế toàn cầu.
Novo Nordisk vốn đã tập trung sâu vào tiểu đường, còn Lilly thì nhờ tirzepatide mà nhanh chóng mở rộng sang béo phì, ngưng thở khi ngủ và các bệnh liên quan khác.
Nhìn từ góc độ bệnh nhân, hai mô hình kinh doanh này rất trực quan: tiêm một mũi, cảm giác thèm ăn giảm, cân nặng hạ xuống.
Nhưng mô hình kinh doanh của Lilly và Novo Nordisk không phải là kinh doanh một lần rồi thôi.
Bởi vì sau khi bệnh nhân ngừng dùng thuốc, cảm giác thèm ăn và cân nặng có thể tăng trở lại, nên chỉ cần hiệu quả còn duy trì, tác dụng phụ còn chấp nhận được, thì hiệu quả thương mại của loại thuốc này sẽ rất gần với thuê bao dài hạn.
Đây cũng là điểm khác biệt của nó so với rất nhiều loại thuốc dùng ngắn hạn.
Kháng sinh hoặc thuốc đặc trị cho một loại bệnh thường kết thúc sau khi dùng xong liệu trình, nhưng béo phì, tiểu đường và các bệnh chuyển hóa khác lại cần quản lý lâu dài.
Trong mô hình kinh doanh này, vòng đời sản phẩm của một bệnh nhân quan trọng hơn rất nhiều so với việc có thêm bao nhiêu bệnh nhân mới. Nếu bệnh nhân ngừng dùng thuốc vì tác dụng phụ đường tiêu hóa, chi phí tự chi trả quá cao hoặc sụt cân, thì chuỗi thương mại sẽ bị đứt đoạn.
2.1.1 Novo Nordisk: từ công ty tiểu đường mở rộng sang quản lý béo phì
Novo Nordisk vốn dĩ đã là một công ty dựa trên bệnh tiểu đường và insulin.
Họ đã lâu năm làm việc với bác sĩ nội tiết, bệnh viện, nhà thuốc và bên thanh toán, nên đã xây dựng được mạng lưới sản xuất và bán hàng trưởng thành. Vì vậy, khi semaglutide mở rộng từ điều trị tiểu đường sang quản lý béo phì, nó không phải là đi vào một thị trường hoàn toàn xa lạ từ đầu, mà chỉ là mở rộng năng lực sẵn có ra bên ngoài.
Sản phẩm chủ lực của họ là cùng một hoạt chất cốt lõi — semaglutide — chỉ được đặt vào các bối cảnh khác nhau:
(1) Ozempic và Rybelsus chủ yếu dùng cho tiểu đường type 2 (loại sau là dạng uống);
(2) Wegovy chủ yếu dùng cho quản lý cân nặng lâu dài ở bệnh nhân béo phì và thừa cân;
Một kiểu “một con cá ăn nhiều bữa” điển hình; lợi ích lớn nhất của mô hình này là một hệ thống đã được kiểm chứng có thể liên tục mở rộng bối cảnh sử dụng.
Sau này Wegovy cũng được mở rộng, không chỉ giúp bệnh nhân giảm cân nữa, mà còn được phê duyệt để giảm nguy cơ tử vong do tim mạch, nhồi máu cơ tim và đột quỵ ở một số người trưởng thành béo phì hoặc thừa cân có bệnh tim mạch.
2.1.2 Eli Lilly: dùng một mũi tirzepatide để nhanh chóng bước vào nhiều thị trường bệnh tật
Con đường của Eli Lilly $LLY không giống Novo Nordisk lắm, nhưng về cơ bản cũng là “một con cá ăn nhiều bữa”.
Novo Nordisk mở rộng dần sang các thị trường khác trên nền tảng tiểu đường; còn Lilly dựa vào hiệu quả của tirzepatide để nhanh chóng chiếm lĩnh đồng thời thị trường tiểu đường và béo phì.
Tirzepatide sẽ đồng thời tác động lên hai đường hormone là GIP và GLP-1, từ đó làm giảm cảm giác thèm ăn và lượng thức ăn nạp vào.
GIP và GLP-1 đều là tín hiệu được ruột giải phóng sau khi ăn, có thể giúp cơ thể tiết insulin theo tình trạng đường huyết
Trong đó, GLP-1 còn làm tăng cảm giác no, giảm ăn uống, còn GIP thì có thể tiếp tục tăng cường sự điều hòa này
Lilly cũng tách cùng một hoạt chất thành hai thương hiệu chính:
Mounjaro dùng cho tiểu đường type 2;
Zepbound dùng cho quản lý cân nặng lâu dài ở bệnh nhân béo phì và thừa cân.
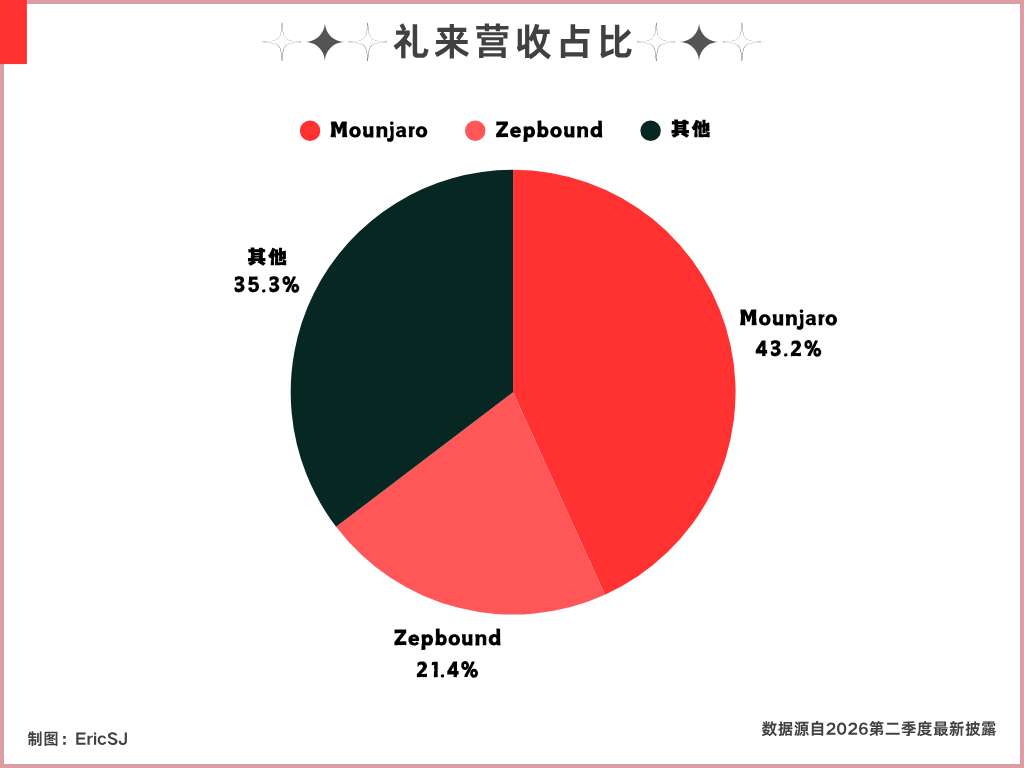
Theo dữ liệu báo cáo quý mới nhất, hai sản phẩm trên chiếm khoảng 65% tổng doanh thu của Lilly; nói cách khác, cứ Lilly thu được 100 USD thì gần 65 USD đến từ cùng một hoạt chất cốt lõi — tirzepatide.
Lilly chọn cách làm như vậy không chỉ đơn thuần là đổi tên sản phẩm.
Bởi vì trong hệ thống bảo hiểm, tiểu đường và béo phì tương ứng với các quy tắc hoàn trả khác nhau. Tiểu đường từ lâu đã được xác định rõ là bệnh cần điều trị dài hạn, còn bảo hiểm cho thuốc béo phì thì lại không thống nhất.
Lilly đẩy tirzepatide vào các chỉ định khác nhau, tương đương với việc mở nhiều con đường khác nhau để một loại thuốc đi vào cơ thể bệnh nhân.
Sau đó Zepbound còn trở thành thuốc đầu tiên ở Mỹ được phê duyệt để điều trị chứng ngưng thở khi ngủ tắc nghẽn mức độ trung bình đến nặng ở người lớn béo phì. Thuốc làm giảm cân nặng, từ đó cải thiện tình trạng bệnh nhân thường xuyên ngừng thở hoặc thở yếu đi trong lúc ngủ.
Ý nghĩa của điều này với Lilly không chỉ là “có thể bán thêm cho một nhóm bệnh nhân”.
Vì ngưng thở khi ngủ là một hệ thống khác, sau khi Zepbound được đưa vào phạm vi này, Lilly có thể từ thị trường giảm cân tiến thêm một bước vào thị trường y học giấc ngủ.
Đồng thời, mở rộng chỉ định cũng có thể củng cố lý do thanh toán của bảo hiểm; dù được phê duyệt không đồng nghĩa với việc bảo hiểm chắc chắn hoàn trả, nhưng chỉ định bệnh lý càng rõ ràng thì công ty dược càng dễ chứng minh giá trị y khoa mà thuốc mang lại.
Xét hiện tại, năng lực cạnh tranh của tirzepatide rất mạnh, nên có thể hiểu mô hình kinh doanh hiện tại của Lilly trong một câu: kéo dài cùng một loại thuốc sang các lĩnh vực chuyên khoa và các bối cảnh thanh toán khác nhau.
Con đường mở rộng của Lilly và Novo Nordisk không giống nhau, nhưng kết quả lại là cùng về một đích.
2.2 Ung thư và miễn dịch
Ung thư và miễn dịch được tôi đặt chung một phần để triển khai là vì cả hai nhóm thuốc đều có phần can thiệp vào hệ miễn dịch của cơ thể.
Trong điều trị ung thư, một hướng quan trọng là khiến hệ miễn dịch một lần nữa nhận ra và tấn công tế bào ung thư; còn trong điều trị bệnh tự miễn, phải hạ thấp phản ứng miễn dịch quá hoạt động để tránh hệ miễn dịch tiếp tục tấn công mô bình thường.
2.2.1 Merck: biến một loại thuốc thành nền tảng điều trị ung thư
Trước hết nói về điều trị ung thư: bệnh nhân cần xác định mình mắc loại ung thư nào, rồi xem тип mô bệnh học, đột biến gen, giai đoạn bệnh, trước đây đã dùng thuốc gì, cuối cùng mới quyết định phù hợp với kiểu điều trị nào.
Có rất nhiều bệnh nhân ung thư, nhưng điều đó không có nghĩa là một loại thuốc có thể bao phủ tất cả các nhóm; nó cần dựa vào bằng chứng lâm sàng để đi vào từng loại ung thư, từng giai đoạn điều trị và từng phác đồ phối hợp cụ thể
Merck của Mỹ (Merck & Co., NYSE: $MRK.US ) là đại diện cho mô hình điều trị ung thư miễn dịch lấy PD-1 làm trung tâm.
Sản phẩm chủ lực Keytruda, tên chung tiếng Trung là pembrolizumab, là một chất ức chế PD-1.
PD-1 có thể hiểu như “phanh” trên tế bào miễn dịch. Bình thường, cơ chế này giúp ngăn hệ miễn dịch tấn công quá mức vào chính cơ thể; nhưng một số tế bào ung thư sẽ lợi dụng cơ chế này để khiến tế bào miễn dịch tưởng rằng chúng không cần bị loại bỏ.
Vì vậy, Keytruda không giống hóa trị truyền thống là cố gắng giết tế bào ung thư, mà ngược lại là giúp tế bào miễn dịch khôi phục khả năng nhận diện và tấn công khối u.
Vì vậy, thứ họ bán thực ra là một bộ cơ chế miễn dịch có thể liên tục đi vào các phác đồ điều trị ung thư khác nhau, một con đường có thể tái sử dụng để đi từ một loại ung thư sang nhiều loại ung thư khác.
Điều này có phần tương tự với kiểu “một con cá ăn nhiều bữa” của các thuốc chuyển hóa.
Chỉ là Lilly và Novo Nordisk tách cùng một hoạt chất thành các sản phẩm khác nhau rồi đưa vào các bối cảnh sử dụng khác nhau; còn Merck thì trong các loại ung thư, giai đoạn điều trị và phác đồ phối hợp khác nhau, liên tục chứng minh giá trị của Keytruda, biến một loại thuốc đơn lẻ thành nhiều bối cảnh sử dụng.
Tính đến năm 2026, trên toàn cầu đã có hơn 2800 nghiên cứu đánh giá việc sử dụng Keytruda trong các loại ung thư và bối cảnh điều trị khác nhau, bao phủ nhiều loại ung thư và tình huống điều trị khác nhau.
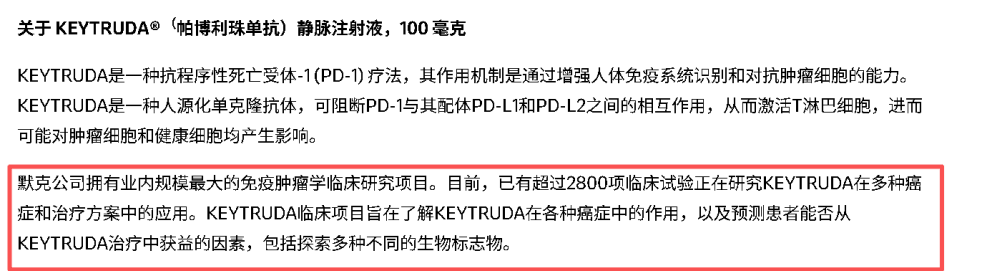
Vì vậy, hào rộng của Keytruda là lợi thế nền tảng được hình thành từ lượng lớn bằng chứng lâm sàng và kinh nghiệm sử dụng của bác sĩ.
Chi phí, thời gian và công sức để các sản phẩm sau này thay thế Keytruda trong phác đồ điều trị hiện có là rất lớn; không chỉ phải chứng minh hiệu quả, mà còn phải chứng minh rõ ràng là tốt hơn về hiệu lực, độ an toàn hoặc sự tiện lợi khi sử dụng trong từng loại ung thư cụ thể.
2.2.2 AbbVie: dùng nhiều cơ chế miễn dịch để bao phủ một nhóm bệnh nhân dài hạn
So với điều trị ung thư, các bệnh miễn dịch gần với quản lý bệnh mạn tính dài hạn hơn.
Vảy nến, viêm khớp dạng thấp và các bệnh khác thường khó chữa dứt điểm chỉ bằng một liệu trình; chỉ cần thuốc có hiệu quả, tác dụng phụ chấp nhận được và bảo hiểm tiếp tục hoàn trả, bệnh nhân có thể sẽ dùng lâu dài.
AbbVie trước đây dựa vào Humira để xây dựng mảng miễn dịch; tác dụng của nó là chặn TNF, làm giảm phản ứng viêm.
TNF có thể hiểu như “báo cháy” do hệ miễn dịch phát ra; bình thường nó sẽ huy động tế bào miễn dịch xử lý nhiễm trùng; nhưng trong cơ thể một số bệnh nhân, tín hiệu báo động này kéo dài không ngừng, ngược lại còn làm tổn hại da, khớp và ruột.
Sau khi Humira mất bảo hộ độc quyền thị trường tại Mỹ vào năm 2023, nhiều thuốc sinh học tương tự có cơ chế tác dụng và hiệu quả gần giống, giá cạnh tranh hơn đã bước vào thị trường; vì vậy các công ty bảo hiểm có thể yêu cầu bệnh nhân ưu tiên dùng thuốc tương tự, khiến giá và thị phần của Humira bắt đầu chịu sức ép.
AbbVie sau đó chuyển trọng tâm sang Skyrizi và Rinvoq. Skyrizi chặn IL-23, tương đương đóng một kênh viêm có liên quan chặt hơn đến vảy nến và bệnh viêm ruột; còn Rinvoq là thuốc uống, cắt đứt một phần đường truyền tín hiệu viêm từ bên trong tế bào.
Ba loại thuốc chặn viêm ở những vị trí khác nhau. Nếu bệnh nhân không phù hợp với một loại, AbbVie vẫn có thể thông qua một sản phẩm khác đi vào phác đồ điều trị, và cùng chia sẻ mạng lưới bác sĩ, bán hàng và tiếp cận bảo hiểm.
Nhưng nó không phải là không thể thay thế.
Bảo hiểm có thể yêu cầu bệnh nhân thử thuốc truyền thống hoặc thuốc sinh học tương tự rẻ hơn trước, chỉ sau khi thất bại mới được dùng thuốc mới; điều này được gọi là “điều trị bậc thang”.
Vì vậy, nếu nhìn AbbVie từ góc độ cạnh tranh thị trường, nó không có tính “không thể thay thế” thật sự mạnh ở cấp độ sản phẩm đơn lẻ; trên thị trường vẫn có những sản phẩm khác có thể kiểm soát hoặc phối hợp kiểm soát cùng loại vấn đề.
Vì vậy, khi tôi tìm đọc nhiều báo cáo bên thứ ba bàn về hào rộng của AbbVie, thường có những cách diễn giải khá chủ quan, trừu tượng và đa chiều; nhưng tôi cho rằng khi một doanh nghiệp không thể dùng vài câu ngắn gọn để nói rõ hào rộng của mình, thì đó không phải là một tài sản quá phù hợp để nắm giữ.
2.3 Khoa học thần kinh: nút thắt không nằm ở thuốc
Biogen và Eli Lilly có thể dùng bệnh Alzheimer để chứng minh vì sao trong thần kinh học, số bệnh nhân nhiều chưa chắc thị trường thuốc đã lớn hơn.
Leqembi do Biogen hợp tác với Eisai, cùng với Kisunla của Lilly, đều có tác dụng loại bỏ các protein bất thường tích tụ trong não bệnh nhân.
Có thể hiểu loại protein này như rác đang tích tụ không ngừng trong não. Thuốc có thể giúp dọn sạch một phần rác, làm chậm sự suy giảm trí nhớ và khả năng sinh hoạt của bệnh nhân, nhưng không thể đưa bộ não đã bị tổn thương trở lại bình thường, cũng không thể chữa khỏi hoàn toàn bệnh Alzheimer.
Hơn nữa, hai loại thuốc này chủ yếu phù hợp với bệnh nhân giai đoạn đầu, bệnh còn nhẹ; không ít bệnh nhân khi được chẩn đoán thì đã vượt ra khỏi giai đoạn đầu mà các thuốc này nghiên cứu và phê duyệt chủ yếu.
Dù phát hiện sớm, bệnh nhân cũng không thể chỉ dựa vào việc trí nhớ suy giảm mà dùng thuốc ngay; bác sĩ cần xác nhận trong não bệnh nhân thực sự có loại protein bất thường này, rồi mới đánh giá tình trạng cơ thể có phù hợp điều trị hay không.
Sau khi bắt đầu dùng thuốc, bệnh nhân còn phải định kỳ đến bệnh viện điều trị, đồng thời thông qua chụp ảnh não để quan sát có xuất hiện tác dụng phụ như sưng não hoặc xuất huyết não hay không.
Vì vậy, từ lúc bệnh nhân xuất hiện vấn đề trí nhớ cho đến khi thực sự dùng thuốc, ở giữa còn có nhiều khâu; bất kỳ khâu nào không theo kịp thì bệnh nhân trên lý thuyết cũng sẽ bị rơi rụng ngoài thực tế.
Đó cũng là lý do vì sao số bệnh nhân Alzheimer rất lớn, nhưng tốc độ phổ biến sau khi thuốc được phê duyệt vẫn có thể rất chậm.
Thứ hạn chế thị trường không phải là việc công ty dược có sản xuất đủ thuốc hay không; thông thường là bệnh viện không thể tìm ra bệnh nhân phù hợp để sắp xếp điều trị và theo dõi liên tục.
Hiện phân khúc này vẫn thiếu hiệu quả quyết định và sản phẩm mang tính quyết định; nếu sản phẩm sau này hiệu quả rõ hơn, dễ dùng hơn, hoặc cần ít lần kiểm tra hơn, bác sĩ và bệnh nhân rất có thể sẽ đổi phác đồ điều trị.
Những sản phẩm hiện có chỉ mới có lợi thế đi trước nhờ được phê duyệt, có bằng chứng lâm sàng và kinh nghiệm sử dụng của bác sĩ, nhưng chưa hình thành được hào rộng ổn định.
2.4 Vắc xin và bệnh truyền nhiễm: sản phẩm được phê duyệt không đồng nghĩa với việc có người tiêm
Khác biệt lớn nhất của vắc xin so với các nhóm thuốc trước là nó thường không hướng đến bệnh nhân đã mắc bệnh, mà là nhóm người khỏe mạnh có thể sẽ mắc bệnh trong tương lai.
Thuốc thông thường giải quyết vấn đề sau khi bệnh đã xảy ra, còn vắc xin thì huấn luyện trước hệ miễn dịch của cơ thể ngay trước khi bệnh xảy ra.
GSK là một công ty khá tiêu biểu trong lĩnh vực này.
Công ty sở hữu các sản phẩm vắc xin bao phủ các bệnh như zona, nhiễm trùng hô hấp, viêm màng não và viêm gan; trong đó tiêu biểu nhất là vắc xin zona Shingrix và Arexvy dùng để phòng một số nhiễm trùng hô hấp nghiêm trọng.
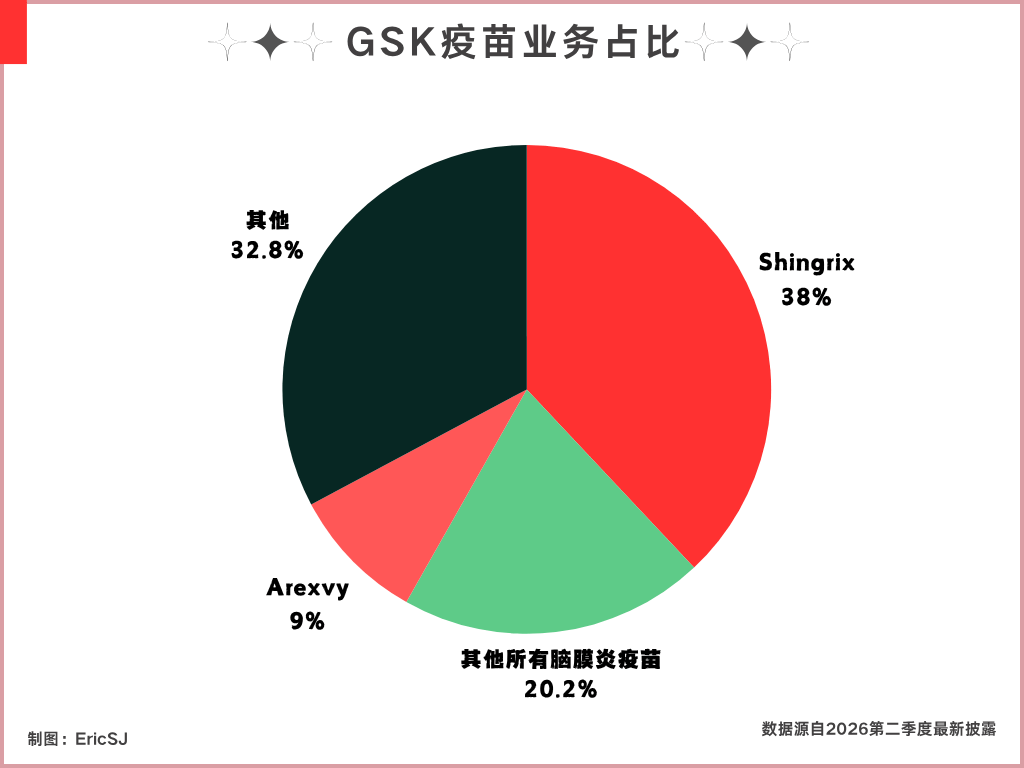
Ở đây: Shingrix là vắc xin chủ lực thực sự của GSK. Trong quý II/2026, doanh số Shingrix khoảng 890 triệu bảng Anh, chiếm gần 39% mảng vắc xin của GSK; tính cho cả nửa đầu năm, tỷ lệ này vượt 43%.
Nói cách khác, trong mỗi 100 bảng doanh thu của bộ phận vắc xin GSK, có khoảng hơn 40 bảng đến từ vắc xin zona.
Mô hình kinh doanh của vắc xin tương đối đơn giản; nó không giống thuốc điều trị bệnh mạn tính phải mua lặp lại hàng tháng.
Có loại sau khi hoàn thành một đợt tiêm chủng thì lâu dài không mua nữa; có loại cần tiêm nhắc lại; cũng có sản phẩm như vắc xin cúm phải tiêm lặp lại theo mùa.
Vì vậy, GSK vừa cần liên tục mở rộng sang các nhóm tuổi đủ điều kiện mới, vừa cần nâng cao tỷ lệ hoàn tất đủ liều của vắc xin nhiều mũi.
Và ngay cả với vắc xin cần tiêm nhiều mũi, ví dụ Shingrix cần hoàn thành hai mũi tiêm, thì dù một người đã tiêm mũi đầu tiên, nếu họ quên, lo tác dụng phụ hoặc không muốn mất thêm thời gian đến bệnh viện, nhu cầu của mũi thứ hai vẫn có thể bị mất đi.
Thị trường vắc xin ở góc độ nhu cầu phải đối mặt với một vấn đề đặc biệt: nó bán ra một thứ “tốt nhất là đừng bao giờ xảy ra”.
Bệnh nhân có thể cảm nhận được thuốc làm giảm đau hoặc giảm cân, nhưng lại rất khó xác nhận việc mình không bị nhiễm một căn bệnh nào đó rốt cuộc là do vắc xin có hiệu quả hay do vốn dĩ mình sẽ không mắc bệnh.
Việc tiêm chủng tập trung toàn dân trong thời kỳ COVID là một trường hợp cực kỳ đặc biệt, không thể dùng để hiểu phần lớn các loại vắc xin thông thường. Vắc xin thông thường thường đối mặt với vấn đề: nhóm đối tượng phù hợp rất lớn, nhưng ý muốn tiêm thực tế lại không ổn định.
Ngay cả khi có nhóm đối tượng phù hợp rất lớn, để hình thành việc tiêm chủng thường quy trên diện rộng vẫn là chuyện rất khó.
GSK có lợi thế về R&D sản phẩm, danh mục kết hợp và kênh phân phối ở mảng này, nhưng những lợi thế đó chỉ giải quyết được vấn đề ở phía cung, không thể trực tiếp giải quyết ý muốn tiêm chủng, và đây là một phân khúc mà tôi đã mô tả ở đầu bài là “đường truyền lên xuống chưa đủ trơn tru”.
III. Giá trị nằm ngoài thuốc
Phần trước đã nói về việc công ty dược phát triển sản phẩm xoay quanh các bệnh khác nhau, nhưng một loại thuốc từ phòng thí nghiệm đến tay bệnh nhân, tuyệt nhiên không chỉ là chuyện của riêng công ty dược.
Thuốc cần được phát hiện, thử nghiệm và sản xuất; cần bệnh viện và thiết bị để điều trị; cũng cần nhà phân phối đưa đến đúng địa điểm, và cuối cùng còn phải có người sẵn sàng trả tiền.
Những công ty này chưa chắc sở hữu loại thuốc được chú ý nhất, nhưng họ lại nắm giữ những công cụ, quy trình và cửa ngõ không thể thiếu trong ngành y tế.
3.1 Thiết bị y tế: tần suất sử dụng quyết định giá trị
Thiết bị y tế là một phân khúc tương đối quen thuộc với nhà đầu tư phổ thông bên cạnh thuốc, đặc biệt là khi AI xuất hiện; nhờ AI hỗ trợ, robot phẫu thuật, cảm biến và các loại thiết bị khác đã bước vào tầm nhìn của nhà đầu tư.
Intuitive Surgical và DexCom được nêu ở phần này đại diện cho hai mô hình kinh doanh thiết bị y tế khác nhau.
3.1.1 Intuitive Surgical: trước tiên đưa robot vào bệnh viện, sau đó kiếm tiền từ từng ca phẫu thuật
Sản phẩm cốt lõi của Intuitive Surgical $ISRG.US là hệ thống phẫu thuật Da Vinci.
Nhìn bề ngoài, đây là một mảng kinh doanh bán robot: bệnh viện trả một khoản tiền khá lớn để đặt thiết bị vào phòng mổ.
Nhưng bán được thiết bị ra ngoài mới chỉ là bước đầu tiên để mô hình kinh doanh này vận hành. Trong mỗi ca phẫu thuật, bệnh viện còn cần dùng các dụng cụ và phụ kiện đi kèm, còn thiết bị cũng cần bảo trì và nâng cấp.
Vì vậy, thực ra Intuitive Surgical có ba lớp doanh thu:
(1) bán hoặc cho thuê robot phẫu thuật cho bệnh viện;
(2) Khi số ca phẫu thuật tăng lên, bán liên tục các dụng cụ và vật tư tiêu hao đi kèm;
(3) cung cấp dịch vụ bảo trì cho các thiết bị đã lắp đặt.
Những phần có thể lặp lại lâu dài chính là hai phần phía sau.
Tính đến quý II năm 2026, số hệ thống Da Vinci mà Intuitive Surgical công bố đã được lắp đặt lên tới 11710 máy;
Trong quý đó, khoảng 76% doanh thu của Intuitive Surgical đến từ thiết bị, phụ kiện và dịch vụ bảo trì.
Tầm quan trọng của hai con số này không chỉ là thể hiện công ty đã bán được bao nhiêu thiết bị, mà còn là quy trình làm việc được xây dựng xung quanh cùng một hệ thống.
Bản thân quy trình này chính là hào rộng, và là một hào rộng cực kỳ rõ ràng; ngay cả khi đối thủ phía sau làm ra một con robot có thông số gần giống, họ cũng không thể trực tiếp thay thế Da Vinci.
Công ty này trong lĩnh vực y tế hơi giống ASML trong lĩnh vực bán dẫn.
3.1.2 DexCom: biến một lần đo thành sử dụng liên tục
DexCom đại diện cho một mô hình kinh doanh thiết bị y tế khác.
Đo đường huyết truyền thống cần bệnh nhân chủ động lấy máu, và chỉ nhìn thấy đường huyết ở một thời điểm. Thiết bị theo dõi đường huyết liên tục của DexCom thì thông qua cảm biến đeo trên cơ thể, ghi lại liên tục biến động đường huyết và truyền dữ liệu sang điện thoại hoặc thiết bị khác.
Hơn nữa, cảm biến này sau một thời gian sử dụng cần được thay thế, nên doanh thu của DexCom cũng không phải là bán phần cứng một lần, mà là tạo mua lặp lại theo quá trình bệnh nhân tiếp tục sử dụng.
Điểm chung của nó với Intuitive Surgical là phần cứng cũng chỉ là bước đầu tiên mở ra vòng khép kín của mô hình kinh doanh.
Một khi bệnh nhân hình thành thói quen sử dụng và bắt đầu phụ thuộc vào dữ liệu lịch sử được tạo ra, ví dụ dựa vào các dữ liệu này để sắp xếp ăn uống và dùng thuốc, thì mức độ gắn bó của người dùng có thể tăng lên theo thời gian sử dụng.
Tuy nhiên, sản phẩm hiện tại này không có rào cản công nghệ quá cao; ở khắp các thị trường trên thế giới đều có nhiều máy giám sát cùng loại của nội địa, khó có thể nói bản thân sản phẩm này có tính không thể thay thế lớn đến mức nào.
Cộng thêm việc thói quen sử dụng kiểu theo dõi này chưa trở thành chủ lưu, nó cũng phải đối mặt với áp lực cạnh tranh từ các phương pháp theo dõi khác.
Từ những ví dụ trên có thể thấy, cả hai trường hợp đều là phần cứng chạm vào người dùng, nhưng phần bán chủ yếu cũng là “dịch vụ hậu mãi”; tuy nhiên, yếu tố then chốt của hào rộng lại có liên quan cực lớn đến rào cản công nghệ của phần cứng.
3.2 Cơ sở hạ tầng nghiên cứu và lâm sàng: người bán cuốc xẻng trước khi thuốc ra thị trường
Sản phẩm của Intuitive Surgical và DexCom sẽ trực tiếp đi vào khâu điều trị hằng ngày của bệnh viện hoặc bệnh nhân.
Thermo Fisher cũng bán rất nhiều thiết bị, nhưng đó không phải là thiết bị lâm sàng dùng trực tiếp để điều trị bệnh nhân, mà là công cụ R&D và sản xuất đặt trong phòng thí nghiệm, nhà máy dược và tổ chức nghiên cứu.
Sản phẩm của Intuitive Surgical và DexCom sẽ trực tiếp đi vào khâu điều trị hằng ngày của bệnh viện hoặc bệnh nhân; còn khách hàng chính của Thermo Fisher là công ty dược, phòng thí nghiệm và các tổ chức nghiên cứu.
Sản phẩm của nó thường không xuất hiện trực tiếp trước mặt bệnh nhân, nhưng lại tham gia vào toàn bộ quá trình từ R&D, thử nghiệm lâm sàng đến sản xuất và kiểm tra chất lượng của một loại thuốc.
Nếu như các công ty thuốc đổi mới đang đặt cược vào loại thuốc nào cuối cùng sẽ thành công, thì Thermo Fisher lại giống như người cung cấp công cụ cho tất cả các bên tham gia cuộc đua.
3.2.1 Thermo Fisher: không đặt cược vào thuốc nào sẽ thành công, mà phục vụ toàn bộ quá trình R&D
Để phát triển một loại thuốc, công ty dược trước hết cần phân tích mẫu, nuôi cấy tế bào, sàng lọc phân tử, rồi còn phải sản xuất thuốc thử nghiệm và kiểm tra chất lượng sản phẩm.
Tất cả các bước này đều không thể thiếu thiết bị, thuốc thử, vật tư tiêu hao và thiết bị sản xuất.
Thermo Fisher cung cấp chính những công cụ nền tảng đó. Sản phẩm của họ bao phủ thiết bị phòng thí nghiệm, thuốc thử và vật tư tiêu hao, sản phẩm xét nghiệm, cũng như một phần dịch vụ sản xuất thuốc và R&D lâm sàng.
Chỉ cần toàn bộ ngành vẫn đang làm thí nghiệm, triển khai R&D, sản xuất thuốc và kiểm tra chất lượng, nó sẽ có cơ hội nhận được đơn hàng từ đó.
Mô hình kinh doanh của Thermo Fisher có vài điểm tương đồng với Intuitive Surgical: đều là trước hết để khách hàng sử dụng thiết bị, sau đó dựa vào vật tư tiêu hao và dịch vụ đi kèm để tạo doanh thu liên tục.
Nhưng hai bên phục vụ các bối cảnh hoàn toàn khác nhau.
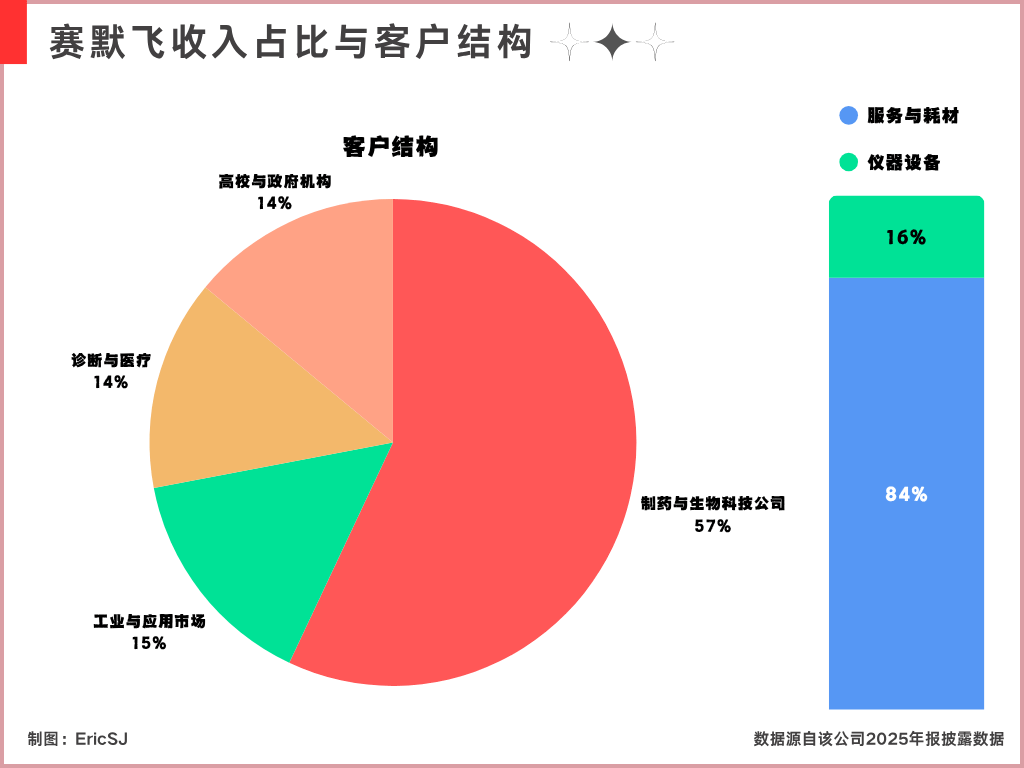
Thiết bị của Intuitive Surgical được đặt trong phòng mổ, thiết bị của Thermo Fisher được đặt trong phòng thí nghiệm và nhà máy dược; đây thuộc phân khúc công cụ nghiên cứu, hoàn toàn là kinh doanh B2B, nên hào rộng của lĩnh vực này cũng mang đặc điểm B2B rất lớn — tính ổn định.
Năm 2025, Thermo Fisher chỉ có khoảng 16% doanh thu đến từ thiết bị, còn 84% còn lại đến từ vật tư tiêu hao và dịch vụ.
Đây chính là cốt lõi của mô hình “bán cuốc xẻng” của Thermo Fisher: thiết bị giúp nó đi vào phòng thí nghiệm và nhà máy dược, còn thứ hỗ trợ doanh thu dài hạn của nó là thuốc thử, vật tư tiêu hao liên tục bị sử dụng khi các thí nghiệm tiếp tục diễn ra, cùng với dịch vụ sản xuất và R&D mà công ty dược mua liên tục.
Nếu một quy trình thí nghiệm trong thời gian dài dùng một loại thiết bị và thuốc thử nào đó, khách hàng thường sẽ không đổi tùy tiện chỉ để tiết kiệm chút chi phí.
Nhưng Thermo Fisher cũng không phải là không chịu ảnh hưởng của chu kỳ dược phẩm.
Nếu công ty công nghệ sinh học gặp khó khăn về vốn, phòng thí nghiệm sẽ giảm mua sắm; hoặc nếu công ty dược cắt các dự án R&D, lượng thuốc thử và vật tư tiêu hao sử dụng cũng sẽ giảm theo.
(Tôi khi xem các báo cáo liên quan đến Thermo Fisher nhận thấy việc khách hàng hạ tồn kho ở khâu sau là một yếu tố ảnh hưởng rất quan trọng.)
3.3 Lưu thông và thanh toán: thuốc có đến tay được hay không, ai sẵn sàng chi trả
Khi thuốc đến tay bệnh nhân, còn có một khâu thường bị thị trường bỏ qua: lưu trữ và phân phối.
Đây không phải việc mà cứ một công ty logistics bất kỳ là làm được; cũng cần có giấy phép tương ứng.
Ngay cả ở khoảnh khắc ngay trước khi thuốc đến tay, vẫn cần tổ chức bảo hiểm quyết định có hoàn trả hay không.
Vì vậy, McKesson và UnitedHealth mà tôi nêu ở đây lần lượt kiểm soát hai khâu quan trọng trên con đường này: một bên phụ trách đưa thuốc đến đúng nơi, bên còn lại quyết định phần lớn bệnh nhân có đủ khả năng chi trả cho thuốc hay không.
3.3.1 McKesson: dùng quy mô để biến việc phân phối biên lợi nhuận thấp thành kinh doanh
Mảng kinh doanh của McKesson rất đơn giản: làm khâu chuỗi cung ứng trong lĩnh vực y tế, nhưng sản phẩm y tế không thể xử lý như chuyển phát nhanh thông thường;
Thuốc phải được bảo quản theo nhiệt độ quy định; với một số thuốc ung thư giá cao và các loại thuốc đặc thù khác, điều kiện vận chuyển còn phức tạp hơn nữa.
Lợi nhuận trên từng đơn hàng của phân phối dược phẩm thông thường cũng rất mỏng, nên mô hình kinh doanh của McKesson có thể tóm gọn trong tám chữ: giảm chi phí, tăng hiệu suất, lợi nhuận mỏng, bán hàng lớn.
Nó cần dùng khối lượng mua hàng khổng lồ, mạng lưới phân phối dày đặc và hiệu suất sử dụng kho cao để kéo chi phí của từng lần giao xuống thấp. Mỗi đơn hàng riêng lẻ có thể không lãi nhiều, nhưng khi rất nhiều thuốc liên tục lưu chuyển mỗi ngày trên mạng lưới này, cuối cùng sẽ hình thành một mô hình kinh doanh ổn định.
Hào rộng của McKesson có thể nói là khá khó phá, vì rất ít công ty mới có thể trong thời gian ngắn sao chép được kho bãi, phân phối, tín dụng tích lũy qua nhiều năm và mạng lưới khách hàng của họ.
Nhà thuốc và bệnh viện cũng sẽ không vì chênh lệch giá rất nhỏ mà thường xuyên đổi nhà phân phối, nhưng mô hình kinh doanh này cũng quyết định rằng kỳ vọng tăng trưởng của McKesson thấp hơn một chút so với các công ty cùng ngành.
3.3.2 UnitedHealth: công ty bảo hiểm không chỉ là người trả tiền
McKesson giải quyết vấn đề thuốc được chuyển đến bệnh viện và nhà thuốc như thế nào; còn UnitedHealth giải quyết câu hỏi sau khi bệnh nhân đi khám và mua thuốc thì ai sẽ chi trả chi phí.
Hoạt động của UnitedHealth Group chủ yếu được chia thành hai phần:
Một phần là kinh doanh bảo hiểm y tế, phần còn lại của Optum cung cấp thuốc, nhà thuốc và dịch vụ y tế.
Liên quan đến hoàn trả thuốc có Optum Rx thuộc Optum, có thể hiểu như “người quản lý dược phẩm” trong hệ thống bảo hiểm.
Trên thị trường có thể có rất nhiều loại thuốc điều trị cùng một bệnh, nhưng bảo hiểm sẽ không hoàn trả tất cả theo cùng một điều kiện.
Optum Rx sẽ thay mặt kế hoạch bảo hiểm và chủ lao động đàm phán với công ty dược, đồng thời hỗ trợ thiết kế danh mục thuốc và điều kiện sử dụng, rồi quyết định thuốc nào được hoàn trả, thuốc nào cần bệnh nhân đáp ứng thêm điều kiện gì trước.
Ví dụ, bác sĩ cho rằng bệnh nhân phù hợp với một loại thuốc mới giá cao, nhưng công ty bảo hiểm có thể yêu cầu bệnh nhân dùng loại thuốc rẻ hơn trước. Chỉ khi thuốc rẻ không hiệu quả, hoặc bệnh nhân không chịu được tác dụng phụ, bảo hiểm mới sẵn sàng trả tiền cho thuốc mới.
Và khi hiệu quả điều trị của hai thuốc tương đối gần nhau, Optum sẽ hướng nhiều bệnh nhân hơn sang sản phẩm có giá thấp hơn, hoặc có điều kiện đàm phán tốt hơn với chính họ.
Công ty dược quyết định sản xuất thuốc gì, bác sĩ đánh giá bệnh nhân phù hợp với thuốc gì; nhưng công ty bảo hiểm có thể thông qua việc “sẵn sàng trả tiền cho loại thuốc nào” để ảnh hưởng đến việc cuối cùng bệnh nhân có thể dùng được thuốc gì.
Đây cũng là điểm khá đặc biệt trong mô hình kinh doanh của UnitedHealth.
Nó vừa thu phí bảo hiểm và chịu chi phí khám chữa bệnh của bệnh nhân, vừa quản lý kênh thuốc. Càng quản lý nhiều bệnh nhân, nó càng có nhiều tiếng nói khi đàm phán với công ty dược và bệnh viện, đồng thời cũng càng có năng lực kiểm soát chi tiêu của chính mình.
Ở đây thực ra đã giải thích được hào rộng của nó đến từ đâu; hiện tại hào rộng của nó là rất rõ ràng.
Nhưng cũng có thể nói lợi thế và rủi ro của UnitedHealth thực chất đến từ cùng một nơi: tham gia càng nhiều khâu thì năng lực kiểm soát chi phí y tế càng mạnh, nhưng cũng càng dễ bị nghi ngờ vì hạn chế điều trị và vì chăm lo cho chính hoạt động kinh doanh của mình.
4. Tóm lại
Trong hai phần nội dung lớn ở trên, tôi đã liệt kê bảy phân khúc của mảng y tế và hơn mười công ty tiêu biểu trong từng lĩnh vực; tôi nghĩ rằng đã giải quyết được hai câu hỏi mà tôi nêu ở đầu bài:
(1) Không thể đơn giản coi số lượng bệnh nhân là toàn bộ thị trường
(2) Không thể đơn giản coi việc một thuốc đổi mới được phê duyệt và lên thị trường (bằng sáng chế) là hào rộng của công ty dược
Đồng thời, nhìn lại toàn bộ ngành, thực ra cũng không có một bộ tiêu chuẩn đánh giá hào rộng thống nhất; cách giữ lại giá trị ở các khâu và các bệnh khác nhau là hoàn toàn khác nhau.
Nếu để tôi tổng kết các công ty ở trên, công ty nào tôi cho là có mô hình kinh doanh tốt và hào rộng có thể kiểm chứng lâu dài, thì thực ra có vài câu trả lời:
Vốn hóa nghìn tỷ USD: Eli Lilly $LLY
Vốn hóa trăm tỷ USD: Merck $MRK và Intuitive Surgical $ISRG
Những công ty khác không phải là không được, dù sao cũng là công ty tiêu biểu trong một phân khúc, nhưng xét tổng thể mà nói thì có thể gọi là xuất sắc vượt trội, tôi cho rằng chỉ có hai công ty ở trên.
Tiếp theo, tôi vẫn sẽ tiếp tục xoay quanh mảng y tế để tìm các cổ phiếu có tiềm năng tăng trưởng tốt hơn trong lĩnh vực thuốc đổi mới, hãy tiếp tục theo dõi~