Điều quan trọng là đang thay đổi giữa Phố Wall truyền thống và blockchain.
Vào ngày 17 tháng 9 năm 2026, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đã giới thiệu “Miễn trừ Đổi mới tạm thời”, tạo ra một lộ trình pháp lý để một số nền tảng nhất định có thể giao dịch cổ phiếu Mỹ được token hoá trên các sàn giao dịch dựa trên blockchain. Sự phát triển này có thể cho phép các nền tảng cổ phiếu được token hoá quan tâm công bố kế hoạch sớm nhất là vào Q4 năm 2026.
Nhưng trước khi xem xét tác động đến thị trường tiền mã hoá, điều quan trọng là phải hiểu SEC thực sự làm gì.
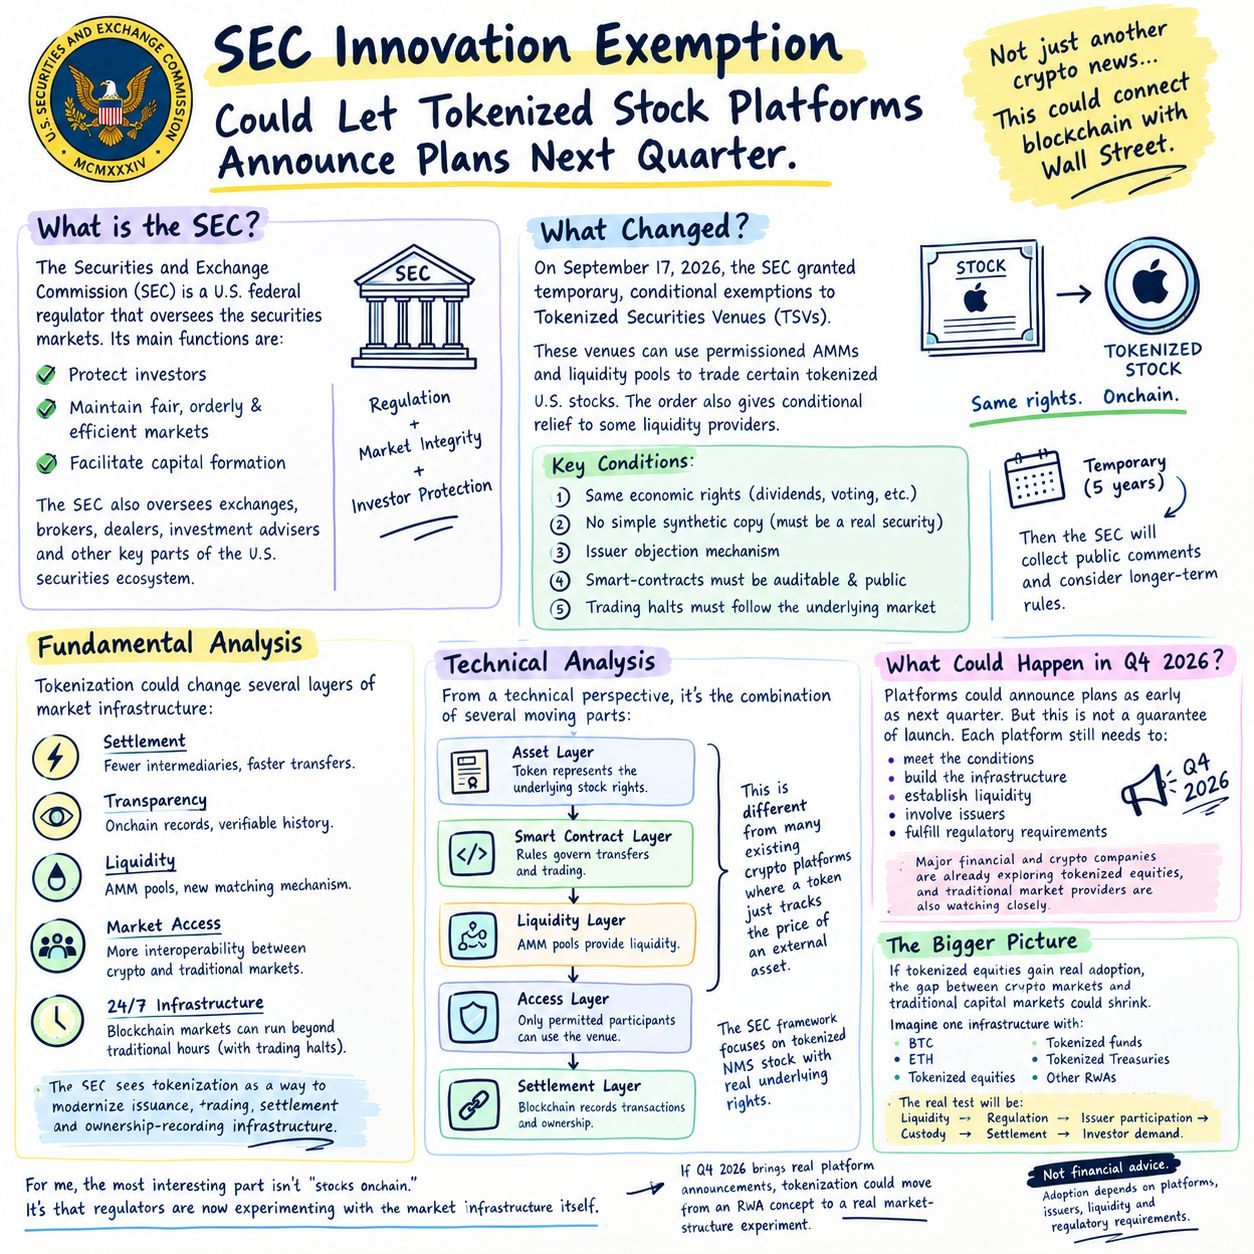
SEC là gì?
Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) là cơ quan quản lý liên bang của Mỹ, chịu trách nhiệm giám sát các thị trường chứng khoán.
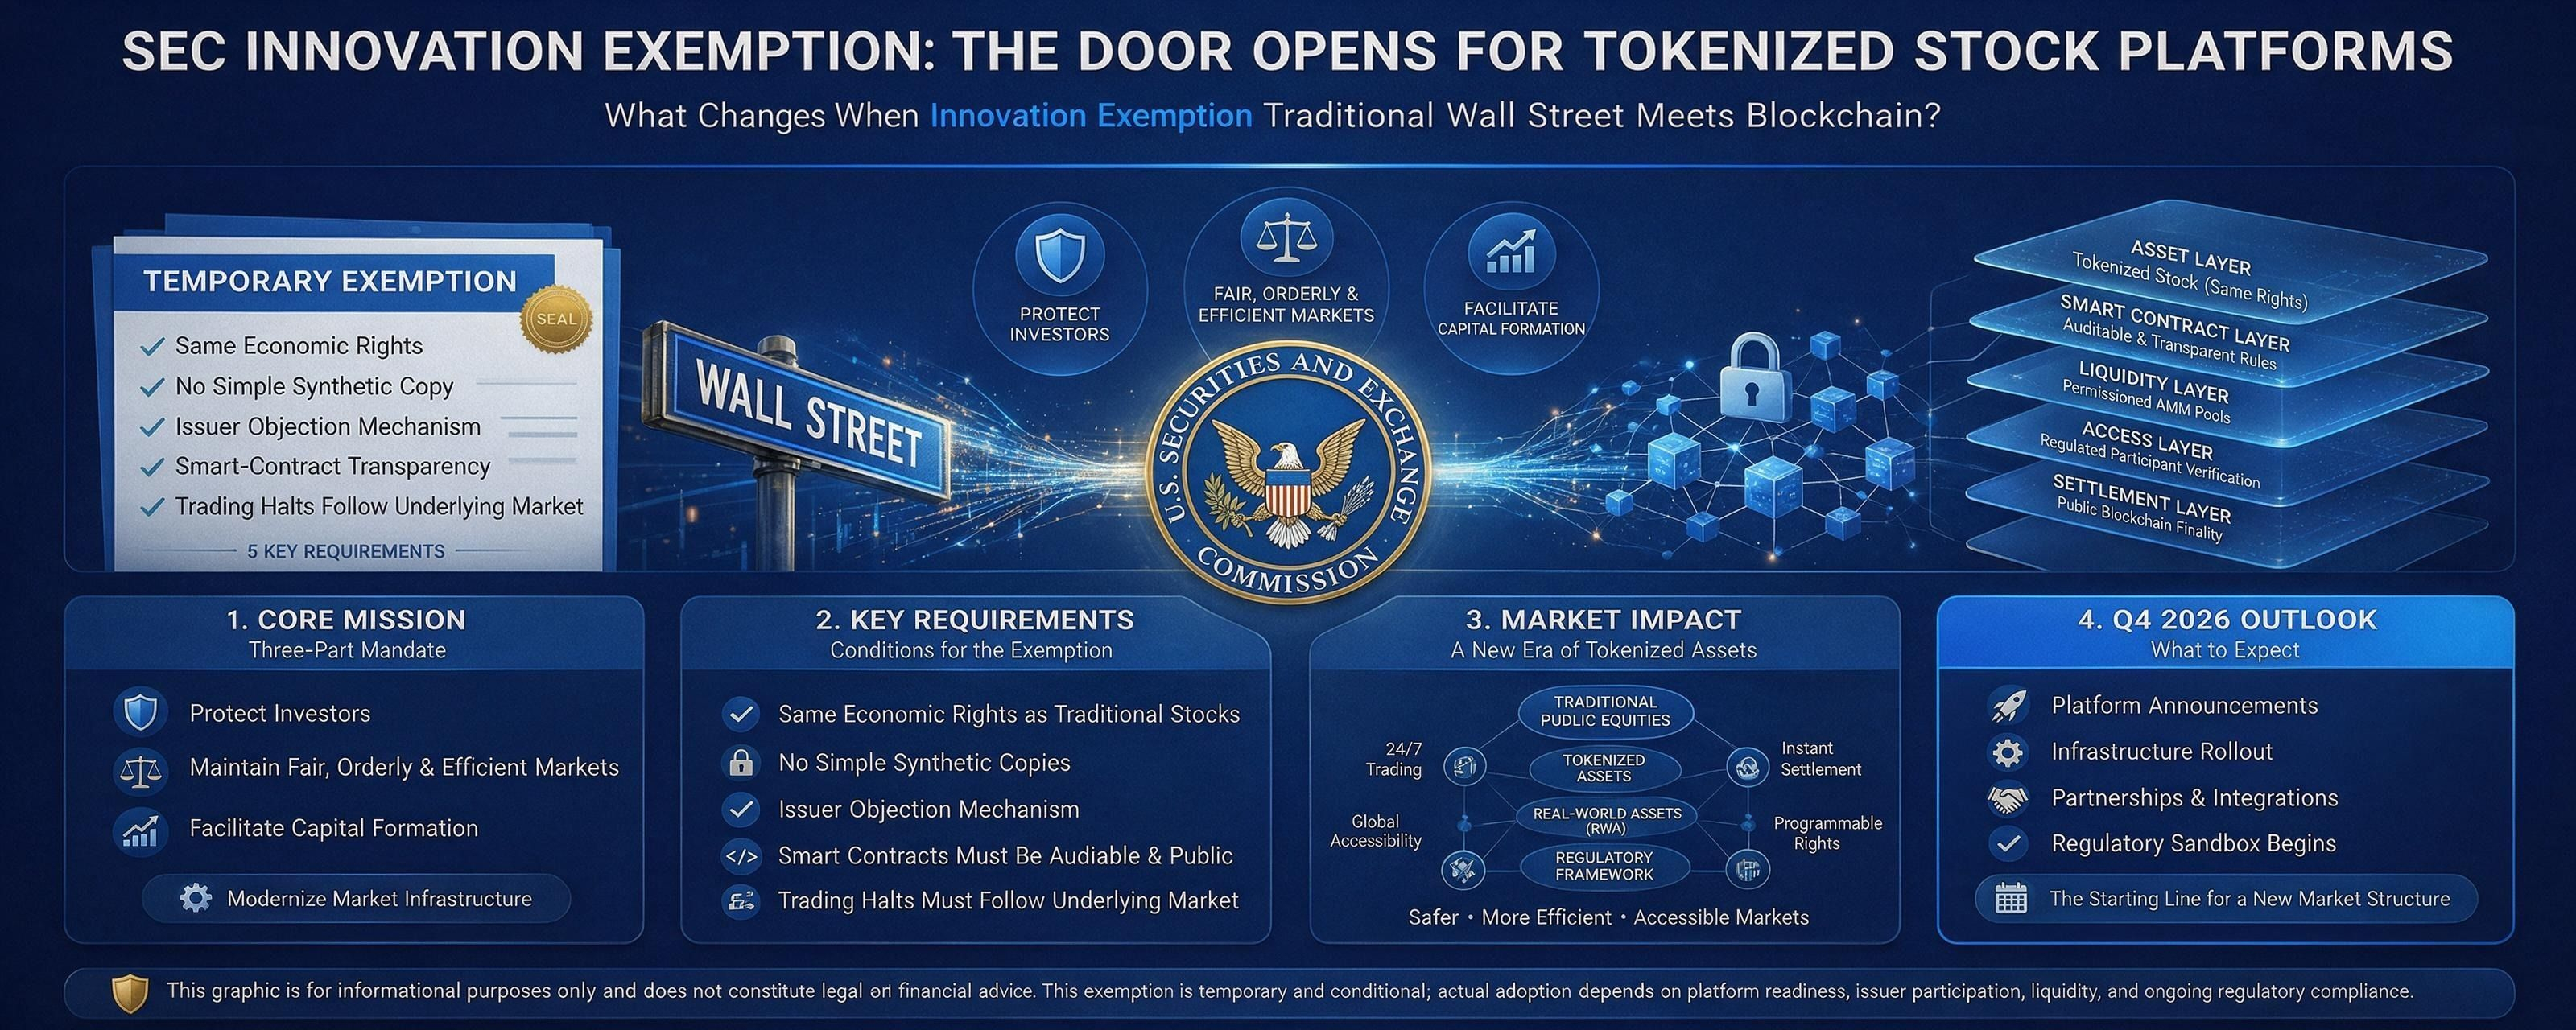
Sứ mệnh cốt lõi của nó gồm ba phần:
Bảo vệ nhà đầu tư
Duy trì các thị trường công bằng, trật tự và hiệu quả
Tạo điều kiện cho việc hình thành vốn
SEC cũng giám sát các sàn giao dịch chứng khoán, công ty môi giới, nhà kinh doanh chứng khoán, cố vấn đầu tư và các bộ phận quan trọng khác của hệ sinh thái chứng khoán tại Mỹ.
Vì vậy, khi SEC thay đổi cách thức giao dịch các cổ phiếu token hóa, thì đây không chỉ đơn thuần là một thông báo về crypto.
Nó có khả năng thay đổi hạ tầng kết nối giữa blockchain + cổ phiếu truyền thống.
Chính xác thì điều gì đã thay đổi?
SEC đã cấp các miễn trừ tạm thời, có điều kiện cho các Nền tảng Chứng khoán được Token hóa (TSVs).
Các địa điểm này có thể sử dụng các nhà tạo lập thị trường tự động được cấp quyền (permissioned automated market makers) và các nhóm thanh khoản để hỗ trợ việc giao dịch một số cổ phiếu thuộc Hệ thống Thị trường Quốc gia (NMS) được token hóa. Lệnh cũng cung cấp sự miễn giảm mang tính điều kiện cho một số nhà cung cấp thanh khoản nhất định khỏi định nghĩa “nhà kinh doanh chứng khoán”.
Từ quan trọng là mang tính điều kiện.
Đây không phải là một sự chấp thuận toàn diện cho mọi nền tảng crypto để token hóa mọi cổ phiếu.
Khung này bao gồm một số yêu cầu.
Ví dụ:
1. Quyền kinh tế tương đương
Một cổ phiếu được token hóa phải cung cấp cho người nắm giữ các quyền và đặc quyền tương tự như cổ phiếu truyền thống tương đương, bao gồm các quyền liên quan về cổ tức và quyền biểu quyết.
2. Không có bản sao tổng hợp đơn giản
Khung này được thiết kế dựa trên chứng khoán được token hóa, thay vì các token chỉ mô phỏng giá của một cổ phiếu mà không đại diện cho các quyền đối với chứng khoán cơ sở.
3. Cơ chế phản đối của tổ chức phát hành
Khi một bên thứ ba token hóa một cổ phiếu, tổ chức phát hành phải được thông báo và có cơ hội phản đối.
4. Minh bạch của hợp đồng thông minh
Các hợp đồng thông minh được TSV sử dụng phải có thể kiểm toán và công khai, đồng thời được triển khai trên một sổ cái phân tán công khai, không cần cấp phép.
1. Việc tạm dừng giao dịch phải tuân theo thị trường cơ sở
Nếu giao dịch đối với cổ phiếu cơ sở dừng trên sàn giao dịch chính của nó, thì việc giao dịch phiên bản token hóa của cổ phiếu đó cũng phải dừng.
Việc miễn trừ này là tạm thời và được lên lịch hết hạn sau năm năm kể từ ngày công bố, trong khi SEC thu thập ý kiến công chúng và cân nhắc các quy định dài hạn hơn.
Phân tích cơ bản
Cốt truyện nền tảng lớn hơn việc chỉ gắn mã cổ phiếu lên một blockchain.
Token hóa có thể tiềm năng thay đổi nhiều lớp của hạ tầng thị trường:
Thanh toán (Settlement):
Thanh toán dựa trên blockchain có thể giảm số lượng bên trung gian tham gia vào việc chuyển giao quyền sở hữu.
Tính minh bạch:
Các bản ghi onchain có thể cung cấp lịch sử giao dịch có thể được xác minh.
Thanh khoản:
Các nhóm thanh khoản AMM được cấp quyền (permissioned AMM) tạo ra một cơ chế khác để ghép nối người mua và người bán.
Khả năng tiếp cận thị trường:
Về lâu dài, chứng khoán được token hóa có thể làm cho hạ tầng cổ phần tương tác (interoperable) hơn với các thị trường tài sản số.
Hạ tầng 24/7:
Các thị trường blockchain có thể về mặt kỹ thuật hoạt động ngoài khung giờ giao dịch của sàn truyền thống, dù khung pháp lý của SEC vẫn yêu cầu việc giao dịch token hóa phải tôn trọng các hạn chế như việc tạm dừng giao dịch đối với cổ phiếu cơ sở.
Chính SEC đã mô tả việc token hóa có tiềm năng hiện đại hóa hạ tầng phát hành, giao dịch, chuyển nhượng, thanh toán và ghi nhận quyền sở hữu.
Đó là lý do tại sao sự phát triển này có ý nghĩa vượt ra ngoài lĩnh vực crypto.
Đó có thể là một bản nâng cấp hạ tầng, không chỉ là một câu chuyện token khác.
Phân tích kỹ thuật: Có gì thay đổi ở phía blockchain?
Xét từ góc độ kỹ thuật, phần thú vị nằm ở sự kết hợp của:
Cổ phiếu được token hóa + hợp đồng thông minh + thanh khoản AMM + truy cập được cấp quyền + thanh toán trên blockchain công khai.
Kiến trúc tạo ra một số thành phần quan trọng:
Lớp tài sản → token đại diện cho các quyền đối với cổ phiếu cơ sở.
Lớp hợp đồng thông minh → các quy tắc chi phối việc chuyển nhượng và giao dịch.
Lớp thanh khoản → các nhóm AMM cung cấp thanh khoản.
Lớp truy cập → chỉ những bên được phép mới có thể tương tác với địa điểm giao dịch liên quan.
Lớp thanh toán (Settlement) → blockchain ghi lại giao dịch và quyền sở hữu.
Điều này khác với nhiều nền tảng crypto hiện có, nơi một token chỉ theo dõi giá của một tài sản bên ngoài.
Khung của SEC tập trung cụ thể vào cổ phiếu NMS được token hóa với các quyền đối với chứng khoán cơ sở.
Sự phân biệt đó có thể sẽ cực kỳ quan trọng đối với tương lai của các thị trường RWA.
Điều gì có thể xảy ra trong Q4 năm 2026?
Tiêu đề hiện tại nói rằng các nền tảng có thể công bố kế hoạch sớm nhất là vào quý tới.
Điều đó không nên được hiểu là:
Giao dịch cổ phiếu token hóa được đảm bảo sẽ ra mắt vào quý tới.
SEC đã tạo ra một lộ trình quy định. Các nền tảng riêng lẻ vẫn cần thỏa mãn các điều kiện, xây dựng hạ tầng, thiết lập thanh khoản, xử lý sự tham gia của tổ chức phát hành và đáp ứng các yêu cầu áp dụng.
Nhưng Q4 có thể trở thành một giai đoạn quan trọng cho các thông báo, quan hệ đối tác và phát triển nền tảng.
Nhiều công ty tài chính và crypto lớn đã thể hiện sự quan tâm đến các cổ phiếu được token hóa, trong khi các nhà cung cấp hạ tầng thị trường truyền thống cũng đang tìm hiểu token hóa.
Tác động Crypto Lớn Hơn
Nếu các cổ phiếu token hóa đạt được mức độ áp dụng đáng kể, ranh giới giữa thị trường crypto và thị trường vốn truyền thống sẽ mờ đi rất nhiều.
Hãy tưởng tượng một hạ tầng duy nhất nơi các nhà đầu tư có thể tương tác với:
BTC
ETH
Cổ phiếu được token hóa
Quỹ được token hóa
Trái phiếu Kho bạc được token hóa
Các RWA khác
Công nghệ không tự động đảm bảo việc được áp dụng.
Thử thách thực sự sẽ là:
Thanh khoản → quy định → sự tham gia của tổ chức phát hành → lưu ký (custody) → thanh toán → nhu cầu của nhà đầu tư.
Đó là nơi giai đoạn tiếp theo của quá trình token hóa sẽ được quyết định.
Với tôi, phần thú vị nhất trong quyết định của SEC này không phải là dòng tít “cổ phiếu đang lên onchain”.
Điều đó là do các cơ quan quản lý hiện đang thử nghiệm chính ngay hạ tầng thị trường.
Và nếu Q4 năm 2026 mang lại các thông báo nền tảng thực sự, câu chuyện về token hóa có thể chuyển từ một ý tưởng RWA sang một thử nghiệm cấu trúc thị trường thực.
Không phải lời khuyên tài chính. Việc miễn trừ là tạm thời và mang tính điều kiện, và việc áp dụng thực tế vẫn phụ thuộc vào các nền tảng, tổ chức phát hành, thanh khoản và các yêu cầu quy định.
#Binance #SEC #TokenizedStockPlatformsCouldLaunchNextQuarter $NVDAB $NVDA.US $GOOGL.US