Cổ phiếu AI đang tăng, nhưng tôi nghĩ câu hỏi thú vị hơn bây giờ là: điều gì sẽ được trả tiền khi quá trình xây dựng AI vượt ra khỏi các GPU?
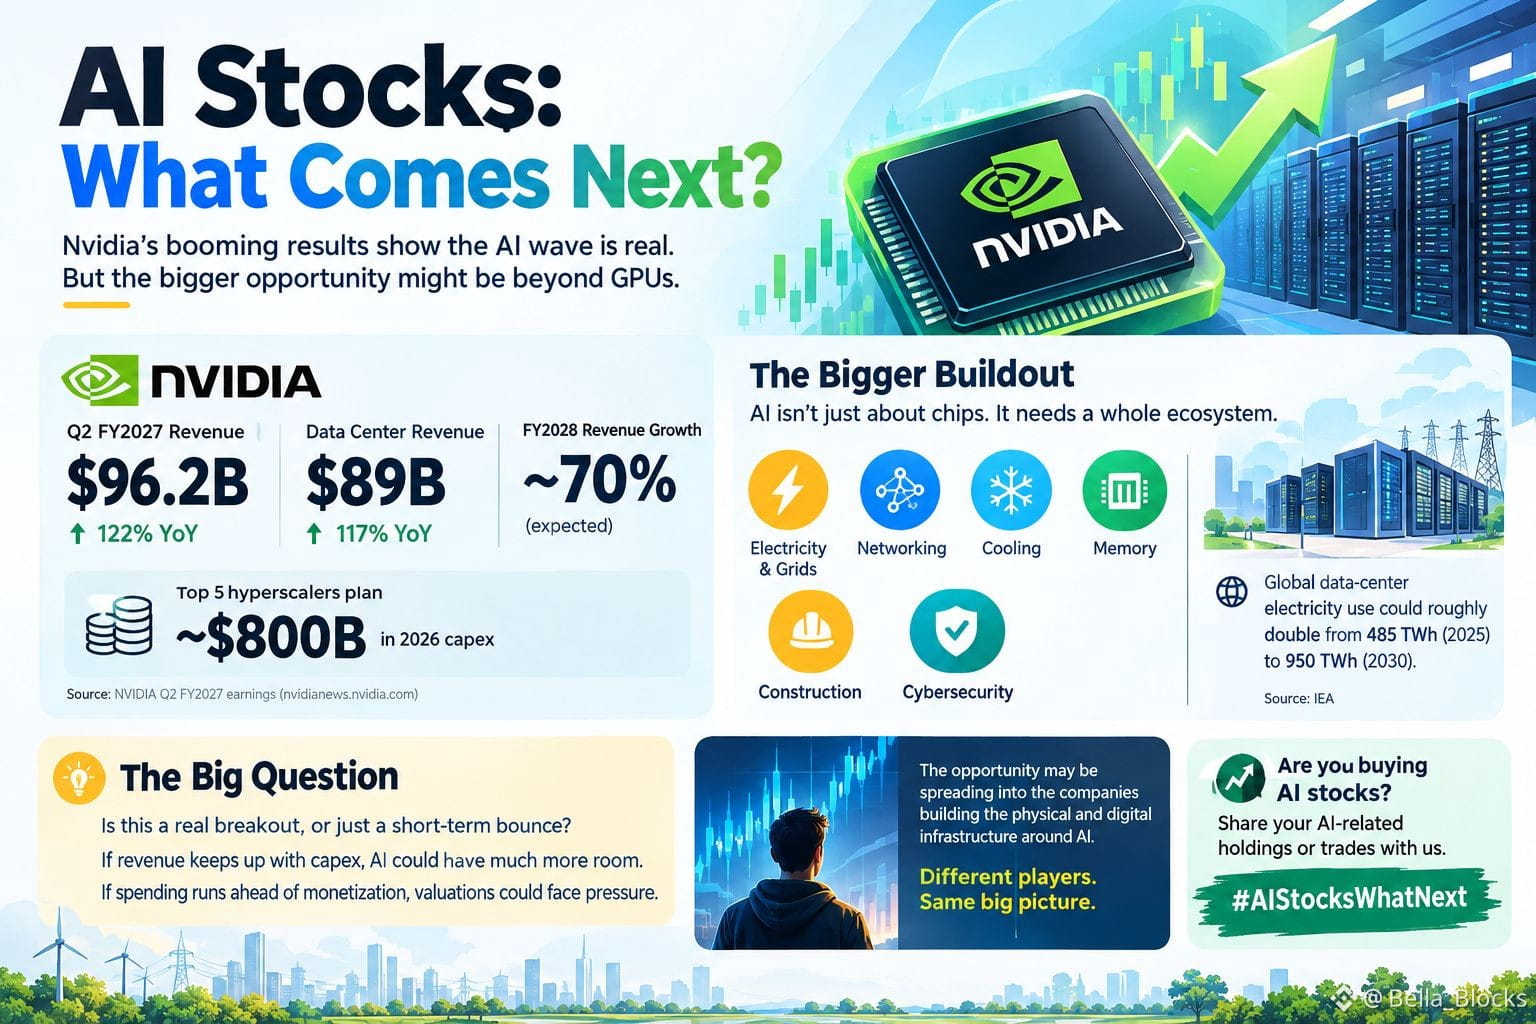
NVIDIA vừa công bố doanh thu theo quý đạt 96,2B USD, trong đó mảng Doanh nghiệp (Data Center) đạt 89B USD, tăng 117% so với cùng kỳ năm ngoái. Jensen Huang cũng cho biết NVIDIA kỳ vọng mức tăng trưởng doanh thu khoảng 70% cho năm tài chính 2028, trong khi cuộc gọi về kết quả lợi nhuận của công ty nêu bật gần 800B USD capex vào năm 2026 từ năm “siêu nhà cung cấp” hàng đầu.
Nhưng khoản chi này lại tạo ra một lớp đầu tư thứ hai.
Các trung tâm dữ liệu AI cần điện năng, lưới điện, mạng kết nối, làm mát, bộ nhớ, xây dựng và an ninh mạng. IEA ước tính mức tiêu thụ điện của các trung tâm dữ liệu toàn cầu có thể tăng gấp đôi từ 485 TWh vào năm 2025 lên 950 TWh vào năm 2030, trong khi các trung tâm dữ liệu tập trung cho AI được dự kiến còn tăng nhanh hơn. Tại Mỹ, các trung tâm dữ liệu có thể chiếm khoảng một nửa mức tăng trưởng nhu cầu điện giai đoạn đến 2030.
Điều đó thay đổi cách tôi nhìn vào “trade” AI. Đây không còn chỉ là câu chuyện về chất bán dẫn nữa.
Cơ hội có thể lan rộng sang các công ty xây dựng hạ tầng vật lý và số xung quanh AI—nhưng rủi ro cũng đi kèm. Nếu capex của các hyperscaler cuối cùng chậm lại, các công ty phụ thuộc vào việc chi tiêu AI liên tục có thể chịu áp lực.
Vì vậy, tôi đang theo dõi đồng thời hai thứ: tăng trưởng doanh thu từ AI so với chi phí để xây dựng toàn bộ phần cứng tính toán này.
Nếu doanh thu tiếp tục bắt kịp capex, chu kỳ AI có thể còn nhiều “đất” hơn. Nếu chi tiêu chạy xa trước khả năng thương mại hóa, sự hứng khởi của hôm nay có thể trở thành bài toán định giá của ngày mai.
Tôi lạc quan về câu chuyện AI dài hạn, nhưng tôi ngày càng quan tâm đến các “công ty hưởng lợi nhờ phụ kiện—pick-and-shovel” đứng sau nó, thay vì chỉ đuổi theo tiêu đề.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
NVIDIA vừa công bố doanh thu theo quý đạt 96,2B USD, trong đó mảng Doanh nghiệp (Data Center) đạt 89B USD, tăng 117% so với cùng kỳ năm ngoái. Jensen Huang cũng cho biết NVIDIA kỳ vọng mức tăng trưởng doanh thu khoảng 70% cho năm tài chính 2028, trong khi cuộc gọi về kết quả lợi nhuận của công ty nêu bật gần 800B USD capex vào năm 2026 từ năm “siêu nhà cung cấp” hàng đầu.
Nhưng khoản chi này lại tạo ra một lớp đầu tư thứ hai.
Các trung tâm dữ liệu AI cần điện năng, lưới điện, mạng kết nối, làm mát, bộ nhớ, xây dựng và an ninh mạng. IEA ước tính mức tiêu thụ điện của các trung tâm dữ liệu toàn cầu có thể tăng gấp đôi từ 485 TWh vào năm 2025 lên 950 TWh vào năm 2030, trong khi các trung tâm dữ liệu tập trung cho AI được dự kiến còn tăng nhanh hơn. Tại Mỹ, các trung tâm dữ liệu có thể chiếm khoảng một nửa mức tăng trưởng nhu cầu điện giai đoạn đến 2030.
Điều đó thay đổi cách tôi nhìn vào “trade” AI. Đây không còn chỉ là câu chuyện về chất bán dẫn nữa.
Cơ hội có thể lan rộng sang các công ty xây dựng hạ tầng vật lý và số xung quanh AI—nhưng rủi ro cũng đi kèm. Nếu capex của các hyperscaler cuối cùng chậm lại, các công ty phụ thuộc vào việc chi tiêu AI liên tục có thể chịu áp lực.
Vì vậy, tôi đang theo dõi đồng thời hai thứ: tăng trưởng doanh thu từ AI so với chi phí để xây dựng toàn bộ phần cứng tính toán này.
Nếu doanh thu tiếp tục bắt kịp capex, chu kỳ AI có thể còn nhiều “đất” hơn. Nếu chi tiêu chạy xa trước khả năng thương mại hóa, sự hứng khởi của hôm nay có thể trở thành bài toán định giá của ngày mai.
Tôi lạc quan về câu chuyện AI dài hạn, nhưng tôi ngày càng quan tâm đến các “công ty hưởng lợi nhờ phụ kiện—pick-and-shovel” đứng sau nó, thay vì chỉ đuổi theo tiêu đề.
#AIStocksWhatNext
$4Stock
$AGT
$AKE