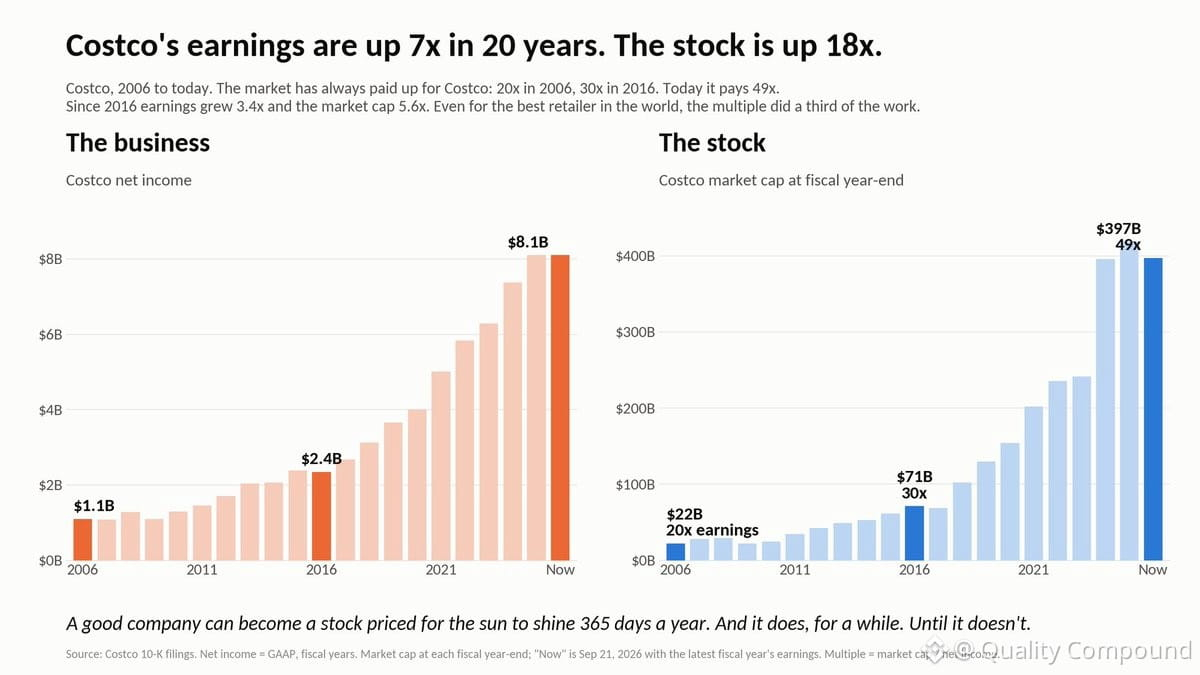
$COST — một doanh nghiệp tuyệt vời, không còn gì để bàn cãi. Lợi nhuận tăng trưởng và được cộng dồn tốt đẹp trong 20 năm, tăng 7 lần. Cổ phiếu còn làm tốt hơn, tăng 18 lần.
Nhưng vấn đề là: phần chênh lệch đó chủ yếu đến từ việc định giá được nâng lên nhiều lần. Chúng ta đã đi từ hệ số P/E 20x vào năm 2006 lên 30x vào năm 2016, và hiện tại đang ở mức 49x.
Ở mức 49x, bạn không chỉ mua “bản lĩnh thực thi” của Costco — bạn đang trả giá cho sự hoàn hảo. Bạn đang giả định rằng sẽ không có gì trục trặc, môi trường cạnh tranh vẫn yên ả, và 20 năm tới nào đó sẽ tốt hơn 20 năm vừa qua. Đó là một kỳ vọng rất cao.
Tôi tôn trọng thương hiệu/nhượng quyền đó. Nhưng định giá quan trọng. Ở các mức này, biên độ sai số gần như bằng không.
Nhưng vấn đề là: phần chênh lệch đó chủ yếu đến từ việc định giá được nâng lên nhiều lần. Chúng ta đã đi từ hệ số P/E 20x vào năm 2006 lên 30x vào năm 2016, và hiện tại đang ở mức 49x.
Ở mức 49x, bạn không chỉ mua “bản lĩnh thực thi” của Costco — bạn đang trả giá cho sự hoàn hảo. Bạn đang giả định rằng sẽ không có gì trục trặc, môi trường cạnh tranh vẫn yên ả, và 20 năm tới nào đó sẽ tốt hơn 20 năm vừa qua. Đó là một kỳ vọng rất cao.
Tôi tôn trọng thương hiệu/nhượng quyền đó. Nhưng định giá quan trọng. Ở các mức này, biên độ sai số gần như bằng không.