

Kể từ ngày 17 tháng 9, UNI trở thành đồng token chủ đạo nổi bật nhất trong thị trường crypto của lần này. Sau khi xu hướng tăng khởi động, UNI đã bùng nổ tăng mạnh trong ngắn hạn: mức tăng tối đa trong 24 giờ vượt 30%, giá từng có lúc đứng trên 9 USD, kéo tâm lý toàn bộ mảng DeFi hồi ấm. Là “đại bàng” tuyệt đối của ngành DEX, đợt tăng lần này của Uniswap không phải chỉ là hoạt động “đội vốn” ngắn hạn, mà là kết quả của sự cộng hưởng nhiều yếu tố: chính sách quản lý có lợi, nâng cấp mô hình tokenomics, “lợi thế” câu chuyện RWA, và sự luân chuyển dòng vốn trên thị trường. Đồng thời, đây cũng là một tham chiếu quan trọng cho sự phát triển dài hạn của các dự án hạ tầng DeFi.
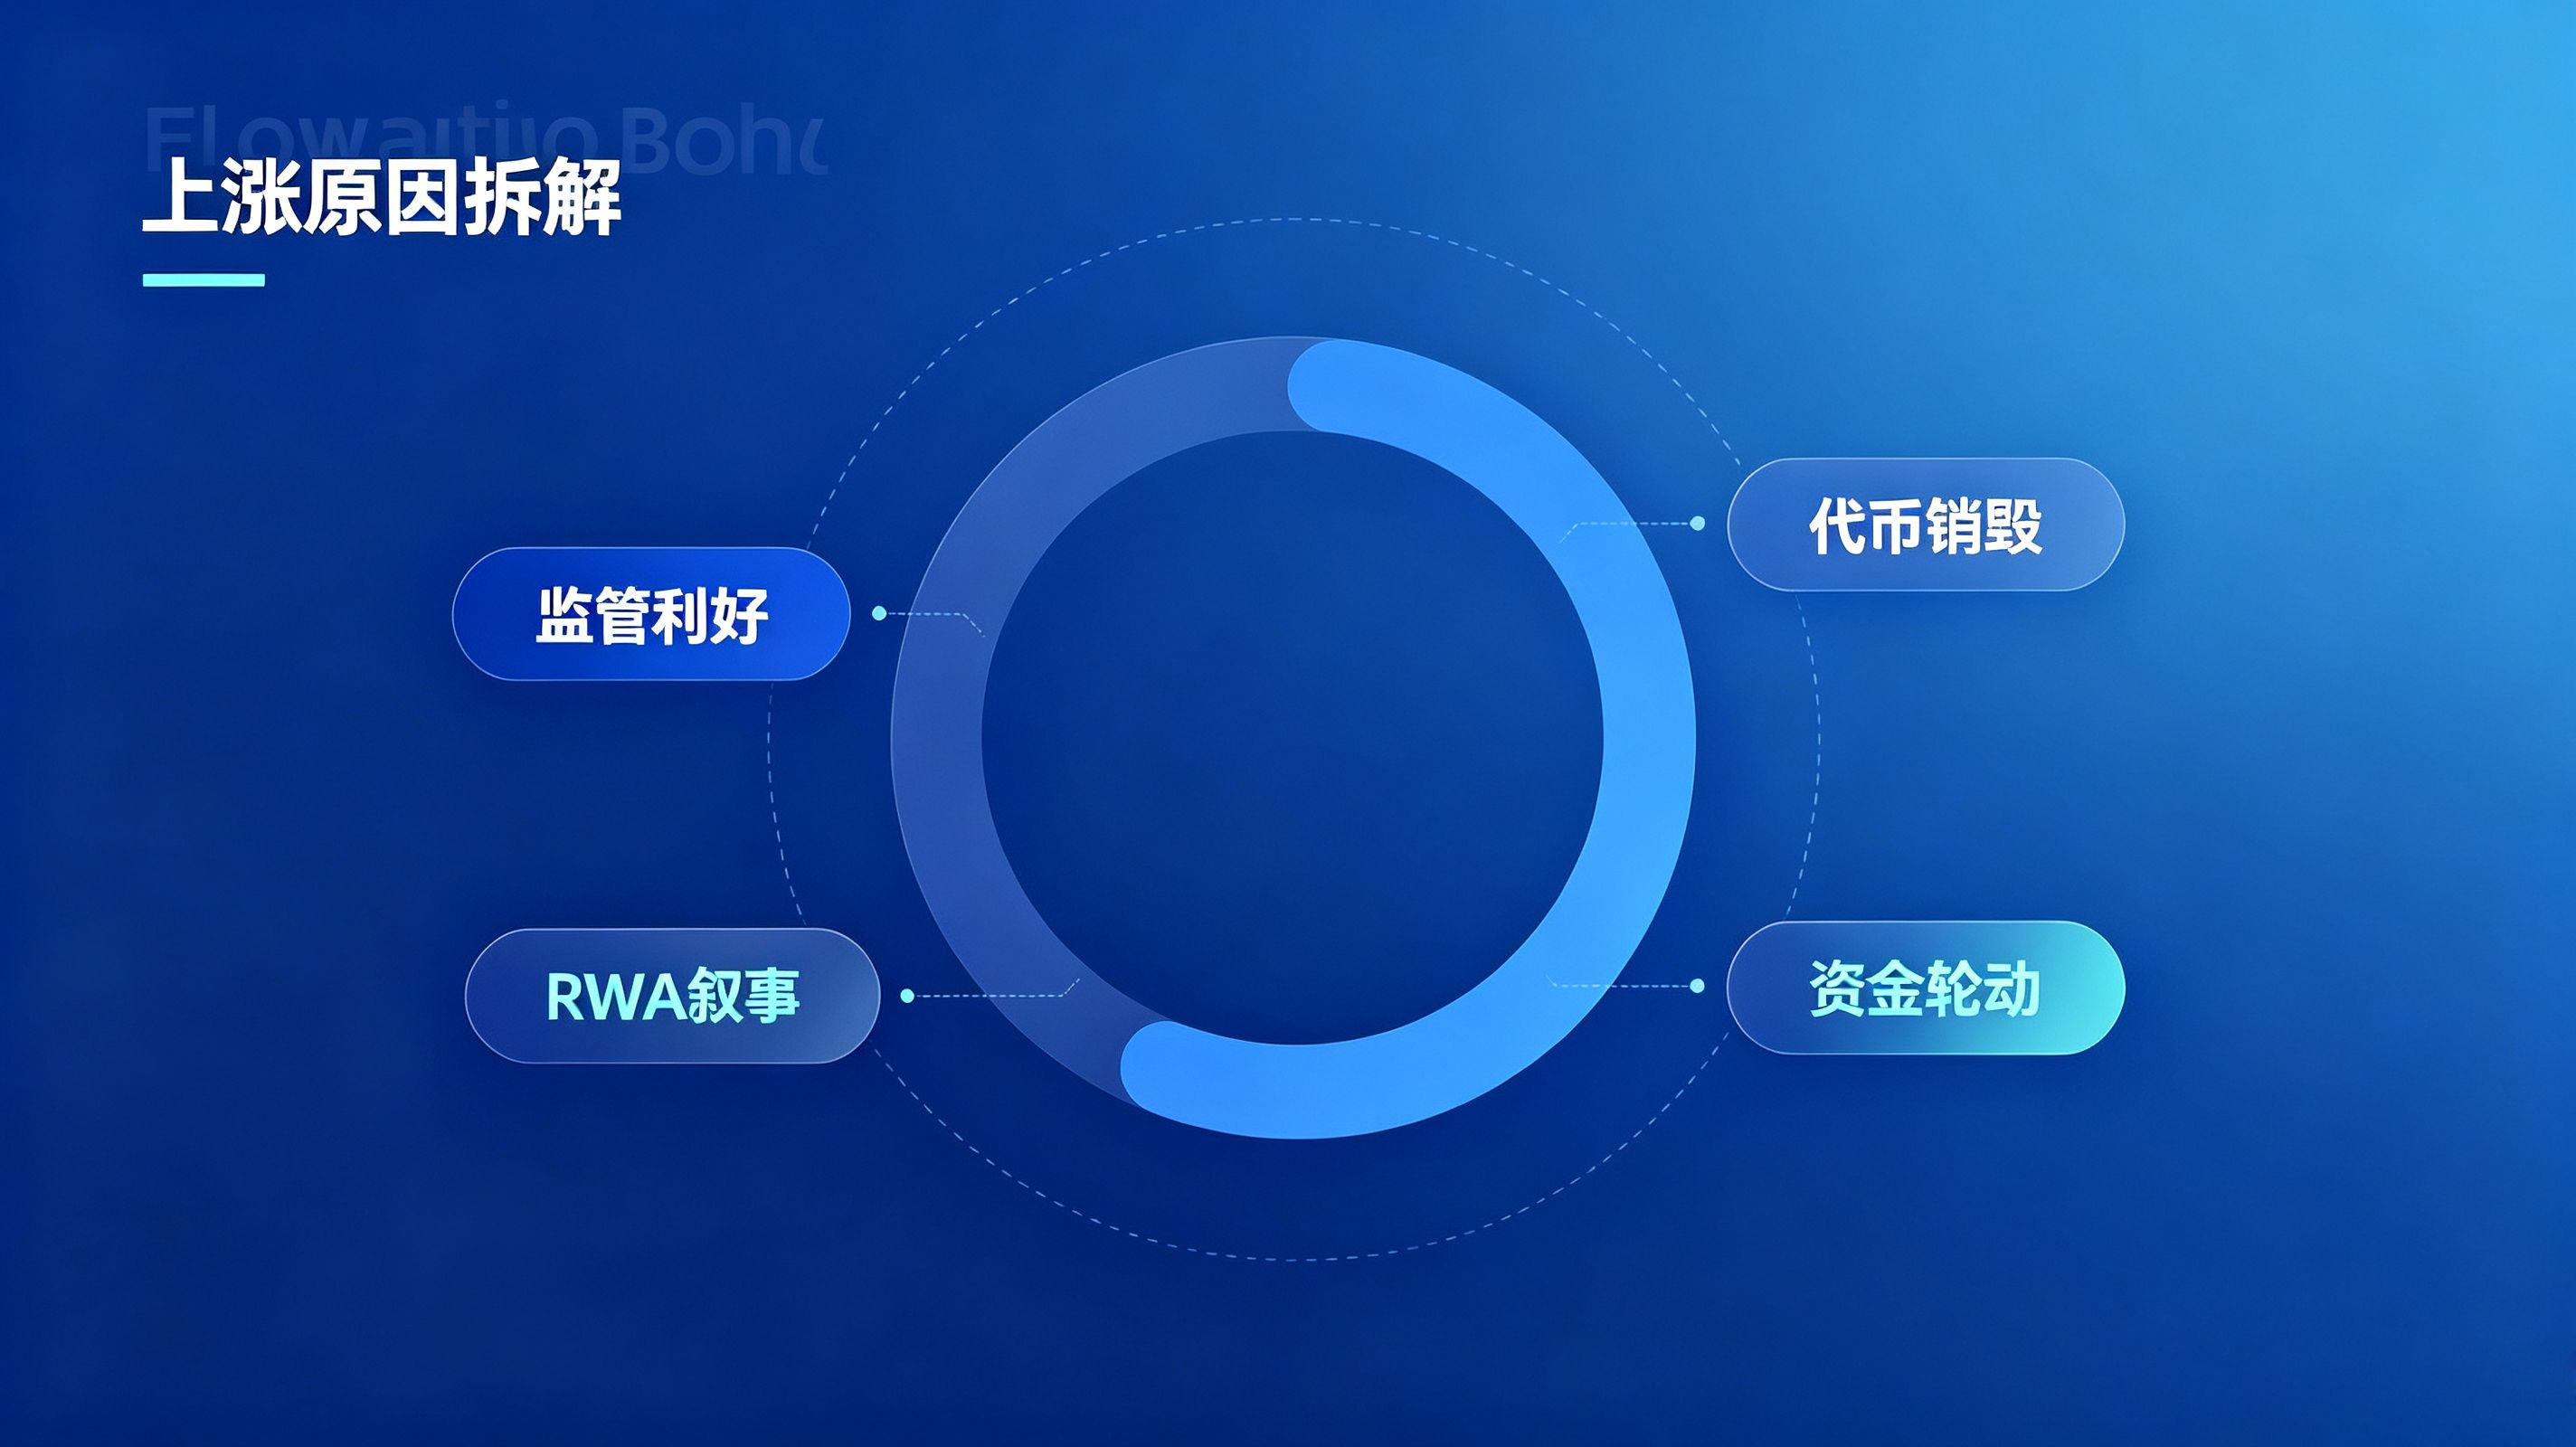
Động lực cốt lõi nhất của đợt biến động giá lần này đến từ chính sách miễn trừ quy định của Ủy ban Chứng khoán và Sàn giao dịch Hoa Kỳ (SEC) đối với AMM theo mô hình cấp phép. Ngày 17 tháng 9, SEC công bố khung miễn trừ sáng tạo, cho phép giao dịch cổ phiếu Mỹ token hóa trong các pool AMM cấp phép đáp ứng quy định. Trong khi đó, Uniswap từ tận tháng 7 năm nay đã phát hành phiên bản V4, tích hợp các Permissioned Pools (các pool cấp phép). Nhờ khả năng của plugin Hook, Uniswap có thể kiểm tra danh sách ví (wallet whitelist) ngay ở lớp hợp đồng, chỉ cho phép các địa chỉ đã được phê duyệt KYC tham gia giao dịch, hoàn toàn phù hợp với khung quản lý này. Phản ứng của thị trường nhanh chóng được lý giải: Uniswap không còn chỉ là nơi giao dịch tài sản gốc “crypto”, mà có cơ hội tiếp nhận nhu cầu giao dịch on-chain đối với cổ phiếu token hóa quy mô hàng nghìn tỷ RWA, trái phiếu chính phủ và quỹ. Câu chuyện từ giao dịch nội bộ trong crypto mở rộng thẳng sang mảng tài sản tài chính truyền thống được đưa lên blockchain, kỳ vọng của dòng vốn tổ chức được “thắp sáng” rất nhanh.
Động lực cốt lõi thứ hai là mô hình kinh tế token của UNI hoàn tất vòng khép kín, đạt cơ chế “bắt giữ giá trị”. Trong thời gian dài, thị trường đã nhiều lần phê phán Uniswap vì khối lượng giao dịch rất lớn nhưng phí giao thức không được hoàn trả cho người nắm giữ UNI. Khi đề xuất quản trị UNIfication được triển khai, công tắc phí của giao thức chính thức được bật. Một phần phí phát sinh từ giao dịch được nạp vào hợp đồng TokenJar trên chuỗi; để các arbitrage trader (nhà kinh doanh chênh lệch) rút tài sản trong pool, họ phải đốt một lượng UNI cố định, tạo ra cơ chế giảm phát: khối lượng giao dịch càng cao thì lượng bị đốt càng nhiều. Doanh thu giao thức gắn trực tiếp với việc đốt token, qua đó giải quyết bài toán bắt giữ giá trị mà các “đầu tàu” DeFi đã gặp trong nhiều năm. Cộng thêm việc trước đó đã đốt một lần 100 triệu UNI từ quỹ (treasury), thị trường định giá lại giá trị nội tại của UNI; dòng tiền lớn đổ vào đồng thời, trong khi phe short trên thị trường phái sinh bị dồn ép, qua đó khuếch đại thêm mức tăng trong ngắn hạn.
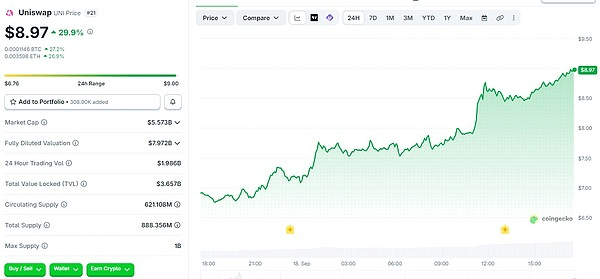
Thứ ba, sự luân chuyển dòng vốn và sự mở rộng hệ sinh thái sản phẩm thúc đẩy đợt tăng giá. Trong bối cảnh thị trường chung dao động, dòng vốn chuyển từ các nhóm “nóng” sang các mã DeFi blue-chip được định giá thấp. Hệ sinh thái Uniswap tiếp tục mở rộng đa chuỗi; các sản phẩm được triển khai trên nhiều mạng công như Base, BNB Chain, Robinhood Chain. Bộ tổng hợp UniswapX cũng liên tục được triển khai, tuyến giao dịch bao phủ thêm nhiều thanh khoản hơn. Sau khi Robinhood Chain được tích hợp, Uniswap nhận được lượng lớn lưu lượng giao dịch mới; phí giao dịch và lượng UNI bị đốt tăng đồng bộ, hiệu ứng mạng của hệ sinh thái tiếp tục được củng cố, từ đó tăng cường niềm tin của thị trường.
Xét từ góc độ của phía dự án, cú bùng nổ tăng giá mạnh của UNI trong lần này mang lại một bài học rất quan trọng cho tất cả các nhà phát triển hạ tầng Web3. Trước hết, năng lực “thích ứng theo quy định” sẽ trở thành năng lực cạnh tranh cốt lõi của các dự án hạ tầng. Việc chỉ có Swap không cần cấp phép (permissionless) đã bước vào “vùng biển đỏ”, và chỉ những kiến trúc AMM có thể nhúng kiểm tra tuân thủ ở tầng hợp đồng, đáp ứng yêu cầu quản lý, mới có cơ hội nắm bắt thị trường khổng lồ của RWA và tài sản tổ chức được đưa lên chuỗi. Thiết kế Hook theo hướng mô-đun trong Uniswap V4 chính là chìa khóa giúp Uniswap nhanh chóng tận dụng “cửa sổ” chính sách của SEC. Kiến trúc tầng nền có thể mở rộng giúp phía dự án nhanh chóng bổ sung logic nghiệp vụ mới mà không cần tái cấu trúc hợp đồng quy mô lớn.
Thứ hai, thiết kế tokenomics quyết định vòng đời của dự án. Rất nhiều DApp và dự án gamefi sau khi ra mắt không giữ được độ “nóng” trong thời gian dài; nguyên nhân cốt lõi nằm ở việc token chỉ có chức năng quản trị nhưng không có cơ chế bắt giữ giá trị và đốt token. Ví dụ của Uniswap chứng minh rằng: liên kết đồng thời giữa doanh thu giao thức, việc đốt token và mô hình giảm phát mới có thể biến token từ một “giấy chứng nhận quản trị” đơn thuần thành một tài sản có khả năng nắm bắt phần thưởng tăng trưởng của hệ sinh thái. Đối với việc ươm tạo dự án, ngay từ giai đoạn lên kế hoạch ban đầu cần đưa thiết kế phân phối phí, đốt token và quản trị quỹ vào mô hình kinh tế, thay vì vá sửa tạm thời ở giai đoạn sau.
Nhìn dài hạn, cơ hội và rủi ro của Uniswap cùng tồn tại. Về cơ hội, mảng RWA là phần tăng trưởng lớn nhất: một khi thị trường chứng khoán token hóa tiếp tục được hiện thực hóa, Uniswap có thể trở thành hạ tầng nền tảng cho giao dịch tài sản truyền thống on-chain, quy mô giao dịch sẽ vượt xa thị trường crypto “native” hiện tại. Đồng thời hệ sinh thái Hook của V4 cho phép các nhà phát triển xây dựng nhiều loại AMM tùy chỉnh dựa trên nền tảng Uniswap; tính tổ hợp của hệ sinh thái tiếp tục được khuếch đại, qua đó củng cố vững chắc vị thế “ông trùm” của DEX.
Tuy nhiên, rủi ro cũng không thể xem nhẹ. Thứ nhất, chính sách quản lý tồn tại tính không chắc chắn: việc được SEC miễn trừ không đồng nghĩa với “cấp phép vĩnh viễn”. Việc điều chỉnh các chi tiết quản lý trong tương lai có thể ảnh hưởng đến nhịp độ triển khai mô hình pool cấp phép. Thứ hai, mức tăng trong ngắn hạn rất lớn nên thị trường chịu áp lực chốt lời; một khi kỳ vọng tin tốt đã được hấp thụ, giá có thể điều chỉnh mạnh. Thứ ba, mức độ cạnh tranh trong ngành gia tăng: nhiều blockchain và các DEX chuyên cho RWA đang giành khách hàng tổ chức; lợi thế về kỹ thuật và tuân thủ không thể bị độc quyền mãi mãi. Thứ tư, mô hình pool cấp phép sẽ thay đổi “thuộc tính gốc” không cần cấp phép của Uniswap; trong cộng đồng cũng có bất đồng quan điểm, và sự không chắc chắn của các cuộc bỏ phiếu quản trị có thể tác động đến các vòng lặp nâng cấp sản phẩm tiếp theo.
Tổng hợp lại, việc UNI tăng mạnh trong lần này về bản chất là thị trường đã nhìn nhận lại giá trị của hạ tầng DeFi. Trong ngắn hạn, xu hướng được thúc đẩy bởi lợi ích từ chính sách quản lý, và biến động sẽ tiếp tục được khuếch đại; trong trung và dài hạn, giá trị sẽ phụ thuộc vào tiến độ triển khai pool cấp phép, quy mô token hóa và đưa tài sản RWA lên chuỗi, cũng như năng lực tăng trưởng bền vững của phí giao thức. Đối với các nhà phát triển trong ngành, lộ trình thành công của Uniswap đáng để tham khảo: kiến trúc tầng nền mô-đun, chuẩn bị sớm các giao diện tuân thủ, và mô hình tokenomics dạng vòng khép kín—đó là những yếu tố cốt lõi để dự án hạ tầng Web3 có thể “vượt chu kỳ”. Trong làn sóng token hóa tài sản RWA trong tương lai, các blockchain và hạ tầng DEX có năng lực phát triển tầng nền và khả năng nhanh chóng thích ứng với quy định quản lý sẽ tiếp tục có cơ hội phát triển.
Ghi chú: Bài viết này không cấu thành bất kỳ lời khuyên đầu tư nào. Đầu tư có rủi ro, khi tham gia thị trường cần thận trọng.