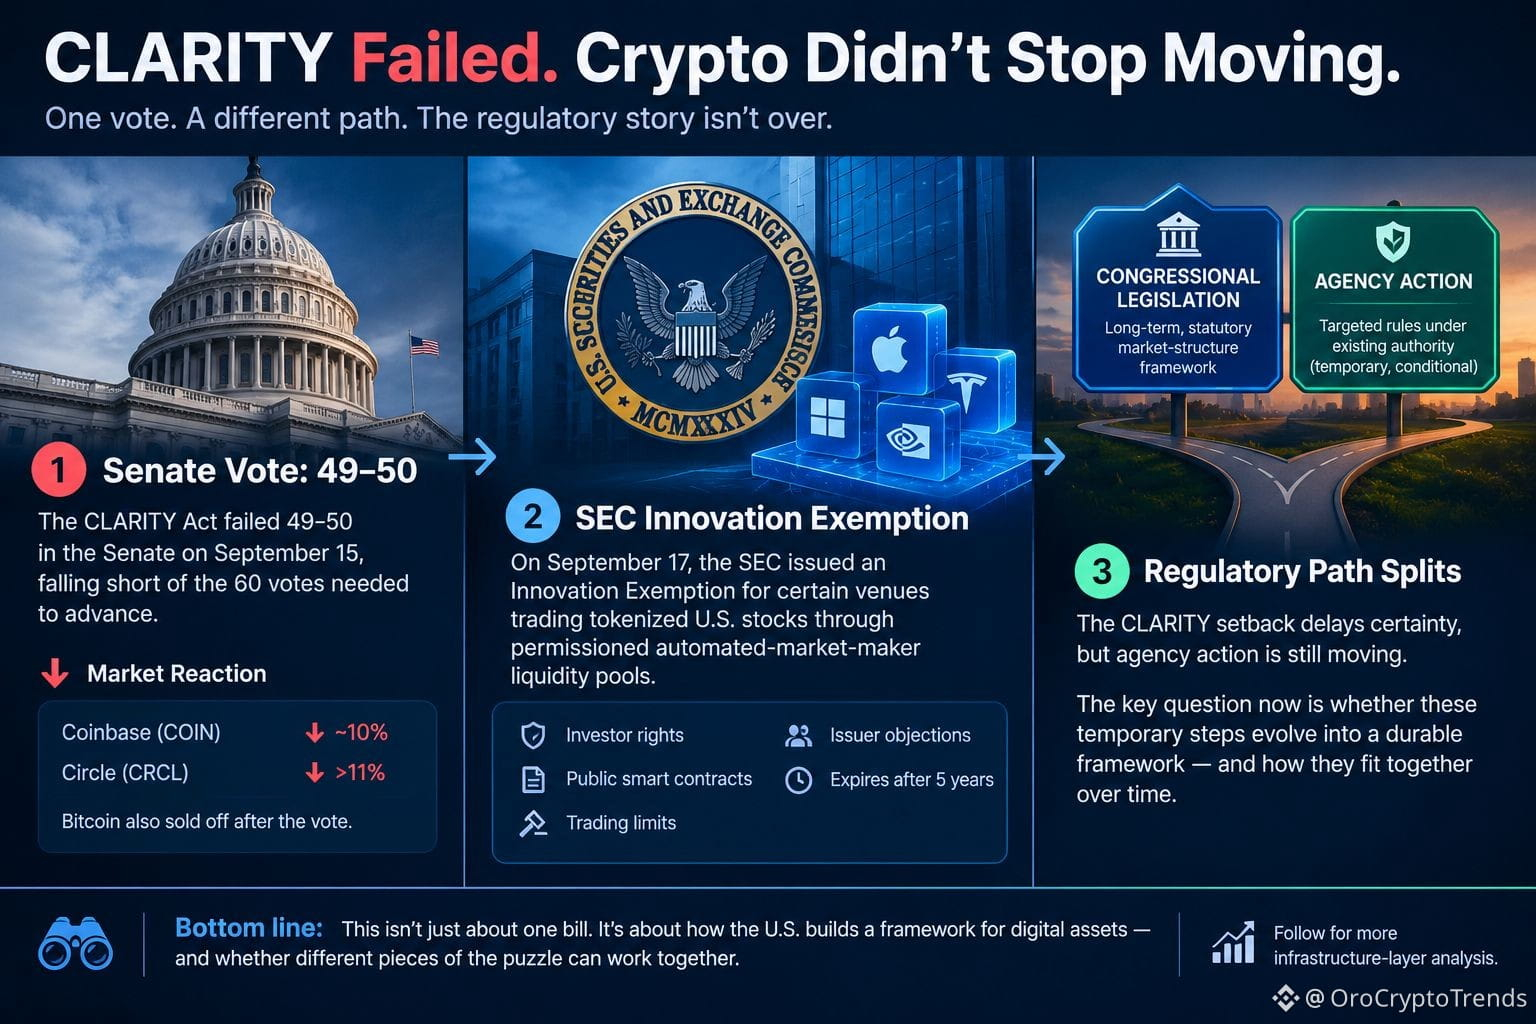
Đạo luật CLARITY đã thất bại với tỷ lệ 49–50 tại Thượng viện. Nhưng phần thú vị hơn của câu chuyện là điều gì xảy ra tiếp theo.
Cuộc bỏ phiếu ngày 15 tháng 9 là một thất bại mang tính thủ tục, khiến khung cấu trúc thị trường tiền mã hóa rộng hơn của Mỹ vẫn chưa được giải quyết. Coinbase giảm khoảng 10% và Circle giảm hơn 11% trong ngày đó, trong khi Bitcoin cũng bị bán tháo.
Rồi bức tranh quản lý bắt đầu chuyển động theo một kênh khác.
Ủy ban Chứng khoán và Giao dịch (SEC) đã ban hành Miễn trừ Sáng tạo vào ngày 17 tháng 9, tạo ra sự hỗ trợ tạm thời mang tính điều kiện cho một số địa điểm giao dịch giao dịch cổ phiếu token hóa của Mỹ thông qua các nhóm thanh khoản tự động theo cơ chế được cấp quyền (permissioned automated-market-maker liquidity pools). Khung này bao gồm các yêu cầu liên quan đến quyền của nhà đầu tư, hợp đồng thông minh công khai, giới hạn giao dịch và quyền phản đối của tổ chức phát hành. Miễn trừ dự kiến sẽ hết hiệu lực sau năm năm.
Điều đó tạo ra một điểm khác biệt quan trọng.
Lập pháp của Quốc hội sẽ cung cấp một khung cấu trúc thị trường theo luật định. Hoạt động của cơ quan quản lý vẫn có thể thay đổi môi trường vận hành mà không cần chờ Quốc hội.
Vì vậy, tôi đang theo dõi kiến trúc quản lý, chứ không chỉ nhìn tiêu đề thất bại ở Thượng viện.
Nếu các cơ quan tiếp tục lấp đầy những khoảng trống cụ thể theo thẩm quyền hiện có, cú vấp của CLARITY có thể làm chậm việc đạt đến sự chắc chắn mà không hoàn toàn ngăn cản sự phát triển của thị trường. Nhưng các quy định dựa trên hành động của cơ quan quản lý và lập pháp của Quốc hội không thể thay thế cho nhau, đặc biệt khi tính bền vững là yếu tố quan trọng.
Câu hỏi tiếp theo là liệu các bước quản lý tạm thời này có phát triển thành một khung bền vững hay không.
Cuộc bỏ phiếu ngày 15 tháng 9 là một thất bại mang tính thủ tục, khiến khung cấu trúc thị trường tiền mã hóa rộng hơn của Mỹ vẫn chưa được giải quyết. Coinbase giảm khoảng 10% và Circle giảm hơn 11% trong ngày đó, trong khi Bitcoin cũng bị bán tháo.
Rồi bức tranh quản lý bắt đầu chuyển động theo một kênh khác.
Ủy ban Chứng khoán và Giao dịch (SEC) đã ban hành Miễn trừ Sáng tạo vào ngày 17 tháng 9, tạo ra sự hỗ trợ tạm thời mang tính điều kiện cho một số địa điểm giao dịch giao dịch cổ phiếu token hóa của Mỹ thông qua các nhóm thanh khoản tự động theo cơ chế được cấp quyền (permissioned automated-market-maker liquidity pools). Khung này bao gồm các yêu cầu liên quan đến quyền của nhà đầu tư, hợp đồng thông minh công khai, giới hạn giao dịch và quyền phản đối của tổ chức phát hành. Miễn trừ dự kiến sẽ hết hiệu lực sau năm năm.
Điều đó tạo ra một điểm khác biệt quan trọng.
Lập pháp của Quốc hội sẽ cung cấp một khung cấu trúc thị trường theo luật định. Hoạt động của cơ quan quản lý vẫn có thể thay đổi môi trường vận hành mà không cần chờ Quốc hội.
Vì vậy, tôi đang theo dõi kiến trúc quản lý, chứ không chỉ nhìn tiêu đề thất bại ở Thượng viện.
Nếu các cơ quan tiếp tục lấp đầy những khoảng trống cụ thể theo thẩm quyền hiện có, cú vấp của CLARITY có thể làm chậm việc đạt đến sự chắc chắn mà không hoàn toàn ngăn cản sự phát triển của thị trường. Nhưng các quy định dựa trên hành động của cơ quan quản lý và lập pháp của Quốc hội không thể thay thế cho nhau, đặc biệt khi tính bền vững là yếu tố quan trọng.
Câu hỏi tiếp theo là liệu các bước quản lý tạm thời này có phát triển thành một khung bền vững hay không.