#日本央行加息至31年高位
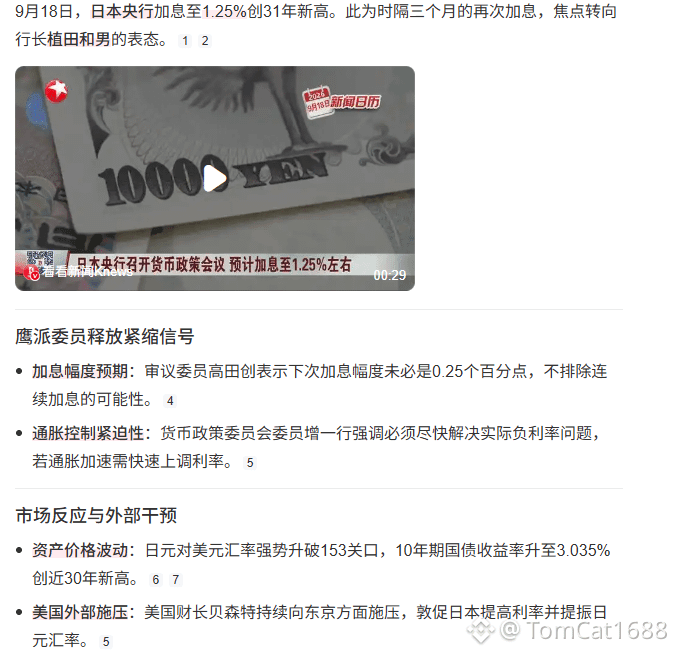
Ngân hàng Trung ương Nhật Bản với tỷ lệ bỏ phiếu 7 trên 2 đã “kéo mạnh bằng bạo lực” lãi suất chính sách từ 1,00% lên 1,25%——đây là mức lãi suất cao nhất trong suốt tròn 31 năm kể từ năm 1995! Chỉ cách lần tăng lãi suất trước đó đúng 3 tháng, lập kỷ lục khoảng cách tăng lãi suất ngắn nhất kể từ năm 1990!
Nhưng “gây nổ” nhất là——khi việc tăng lãi suất vừa được triển khai, đồng Yên lại rơi tự do! USD/JPY trong ngắn hạn bật mạnh hơn 70 điểm, từng xuyên thủng mốc 157. Tại sao? Vì 2 ủy viên bỏ phiếu phản đối, Ueda và Otoko thẳng thắn nói “không thiết lập nhịp tăng lãi suất, không đặt điểm kết thúc của lãi suất”, thị trường lập tức hiểu ra: đây chỉ là một đợt “tăng lãi suất theo kiểu ôn hòa” (鸽派加息)!
Hãy nhìn thẳng vào sự thật tàn khốc của nền tảng cơ bản: CPI lõi của Nhật Bản đã tăng theo năm liên tiếp 60 tháng. CPI lõi tháng 8 ở mức 1,7%, nhưng trợ cấp năng lượng mà rút đi thì đến tháng 10 có thể trực tiếp vượt 2%; trước tháng 3/2027 thậm chí có thể tiến sát 3%!
Mâu thuẫn chí mạng nằm ở chỗ: tỷ lệ nợ chính phủ Nhật Bản đã vượt 230% GDP. Nội các của ông Koichi Takichi (高市内阁) vừa thúc đẩy gói ngân sách mở rộng tài khóa lớn nhất trong lịch sử với 122 nghìn tỷ yên, trong khi đó ngân hàng trung ương buộc phải thắt chặt tiền tệ—khiến định hướng của chính sách tài khóa và tiền tệ bị xé rách nghiêm trọng!
Tăng lãi suất, không thể tạo ra thịnh vượng; thắt chặt, không thể “hạ” được nợ. Cuộc “đặt cược” táo bạo nhất của Ngân hàng Trung ương Nhật Bản trong 31 năm qua—cuộc cược họ đặt không phải là vào lạm phát, mà là vào việc một quốc gia đang bị các vấn đề mang tính cấu trúc nuốt chửng, liệu còn trụ được bao lâu
Ngân hàng Trung ương Nhật Bản với tỷ lệ bỏ phiếu 7 trên 2 đã “kéo mạnh bằng bạo lực” lãi suất chính sách từ 1,00% lên 1,25%——đây là mức lãi suất cao nhất trong suốt tròn 31 năm kể từ năm 1995! Chỉ cách lần tăng lãi suất trước đó đúng 3 tháng, lập kỷ lục khoảng cách tăng lãi suất ngắn nhất kể từ năm 1990!
Nhưng “gây nổ” nhất là——khi việc tăng lãi suất vừa được triển khai, đồng Yên lại rơi tự do! USD/JPY trong ngắn hạn bật mạnh hơn 70 điểm, từng xuyên thủng mốc 157. Tại sao? Vì 2 ủy viên bỏ phiếu phản đối, Ueda và Otoko thẳng thắn nói “không thiết lập nhịp tăng lãi suất, không đặt điểm kết thúc của lãi suất”, thị trường lập tức hiểu ra: đây chỉ là một đợt “tăng lãi suất theo kiểu ôn hòa” (鸽派加息)!
Hãy nhìn thẳng vào sự thật tàn khốc của nền tảng cơ bản: CPI lõi của Nhật Bản đã tăng theo năm liên tiếp 60 tháng. CPI lõi tháng 8 ở mức 1,7%, nhưng trợ cấp năng lượng mà rút đi thì đến tháng 10 có thể trực tiếp vượt 2%; trước tháng 3/2027 thậm chí có thể tiến sát 3%!
Mâu thuẫn chí mạng nằm ở chỗ: tỷ lệ nợ chính phủ Nhật Bản đã vượt 230% GDP. Nội các của ông Koichi Takichi (高市内阁) vừa thúc đẩy gói ngân sách mở rộng tài khóa lớn nhất trong lịch sử với 122 nghìn tỷ yên, trong khi đó ngân hàng trung ương buộc phải thắt chặt tiền tệ—khiến định hướng của chính sách tài khóa và tiền tệ bị xé rách nghiêm trọng!
Tăng lãi suất, không thể tạo ra thịnh vượng; thắt chặt, không thể “hạ” được nợ. Cuộc “đặt cược” táo bạo nhất của Ngân hàng Trung ương Nhật Bản trong 31 năm qua—cuộc cược họ đặt không phải là vào lạm phát, mà là vào việc một quốc gia đang bị các vấn đề mang tính cấu trúc nuốt chửng, liệu còn trụ được bao lâu