#香港拟年底前推出批发cbdc
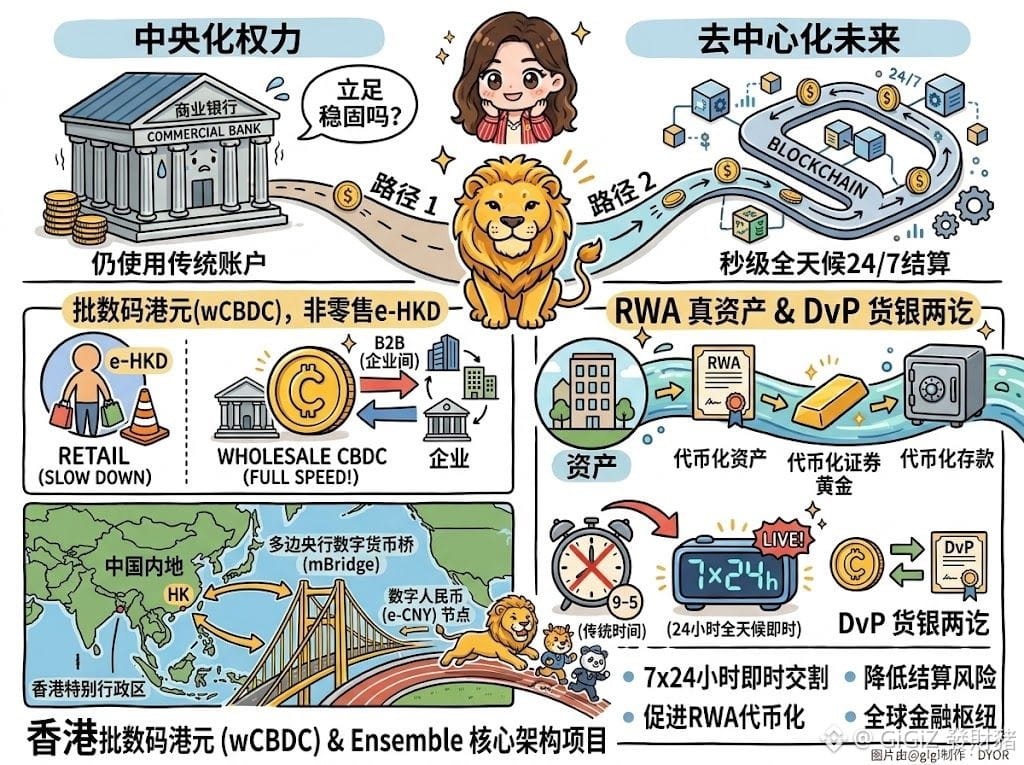
Nếu trong tương lai, tiền không còn được gửi vào các tài khoản truyền thống nữa, mà được thanh toán theo từng giây trực tiếp trên blockchain 24/7, thì các ngân hàng thương mại hiện có còn có thể đứng vững được không?
Gần đây, Cơ quan Tiền tệ Hồng Kông (HKMA) đã chốt kế hoạch, theo đó trước cuối năm nay sẽ chính thức triển khai CBDC ngân hàng trung ương ở cấp độ bán buôn (wCBDC), tức một mốc quan trọng của Project EnsembleTX.
Nhiều người không phân biệt rõ bán lẻ và bán buôn, nhưng thực ra chiến lược của HKMA rất rõ ràng: với đồng đô la Hồng Kông kỹ thuật số e-HKD dành cho người dân (bán lẻ) thì chưa vội đẩy nhanh, trọng tâm lại dồn vào khối B (doanh nghiệp).
Lần này, wCBDC được thiết kế riêng để phục vụ thanh toán bù trừ theo thời gian thực 24 giờ cho: tiền gửi được token hóa giữa các ngân hàng, trái phiếu chính phủ được token hóa, và việc giao dịch theo thời gian thực đối với tài sản RWA thực.
Theo tôi, bước đi của Hồng Kông lần này cực kỳ “tỉnh”.
▶️ Giảm chi phí, tăng hiệu quả, trúng đúng “điểm đau”
Các khoản thanh toán giá trị lớn giữa các ngân hàng và thanh toán xuyên biên giới phải đi qua SWIFT và RTGS, nên có nhiều khâu trung gian và chi phí cao; hơn nữa buổi tối và cuối tuần còn phải đóng cửa nghỉ ngơi. wCBDC trực tiếp biến tiền của ngân hàng trung ương thành lớp nền dạng token, thực hiện cơ chế DvP (delivery-versus-payment) giữa tiền và tài sản. Điều này không chỉ đạt được thanh toán tức thì 7x24, mà còn tiết kiệm một lượng lớn chi phí tuân thủ và quản trị rủi ro ở khâu trung gian.
▶️ Nhắm vào hệ sinh thái RWA và stablecoin
Hồng Kông không làm CBDC một cách tách rời, mà liên kết nó với khung stablecoin được cấp phép và hệ thống tài sản token hóa của Web3 thành một chuỗi. wCBDC đóng vai trò như công cụ thanh toán “cuối cùng” tối thượng, gần như không có rủi ro; tiền gửi được token hóa của ngân hàng đóng vai trò là lớp thương mại trung gian; còn lớp nền sẽ kết nối trực tiếp vốn mã hóa (crypto). Nhờ vậy, Hồng Kông có thể giành sớm quyền định giá RWA trên toàn cầu.
Dự kiến tiếp theo, trong ngắn hạn, kiến trúc công nghệ của các ngân hàng truyền thống sẽ phải đối mặt với thách thức rất lớn. Những ngân hàng hoàn thành kết nối các giao diện token hóa sớm hơn sẽ nuốt trọn lợi ích thanh khoản đợt đầu.
Trong dài hạn, Bridge CBDC đa phương xuyên biên giới chắc chắn sẽ được tích hợp sâu với Ensemble. Hồng Kông rất có khả năng trở thành “siêu trung tâm” kết nối giữa Nhân dân tệ số của nội địa và tài chính Web3 toàn cầu. Cuộc chiến hậu trường về hạ tầng tiền tệ này, Hồng Kông đã bỏ xa các trung tâm tài chính khác khoảng nửa bước.
DYOR
Nếu trong tương lai, tiền không còn được gửi vào các tài khoản truyền thống nữa, mà được thanh toán theo từng giây trực tiếp trên blockchain 24/7, thì các ngân hàng thương mại hiện có còn có thể đứng vững được không?
Gần đây, Cơ quan Tiền tệ Hồng Kông (HKMA) đã chốt kế hoạch, theo đó trước cuối năm nay sẽ chính thức triển khai CBDC ngân hàng trung ương ở cấp độ bán buôn (wCBDC), tức một mốc quan trọng của Project EnsembleTX.
Nhiều người không phân biệt rõ bán lẻ và bán buôn, nhưng thực ra chiến lược của HKMA rất rõ ràng: với đồng đô la Hồng Kông kỹ thuật số e-HKD dành cho người dân (bán lẻ) thì chưa vội đẩy nhanh, trọng tâm lại dồn vào khối B (doanh nghiệp).
Lần này, wCBDC được thiết kế riêng để phục vụ thanh toán bù trừ theo thời gian thực 24 giờ cho: tiền gửi được token hóa giữa các ngân hàng, trái phiếu chính phủ được token hóa, và việc giao dịch theo thời gian thực đối với tài sản RWA thực.
Theo tôi, bước đi của Hồng Kông lần này cực kỳ “tỉnh”.
▶️ Giảm chi phí, tăng hiệu quả, trúng đúng “điểm đau”
Các khoản thanh toán giá trị lớn giữa các ngân hàng và thanh toán xuyên biên giới phải đi qua SWIFT và RTGS, nên có nhiều khâu trung gian và chi phí cao; hơn nữa buổi tối và cuối tuần còn phải đóng cửa nghỉ ngơi. wCBDC trực tiếp biến tiền của ngân hàng trung ương thành lớp nền dạng token, thực hiện cơ chế DvP (delivery-versus-payment) giữa tiền và tài sản. Điều này không chỉ đạt được thanh toán tức thì 7x24, mà còn tiết kiệm một lượng lớn chi phí tuân thủ và quản trị rủi ro ở khâu trung gian.
▶️ Nhắm vào hệ sinh thái RWA và stablecoin
Hồng Kông không làm CBDC một cách tách rời, mà liên kết nó với khung stablecoin được cấp phép và hệ thống tài sản token hóa của Web3 thành một chuỗi. wCBDC đóng vai trò như công cụ thanh toán “cuối cùng” tối thượng, gần như không có rủi ro; tiền gửi được token hóa của ngân hàng đóng vai trò là lớp thương mại trung gian; còn lớp nền sẽ kết nối trực tiếp vốn mã hóa (crypto). Nhờ vậy, Hồng Kông có thể giành sớm quyền định giá RWA trên toàn cầu.
Dự kiến tiếp theo, trong ngắn hạn, kiến trúc công nghệ của các ngân hàng truyền thống sẽ phải đối mặt với thách thức rất lớn. Những ngân hàng hoàn thành kết nối các giao diện token hóa sớm hơn sẽ nuốt trọn lợi ích thanh khoản đợt đầu.
Trong dài hạn, Bridge CBDC đa phương xuyên biên giới chắc chắn sẽ được tích hợp sâu với Ensemble. Hồng Kông rất có khả năng trở thành “siêu trung tâm” kết nối giữa Nhân dân tệ số của nội địa và tài chính Web3 toàn cầu. Cuộc chiến hậu trường về hạ tầng tiền tệ này, Hồng Kông đã bỏ xa các trung tâm tài chính khác khoảng nửa bước.
DYOR