
Cục Dự trữ Liên bang Mỹ (Fed) cuối cùng đã tự mình thực hiện việc thắt chặt.
Điều này khá thú vị vì có một cách khác mà mọi việc có thể đã diễn ra theo hướng khác.
Đầu năm nay, lãi suất chính sách vẫn đứng yên trong khi lạm phát lại đang tăng lên. Kết quả này rất dễ bị bỏ sót nếu chỉ nhìn vào mức lãi suất công bố: chính sách tiền tệ đang trở nên ít thắt chặt hơn về mặt thực (theo nghĩa thực tế).
Tôi đã viết về điều đó vào tháng Năm vì động lực này không thể kéo dài mãi.
Sự điều chỉnh có thể đến từ cả hai phía.
Áp lực lạm phát có thể hạ đủ để khôi phục lại một phần mức kiềm chế thực của Fed, hoặc cuối cùng Fed có thể tăng lãi suất để làm điều đó một cách trực tiếp.
Bốn tháng sau, chúng ta đã thấy có cả hai phần.
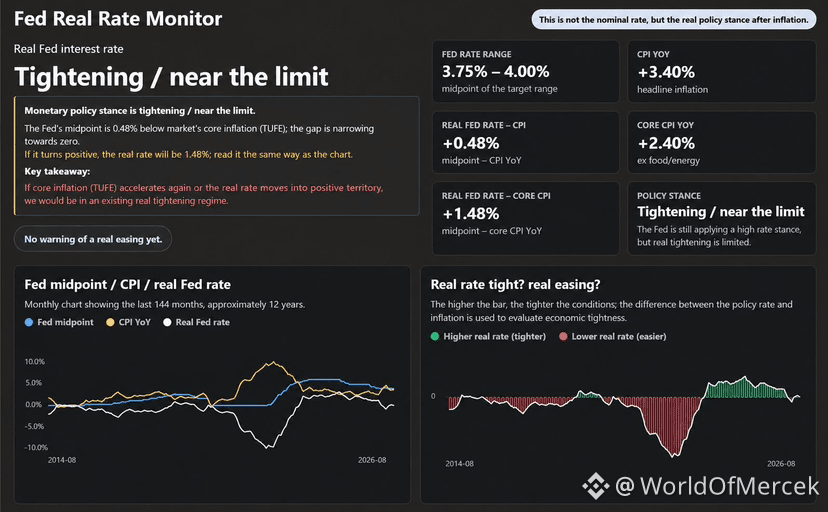
Lạm phát đã hạ trở lại so với các đỉnh gần đây, và hôm qua Fed đã nâng biên độ lãi suất mục tiêu thêm 25 điểm cơ bản lên 3,75–4,00%. Bản thân Ủy ban Thị trường mở Liên bang (FOMC) vẫn mô tả lạm phát ở mức cao.
Sự nén giảm lãi suất thực mà tôi theo dõi trước đó vào đầu năm nay hiện đã phần lớn được đảo ngược.
Nhưng ở đây có một góc độ chính sách mà tôi nghĩ đang bị xem nhẹ.
Trump đã nhiều lần muốn lãi suất thấp hơn, nhưng những điều kiện khiến lãi suất thấp có thể xảy ra không hoàn toàn nằm ngoài tầm ảnh hưởng của chính quyền.
Nhà Trắng không thể tự đặt lãi suất quỹ liên bang. Tuy nhiên, chính sách thương mại, các lựa chọn tài khóa, điều kiện năng lượng và các diễn biến địa chính trị có thể tác động đến môi trường lạm phát mà Fed phải đối mặt. Bản thân các quan chức Fed cũng đã thảo luận về thuế quan và các cú sốc địa chính trị/năng lượng như những yếu tố góp phần làm gia tăng lạm phát gần đây, đồng thời lưu ý rằng một số tác động đó hiện có thể đang dần phai nhạt.
Vì vậy, có hai cách rất khác nhau để tiến tới mức lãi suất thấp hơn.
Yêu cầu Fed chấp nhận lạm phát cao hơn.
Hoặc giúp tạo ra một môi trường nơi lạm phát giảm đủ mạnh để Fed thực sự có dư địa để nới lỏng.
Con đường thứ hai đòi hỏi ít công việc hơn từ phía chính sách tiền tệ.
Tuy nhiên, trong lúc này, sự điều chỉnh đã diễn ra một phần nhờ Fed.
Mức nới lỏng thực mà tôi lo ngại vào tháng Năm nhìn chung đã biến mất.
Và đó là một thay đổi quan trọng hơn nhiều so với việc chỉ nói rằng lãi suất đã tăng thêm 25 điểm cơ bản.
Điều này khá thú vị vì có một cách khác mà mọi việc có thể đã diễn ra theo hướng khác.
Đầu năm nay, lãi suất chính sách vẫn đứng yên trong khi lạm phát lại đang tăng lên. Kết quả này rất dễ bị bỏ sót nếu chỉ nhìn vào mức lãi suất công bố: chính sách tiền tệ đang trở nên ít thắt chặt hơn về mặt thực (theo nghĩa thực tế).
Tôi đã viết về điều đó vào tháng Năm vì động lực này không thể kéo dài mãi.
Sự điều chỉnh có thể đến từ cả hai phía.
Áp lực lạm phát có thể hạ đủ để khôi phục lại một phần mức kiềm chế thực của Fed, hoặc cuối cùng Fed có thể tăng lãi suất để làm điều đó một cách trực tiếp.
Bốn tháng sau, chúng ta đã thấy có cả hai phần.
Lạm phát đã hạ trở lại so với các đỉnh gần đây, và hôm qua Fed đã nâng biên độ lãi suất mục tiêu thêm 25 điểm cơ bản lên 3,75–4,00%. Bản thân Ủy ban Thị trường mở Liên bang (FOMC) vẫn mô tả lạm phát ở mức cao.
Sự nén giảm lãi suất thực mà tôi theo dõi trước đó vào đầu năm nay hiện đã phần lớn được đảo ngược.
Nhưng ở đây có một góc độ chính sách mà tôi nghĩ đang bị xem nhẹ.
Trump đã nhiều lần muốn lãi suất thấp hơn, nhưng những điều kiện khiến lãi suất thấp có thể xảy ra không hoàn toàn nằm ngoài tầm ảnh hưởng của chính quyền.
Nhà Trắng không thể tự đặt lãi suất quỹ liên bang. Tuy nhiên, chính sách thương mại, các lựa chọn tài khóa, điều kiện năng lượng và các diễn biến địa chính trị có thể tác động đến môi trường lạm phát mà Fed phải đối mặt. Bản thân các quan chức Fed cũng đã thảo luận về thuế quan và các cú sốc địa chính trị/năng lượng như những yếu tố góp phần làm gia tăng lạm phát gần đây, đồng thời lưu ý rằng một số tác động đó hiện có thể đang dần phai nhạt.
Vì vậy, có hai cách rất khác nhau để tiến tới mức lãi suất thấp hơn.
Yêu cầu Fed chấp nhận lạm phát cao hơn.
Hoặc giúp tạo ra một môi trường nơi lạm phát giảm đủ mạnh để Fed thực sự có dư địa để nới lỏng.
Con đường thứ hai đòi hỏi ít công việc hơn từ phía chính sách tiền tệ.
Tuy nhiên, trong lúc này, sự điều chỉnh đã diễn ra một phần nhờ Fed.
Mức nới lỏng thực mà tôi lo ngại vào tháng Năm nhìn chung đã biến mất.
Và đó là một thay đổi quan trọng hơn nhiều so với việc chỉ nói rằng lãi suất đã tăng thêm 25 điểm cơ bản.