 Đừng chỉ chăm chăm vào Cục Dự trữ Liên bang nữa.
Thị trường thì tập trung toàn bộ vào lãi suất và lạm phát, nhưng lại bỏ qua một biến số thực tế hơn, dữ dội hơn—tài sản “trên giấy” trong tay Saudi Arabia, đang biến thành thanh gươm Damocles treo lơ lửng trên đầu thị trường chứng khoán Mỹ.
Rất nhiều người về Saudi Arabia vẫn dừng lại ở ấn tượng “giàu nứt vách đổ, khắp nơi đều là phú hào, tiền USD từ dầu không thể tiêu hết”.
Nhưng sự thật là: Saudi Arabia thực ra không giàu đến mức như người ta tưởng, và họ vẫn luôn “kiếm được bao nhiêu thì chi tiêu hết bấy nhiêu”.
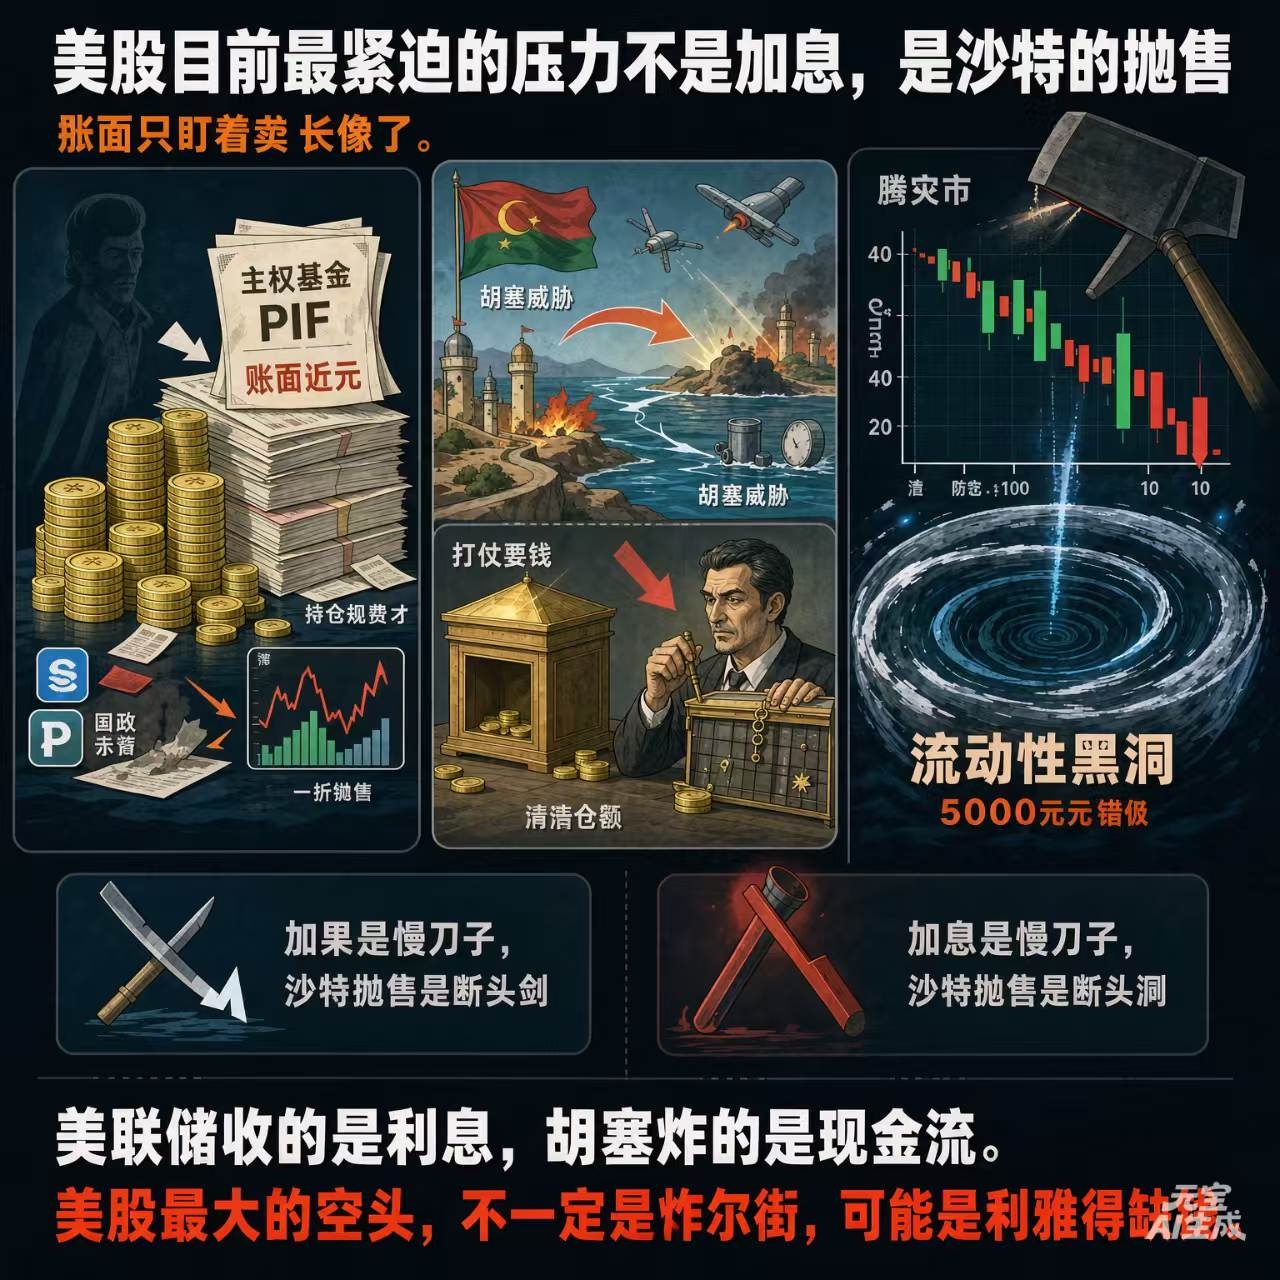
Ngoài khoản quỹ đầu tư chủ quyền PIF không thể nhanh chóng chuyển thành tiền mặt, với quy mô tài sản trên sổ sách gần một nghìn tỷ, thì trong kho bạc thực ra không có nhiều tiền mặt thực sự.
Vấn đề nằm ở hai chữ “trên sổ sách”.
Vì vậy, “tiền” của Saudi Arabia hiện nay về bản chất là tài sản giàu có trên giấy tờ — là các khoản nắm giữ của nhiều quỹ chủ quyền.
Khi thị trường thuận lợi thì có thể thổi phồng một năm kiếm được bao nhiêu; nhưng hễ khủng hoảng tài chính ập đến, chỉ riêng các vị thế này, đánh một phát còn một phần tư cũng có thể.
Nó chỉ có thể thêm hoa trên gấm; thời điểm then chốt thì hoàn toàn không thể “đưa than sưởi ấm trong ngày tuyết rơi” — vì quy mô nắm giữ quá lớn. Nếu thật sự phải bán ra, chính họ sẽ tạo ra một “cơn hoảng loạn cổ phiếu” quy mô nhỏ, gây bán tháo hoảng loạn, dẫn đến tài sản bị giảm giá trị trên diện rộng.
Điều quan trọng hơn là: bây giờ không phải không ai ép nó bán; mà là có người cầm súng chỉ vào đầu nó để bán.
Lực lượng Houthi liên tục đe dọa các cơ sở năng lượng của Saudi Arabia và tuyến hàng hải Hồng Hải; các sân bay ở miền Nam, mỏ dầu, cảng biển và các nút truyền dẫn dầu đều nằm trong bán kính rủi ro.
Đánh nhau cần tiền, phòng không cần tiền, tái thiết cũng cần tiền; sau khi tuyến hàng hải Hồng Hải bị quấy rối, phí bảo hiểm và cước vận chuyển lại càng phải trả thêm.
Giá dầu tăng không đồng nghĩa với việc dòng tiền của Saudi Arabia thoải mái — cơ sở hạ tầng dầu mỏ bị đánh, đường xuất khẩu vòng tránh, lợi nhuận cổ tức của Aramco bị sức ép, thâm hụt ngân sách mở rộng, khiến tiền lại càng thiếu.
Vậy nên vì sao Saudi Arabia vừa hô “đầu tư dài hạn”, vừa liên tục xả sạch các quyền chọn Meta, PayPal, Arm, khí công nghiệp và bất động sản logistics?
Không phải chỉ đơn thuần là cơ cấu lại danh mục, mà là chuyển dòng vốn ở nước ngoài về các dự án trong nước an toàn hơn, phục vụ quân phí, an ninh năng lượng và các dự án “Tầm nhìn 2030” để giữ mạng.
Ngay như hiện tại, nếu Saudi Arabia dám bán sạch, lập tức có thể kích hoạt khủng hoảng thị trường chứng khoán. Khả năng chống chịu rủi ro rất thấp. Mang về được 5000 tỷ USD thì cũng đã là may.
Tăng lãi suất giống con dao mổ chậm; việc Saudi Arabia bán tháo là cái máy chém dứt đầu.
Và tên lửa của lực lượng Houthi, chính là bàn tay bấm vào nút đó.
Cho nên, áp lực cấp bách nhất đối với thị trường chứng khoán Mỹ hiện nay thực ra không phải là tăng lãi suất hay không.
Mà là các nguồn vốn chủ quyền “giàu có trên giấy” này, nếu vì chiến tranh, phòng không, thâm hụt tài khóa và các biện pháp tự cứu về thanh khoản mà bị buộc phải bán ra — khi đó mới thật sự là “hố đen thanh khoản”.