



Sự “nhiệt” của Robinhood Chain tiếp tục thúc đẩy mức độ chắc chắn và quy mô của mảng cổ phiếu-tiền mã hóa. Hiện tại, những gì người ta đang thấy trong lĩnh vực này là: có thể mua cổ phiếu trên chuỗi, nhưng cách được áp dụng phổ biến nhất hiện nay vẫn là nhóm tạo tài sản mới (meme) qua pool tài sản dạng coin.
Kế hoạch ban đầu về việc làm các bộ DeFi tạm thời đã được gác sang một bên.
Nhưng sau khi cổ phiếu đã đi vào chuỗi, vẫn còn một thứ mang tính chắc chắn cao hơn nữa mà thị trường ít người nhắc đến—đó là cổ tức.
Việc tách trước lợi nhuận mà một tài sản trong tương lai có thể tạo ra để giao dịch riêng lẻ—trước đây Web3 đã từng làm rồi. Chỉ là bây giờ hai lĩnh vực này giao nhau, và ở tầng nền có công nghệ (phát hành cổ tức trên chuỗi) hỗ trợ, nên chuyện này sẽ tự nhiên xảy ra trên chuỗi.
Trong vài năm qua, Pendle đã áp dụng mô hình này lên ETH. Ví dụ, khi người dùng vốn nắm giữ một token ETH tạo lợi nhuận liên tục như stETH, weETH…, thì Pendle sẽ tách nó thành hai phần:
PT đại diện cho phần vốn gốc;
YT đại diện cho phần lợi nhuận phát sinh trước khi đến hạn.
Những người không muốn gánh chịu biến động lợi nhuận thì có thể bán YT, chỉ nắm giữ PT chiết khấu, chờ đến ngày đáo hạn để chuộc lại tài sản cơ sở;
Nếu tin rằng lợi nhuận trong tương lai sẽ tăng, thì có thể mua YT: dùng ít vốn hơn để nhận toàn bộ lợi nhuận trong một khoảng thời gian.
Sau khi token hóa cổ phiếu, lại càng tự nhiên để làm được điều này; và điều này cũng không phải là nhu cầu giả. Thị trường tài chính truyền thống đã có các sản phẩm phái sinh cổ tức trưởng thành (hợp đồng tương lai cổ tức)
Vì vậy, nội dung bài viết này không chỉ nói về một dự án nào đó, mà là bóc tách toàn bộ “đường đua” để bạn hiểu nó.
I. Cổ tức cổ phiếu được tách ra như thế nào?
Hiện trong ngành, khi xử lý cổ tức on-chain cho cổ phiếu chủ yếu có hai cách:
Một là để phần lợi nhuận này tự động tái đầu tư: bên quản lý nhận cổ tức bằng tiền mặt rồi mua thêm cổ phiếu cơ sở; sau đó thể hiện qua hệ số hoặc giá trị ròng token
Phương án khác là trả cổ tức bằng stablecoin: trả trực tiếp USD+ stablecoin cho các chủ thể đủ điều kiện
Tại Robinhood Chain, họ áp dụng phương án thứ nhất: dùng khoản cổ tức này tiếp tục mua thêm chính cổ phiếu đó, sau khi tái đầu tư xong thì số lượng token cổ phiếu trong ví người dùng có thể không thay đổi, nhưng mỗi token sẽ đại diện cho nhiều cổ phiếu hơn.
Ví dụ, ban đầu 1 token cổ phiếu apple đại diện cho 1 cổ phiếu apple. Sau khi tái đầu tư cổ tức, có thể sẽ thành 1 token đại diện cho 1,01 cổ phiếu apple; phần chênh lệch 0,01 cổ phiếu đó chính là lợi tức cổ tức mà người dùng nhận được.
Ở khâu tách lợi nhuận này, cụ thể được thực hiện như sau.
Giả sử người dùng nắm giữ token cổ phiếu trị giá 100 USD và dự kiến trong quý tới sẽ tạo ra 1 USD cổ tức. Người dùng có thể tách thành:
Một PT: đại diện cho vốn cổ phiếu có thể thu về khi đến hạn;
Một YT: đại diện cho toàn bộ cổ tức phát sinh trước ngày đáo hạn.
Sau khi tách ra, người dùng có ba lựa chọn chính:
Thứ nhất là bán YT, chỉ giữ PT
Điều này tương đương với việc bán cổ tức tương lai trước. Vì PT không còn bao gồm cổ tức phát sinh trước ngày đáo hạn nữa, nó thường được giao dịch với mức chiết khấu so với cổ phiếu gần như trọn vẹn; và khi ngày đáo hạn đến gần, lượng cổ tức còn lại ngày càng ít đi, giá PT lại dần hội tụ về token cổ phiếu.
Cần lưu ý rằng “lợi tức cố định” của PT là theo đơn vị định giá cổ phiếu, chứ không đồng nghĩa với bảo toàn gốc bằng USD.
Khi vẫn giữ lại lợi nhuận từ cổ phiếu, PT được tách ra còn có thể đóng vai trò tài sản thế chấp on-chain
Cách thứ hai là bán PT, chỉ giữ YT
Điều này tương đương với việc chỉ giao dịch cổ tức. Nếu cổ tức thực tế cao hơn kỳ vọng của thị trường, hoặc giá YT đủ rẻ, thì bên mua có thể nhận được lợi nhuận cao.
Thứ ba là đồng thời nắm giữ PT và YT
Vì PT và YT về mặt kinh tế phải gần tương đương một token cổ phiếu hoàn chỉnh, nên khi tổng giá của hai bên lệch khỏi giá trị tài sản cơ sở, các nhà kinh doanh chênh lệch có thể tách hoặc gộp để kéo giá về vùng hợp lý.
Cần nói thêm: token cổ phiếu của Robinhood Chain không phải là việc người dùng nắm giữ trực tiếp cổ phiếu thật trên chain. Nó chỉ cung cấp cho người dùng “lợi ích kinh tế” tương ứng với cổ phiếu hoặc ETF, chứ không trao cho người nắm giữ quyền sở hữu pháp lý đối với cổ phiếu cơ sở và quyền biểu quyết.
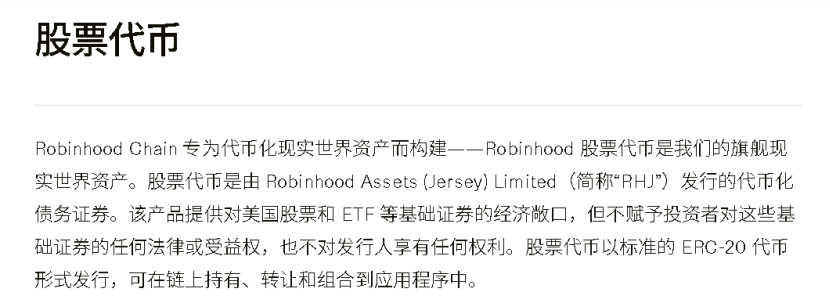
Vì vậy, về mặt kỹ thuật, việc tách của Pendle và Pare được nhắc đến dưới đây không phải là cổ tức mà công ty niêm yết trực tiếp trả cho cổ đông trên chain, mà là lợi ích kinh tế hình thành từ cổ tức mà bên phát hành token cổ phiếu nhận được từ tài sản cơ sở.
II. Thị trường này lớn đến mức nào?
Nếu lấy thị trường truyền thống làm ví dụ, theo dữ liệu thống kê của Capital Group: trong cả năm ngoái, cổ tức do các công ty niêm yết trên toàn cầu tạo ra đã đạt khoảng 2 nghìn tỷ USD.
Đây là nguồn dòng tiền ở tầng cao nhất của toàn bộ thị trường cổ tức, nhưng không có nghĩa là mọi khoản cổ tức đều sẽ được tách và giao dịch. Nếu muốn ước tính thị trường tương ứng lớn cỡ nào, tôi đã tra dữ liệu bên thứ ba (được AI tổng hợp từ dữ liệu của báo cáo thứ ba):
Chỉ tính hợp đồng tương lai cổ tức: quy mô danh nghĩa open interest toàn cầu có thể nhìn thấy công khai khoảng 20–30 tỷ USD.
Tính quyền chọn cổ tức theo quy mô danh nghĩa tương ứng của lớp cơ sở: phái sinh cổ tức niêm yết có khoảng quy mô 500–1000 tỷ USD.
Nếu cộng thêm việc trao đổi cổ tức OTC thiếu minh bạch, thì thị trường thực sẽ lớn hơn, nhưng hiện chưa có dữ liệu tổng hợp toàn cầu theo thời gian thực đáng tin cậy.
Vậy trong thị trường crypto thì sao?
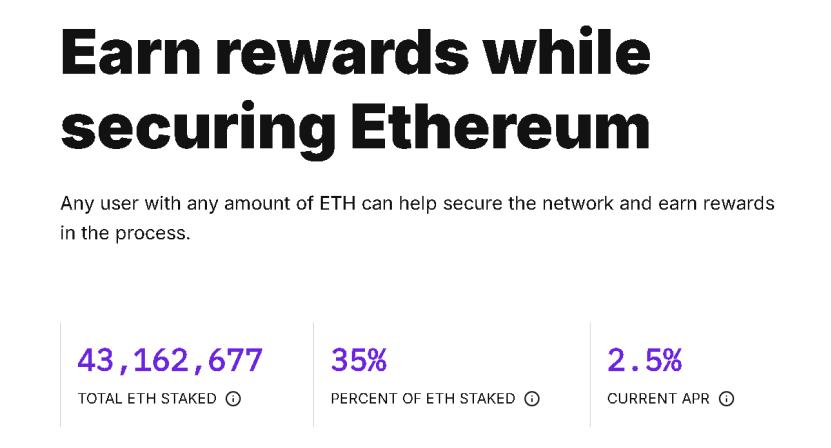
Lấy $ETH làm ví dụ: theo trang web chính thức của Ethereum, hiện mỗi năm sẽ tạo ra khoảng 1.080.000 ETH lợi nhuận staking: 43,162,677×2,5%. Tính theo giá khoảng 2400 USD thì lợi nhuận năm khoảng 2,6 tỷ USD—đây là một trong những nguồn dòng tiền tạo lợi nhuận chính.
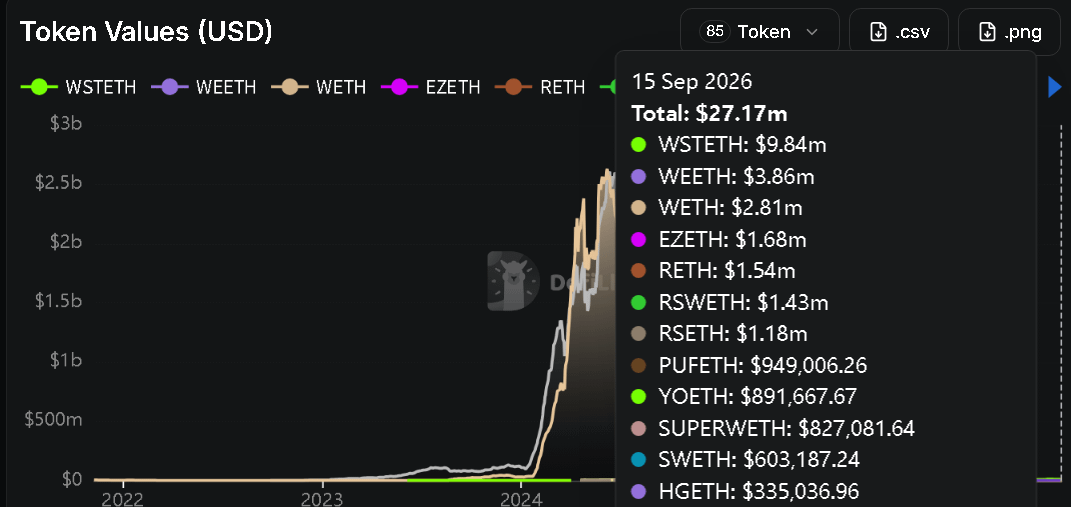
Do tôi không tìm được dữ liệu phân tách chính xác về “quy mô phái sinh lợi nhuận on-chain”, nên chỉ có thể dùng dữ liệu của Pendle làm mốc tham chiếu.
Tính đến hiện tại, dữ liệu Pendle V2 cho thấy các tài sản tạo lợi nhuận liên quan đến ETH, TVL hiện khoảng 27 triệu USD, (trong khi tổng TVL vào khoảng 1,25 tỷ USD, tương ứng khối lượng giao dịch phái sinh cỡ hàng chục tỷ USD), đây là quy mô tham chiếu cho mức độ mà Pendle đang thực hiện tách lợi nhuận on-chain đến nay.
So với tỷ trọng của thị trường truyền thống thì vẫn khá nhỏ.
Sau khi token hóa cổ phiếu lên chain, cũng không phải mọi cổ phiếu trong ngắn hạn đều có thể được tách; vẫn sẽ là những tài sản chủ đạo làm trước.
Nhưng lợi thế nằm ở chỗ, thị trường phái sinh cổ tức ngoài chuỗi đã được nhu cầu xác thực.
Trước đây tôi đã viết vài bài về RWA và lặp đi lặp lại một quan điểm: việc “mọi thứ đều lên chain” không có ý nghĩa; chỉ việc token hóa những tài sản có sự đồng thuận thì mới có ý nghĩa.
Tương tự như vậy, việc token hóa cổ phiếu trên chain trong ngắn hạn đã đạt được sự phân phối rất lý tưởng; do đó, tôi cho rằng thị trường cổ tức cũng sẽ dễ được thị trường hiểu và hình thành nhu cầu giao dịch hơn so với việc dùng tài sản crypto làm nền tảng để tách lợi nhuận.
III. Những người tham gia thị trường này
Hiện trong tầm nhìn của tôi, thị trường này chỉ có hai thứ đáng để mang ra trao đổi: một là Pendle vốn đã làm tách lợi nhuận, hai là Pare mới nổi
Bên trước là gần đây mới tuyên bố bước vào thị trường này và chính thức ra sản phẩm; còn tôi thì lại chú ý đến thị trường này chính vì bên sau.
(Khoảng vào tháng 8 lúc đó, khi Pare chen vào thị trường này và bắt đầu xác minh sơ bộ tính khả thi, tôi lúc đó cũng đoán rằng Pendle rồi cũng sẽ bước vào thị trường này; đúng là như vậy)
Nếu Pendle không đi vào thị trường này, tôi có thể tóm tắt hai dự án bằng một câu: Pendle làm phái sinh tách lợi nhuận trong crypto. PARE làm phái sinh tách lợi nhuận trong thị trường chứng khoán.
Nếu bạn hiểu và tin vào một bên thì sẽ hiểu bên còn lại, vì logic tách lợi nhuận của hai bên là giống nhau; chỉ là “mẫu số” của thị trường cổ phiếu ở mảng này sẽ lớn hơn.
3.1 Pendle
Pendle vốn đã là giao thức tách lợi nhuận on-chain lớn nhất. Bất kỳ tài sản nào có thể tạo lợi nhuận nguyên sinh liên tục trên chain đều có thể được bọc lại thành tài sản lợi nhuận chuẩn hóa SY, rồi tách thành PT và YT.
Vì vậy, việc vào thị trường cổ tức cổ phiếu đối với Pendle không phải là một mô hình kinh doanh hoàn toàn mới, mà là mở rộng hệ thống sẵn có sang lớp tài sản cơ sở mới.
Tháng 9/2026, Pendle vào Robinhood Chain, sau đó ra thị trường PT, YT cho token cổ phiếu Nvidia và Pfizer.
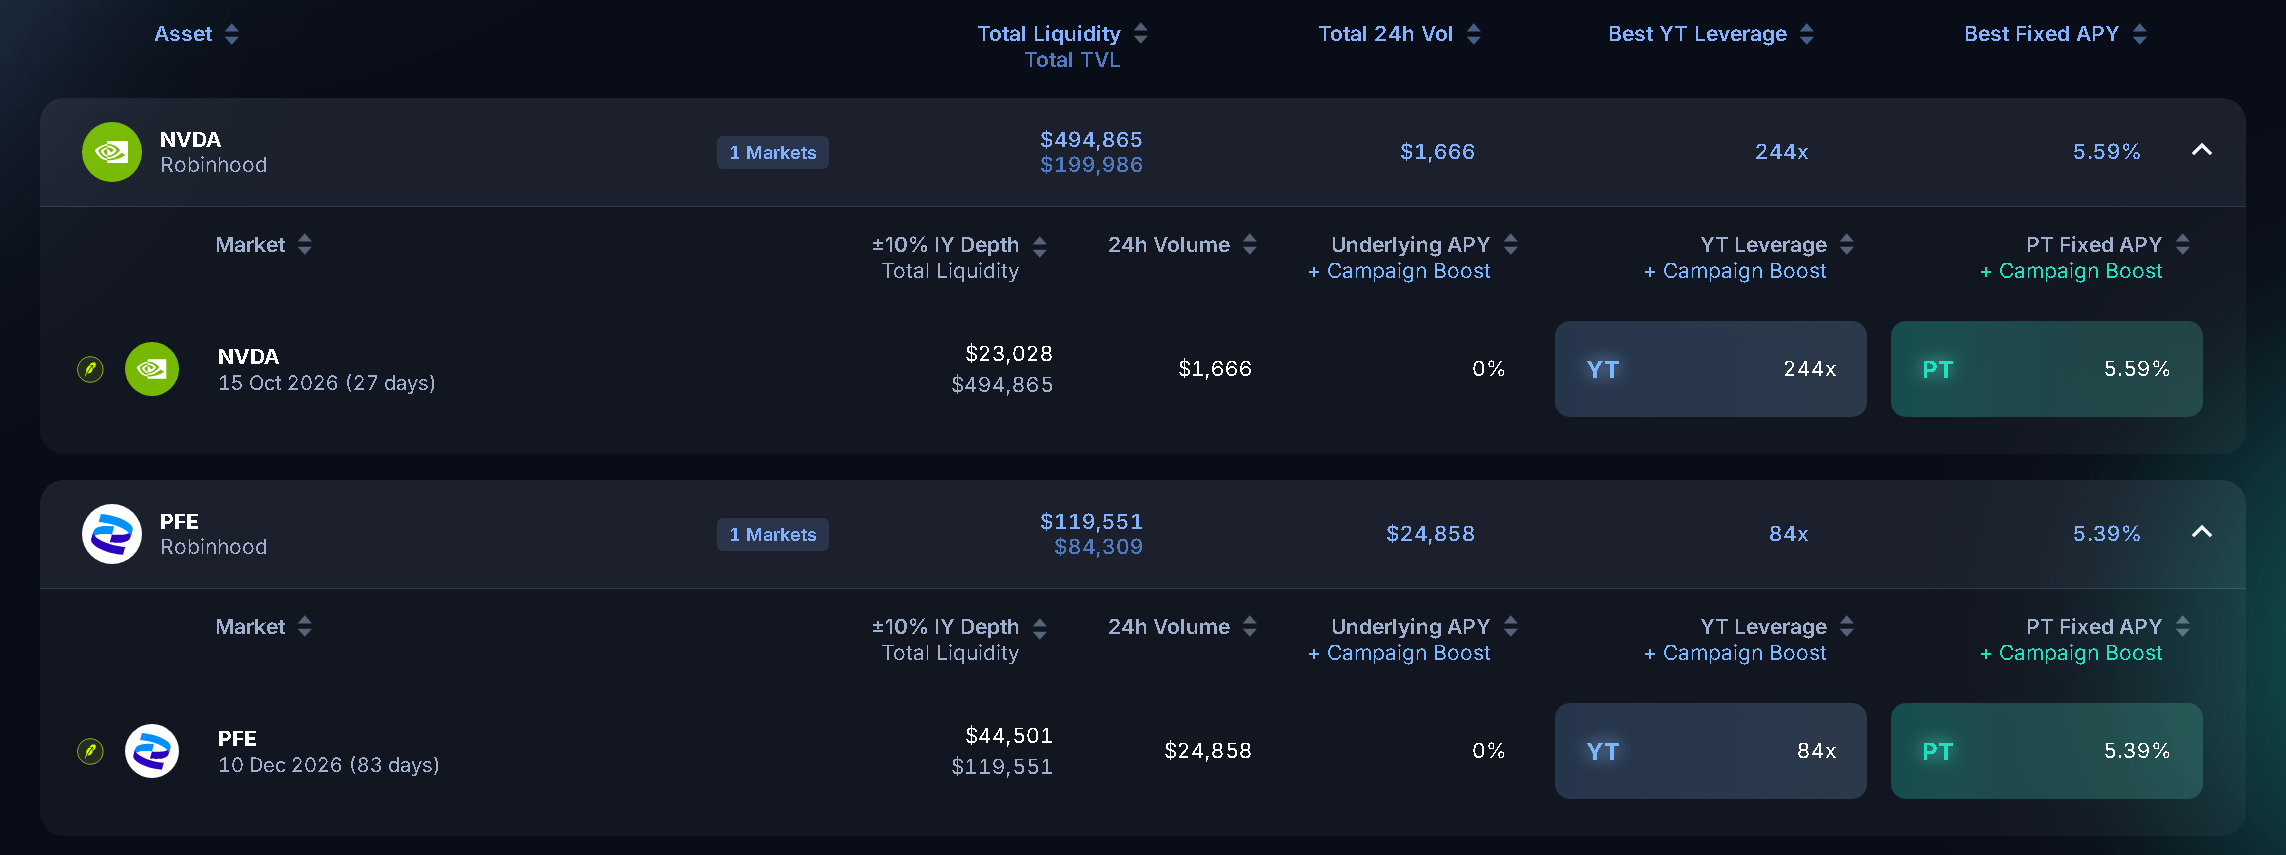
Đối với người dùng, logic vận hành không có khác biệt bản chất gì so với sản phẩm ban đầu của Pendle.
Ai tin vào giá cổ phiếu nhưng không tin vào cổ tức trong ngắn hạn có thể mua PT chiết khấu; ai tin rằng thị trường đang định giá thấp cổ tức tương lai có thể mua YT; và ai muốn có lợi nhuận đa dạng hơn thì có thể cung cấp thanh khoản cho thị trường này.
Pendle làm việc này là điều hoàn toàn hợp lý, vì họ đã có hạ tầng giao dịch lợi nhuận tương đối trưởng thành; nhưng điều này cũng đồng nghĩa với việc thị trường chứng khoán đối với Pendle không phải là “sống còn” (chủ yếu) đối với doanh nghiệp.
Pendle có thể dựa vào các tài sản tạo lợi nhuận khác để thu phí. Dù cuối cùng thị trường cổ tức cổ phiếu không hình thành quy mô, điều đó cũng không làm lay chuyển toàn bộ giao thức; thị trường lợi nhuận cổ phiếu chỉ là một hướng tăng trưởng mới, chứ không phải là câu chuyện cốt lõi bắt buộc phải thành công.
3.2 Pare
Việc mà Pare làm còn “dọc” và sớm hơn Pendle rất nhiều. Ngay từ đầu, họ đã thiết kế xoay quanh token cổ phiếu của Robinhood.
Thiết kế của Pendle khá tương tự: sau khi người dùng nạp token cổ phiếu, họ có thể đúc PT và YT tương ứng theo kỳ hạn.
Hiện tại, giao thức này đã triển khai một thị trường phái sinh xoay quanh bốn tài sản: Apple, quỹ ETF S&P 500 (SPY), ETF Nasdaq 100 (QQQ) và Pfizer.
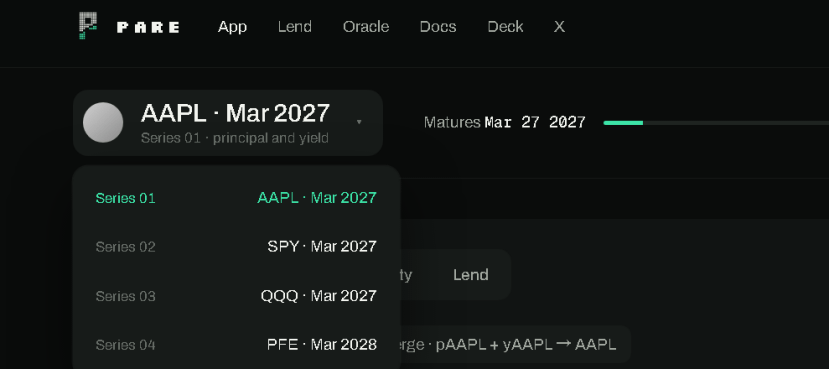
Vì nó mang tính dọc hơn, trong tài liệu có thể tra cứu của PARE cũng giải thích chi tiết hơn. PARE thiết kế một cơ chế có thể xác định việc “hệ số quy đổi” của token cổ phiếu tăng lên là đến từ cổ tức hay là do chia tách cổ phiếu.
“Hệ số quy đổi” nghĩa là một token cổ phiếu có thể đổi được bao nhiêu cổ phiếu thật.
Giả sử ban đầu 1 token tương ứng 1 cổ phiếu. Sau khi cổ tức tự động tái đầu tư, nó trở thành 1,02 cổ phiếu; phần 0,02 cổ phiếu tăng thêm có thể coi là lợi nhuận và được quy về YT.
Nếu giao thức hiểu nhầm thay đổi này là cổ tức, họ sẽ ghi nhận vào YT một khoản lợi nhuận khổng lồ không hề tồn tại, khiến việc định giá PT, YT và sổ sách của giao thức bị sai lệch hoàn toàn.
PARE vì vậy thiết kế một “Bộ đếm phán đoán thay đổi hệ số (Multiplier Accountant)”
Hệ số quy đổi tăng 0% đến 3%: mặc định được nhận diện là cổ tức thông thường;
Nếu hệ số đột ngột tiến gần đến các tỷ lệ số nguyên như 2 lần, 3 lần, 4 lần… và mức thay đổi đạt ngưỡng tối thiểu mà giao thức đặt ra, hệ thống sẽ nhận diện đó là chia tách cổ phiếu và không tính vào lợi nhuận YT;
Nếu thay đổi không giống cổ tức thông thường cũng không phải chia tách rõ ràng, hệ thống sẽ không tự đoán mà giao cho Guardian kiểm tra thủ công, và được xác nhận thông qua thời gian khóa (time lock);
Trong khi chưa phân loại xong theo sự kiện, giao thức sẽ tạm dừng các thao tác quan trọng như tạo thêm các lần tách mới, nhằm tránh lỗi tiếp tục làm phình sai lệch; nhưng người dùng hiện hữu vẫn có thể gộp PT và YT lại thành tài sản gốc rồi thoát.
Cơ chế này là phần khiến tôi cảm thấy PARE khác biệt.
Vì nó không chỉ giải quyết “cách tách lợi nhuận cổ tức” rồi phát hành hai token vỏ bọc xong; nó còn nhận diện “thực chất sự thay đổi hệ số của token cổ phiếu là gì” (vì token hóa tài sản crypto rất ít khi có sự kiện chia tách; lần gần nhất còn in tượng trong tâm trí có lẽ là Polkadot).
Tài liệu công khai của Pendle tuy cũng có nói cách đọc hệ số lợi tức của token cổ phiếu, nhưng về cách phân loại cổ tức, chia tách cổ phiếu và các hành động khác của công ty thì hiện chưa được công bố đầy đủ như tài liệu của PARE.
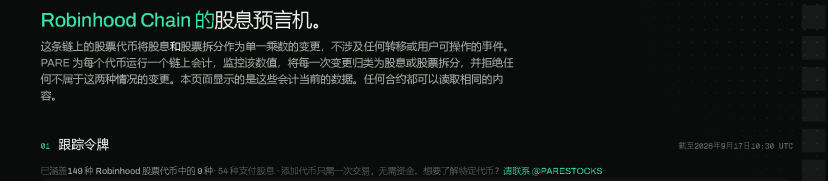
Vì vậy, thị trường mà PARE có thể chen vào không chỉ dừng lại ở việc tạo phái sinh xoay quanh PT và YT, mà còn có thể nhận diện một số hành động ở cấp công ty đối với token cổ phiếu thông qua tỷ lệ quy đổi. Hiện trang sản phẩm của họ cũng có mục [oráculo] này, và trong đó hiện bao phủ chín tài sản.
Đồng thời, PARE cũng đã triển khai thị trường cho vay pSPY/USDG trên Morpho Blue. Về lý thuyết, người dùng trong tương lai có thể mua PT của SPY với giá chiết khấu, rồi đem PT thế chấp để vay stablecoin, từ đó nâng hiệu quả sử dụng vốn.
(Trước khi công bố báo cáo kiểm toán công khai, chức năng cho vay/đi vay chỉ giới hạn trong kho tiền của dự án; người dùng phổ thông chưa được mở chính thức)
Nhưng!!!
Tính đến ngày 17/9, vào thời điểm tôi viết bài này, PARE đang ở giai đoạn kiểm toán cuối cùng; token của họ đã đạt giá trị vốn hóa hơn 10M.
Nhưng tôi cho rằng nếu câu chuyện này được họ vận hành trôi chảy thì trên Robinhood Chain, nó thuộc nhóm tiên phong. Hiện tại vốn hóa sẽ rất rẻ, ở đúng thời điểm tỷ lệ thưởng/rủi ro tương ứng cao hơn, và rủi ro cũng tập trung hơn.
3.3 Nhìn tổng hợp lại
Xét từ góc nhìn người dùng, hai dự án này cung cấp gần như những thứ giống nhau về mặt lợi nhuận: nạp token cổ phiếu, nhận PT và YT, rồi giao dịch riêng phần vốn và phần cổ tức.
Nhưng xét từ góc độ cạnh tranh giao thức và câu chuyện (narrative) thì hai bên có khác biệt rất lớn:
Giống như một quán ăn sáng (Pendle) bán đủ loại bánh bao, nhưng đột nhiên vì khẩu vị khách hàng lại thêm quẩy và đậu nành vào.
Còn một quán ăn sáng khác (Pare) từ đầu đến cuối chỉ bán quẩy và đậu nành
Chúng ta khó mà nói ngay lúc này cách nào tốt hơn, nhưng với những ai thích ăn quẩy và đậu nành (youtiao và đậu nành) thì có lẽ lựa chọn sẽ rõ ràng hơn.
IV. Vấn đề của thị trường này
Để tránh rơi vào lạc quan mù quáng, tôi phải nói về vấn đề của thị trường này: tỷ suất cổ tức của cổ phiếu truyền thống nhìn chung không cao (đặc biệt là các cổ phiếu tăng trưởng cổ tức thấp như Nvidia)
Các giao thức tách lợi nhuận này chỉ có thể thực hiện việc tách, chứ không thể tự tạo ra lợi nhuận một cách “vô cớ”.
Nếu một cổ phiếu mỗi năm chỉ tạo ra 0,1% đến 0,5% cổ tức, thì ngay cả khi giao thức tách cổ tức hoàn hảo, lợi nhuận cơ bản mà người dùng có thể giao dịch vẫn rất hạn chế.
Để YT đạt mức lợi tức hàng năm cao, chỉ có thể dựa vào giá mua rất thấp hoặc sai lệch quy mô lớn của thị trường.
(May là trên thị trường vẫn có khá nhiều cổ phiếu trả cổ tức cao ổn định và các ETF cổ tức cao)
Trong thị trường truyền thống, thị trường này gần như do tổ chức thống trị; các tổ chức giao dịch hợp đồng tương lai cổ tức thường là để phòng hộ (đây cũng là lý do tôi hỏi AI), nhưng on-chain trong ngắn hạn thì không có các vị thế cổ phiếu và nhu cầu phòng hộ ở quy mô tương đương.
Vì vậy, hiện tại đường đua này vẫn ở giai đoạn vô cùng, vô cùng sớm; ở giai đoạn này on-chain hoàn toàn chưa thể gọi là đã xác thực nhu cầu, và cộng thêm lợi thế phân phối on-chain, cũng chưa biết rốt cuộc đường đua này sẽ chạy theo dạng nào.
Hiện chỉ có thể khẳng định rằng việc tách lợi nhuận đã được chứng minh là hiệu quả và có thị trường trên chain, và ngoài chain cũng đã có thị trường phái sinh cổ tức rõ ràng; nhưng việc đưa thị trường đó lên chain có tạo ra đủ lợi nhuận và nhu cầu giao dịch lớn hay không, thì còn là một chuyện khác.
Giống như khi “coin-to-stock” vừa xuất hiện, mọi người cũng không nghĩ rằng ứng dụng phổ biến nhất và chạy trước nhất lại là phát hành tài sản mới để ghép cặp với bể thanh khoản...